PCR eleva a positiva la perspectiva de Financiera Qapaq en plena transformación de su cartera
La entidad gana peso en sus productos Olla de Oro y Casas Comerciales, reduce su exposición al microcrédito tradicional y concentra en Lima el 67,6% de sus colocaciones.

12 octubre, 2026 / 7:00 am
Pacific Credit Rating (PCR) ratificó la calificación de Fortaleza Financiera de Financiera Qapaq en “PEC” y modificó su perspectiva de estable a positiva, con información al 30 de junio de 2026. La decisión considera la evolución favorable de la calidad de cartera, el fortalecimiento de las coberturas, la holgada posición de liquidez y la recuperación sostenida de la rentabilidad, respaldada por una mayor generación y retención de utilidades.
La entidad registró una utilidad neta de S/ 13,2 millones durante el primer semestre de 2026, frente a S/ 3,8 millones en similar periodo del año anterior. Asimismo, su patrimonio efectivo ascendió a S/ 79,1 millones y el ratio de capital global alcanzó 21,9%, mientras que la morosidad disminuyó a 6,2%.
Estos avances se producen en el marco de una transformación de su modelo de negocio, orientada a concentrar sus recursos en productos especializados que ofrezcan mayores niveles de rentabilidad ajustada por riesgo, en lugar de priorizar el crecimiento agregado de las colocaciones.
No obstante, PCR mantiene como factores de atención el deterioro histórico de la cartera ajustada por castigos, la concentración creciente en Olla de Oro y Casas Comerciales, la evolución de los riesgos conforme maduren estos productos y la reducida participación de mercado de la financiera.
Qapaq concentra su estrategia en tres productos que representan el 96,5% de la cartera
Financiera Qapaq viene consolidando un modelo de negocio dirigido a nichos financieros específicos, con una estrategia que prioriza la rentabilidad de cada línea de negocio y la calidad de los activos antes que la expansión generalizada de los créditos.
Sus principales productos son Urbano, que comprende Microcrédito e Impulso; Olla de Oro, especializado en financiamiento respaldado por joyas de oro; y Casas Comerciales, dirigido principalmente a clientes que cuentan con mecanismos de recaudo mediante fideicomisos. En conjunto, estos tres negocios concentraron aproximadamente el 96,5% de las colocaciones a junio de 2026.
Urbano atiende principalmente a micro y pequeñas empresas mediante créditos de bajo monto. La estrategia de la financiera para esta línea consiste en mantener un saldo rentable, con menores tickets, mayores controles en la admisión y disciplina en la gestión de cobranza, en lugar de impulsar un crecimiento acelerado.
Olla de Oro, por su parte, ofrece financiamiento pignoraticio respaldado por joyas de oro. La evaluación de los préstamos considera el valor de mercado de las garantías, aplicando criterios prudenciales para reducir la exposición ante eventuales variaciones en la cotización del metal.
A junio de 2026, la cobertura de los créditos de Olla de Oro respecto del valor de las garantías se situó en 74,4%, por debajo del 81,1% registrado en mayo, principalmente debido a la caída del precio del oro. Frente a esta evolución, Qapaq restringió las colocaciones en operaciones que presentaban mayores niveles de descobertura.
Casas Comerciales constituye el tercer eje de la estrategia. Este producto viene ganando participación dentro de la cartera, apoyado en un mecanismo de recaudo mediante fideicomisos. Sin embargo, su crecimiento también ha estado acompañado por un incremento de la morosidad, aspecto que la entidad deberá controlar conforme maduren las operaciones.
La transformación del portafolio supone, además, una reducción progresiva de la exposición a créditos agrícolas y al consumo tradicional, segmentos que han perdido peso frente a los productos considerados estratégicos por su contribución a los resultados.
Olla de Oro y Casas Comerciales impulsan el crecimiento de las colocaciones
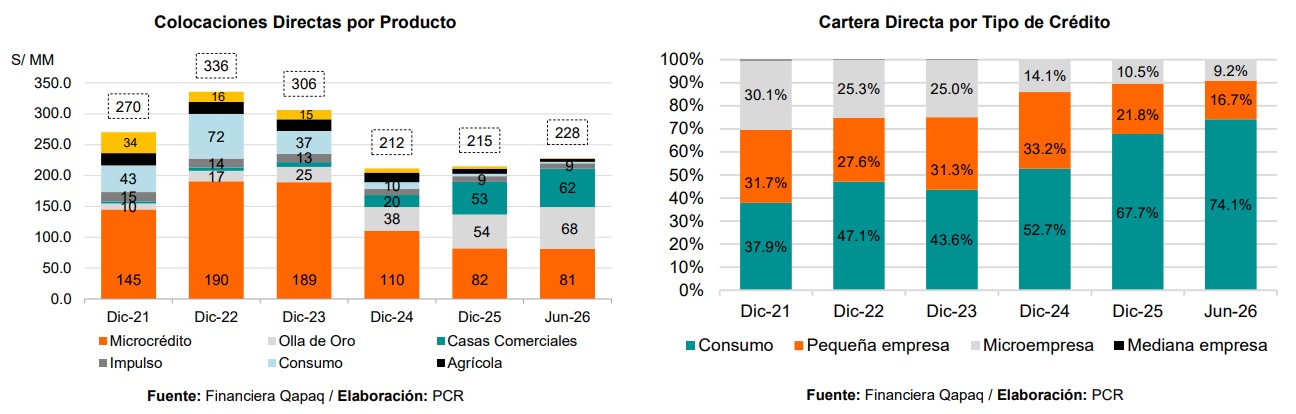
A junio de 2026, la cartera de créditos directos de Financiera Qapaq ascendió a S/ 228 millones, registrando un crecimiento de S/ 13,2 millones, equivalente al 6,1%, respecto de diciembre de 2025.
La expansión se concentró principalmente en Olla de Oro y Casas Comerciales. El primero incrementó su saldo en S/ 13,2 millones, equivalente al 24,3%, hasta alcanzar S/ 67,7 millones. El segundo aumentó sus colocaciones en S/ 9,4 millones, un crecimiento de 17,7%, hasta llegar a S/ 62,3 millones.
Como resultado, ambos productos elevaron su participación conjunta en la cartera de 50% al cierre de 2025 a 57% en junio de 2026.
En contraste, las colocaciones de Microcrédito disminuyeron 1,4%, mientras que Impulso se contrajo 4,4%. La cartera Agrícola registró una reducción de 40,9%, en línea con el proceso de salida de ese negocio. También disminuyeron Consumo, con una contracción de 37,7%, y Otros, con una caída de 79,2%.
Considerando conjuntamente Microcrédito e Impulso, asociados a la línea Urbano, el saldo se mantuvo relativamente estable, en alrededor de S/ 90 millones. Este comportamiento responde al objetivo de preservar una cartera rentable mediante menores montos por operación, controles en la admisión, disciplina de cobranza y límites al crecimiento por cliente.
La evolución muestra que el aumento de las colocaciones no responde a una expansión uniforme de todos los negocios, sino a una recomposición hacia productos que la financiera considera más rentables. Sin embargo, la mayor concentración también incrementa la importancia de vigilar los resultados de Olla de Oro y Casas Comerciales, especialmente por los riesgos asociados a las garantías, los mecanismos de recuperación y la maduración de los créditos.
La participación de microfinanzas disminuye mientras crecen los negocios especializados
La transformación del modelo de Qapaq también se observa en la evolución de su cartera durante los últimos años.
La participación de microfinanzas disminuyó de 67% en 2021 a 46% en 2025, mientras que Olla de Oro elevó su peso de 4% a 25% en ese periodo. Casas Comerciales siguió una trayectoria similar, al pasar de representar 1% de la cartera a alcanzar el 25%.
Esta recomposición responde a una estrategia corporativa para el periodo 2026-2028 que prioriza la rentabilidad, la eficiencia operativa y la calidad del portafolio. La financiera busca mantener una oferta multiproducto, pero con una mayor especialización en segmentos seleccionados.
Entre los objetivos establecidos figuran mejorar la productividad de las agencias y los canales, avanzar en la digitalización de procesos, optimizar la estructura de fondeo mediante captaciones más atomizadas y diversificadas, y evaluar fuentes de financiamiento internacional.
Asimismo, la entidad contempla mantener la contribución de su mesa de cambios, bajo controles de riesgo operacional, y continuar evaluando nuevos nichos de negocio que contribuyan a preservar la rentabilidad en el mediano plazo.
La estrategia también ha supuesto cerrar o reconvertir agencias que operaban con productos menos rentables y desarrollar oficinas de menor tamaño, especializadas en los negocios prioritarios.
A junio de 2026, Financiera Qapaq contaba con 31 agencias, además de su oficina principal, lo que totalizaba una red de 32 oficinas.
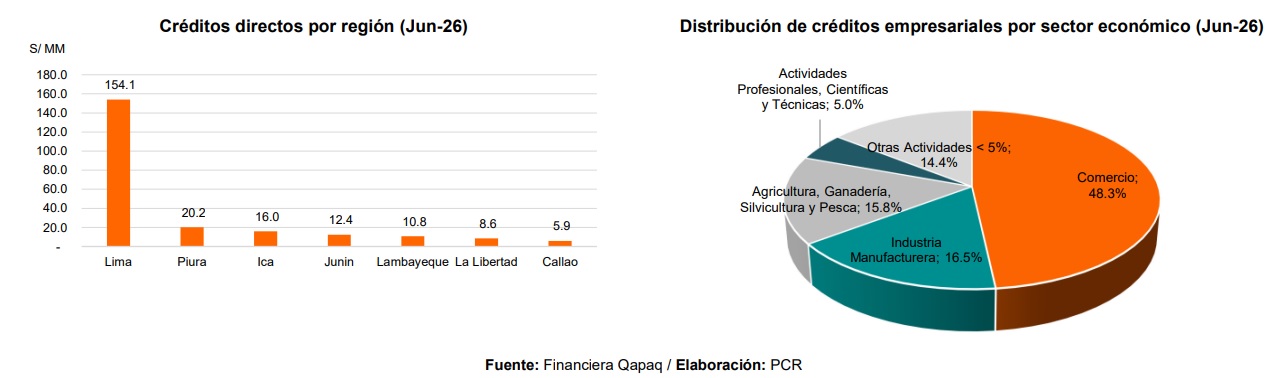
Lima concentra el 67,6% de las colocaciones
La transformación comercial de Qapaq también se refleja en la distribución geográfica de sus créditos, que presentan una elevada concentración en Lima.
A junio de 2026, la capital concentraba el 67,6% de la cartera, equivalente a S/ 154,1 millones. A continuación se ubicaban Piura, con S/ 20,2 millones y una participación de 8,9%; Ica, con S/ 16 millones y 7%; Junín, con S/ 12,4 millones y 5,4%; Lambayeque, con S/ 10,8 millones y 4,7%; La Libertad, con S/ 8,6 millones y 3,8%; y Callao, con S/ 5,9 millones y 2,6%.
Esta distribución es consistente con la transformación del modelo comercial de la financiera, que ha reducido su anterior concentración en determinadas zonas del sur y en actividades agrícolas, al tiempo que ha reforzado su presencia en Lima y el norte del país para desarrollar principalmente Olla de Oro y Casas Comerciales.
La concentración geográfica representa un aspecto relevante para el seguimiento de los riesgos, pues una parte importante de las colocaciones depende del comportamiento económico y crediticio de los clientes de Lima. A la vez, el desarrollo de los productos especializados en distintas plazas deberá acompañarse de mecanismos adecuados de evaluación, seguimiento y recuperación.
Comercio representa el 48,3% de los créditos empresariales
Dentro de los créditos destinados a actividades empresariales, el sector Comercio concentra la mayor participación, con 48,3% del total.
Le siguen Industria Manufacturera, con 16,5%; Agricultura, Ganadería, Silvicultura y Pesca, con 15,8%; y Actividades Profesionales, Científicas y Técnicas, con 5%. El 14,4% restante corresponde a otras actividades cuya participación individual es inferior al 5%.
Esta composición muestra la importancia del comercio dentro de la cartera empresarial de Qapaq, en línea con el perfil de los clientes de micro y pequeñas empresas atendidos por la entidad.
PCR precisa que el 15,8% correspondiente a las actividades agropecuarias no equivale a la participación del producto Agrícola de la financiera. Se trata de una clasificación de la actividad económica de los deudores dentro de la cartera empresarial, por lo que puede incluir operaciones otorgadas mediante otros productos crediticios.
Esta distinción es relevante para evaluar la exposición efectiva al riesgo agrícola, dado que la clasificación por actividad económica no coincide necesariamente con la distribución de los préstamos por producto comercial.
Cartera de consumo gana participación en la clasificación regulatoria
La recomposición también se observa en la clasificación de los créditos por segmento regulatorio de la SBS.
A junio de 2026, los créditos clasificados como consumo alcanzaron S/ 169 millones, frente a S/ 145,4 millones en diciembre de 2025, un incremento de 16,2%. Su participación en el portafolio pasó de 67,7% a 74,1%.
En contraste, la cartera empresarial disminuyó de S/ 69,4 millones a S/ 59,1 millones, una contracción de 14,9%. Su participación descendió de 32,3% a 25,9%.
El aumento del peso del segmento consumo responde principalmente al crecimiento de Olla de Oro y Casas Comerciales, productos que actualmente constituyen los principales ejes de expansión de la financiera.
Esta clasificación debe distinguirse de la composición comercial por productos: que un crédito esté registrado regulatoriamente como consumo no significa que corresponda necesariamente al consumo tradicional que Qapaq viene reduciendo. La evolución refleja, sobre todo, la expansión de sus negocios especializados.
Morosidad baja a 6,2%, pero la cartera ajustada por castigos sigue siendo elevada
Los indicadores de calidad de cartera mostraron una evolución favorable durante el primer semestre de 2026.
La morosidad disminuyó de 7,5% en diciembre de 2025 a 6,2% en junio de 2026, mientras que la cartera de alto riesgo (CAR) contable se redujo de 8,9% a 7,1%. Esta última comprende los créditos atrasados, refinanciados y reestructurados.
Asimismo, la CAR ajustada por castigos descendió de 20,8% a 17,8%, reflejando una mejora incluso cuando se considera el efecto de los créditos que fueron retirados del balance mediante castigos.
Sin embargo, la diferencia entre la cartera de alto riesgo contable y la ajustada por castigos evidencia que el deterioro acumulado sigue siendo relevante. Por ello, la reducción de la morosidad corriente no elimina la necesidad de evaluar las pérdidas históricas y la capacidad de recuperación de los créditos.
Los castigos acumulados de los últimos doce meses alcanzaron S/ 29,7 millones a junio de 2026, por debajo de los S/ 32,1 millones registrados a diciembre de 2025.
Por tipo de crédito, los castigos se concentraron en consumo, con S/ 14,2 millones; pequeña empresa, con S/ 8,6 millones; y microempresa, con S/ 6,9 millones.
La evolución de estos indicadores respalda la evaluación favorable de PCR, aunque la sostenibilidad de la mejora dependerá de que la financiera continúe reduciendo la cartera deteriorada y mantenga bajo control los nuevos créditos.
Olla de Oro mejora su mora, mientras Casas Comerciales registra un incremento
El comportamiento de la calidad crediticia fue diferenciado entre los principales productos de Qapaq.
Olla de Oro registró una reducción de su morosidad mayor a 30 días, de 6,4% en diciembre de 2025 a 4,3% en junio de 2026. La evolución estuvo acompañada por una gestión conservadora de las garantías y controles sobre el valor de las joyas que respaldan los préstamos.
Según la administración, la financiera busca mantener una relación de cobertura cercana al 80% del crédito respecto del valor de mercado del oro. Además, utiliza un precio de valorización aproximadamente 20% inferior a la cotización de mercado, con el propósito de reducir la exposición frente a eventuales fluctuaciones.
No obstante, la cobertura efectiva de las garantías descendió a 74,4% en junio, desde 81,1% en mayo, principalmente por la caída del precio del oro. Ante este escenario, la entidad restringió nuevas colocaciones en operaciones con mayores niveles de descobertura.
Casas Comerciales presentó una evolución menos favorable: su morosidad aumentó de 4,4% a 6,8%, en un contexto de crecimiento de las colocaciones y maduración de las operaciones. Aunque la financiera considera que los indicadores permanecen dentro de los niveles contemplados en su estrategia, la tendencia constituye uno de los principales aspectos que deberán seguirse durante los próximos meses.
La entidad estima una pérdida cercana al 10% para este producto, nivel alineado con una propuesta de actualización de su límite de riesgo que todavía se encontraba pendiente de aprobación por el Comité de Riesgos, según el informe.
Por su parte, Microcrédito e Impulso registraron una morosidad de 9,2% cada uno, por encima de los niveles de diciembre de 2025. Este comportamiento es consistente con el deterioro observado en la cartera Urbano, particularmente en operaciones refinanciadas y reprogramadas.
El producto Agrícola, en tanto, se encuentra en proceso de salida y representa una proporción cada vez menor de las colocaciones.
Las cosechas recientes de Urbano y Casas Comerciales requieren seguimiento
El análisis de cosechas de créditos, que permite evaluar el comportamiento de las operaciones según el periodo en que fueron otorgadas, también muestra diferencias entre los principales negocios.
En Urbano, que agrupa Microcrédito e Impulso, las cosechas recientes presentan un mayor deterioro, asociado a cambios en la segmentación y a mayores autonomías de excepción para otorgar créditos de menor monto.
Sin embargo, la pérdida proyectada se mantiene por debajo del apetito de riesgo de 9% y del límite de 9,5% establecidos para el producto.
En Olla de Oro, las cosechas correspondientes a 2026 se mantienen dentro de lo esperado. La pérdida estimada, después de considerar la recuperación mediante las garantías, permanece por debajo del apetito de riesgo de 7% y del límite de 8%.
Casas Comerciales, por su parte, registra un deterioro mayor respecto de las cosechas de 2025. La estimación de pérdida cercana al 10% hace especialmente relevante el seguimiento del comportamiento de pago de las operaciones más recientes y la evaluación de los límites de riesgo del producto.
Estas diferencias muestran que la expansión de los negocios especializados debe analizarse no solo por el aumento de las colocaciones y su contribución a los ingresos, sino también por las pérdidas que podrían generar a medida que los créditos acumulen antigüedad.
Microempresa mantiene los mayores niveles de deterioro
La calidad de cartera también varía de manera importante según el segmento de crédito.
En pequeña empresa, la morosidad pasó de 10,4% en diciembre de 2025 a 10,6% en junio de 2026. No obstante, la CAR ajustada por castigos disminuyó de 31,2% a 29,2%.
En microempresa, la morosidad mejoró de 15,8% a 14,3%, mientras que la CAR ajustada se redujo ligeramente de 37,2% a 36,9%. Pese a estos avances, este segmento continúa presentando los mayores niveles de deterioro del portafolio.
En contraste, el segmento consumo mostró la evolución más favorable. Su morosidad descendió de 5,2% a 4,2% y la CAR ajustada disminuyó de 13,9% a 12%.
En conjunto, los datos muestran una mejora más marcada en los créditos de consumo, mientras que las carteras vinculadas a microempresa y pequeña empresa continúan concentrando los mayores niveles de deterioro cuando se consideran los castigos acumulados.
La evolución es relevante para Qapaq, debido a que su estrategia busca mantener una cartera Urbano rentable, sin impulsar una expansión que comprometa la calidad de los activos.
Disminuye la mora en los tramos de mayor antigüedad
Durante el primer semestre de 2026 también se observaron reducciones en los indicadores de morosidad según los días de incumplimiento.
La cartera con más de 30 días de atraso disminuyó a 7,8% en junio de 2026. La morosidad superior a 60 días se redujo de 6,5% a 5,6%; la de más de 90 días pasó de 5,7% a 4,4%; y la correspondiente a créditos con más de 120 días de atraso bajó de 4,5% a 3,4%.
La mejora fue más pronunciada en los tramos de mayor antigüedad de incumplimiento, lo que refleja una reducción de la proporción de créditos que permanecen en las etapas más deterioradas de la cartera.
Este comportamiento complementa la disminución de la morosidad general y de la CAR ajustada por castigos. Sin embargo, su sostenibilidad dependerá de que las nuevas cosechas mantengan un desempeño adecuado y de que la recuperación de los créditos deteriorados continúe avanzando.
Mayor requerimiento de capital por riesgo de crédito
A junio de 2026, el requerimiento de patrimonio efectivo por riesgo de crédito ascendió aproximadamente a S/ 28,8 millones, frente a S/ 25,7 millones en diciembre de 2025.
En el mismo periodo, la cartera directa creció 6,1%, mientras que la relación entre el requerimiento de capital por riesgo de crédito y las colocaciones aumentó de 11,9% a 12,6%, alcanzando su mayor nivel dentro del periodo analizado.
Este comportamiento es consistente con la recomposición del portafolio hacia productos como Olla de Oro y Casas Comerciales, que la financiera desarrolla en busca de mayores márgenes, pero que requieren controles específicos sobre el riesgo asumido.
El escenario base del IASC contempla mayores deterioros en ambos productos, de acuerdo con el análisis de PCR. Frente a ello, la administración mantiene como objetivo maximizar la rentabilidad ajustada por riesgo, en lugar de priorizar el crecimiento del saldo de créditos.
Por tanto, la evolución del requerimiento de capital constituye un indicador importante para evaluar cuánto respaldo patrimonial demanda el crecimiento de los negocios especializados y si los mayores márgenes compensan adecuadamente los riesgos adicionales.
Provisiones alcanzan S/ 27,4 millones y mejoran las coberturas
El stock de provisiones de Financiera Qapaq ascendió a S/ 27,4 millones a junio de 2026, por encima de los S/ 26,5 millones registrados al cierre de 2025.
Al mismo tiempo, la cartera atrasada disminuyó de S/ 16 millones a S/ 14,2 millones, mientras que los créditos refinanciados y reestructurados se redujeron de S/ 3,1 millones a S/ 2 millones.
Esta combinación permitió elevar la cobertura de la cartera atrasada de 165,1% a 193,1%, mientras que la cobertura de la cartera de alto riesgo aumentó de 138,1% a 169,5%.
El stock de provisiones incluye aproximadamente S/ 7,8 millones de provisiones voluntarias, que constituyen un respaldo adicional frente a posibles pérdidas crediticias. Durante el primer semestre, la entidad constituyó S/ 2,5 millones en provisiones voluntarias.
Las mayores coberturas fortalecen la capacidad de absorción de pérdidas y representan uno de los factores favorables considerados por PCR. No obstante, su efectividad deberá evaluarse en función del comportamiento futuro de la cartera, particularmente de los productos que concentran el crecimiento.
La exposición al Fenómeno El Niño disminuye con la salida del negocio agrícola
La exposición de Financiera Qapaq al riesgo asociado al Fenómeno El Niño está vinculada principalmente con la cartera agrícola, segmento históricamente sensible a eventos climáticos adversos.
La administración ha señalado que el financiamiento agrícola requiere un alto grado de especialización y presenta riesgos asociados a las condiciones climáticas. Por esta razón, la financiera decidió reducir progresivamente su participación en dicho negocio.
Como resultado, la cartera Agrícola disminuyó de S/ 8,3 millones en diciembre de 2025 a S/ 4,9 millones en junio de 2026, equivalente aproximadamente al 2,1% de la cartera directa.
Esta reducción ha disminuido la exposición directa de Qapaq frente a eventuales pérdidas vinculadas a fenómenos climáticos. Sin embargo, la entidad todavía debe gestionar la recuperación ordenada de las operaciones existentes.
Como parte de su plan de salida, desde julio de 2026 dejó de colocar nuevos créditos agrícolas en la agencia San Vicente, en Cañete, y reforzó las estrategias de recuperación de la cartera residual.
En consecuencia, el riesgo asociado al Fenómeno El Niño tiene una incidencia menor sobre la estrategia futura de la financiera, aunque la evolución de los créditos pendientes de recuperación continuará siendo relevante.
Vea Tambien:
Más leídas
Últimas Noticias

Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Prymera eleva su crédito promedio a S/ 15.500, aún por debajo de las cajas municipales
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Huancayo aumentó sus castigos a S/ 199.1 millones en los últimos 12 meses
Finanzas
12 Oct, 2026 / 7:00 am
PCR eleva a positiva la perspectiva de Financiera Qapaq en plena transformación de su cartera

Economía
12 Oct, 2026 / 7:00 am
Indicadores adelantados de la economía crecen, pero pierden impulso en el tercer trimestre
Microfinanzas
11 Oct, 2026 / 7:00 am
SBS autoriza ingreso de BID Invest como accionista de Caja Cusco

Finanzas
10 Oct, 2026 / 8:29 am
SBS refuerza la protección de afiliados en la licitación del seguro previsional
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Prymera eleva su crédito promedio a S/ 15.500, aún por debajo de las cajas municipales
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Huancayo aumentó sus castigos a S/ 199.1 millones en los últimos 12 meses
Finanzas
12 Oct, 2026 / 7:00 am
PCR eleva a positiva la perspectiva de Financiera Qapaq en plena transformación de su cartera
Economía
12 Oct, 2026 / 7:00 am
Indicadores adelantados de la economía crecen, pero pierden impulso en el tercer trimestre
Microfinanzas
11 Oct, 2026 / 7:00 am
SBS autoriza ingreso de BID Invest como accionista de Caja Cusco
Finanzas
10 Oct, 2026 / 8:29 am
SBS refuerza la protección de afiliados en la licitación del seguro previsional
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.