Caja Huancayo aumentó sus castigos a S/ 199.1 millones en los últimos 12 meses
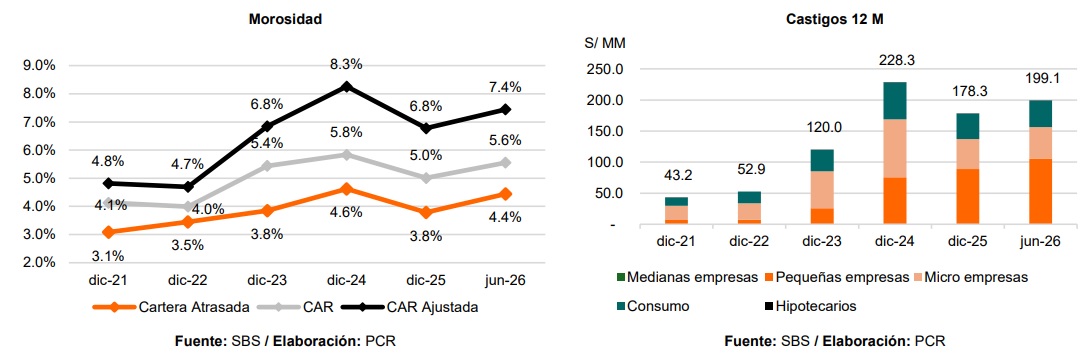
La morosidad subió de 3.79% a 4.44% durante el primer semestre de 2026, mientras la cartera de alto riesgo ajustada por castigos aumentó de 6.8% a 7.4%.

12 octubre, 2026 / 7:00 am
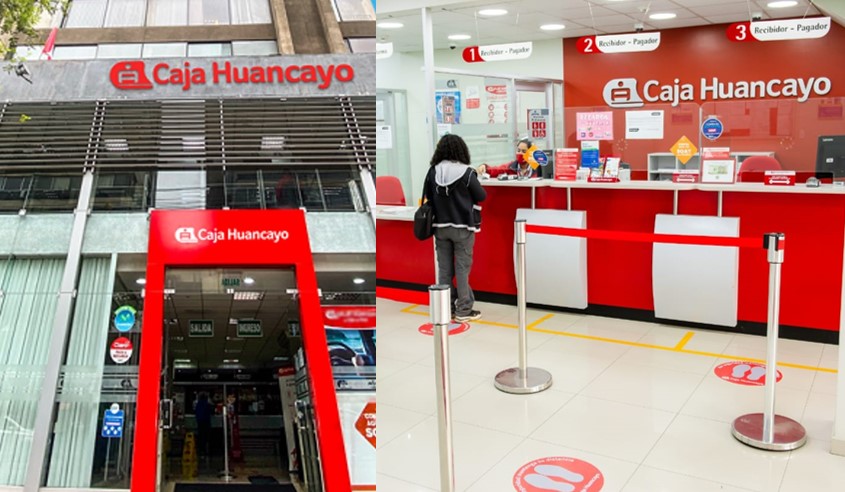
Caja Huancayo registró colocaciones brutas por S/9,755.1 millones al cierre de junio de 2026, lo que representó un incremento de 3.9% respecto a diciembre de 2025, cuando alcanzaron S/9,392.8 millones. En la comparación interanual, el crecimiento fue de 9.8%, de acuerdo con el informe de Pacific Credit Rating (PCR).
La cartera mantiene una marcada orientación hacia el financiamiento de pequeñas y microempresas, aunque la pequeña empresa concentra la mayor proporción de los créditos. A junio de 2026, este segmento representó el 64.7% de las colocaciones, por encima del 63.8% registrado al cierre de 2025. Le siguió el segmento de consumo, con una participación de 19.8%, ligeramente inferior al 20% de diciembre pasado, mientras que los créditos a microempresas representaron el 10.8%, frente al 11.1% anterior.
La estructura de la cartera también conserva características de banca minorista. Según el último dato disponible, correspondiente a mayo de 2026, el crédito promedio se situó en aproximadamente S/14,300, ligeramente por encima de los S/14,100 registrados en diciembre de 2025. Este nivel refleja la atención de un número amplio de operaciones de monto relativamente reducido.
Por su parte, los créditos indirectos ascendieron a S/59 millones a junio de 2026, por debajo de los S/60 millones de diciembre de 2025. En conjunto, la evolución de las colocaciones muestra que la entidad continuó ampliando su cartera durante el primer semestre, en un contexto en el que la calidad crediticia y la gestión del riesgo cobran especial relevancia.
Lima y Junín concentran el 52% de los créditos
La distribución geográfica de la cartera muestra una concentración importante en Lima y Junín, que representan el 27% y el 25% de los créditos directos, respectivamente. En conjunto, ambas regiones reúnen alrededor del 52% del portafolio de Caja Huancayo, mientras que el 48% restante se distribuye entre las demás regiones del país, cada una con una participación individual que no supera el 8%.
La presencia territorial de la entidad se ha ampliado. A junio de 2026, Caja Huancayo contaba con 258 oficinas a nivel nacional, frente a las 253 registradas en diciembre de 2025. Su red cubre los 24 departamentos del país y la Provincia Constitucional del Callao.
Lima concentra el mayor número de oficinas, con 80, seguida de Junín, con 42; Cusco, con 12; y Huánuco, con 10. En las demás regiones, la entidad mantiene menos de diez oficinas por localidad.
Para PCR, la presencia nacional contribuye a diversificar parcialmente la exposición ante eventos económicos, sociales o climáticos que puedan afectar determinadas zonas. Sin embargo, la concentración de más de la mitad de las colocaciones en Lima y Junín hace necesario mantener una vigilancia particular sobre la evolución económica y el comportamiento de pago de los clientes de ambas plazas.
Estrategia prioriza rentabilidad y control del riesgo
La estrategia de Caja Huancayo continúa orientada a fortalecer la rentabilidad mediante un crecimiento sostenible, una adecuada gestión de riesgos y la generación de utilidades que puedan reinvertirse para reforzar su patrimonio. En esa línea, la expansión de las operaciones se desarrolla gradualmente, buscando que el crecimiento de las colocaciones esté acompañado por una capacidad patrimonial suficiente y una generación de resultados consistente.
La entidad también mantiene el objetivo de ampliar el acceso al financiamiento para clientes con menor participación en el sistema financiero. Para ello, utiliza productos de menor monto y alta rotación, entre ellos el crédito grupal y el segmento denominado “micro-micro”, dirigido a unidades económicas de menor tamaño.
No obstante, las experiencias de deterioro de cartera observadas en periodos anteriores han llevado a reforzar el énfasis en la evaluación de los solicitantes, el seguimiento de los préstamos, la recuperación de los créditos y la contención de la morosidad. La estrategia busca privilegiar la rentabilidad ajustada por riesgo antes que acelerar las colocaciones sin considerar la capacidad de pago de los clientes.
Este enfoque adquiere relevancia ante el aumento de los indicadores de mora durante el primer semestre de 2026. Aunque la calidad de la cartera mostró una evolución favorable frente a junio del año anterior, los resultados respecto al cierre de diciembre de 2025 evidencian mayores dificultades de pago en determinados segmentos.
Políticas crediticias incorporan evaluación diferenciada
Las políticas de crédito de Caja Huancayo se basan en una segmentación de clientes en las categorías Diamante, Oro, Plata y Bronce. Este sistema permite establecer criterios diferenciados para la aprobación de los préstamos y la fijación de tasas de interés, de acuerdo con el perfil de riesgo de cada cliente.
La evaluación considera parámetros de apetito de riesgo, límites y umbrales operativos, así como controles destinados a fortalecer la admisión, la gestión de precios y los procesos de recuperación. Desde 2023, la entidad viene reforzando sus procedimientos de originación, seguimiento y cobranza, bajo la supervisión del Comité de Riesgos y con una coordinación continua entre la Gerencia de Riesgos, las áreas comerciales y las unidades de recuperaciones.
Entre las herramientas utilizadas se encuentra la RCC Data, junto con visitas de evaluación antes y después del desembolso y umbrales específicos para determinados productos, incluidos los créditos hipotecarios.
Asimismo, el sistema de incentivos comerciales contempla tanto el crecimiento de las colocaciones como la calidad de la cartera. Los mecanismos incorporan indicadores vinculados a la normalidad de los créditos, ajustes en la tasa activa promedio de desembolso (TAPD) y esquemas diferenciados según el número de operaciones. Con ello, la entidad busca que los objetivos comerciales se mantengan alineados con el comportamiento de pago y el nivel de riesgo asumido.
En el ámbito de las cobranzas, la caja aplica un programa integral de optimización de la mora que incluye reprogramaciones, refinanciamientos, castigos y venta de cartera judicial. También cuenta con un equipo especializado para hacer seguimiento a los créditos reprogramados.
El monitoreo se realiza mediante comités periódicos, reportes automatizados y alertas dirigidas a la red comercial. A ello se suma el seguimiento diferenciado por regiones, la evaluación del desempeño de los asesores y la administración de provisiones voluntarias para atender posibles riesgos adicionales.
Morosidad aumentó a 4.44% desde diciembre
La calidad de la cartera presentó un deterioro durante el primer semestre de 2026. A junio, la cartera atrasada de Caja Huancayo ascendió a S/433.5 millones, frente a los S/355.5 millones registrados en diciembre de 2025. Como resultado, el ratio de morosidad pasó de 3.79% a 4.44%.
La cartera de alto riesgo (CAR), que incluye los créditos atrasados, refinanciados y reestructurados, se situó en 5.56%, por encima del 5% de diciembre. Por su parte, la cartera pesada alcanzó el 6.25%, frente al 6% registrado al cierre del año pasado.
Según PCR, el deterioro estuvo asociado principalmente a los segmentos de pequeña empresa y microempresa. Los saldos vencidos de los créditos a pequeñas empresas aumentaron 49.2% respecto a diciembre de 2025, mientras que los correspondientes a microempresas crecieron 39.8%.
Pese al incremento semestral, los indicadores de morosidad, CAR y cartera pesada se mantuvieron por debajo de los niveles registrados en junio de 2025. Esta comparación refleja una evolución interanual más favorable, aunque el aumento observado desde diciembre constituye un aspecto que la entidad deberá seguir monitoreando.
Los créditos con más de 120 días de atraso ganan participación
El análisis por antigüedad de la mora muestra que el mayor deterioro se concentró en los créditos con atrasos más prolongados. La cartera con más de 120 días de incumplimiento pasó de representar el 2.7% en diciembre de 2025 a 3.3% en junio de 2026.
En cambio, los créditos con atrasos de entre 30 y 60 días representaron el 0.7%; los de entre 60 y 90 días, el 0.5%; y aquellos con atrasos de entre 90 y 120 días, el 0.3%. Estos tramos se mantuvieron relativamente estables respecto al cierre del año anterior.
La evolución indica que el incremento de la morosidad durante el semestre estuvo acompañado, principalmente, por una mayor participación de créditos con atrasos superiores a 120 días. Este comportamiento es relevante para el seguimiento de la cartera, debido a que los incumplimientos prolongados pueden exigir mayores esfuerzos de recuperación y provisiones.
Castigos aumentaron a S/199.1 millones
Los castigos acumulados de los últimos doce meses ascendieron a S/199.1 millones a junio de 2026, frente a los S/178.3 millones registrados a diciembre de 2025.
La mayor parte correspondió a créditos de pequeña empresa, con S/105.8 millones. Le siguieron los préstamos a microempresas, con S/50.5 millones, y los créditos de consumo, con S/42.7 millones.
Al incorporar los castigos al cálculo de la cartera de alto riesgo ajustada —junto con la cartera atrasada, refinanciada y reestructurada—, el indicador se ubicó en 7.4% a junio de 2026, superior al 6.8% de diciembre de 2025.
La diferencia entre este indicador y la CAR contable, que se situó en 5.56%, evidencia que el deterioro acumulado es mayor al que refleja la cartera de alto riesgo registrada en los estados financieros. Por ello, PCR considera que la CAR ajustada constituye una referencia importante para evaluar la evolución de la calidad crediticia en los próximos periodos.
Provisiones crecieron 22.3% y mejoró la cobertura de la CAR
Frente a los mayores niveles de cartera atrasada y de riesgo, Caja Huancayo incrementó sus provisiones para créditos. A junio de 2026, estas ascendieron a S/653.3 millones, frente a los S/534.2 millones de diciembre de 2025, lo que representó un crecimiento de 22.3% durante el semestre.
El incremento permitió mantener la cobertura de la cartera atrasada en 150.7%, prácticamente estable respecto al 150.3% registrado al cierre de 2025. En tanto, la cobertura de la cartera de alto riesgo mejoró de 113.6% a 120.5%.
Estos indicadores muestran que las provisiones cubren el saldo total de la cartera atrasada y superan el monto de la cartera de alto riesgo. Sin embargo, ambas coberturas permanecieron por debajo de los niveles registrados por el sistema de cajas municipales a junio de 2026, de 161.1% para la cartera atrasada y 123.7% para la CAR.
De esta manera, aunque Caja Huancayo reforzó sus reservas para afrontar posibles pérdidas crediticias, la comparación con el sistema evidencia que todavía existe espacio para mejorar sus niveles de cobertura, especialmente si persiste el deterioro en los segmentos de mayor exposición.
Cosechas de 2026 muestran mayor frecuencia de incumplimientos, pero mora por saldo estable
El análisis de cosechas, que permite evaluar el comportamiento de los créditos según el periodo en que fueron otorgados, muestra un desempeño relativamente estable de la cartera originada recientemente.
A los seis meses de maduración, las cosechas de 2026 registraron un ratio de default de 3.08%, superior al 2.66% observado en 2025 y equivalente al registrado en 2024.
Sin embargo, el ratio de mora medido por saldo se situó en 1.26%, prácticamente sin variación frente al 1.27% de 2025. Además, se mantuvo por debajo de los niveles de 2024 y 2023, cuando alcanzó 1.57% y 1.86%, respectivamente.
La diferencia entre ambos indicadores sugiere que, aunque una mayor proporción de operaciones presenta atrasos, estos no se han traducido en un aumento equivalente de los saldos afectados. No obstante, PCR señala que será necesario continuar observando las cosechas de 2026 a medida que acumulen más meses de maduración, para determinar si el comportamiento inicial se mantiene.
Exposición a programas estatales representa menos del 5% de las colocaciones
La exposición de Caja Huancayo vinculada a programas promovidos o financiados por el Estado mantiene una participación reducida dentro de su cartera.
A junio de 2026, los créditos otorgados en garantía asociados a estos programas ascendieron a S/470.2 millones, equivalentes aproximadamente al 4.8% de las colocaciones brutas. Esta exposición se concentra principalmente en Fondo Mivivienda e Impulso MYPERÚ.
Por su parte, las garantías otorgadas por el Gobierno ascendieron a S/177.5 millones, alrededor del 1.8% de las colocaciones.
PCR precisa que estas exposiciones corresponden principalmente a créditos concedidos a clientes privados bajo programas estatales y no a préstamos directos al sector público. Por tanto, su evaluación se relaciona con el financiamiento otorgado a los beneficiarios de estos programas y con las garantías asociadas a las operaciones.
Vea Tambien:
Más leídas
Últimas Noticias

Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Prymera eleva su crédito promedio a S/ 15.500, aún por debajo de las cajas municipales
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Huancayo aumentó sus castigos a S/ 199.1 millones en los últimos 12 meses
Finanzas
12 Oct, 2026 / 7:00 am
PCR eleva a positiva la perspectiva de Financiera Qapaq en plena transformación de su cartera

Economía
12 Oct, 2026 / 7:00 am
Indicadores adelantados de la economía crecen, pero pierden impulso en el tercer trimestre
Microfinanzas
11 Oct, 2026 / 7:00 am
SBS autoriza ingreso de BID Invest como accionista de Caja Cusco

Finanzas
10 Oct, 2026 / 8:29 am
SBS refuerza la protección de afiliados en la licitación del seguro previsional
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Prymera eleva su crédito promedio a S/ 15.500, aún por debajo de las cajas municipales
Microfinanzas
12 Oct, 2026 / 7:00 am
Caja Huancayo aumentó sus castigos a S/ 199.1 millones en los últimos 12 meses
Finanzas
12 Oct, 2026 / 7:00 am
PCR eleva a positiva la perspectiva de Financiera Qapaq en plena transformación de su cartera
Economía
12 Oct, 2026 / 7:00 am
Indicadores adelantados de la economía crecen, pero pierden impulso en el tercer trimestre
Microfinanzas
11 Oct, 2026 / 7:00 am
SBS autoriza ingreso de BID Invest como accionista de Caja Cusco
Finanzas
10 Oct, 2026 / 8:29 am
SBS refuerza la protección de afiliados en la licitación del seguro previsional
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.