SBS disuelve la COOPAC Central Sindical Lima por incumplir entrega de estados financieros
La cooperativa de Nivel 2 no presentó información financiera de los trimestres comprendidos entre septiembre de 2025 y junio de 2026, pese a los requerimientos del organismo supervisor.

7 octubre, 2026 / 8:40 am
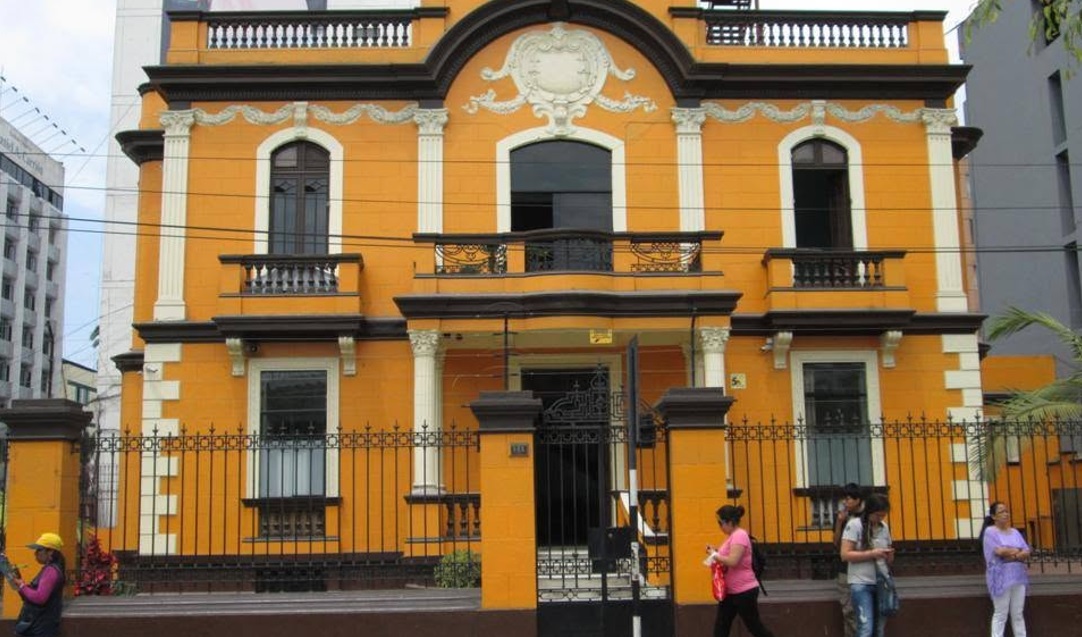
La Superintendencia de Banca, Seguros y AFP (SBS) declaró la disolución de la Cooperativa de Ahorro y Crédito Central Sindical Lima Ltda., al determinar que la entidad se encontraba incursa en la causal de inactividad prevista en la normativa aplicable a las cooperativas de ahorro y crédito no autorizadas a captar recursos del público (COOPAC).
La decisión fue adoptada mediante la Resolución SBS Nº 02447-2026, publicada el 5 de octubre de 2026, en aplicación de las facultades de supervisión otorgadas a la SBS por la Ley Nº 30822, que modificó la Ley General del Sistema Financiero para establecer el marco de regulación y supervisión de las COOPAC.
La resolución precisa que la causal de inactividad no se refiere únicamente a que una cooperativa deje de realizar operaciones, sino que puede configurarse cuando incumple determinadas obligaciones de información financiera establecidas por la SBS. En el caso de las COOPAC de Nivel 2, como Central Sindical Lima, la normativa considera inactividad cuando no remiten sus estados financieros durante dos periodos consecutivos dentro de un año o cuatro periodos alternados dentro de dos años.
Central Sindical estaba registrada como COOPAC de Nivel 2
La Cooperativa de Ahorro y Crédito Central Sindical Lima Ltda. tiene domicilio en Lima y se encuentra inscrita en la Partida Registral Nº 03024641 del Registro de Personas Jurídicas de la Oficina Registral de Lima.
La entidad solicitó su inscripción en el Registro Nacional de Cooperativas de Ahorro y Crédito No Autorizadas a Captar Recursos del Público y de las Centrales, solicitud que fue aceptada por la SBS mediante el Oficio Nº 5212-2019-SBS, del 7 de febrero de 2019. En esa oportunidad se le asignó el Registro Nº 0080-REG.COOPAC-SBS.
De acuerdo con el nivel de activos que declaró en ese momento, la SBS le asignó el Nivel 2 dentro del Esquema Modular, por lo que quedó habilitada para realizar las operaciones correspondientes a dicho nivel, de acuerdo con las disposiciones de la Ley COOPAC y su reglamento.
Esta clasificación tenía además una consecuencia específica en materia de información financiera: la cooperativa debía presentar sus estados financieros con periodicidad trimestral, de acuerdo con el Manual de Contabilidad para las COOPAC.
SBS detectó deficiencias en la información financiera
El proceso que culminó con la disolución se produjo después de que la SBS identificara deficiencias en la información financiera reportada por la cooperativa.
Mediante el Oficio Nº 38134-2026-SBS, notificado el 18 de junio de 2026, la Superintendencia comunicó a la COOPAC Central Sindical las deficiencias identificadas en la información financiera correspondiente a junio de 2025 y en los periodos posteriores, y le otorgó un plazo de 15 días hábiles para que remitiera la información corregida.
A solicitud de la propia cooperativa, este plazo fue ampliado hasta el 24 de julio de 2026.
Dentro de ese plazo, la COOPAC presentó únicamente sus estados financieros preliminares ajustados correspondientes a junio de 2025, incluyendo el Estado de Situación Financiera, Estado de Resultados y Balance de Comprobación.
Sin embargo, la revisión realizada por la SBS determinó que todavía quedaba pendiente implementar un ajuste por S/ 32,5 millones. Este ajuste debía ser reconocido en los estados financieros de la cooperativa a partir de septiembre de 2025, conforme a la instrucción comunicada posteriormente por la Superintendencia.
La cooperativa corrigió junio de 2025, pero dejó de presentar los siguientes periodos
El 11 de agosto de 2026, la Cooperativa remitió a través del Sistema de Envío de Información del Portal COOPAC sus estados financieros corregidos al 30 de junio de 2025.
Estos documentos también fueron presentados ante la Mesa de Partes Virtual de la SBS y fueron suscritos por tres de sus directivos.
No obstante, el problema principal no quedó solucionado. La cooperativa no remitió la información financiera correspondiente a septiembre de 2025 en adelante.
Ante esta situación, la SBS volvió a requerir formalmente la información pendiente. Mediante el Oficio Nº 53704-2026-SBS, notificado el 2 de septiembre de 2026, otorgó a la COOPAC Central Sindical un plazo de diez días útiles para presentar los estados financieros correspondientes a los periodos trimestrales comprendidos entre septiembre de 2025 y junio de 2026.
El plazo venció el 16 de septiembre de 2026 sin que la cooperativa presentara respuesta ni cumpliera con el requerimiento de la Superintendencia.
Incumplimiento de varios periodos trimestrales
La secuencia descrita por la SBS evidencia que el incumplimiento no se limitó a un periodo aislado.
La cooperativa tenía pendiente la presentación de información financiera correspondiente a varios trimestres consecutivos, desde septiembre de 2025 hasta junio de 2026. Al tratarse de una COOPAC de Nivel 2, estaba obligada a remitir sus estados financieros trimestralmente.
Precisamente, la normativa establece que la falta de remisión de estados financieros durante dos periodos consecutivos dentro de un año configura la causal de inactividad para este tipo de cooperativas.
La resolución señala que, en virtud de los hechos descritos, la COOPAC Central Sindical se encontraba incursa en la causal de inactividad prevista en la Ley General.
La decisión de la SBS se sustenta en el subnumeral 5-A.6 del numeral 5-A de la Vigésimo Cuarta Disposición Final y Complementaria de la Ley General, que establece que cuando una COOPAC presenta inactividad, la Superintendencia declara de oficio su disolución.
A su vez, el Reglamento de Registro de COOPAC establece que una cooperativa debe ser excluida del Registro COOPAC cuando se produce su disolución por las causales contempladas en la legislación y en los reglamentos emitidos por la SBS.
La misma regulación precisa cómo se configura la causal de inactividad en función del cumplimiento de las obligaciones de remisión de estados financieros.
Por ello, el incumplimiento de Central Sindical Lima no fue considerado simplemente como una deficiencia administrativa subsanable, sino como una situación que, al alcanzar los supuestos establecidos en la normativa, habilitó a la SBS para declarar de oficio la disolución de la cooperativa.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
7 Oct, 2026 / 8:40 am
SBS disuelve la COOPAC Central Sindical Lima por incumplir entrega de estados financieros

Finanzas
7 Oct, 2026 / 8:09 am
SBS eleva capital mínimo exigido a entidades financieras para el último trimestre de 2026

Empresa
7 Oct, 2026 / 7:50 am
MEF endurece requisitos para ser director de FONAFE y empresas estatales
Finanzas
7 Oct, 2026 / 7:16 am
Cofide coloca S/ 120 millones en deuda de corto plazo con demanda por S/ 248.5 millones

Comercio exterior
6 Oct, 2026 / 9:03 am
Indecopi impone derechos antidumping de hasta 45.2% a inodoros ‘one piece’ de China

Microfinanzas
6 Oct, 2026 / 8:51 am
Caja Huancayo podrá emitir Certificados de Depósito Negociables por hasta S/ 250 millones
Finanzas personales
6 Oct, 2026 / 8:50 am
Solo el 22% de peruanos alcanza un nivel alto de capacidades financieras
Agenda
5 Oct, 2026 / 10:23 pm
El dólar digital ya viaja en segundos: ¿Está listo el Perú?
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
7 Oct, 2026 / 8:40 am
SBS disuelve la COOPAC Central Sindical Lima por incumplir entrega de estados financieros
Finanzas
7 Oct, 2026 / 8:09 am
SBS eleva capital mínimo exigido a entidades financieras para el último trimestre de 2026
Empresa
7 Oct, 2026 / 7:50 am
MEF endurece requisitos para ser director de FONAFE y empresas estatales
Finanzas
7 Oct, 2026 / 7:16 am
Cofide coloca S/ 120 millones en deuda de corto plazo con demanda por S/ 248.5 millones
Comercio exterior
6 Oct, 2026 / 9:03 am
Indecopi impone derechos antidumping de hasta 45.2% a inodoros ‘one piece’ de China
Microfinanzas
6 Oct, 2026 / 8:51 am
Caja Huancayo podrá emitir Certificados de Depósito Negociables por hasta S/ 250 millones
Finanzas personales
6 Oct, 2026 / 8:50 am
Solo el 22% de peruanos alcanza un nivel alto de capacidades financieras
Agenda
5 Oct, 2026 / 10:23 pm
El dólar digital ya viaja en segundos: ¿Está listo el Perú?
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.