Cómo evitar el incremento patrimonial no justificado y cumplir con la Sunat
En las fiscalizaciones realizadas por Sunat, solo el 22% de los contribuyentes logró sustentar completamente sus ingresos no declarados, reflejando la complejidad de cumplir con los estándares legales.

5 enero, 2025 / 6:03 pm
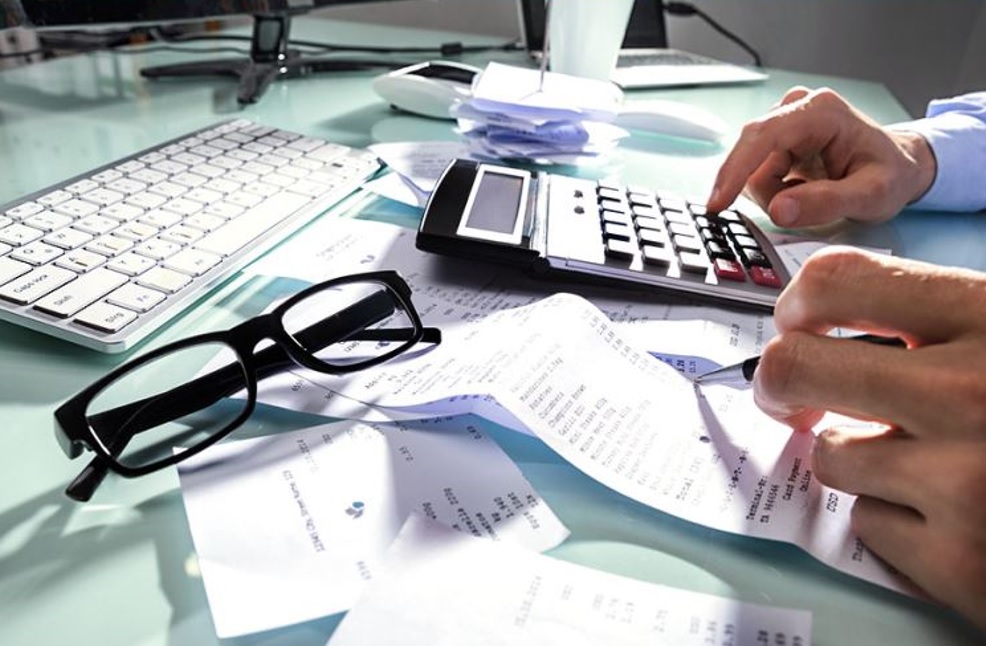
El Incremento Patrimonial No Justificado (IPNJ) es una figura tributaria que identifica el aumento en el valor del patrimonio de una persona cuando no puede acreditarse la fuente que lo originó. Este concepto se vincula directamente con el riesgo de ingresos no declarados, lo que hace que la Superintendencia Nacional de Administración Tributaria (SUNAT) mantenga un monitoreo constante de estos casos para asegurar el cumplimiento de las obligaciones tributarias.
En este reporte, elaborado por Silvia Caller Canahuiri y Luis Pacheco Cutti, funcionarios de la Superintendencia Nacional Adjunta de Tributos Internos de la SUNAT, y publicado en el Boletín Especializado de SUNAT, se aborda detalladamente cómo se detecta y fiscaliza el IPNJ, además de brindar recomendaciones prácticas para evitar esta inconsistencia tributaria.

¿Qué es el IPNJ y cómo se determina?
El IPNJ se presenta cuando un contribuyente no puede justificar el incremento en su patrimonio, lo que podría revelar ingresos no declarados. Según el artículo 52 de la Ley del Impuesto a la Renta (LIR), este incremento no justificado se presume como renta neta no declarada.
La norma establece que el IPNJ se determina considerando diversos factores, entre ellos:
– Signos exteriores de riqueza
– Variaciones patrimoniales
– Adquisición y transferencia de bienes
– Consumos e inversiones
– Depósitos en cuentas bancarias nacionales o extranjeras
– Gastos realizados durante el ejercicio fiscal
Estas manifestaciones son evaluadas por la SUNAT mediante información interna y convenios de intercambio de datos con otras instituciones y países, permitiendo identificar posibles desbalances patrimoniales.

Los depósitos en cuentas bancarias que correspondan a operaciones entre terceros no son considerados ingresos para efectos del IPNJ, siempre que estén debidamente sustentados. Por ello, es esencial que los contribuyentes declaren esta información oportunamente ante la SUNAT.
La carga de la prueba en el IPNJ
La responsabilidad de justificar el origen del incremento patrimonial recae en el contribuyente. Según la LIR, este debe presentar documentos probatorios suficientes, como escrituras públicas, contratos legalizados o cualquier documento de fecha cierta que sustente operaciones específicas, incluyendo donaciones o préstamos.
Un dato relevante es que, en acciones de fiscalización realizadas entre enero de 2023 y septiembre de 2024, solo el 22% de los contribuyentes logró sustentar completamente su IPNJ, lo que evidencia la dificultad de cumplir con los estándares exigidos por la ley.
Ingresos que no justifican el incremento patrimonial
No todos los ingresos pueden justificar un IPNJ. Entre los casos más comunes que no cumplen con este requisito están:
– Donaciones sin escritura pública o documento fehaciente
– Utilidades provenientes de actividades ilícitas
– Moneda extranjera cuyo origen no esté sustentado
– Saldos en cuentas bancarias que no hayan sido retirados

Documentos clave para sustentar el IPNJ
Para justificar incrementos patrimoniales, especialmente en casos de donaciones o liberalidades, los documentos válidos incluyen:
1. Escrituras públicas
2. Documentos de fecha cierta
3. Pruebas fehacientes de las donaciones o liberalidades recibidas, según las normas correspondientes
Recomendaciones para evitar inconsistencias
Para evitar problemas relacionados con el IPNJ, los contribuyentes deben tomar en cuenta las siguientes recomendaciones:
1. Contrastar sus ingresos declarados con los movimientos bancarios.
2. Asegurar que la declaración incluya la totalidad de sus ingresos.
3. Registrar a su nombre únicamente los bienes que les pertenezcan.
4. Identificarse con su DNI o RUC solo en operaciones en las que estén directamente involucrados.
Con estos lineamientos, es posible cumplir con las obligaciones tributarias y evitar problemas con la administración fiscal, finaliza el informe de los funcionarios.
Vea Tambien:



Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.