Cajas municipales casi duplican sus utilidades y ganan S/ 1,124 millones a setiembre
Las ganancias crecieron 93,1% frente al mismo periodo de 2025, impulsadas por menores provisiones, mayores márgenes financieros y una mejor eficiencia. Huancayo, Arequipa, Piura y Cusco concentraron el 86% del resultado del sistema. Conozca la radiografía financiera de las cajas municipales.

1 noviembre, 2026 / 11:00 am
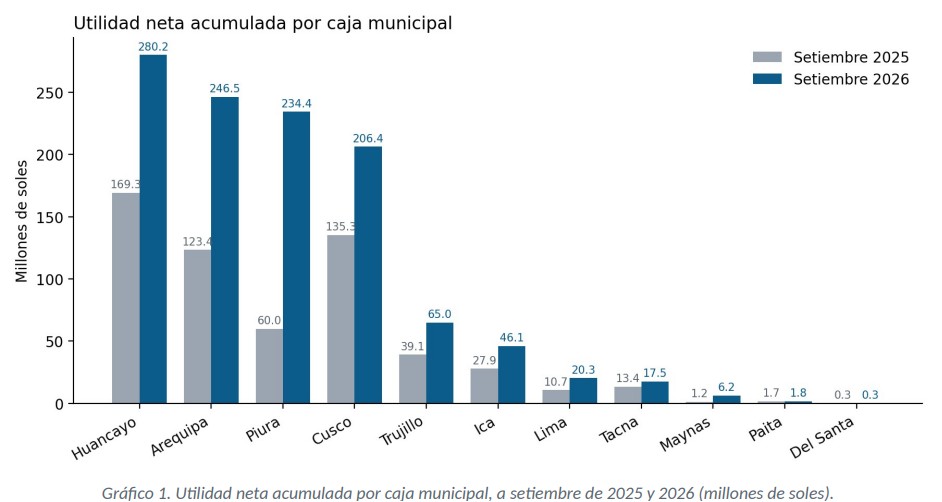
Las cajas municipales cerraron los primeros nueve meses de 2026 con una utilidad neta conjunta de S/ 1,124.5 millones, frente a los S/ 582.2 millones que reportaron a setiembre de 2025. El salto es de S/ 542.3 millones, equivalente a un crecimiento de 93.1%, y confirma un año de rentabilidad excepcional frente al anterior. Las diez cajas municipales de ahorro y crédito (CMAC) sumaron S/ 1,104.2 millones, 93.2% más que los S/ 571.5 millones del año previo, mientras que la Caja Metropolitana de Lima pasó de S/ 10.7 millones a S/ 20.3 millones, un avance de 90.1%, según información de la SBS.
La mejora no fue pareja, pero sí generalizada: las once entidades cerraron con ganancias en ambos periodos y ninguna reportó pérdidas. Lo que cambió fue el reparto del pastel. Huancayo, con S/ 280.2 millones, se mantiene como la caja más rentable y aporta el 24.9% de la utilidad del sistema. Le siguen Arequipa, con S/ 246.5 millones (21.9%), Piura, con S/ 234.4 millones (20.8%), y Cusco, con S/ 206.4 millones (18.4%). Estas cuatro entidades concentran el 86.0% de las utilidades del sistema y explican el 88.4% del incremento total respecto de 2025, lo que habla tanto de su músculo como de la concentración del negocio.
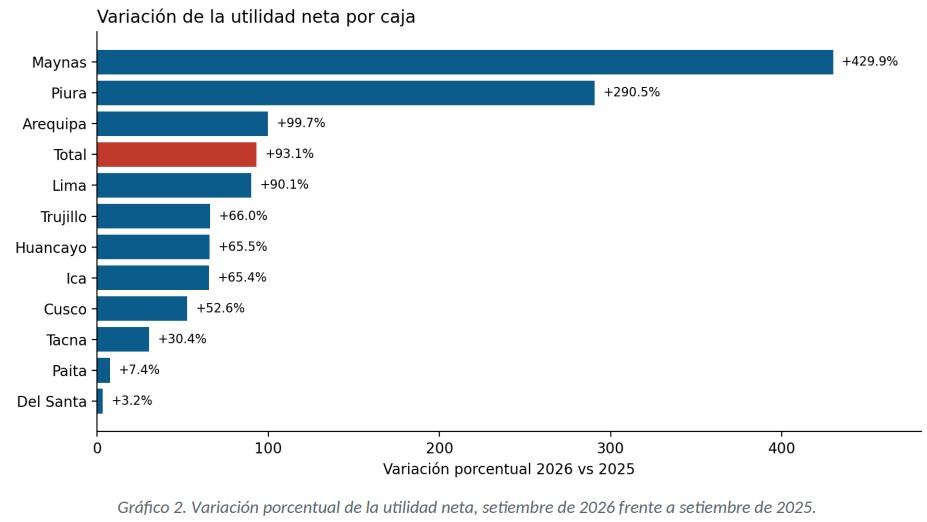
El movimiento más llamativo del ranking lo protagoniza Piura, que pasó de S/ 60.0 millones a S/ 234.4 millones, casi cuatro veces su nivel anterior (290.5% de crecimiento), y escaló del cuarto al tercer lugar al superar a Cusco. Arequipa, por su parte, casi duplicó su utilidad (99.7% más) y subió del tercer al segundo puesto. Cusco, que fue la segunda caja más rentable en 2025, creció un sólido 52.6%, pero cedió posiciones porque sus pares crecieron más rápido. Su participación en la utilidad del sistema bajó de 23.2% a 18.4%.
En el extremo opuesto del tamaño, Maynas multiplicó por más de cinco su utilidad, de S/ 1.2 millones a S/ 6.2 millones (429.9% más), aunque desde una base muy pequeña. Paita (apenas 7.4%) y Del Santa (apenas 3.2%) prácticamente se quedaron en el mismo lugar, lo que anticipa una de las conclusiones de este reporte: la ola de mejores resultados no alcanzó por igual a las cajas más pequeñas.
De dónde sale la ganancia: menos provisiones y márgenes más amplios
Para entender el salto hay que seguir el recorrido del estado de resultados. Los ingresos financieros del conjunto de cajas sumaron S/ 6,342.5 millones, 10.7% más que los S/ 5,729.5 millones de setiembre de 2025. El grueso proviene de los créditos directos, cuyos intereses crecieron 10.9%, un ritmo muy cercano al de la cartera bruta, que se expandió 11.0%. Hasta ahí, nada extraordinario: más cartera, más intereses.
La primera sorpresa está en el costo de fondeo. Los gastos financieros apenas subieron 1.1%, de S/ 1,383.6 millones a S/ 1,399.3 millones, pese a que los depósitos del público crecieron 11.0%. Los intereses pagados por obligaciones con el público aumentaron solo 1.7%, lo que sugiere que las cajas están pagando menos por cada sol captado: el gasto acumulado en nueve meses equivalió a 2.88% del saldo de depósitos en 2025 y a 2.63% en 2026. Esa brecha entre ingresos que crecen cerca de 11% y gastos financieros casi planos llevó el margen financiero bruto a S/ 4,943.1 millones, 13.7% por encima de los S/ 4,346.0 millones del año anterior.
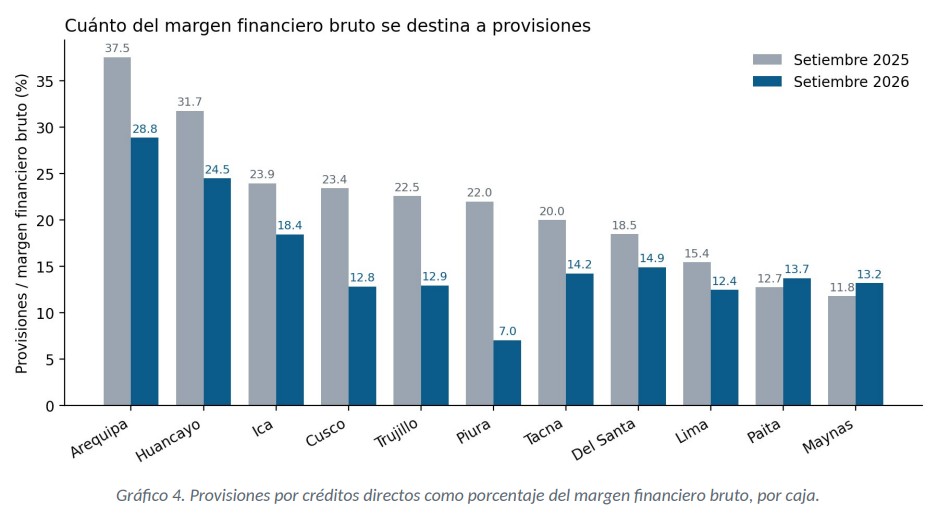
La segunda y más decisiva pieza son las provisiones por créditos directos, el dinero que las cajas apartan para cubrir posibles impagos. Ese gasto bajó de S/ 1,222.8 millones a S/ 932.8 millones, una reducción de 23.7% que liberó S/ 290.0 millones. En términos relativos, las provisiones absorbieron el 28.1% del margen financiero bruto en 2025 y solo el 18.9% en 2026. El resultado es un margen financiero neto de S/ 4,010.4 millones, 28.4% más que los S/ 3,123.2 millones previos. De esa mejora de S/ 887.2 millones, unos S/ 597.2 millones vienen de un mayor margen bruto y alrededor de S/ 290.0 millones de menores provisiones, es decir, aproximadamente un tercio del salto proviene del alivio en provisiones.
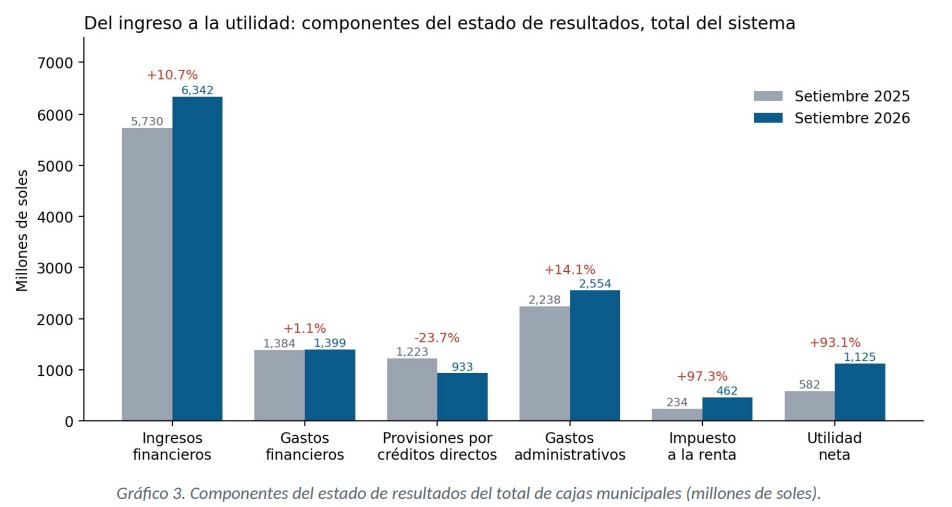
Los gastos administrativos sí subieron, 14.1%, hasta S/ 2,554.4 millones, pero lo hicieron a un ritmo menor que el del margen operacional, de modo que la eficiencia mejoró. Medido como gastos administrativos sobre margen operacional, el indicador pasó de 67.6% a 59.6%: cada sol de margen requiere ahora menos gasto de oficina, personal y servicios para generarse. El margen operacional neto se disparó 61.7%, de S/ 1,071.4 millones a S/ 1,732.9 millones.
Con ese colchón, el resultado antes del impuesto a la renta casi se duplicó: de S/ 816.2 millones a S/ 1,586.2 millones (94.4% más). El fisco captó su parte. El impuesto a la renta pasó de S/ 233.9 millones a S/ 461.7 millones (97.3% más), con una tasa efectiva que se movió de 28.7% a 29.1% del resultado antes de impuestos. Lo que queda después de impuestos es la utilidad neta de S/ 1,124.5 millones.
El balance: créditos y depósitos crecen a doble dígito y el patrimonio se fortalece
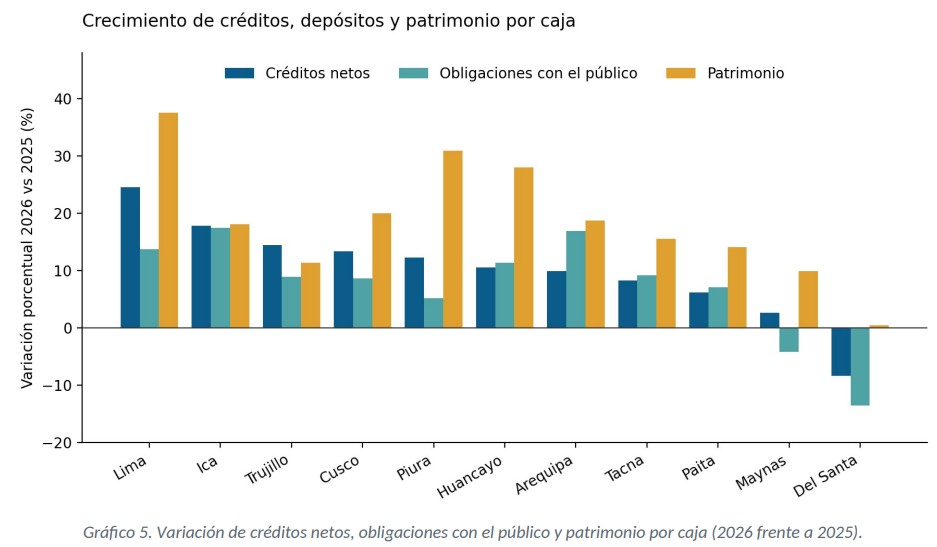
El activo total de las cajas municipales subió de S/ 47,440.7 millones a S/ 50,733.6 millones, un avance de 6.9%. La cifra se queda corta frente al dinamismo de la actividad crediticia, y la razón está en una sola caja. Los créditos netos de provisiones e ingresos no devengados crecieron 11.8%, hasta S/ 39,033.9 millones; la cartera bruta, 11.0%, hasta S/ 42,564.8 millones; y las obligaciones con el público, que es el principal fondeo de las cajas, 11.0%, hasta S/ 37,411.9 millones.
La explicación del menor crecimiento del activo es Piura, cuyo activo total cayó 11.7%, de S/ 9,110.9 millones a S/ 8,047.9 millones, aun cuando sus créditos netos crecieron 12.3%. Los balances muestran que el rubro de otros pasivos de esa caja se redujo de S/ 1,642.1 millones a S/ 82.7 millones, una baja de más de S/ 1,500 millones que arrastró el total del balance. Los balances no detallan a qué corresponde ese movimiento, por lo que conviene tomarlo como un cambio contable o de estructura del balance más que como una contracción de la actividad. Si se excluye a Piura, el activo del resto de cajas habría crecido 11.4%, un ritmo mucho más cercano al de los créditos y los depósitos.
El patrimonio es la gran estrella del balance. Pasó de S/ 5,220.1 millones a S/ 6,366.4 millones, un incremento de 22.0%, o S/ 1,146.3 millones adicionales. Casi la mitad de ese aumento (542.3 de 1,146.3 millones) equivale al mayor resultado del ejercicio, y el resto corresponde a mayores reservas y capital, incluido el aporte adicional de Piura, cuyo capital adicional pasó de S/ 20.1 millones a S/ 98.6 millones. Como resultado, el patrimonio representa ahora el 12.5% del activo, frente al 11.0% de hace un año, una señal de mayor capacidad para absorber pérdidas y sostener el crecimiento de la cartera.
Otras dos cifras redondean el cuadro. El disponible, es decir, la liquidez inmediata de las cajas, subió 13.9%, hasta S/ 6,255.9 millones. Y los adeudos y obligaciones financieras, que son los préstamos que las cajas toman de otras instituciones, bajaron 7.0%, de S/ 4,241.5 millones a S/ 3,946.5 millones. Es decir, el crecimiento de la cartera se financió más con depósitos del público que con deuda de terceros.
Calidad de cartera: la mora cede y la cobertura mejora
Un factor que ayuda a entender por qué las provisiones pudieron bajar es la mejor calidad de la cartera. La cartera atrasada, que agrupa los créditos vencidos y en cobranza judicial, disminuyó 6.1%, de S/ 2,264.9 millones a S/ 2,126.4 millones, mientras que la cartera bruta crecía 11.0%. La tasa de morosidad, medida como cartera atrasada sobre cartera bruta, bajó de 5.9% a 5.0%. Si se suman los créditos refinanciados y reestructurados, que cayeron 15.5%, la mora ampliada pasó de 7.8% a 6.4%.
Las provisiones acumuladas en el balance, que cubren la cartera en problemas, pasaron de S/ 3,321.7 millones a S/ 3,456.5 millones. Como la cartera atrasada se redujo mientras las provisiones acumuladas aún crecieron 4.1%, la cobertura subió de 146.7% a 162.6% de la cartera atrasada. Dicho de otro modo, el sistema tiene hoy más colchón por cada sol en mora que hace un año, lo que matiza la idea de que la ganancia se haya construido simplemente provisionando menos.
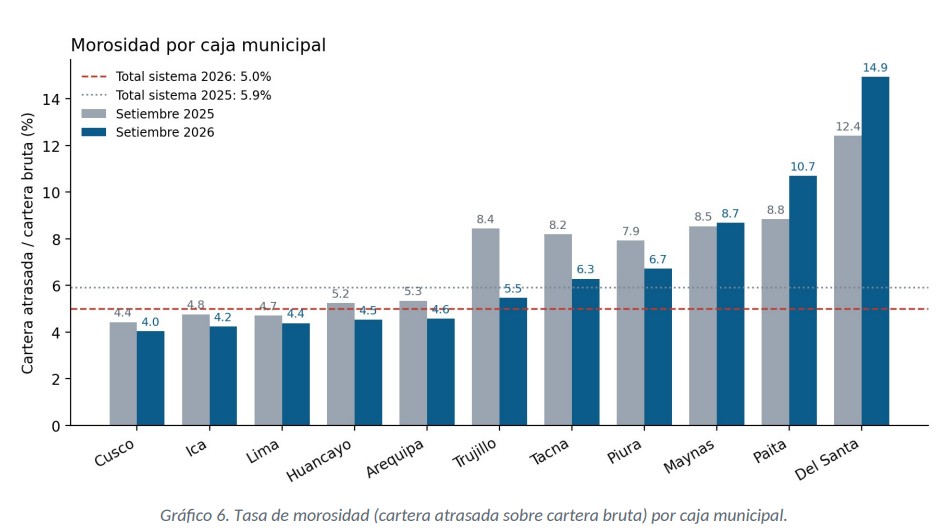
Por caja, las mejoras más notables están en Trujillo, cuya mora bajó de 8.4% a 5.5% con una cartera atrasada 28.2% menor; en Tacna, de 8.2% a 6.3%; y en Piura, de 7.9% a 6.7%. Cusco (4.0%), Ica (4.2%) y la caja de Lima (4.4%) exhiben las morosidades más bajas. En sentido contrario, Del Santa deterioró su indicador de 12.4% a 14.9%, el más alto del sistema; Paita pasó de 8.8% a 10.7% y Maynas se mantuvo prácticamente igual, de 8.5% a 8.7%.
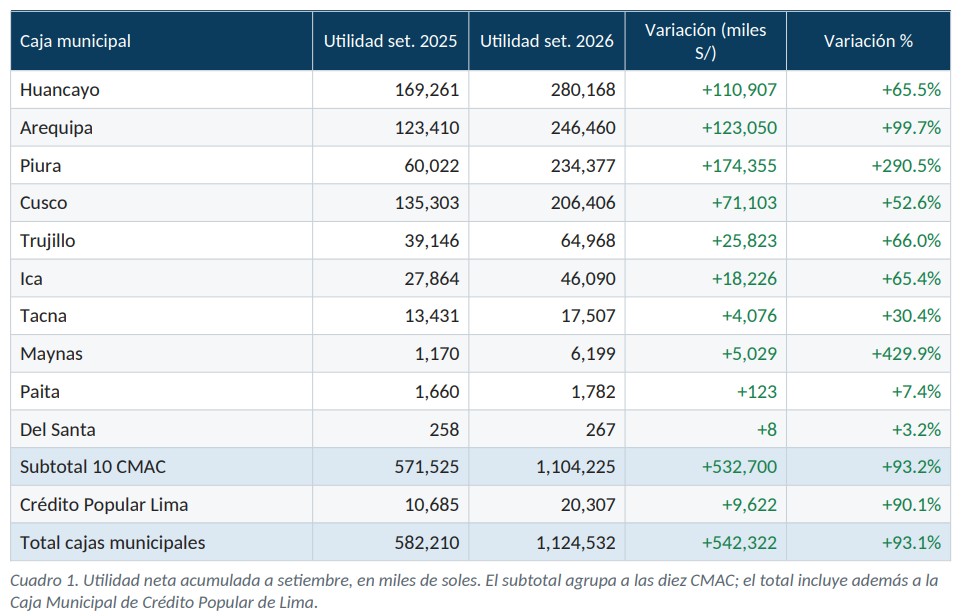
Cuadro resumen: utilidades por caja y del total del sistema
El siguiente cuadro reúne las utilidades netas acumuladas a setiembre de cada año para todas las cajas, ordenadas de mayor a menor utilidad en 2026, junto con la variación absoluta y porcentual. Las cifras están expresadas en miles de soles.
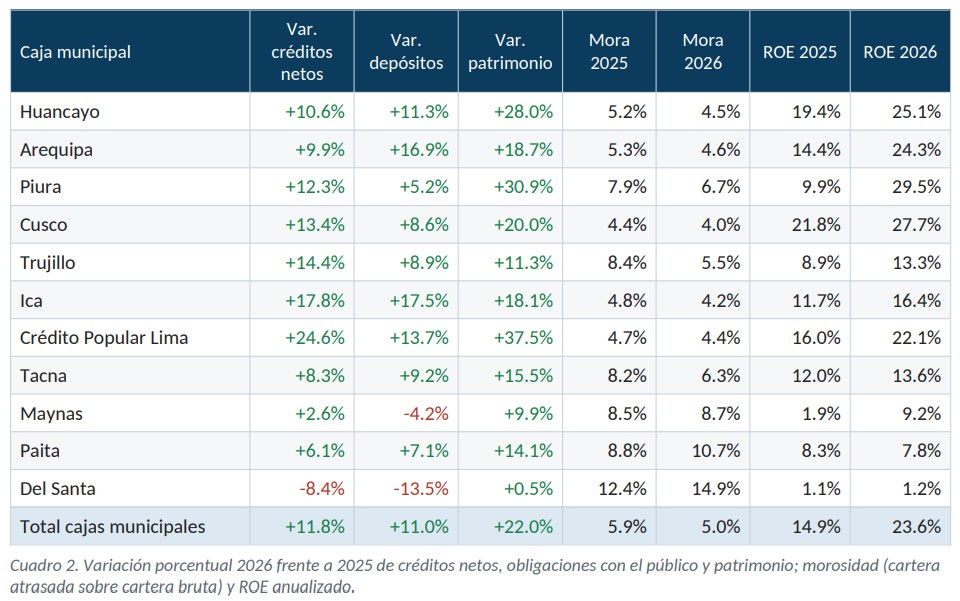
Para completar la lectura, el segundo cuadro compara los principales indicadores de balance y rentabilidad por caja. El ROE anualizado se calcula como la utilidad de nueve meses, proyectada a doce meses de forma simple, sobre el patrimonio al cierre de setiembre; es una aproximación útil para comparar, no una cifra oficial.
Análisis por caja
A continuación, un repaso entidad por entidad, ordenado por la utilidad obtenida en 2026.
CMAC Huancayo: la más rentable, con el mejor indicador de eficiencia
Huancayo ganó S/ 280.2 millones, 65.5% más que los S/ 169.3 millones de 2025, y conserva el primer lugar del sistema. Su ventaja no está solo en el volumen: con una relación de gastos administrativos a margen operacional de 55.2% (era 64.6%), es la caja más eficiente de todas. Sus créditos netos crecieron 10.6% y sus depósitos 11.3%, en línea con el sistema, mientras que redujo sus adeudos en 16.3%. Su mora bajó de 5.2% a 4.5% y su patrimonio, de S/ 1,488.8 millones, es el mayor del sistema tras crecer 28.0%. El ROE anualizado se ubica en 25.1%. Un punto a vigilar: sus provisiones aún consumen el 24.5% del margen financiero bruto, una de las cargas más altas, aunque menor al 31.7% de 2025. Su participación en la utilidad total bajó de 29.1% a 24.9% porque otras cajas crecieron más.
CMAC Arequipa: la utilidad se duplica, con provisiones todavía elevadas
Arequipa pasó de S/ 123.4 millones a S/ 246.5 millones, un avance de 99.7%, el segundo mayor entre las cuatro grandes. Es la caja con mayor activo (S/ 13,651.9 millones) y destaca por la captación: sus obligaciones con el público crecieron 16.9%, por encima de los créditos netos (9.9%), con lo cual su disponible subió 35.0%. Sus provisiones bajaron 13.9%, de S/ 408.1 millones a S/ 351.4 millones, pero siguen siendo las más altas del sistema tanto en monto como en peso sobre el margen bruto (28.8%). La eficiencia mejoró de 69.2% a 58.6% y la mora bajó de 5.3% a 4.6%. El ROE anualizado subió de 14.4% a 24.3%. Caja Arequipa registra temporalmente en otros activos y otros pasivos el bloque patrimonial que adquirió de la Financiera Credinka, mientras se completa su migración a las cuentas definitivas, lo que puede afectar la comparación de algunos rubros.
CMAC Piura: la mayor recuperación del sistema
Piura fue la gran protagonista del periodo. Su utilidad saltó de S/ 60.0 millones a S/ 234.4 millones (290.5% más), un incremento absoluto de S/ 174.4 millones que por sí solo explica cerca de un tercio de la mejora de todo el sistema. La clave fueron las provisiones, que se desplomaron 64.0%, de S/ 163.5 millones a S/ 58.8 millones: pasaron de consumir el 22.0% del margen financiero bruto a solo el 7.0%. A ello se sumó una mejor eficiencia, de 66.1% a 56.9%, y una mora que bajó de 7.9% a 6.7%, aunque todavía supera el promedio del sistema. Su ROE anualizado de 29.5% y su ROA de 3.9% son los más altos de las cajas. En el balance, sus créditos crecieron 12.3% pero sus depósitos solo 5.2%; redujo sus adeudos en 53.5%, emitió obligaciones subordinadas por S/ 205.4 millones (no tenía en 2025) y reforzó su capital adicional. Su patrimonio creció 30.9%, hasta S/ 1,059.0 millones. Como se explicó, la caída de su activo total se debe a la reducción de otros pasivos.
CMAC Cusco: crece con solidez, pero cede posiciones
Cusco ganó S/ 206.4 millones, 52.6% más que los S/ 135.3 millones de 2025. Es una de las cajas más sanas del sistema: su mora de 4.0% (era 4.4%) es la más baja, y su ROE anualizado llega a 27.7%. Sus provisiones bajaron 37.4%, de S/ 155.5 millones a S/ 97.3 millones, y su margen financiero neto subió 30.2%. Sin embargo, sus gastos administrativos crecieron 18.8%, el mayor ritmo entre las cuatro grandes, lo que limitó la traducción de ese margen en utilidad. Los créditos netos crecieron 13.4% y los depósitos 8.6%, es decir, colocó más rápido de lo que captó. Su patrimonio avanzó 20.0%.
CMAC Trujillo: gran limpieza de cartera
Trujillo elevó su utilidad 66.0%, de S/ 39.1 millones a S/ 65.0 millones. Es la caja que más limpió su cartera: la mora cayó de 8.4% a 5.5% y la cartera atrasada se redujo 28.2%, lo que permitió bajar las provisiones 34.1%. Sus créditos netos crecieron 14.4%, por encima del sistema, y sus depósitos 8.9%; la diferencia la cubrió con mayores adeudos, que subieron 43.1%. Su principal tarea pendiente es el costo: los gastos administrativos subieron 22.9%, un aumento que solo superó Ica, y su ROE anualizado, de 13.3%, sigue por debajo del promedio del sistema (23.6%).
CMAC Ica: la que más crece en tamaño
Ica ganó S/ 46.1 millones, 65.4% más que los S/ 27.9 millones del año previo. Es la caja con mayor expansión del balance entre todas: su activo creció 18.2%, sus créditos netos 17.8% y sus depósitos 17.5%. Ese ritmo tuvo un costo. Sus gastos financieros subieron 17.0%, el mayor aumento del sistema, y sus gastos administrativos 25.0%. Aun así, la mora bajó de 4.8% a 4.2%, y el ROE anualizado subió de 11.7% a 16.4%. Su eficiencia (71.6%) sigue entre las menos favorables, aunque mejoró desde 74.9%.
CMAC Tacna: avance moderado
Tacna registró una utilidad de S/ 17.5 millones, 30.4% más que los S/ 13.4 millones de 2025, un avance menor al del sistema. Su resultado antes de impuestos creció más, 47.8%, pero la tasa efectiva del impuesto a la renta pasó de 20.1% a 29.5% y recortó parte de esa mejora. Las provisiones bajaron 21.8% y la mora cayó de 8.2% a 6.3%. El crecimiento del balance fue moderado: créditos netos 8.3%, depósitos 9.2% y patrimonio 15.5%. Su ROE anualizado es de 13.6%.
Caja Metropolitana de Lima: la que más coloca
La caja limeña casi duplicó sus ganancias, de S/ 10.7 millones a S/ 20.3 millones (90.1% más), con la expansión crediticia más rápida de todo el conjunto: sus créditos netos crecieron 24.6%, hasta S/ 595.6 millones. Sus depósitos aumentaron 13.7% y su patrimonio 37.5%, el mayor crecimiento patrimonial entre todas las entidades. Mantuvo estables sus provisiones (0.1% de variación), mejoró su eficiencia de 69.2% a 65.8% y redujo la mora de 4.7% a 4.4%, aunque su cartera atrasada subió 15.9% en términos absolutos. Su ROE anualizado alcanza 22.1%. Los gastos administrativos crecieron 22.4%, reflejo del esfuerzo de expansión.
CMAC Maynas: gran salto, pero desde una base mínima
Maynas pasó de ganar S/ 1.2 millones a S/ 6.2 millones, una multiplicación por más de cinco. A diferencia de otras cajas, aquí el motor fue el control de costos: los gastos administrativos bajaron 9.2%, de S/ 47.6 millones a S/ 43.2 millones, y los gastos financieros 17.5%, con lo que el margen operacional neto más que se duplicó (124.4% más). Su eficiencia mejoró de 87.2% a 73.4%. Hay señales menos alentadoras: las provisiones subieron 23.1%, la mora se mantuvo en 8.7%, los depósitos cayeron 4.2% y el activo total prácticamente no varió. Su ROE anualizado, de 9.2%, sigue por debajo del promedio.
CMAC Paita: el impuesto y la mora frenaron la mejora
Paita apenas elevó su utilidad 7.4%, de S/ 1.7 millones a S/ 1.8 millones. El resultado antes de impuestos sí mejoró 37.0%, pero el impuesto a la renta pasó de S/ 0.2 millones a S/ 0.8 millones: la tasa efectiva subió de 10.3% a 29.7%, y absorbió casi toda la mejora. Además, las provisiones aumentaron 23.3% y la mora escaló de 8.8% a 10.7%, con una cartera atrasada 29.8% mayor. Su ROE anualizado es de 7.8% y su eficiencia (85.5%) es una de las más débiles del sistema. Por el lado positivo, sus créditos crecieron 6.1% y sus depósitos 7.1%.
CMAC Del Santa: la más frágil del sistema
Del Santa es el caso más delicado. Ganó S/ 0.3 millones, 3.2% más que los S/ 0.3 millones de 2025, una variación casi nula en montos. Su balance se achicó: el activo cayó 10.7%, los créditos netos 8.4%, los depósitos 13.5% y los ingresos financieros 6.0%. Su mora subió de 12.4% a 14.9%, la más alta del sistema, y su ROE anualizado es de apenas 1.2%. Los gastos administrativos consumen el 87.6% del margen operacional, el peor indicador de eficiencia del conjunto. Sus reportes no muestran impuesto a la renta en ninguno de los dos periodos, y su patrimonio, de S/ 30.4 millones, casi no cambió.
Puntos de atención hacia adelante
El balance deja una lectura mayoritariamente positiva, pero con matices. El primero es la base de comparación: a setiembre de 2025 las provisiones eran especialmente pesadas, sobre todo en Piura, Cusco y Trujillo, y una parte importante del salto de 2026 proviene de que ese gasto se normalizó. Repetir un crecimiento cercano a 93.1% en 2027 exigiría que el margen bruto y la eficiencia sigan mejorando, porque el alivio de provisiones difícilmente se repita con la misma magnitud.
El segundo es la concentración. Cuatro cajas generan el 86% de la utilidad y las siete restantes (Ica, Trujillo, Tacna, Lima, Maynas, Paita y Del Santa) aportan en conjunto apenas el 14%. Dentro de ese grupo, Paita, Del Santa y Maynas combinan mora elevada y rentabilidad baja, y requieren seguimiento. El tercero es la dependencia del costo de fondeo: los gastos financieros casi planos fueron un factor central y dependen de las condiciones del mercado de depósitos. Y el cuarto, la calidad del crecimiento: Ica y Metropolitana de Lima crecen mucho más rápido que el promedio y deberán demostrar que mantienen sus indicadores de cartera cuando esa expansión madure.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
1 Nov, 2026 / 11:06 am
Caja Los Andes es la primera caja rural en emitir bonos subordinados en Perú
Entrevistas
1 Nov, 2026 / 11:05 am
¿Cómo pueden las startups peruanas atraer inversionistas de Estados Unidos?
Entrevistas
1 Nov, 2026 / 11:03 am
El mercado de pagos digitales en Perú busca nuevas oportunidades de crecimiento
Entrevistas
1 Nov, 2026 / 11:01 am
Las finanzas embebidas abren nuevas oportunidades de negocio para la banca empresarial
Entrevistas
1 Nov, 2026 / 11:00 am
“El Perú necesita convertir el conocimiento en negocios e innovación”
Microfinanzas
1 Nov, 2026 / 11:00 am
Cajas municipales casi duplican sus utilidades y ganan S/ 1,124 millones a setiembre
Entrevistas
1 Nov, 2026 / 10:59 am
Platanitos apuesta por la IA y el marketplace para impulsar su crecimiento
Entrevistas
1 Nov, 2026 / 10:57 am
Campaña de fin de año: ¿cómo pueden financiarse las pequeñas empresas?
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
1 Nov, 2026 / 11:06 am
Caja Los Andes es la primera caja rural en emitir bonos subordinados en Perú
Entrevistas
1 Nov, 2026 / 11:05 am
¿Cómo pueden las startups peruanas atraer inversionistas de Estados Unidos?
Entrevistas
1 Nov, 2026 / 11:03 am
El mercado de pagos digitales en Perú busca nuevas oportunidades de crecimiento
Entrevistas
1 Nov, 2026 / 11:01 am
Las finanzas embebidas abren nuevas oportunidades de negocio para la banca empresarial
Entrevistas
1 Nov, 2026 / 11:00 am
“El Perú necesita convertir el conocimiento en negocios e innovación”
Microfinanzas
1 Nov, 2026 / 11:00 am
Cajas municipales casi duplican sus utilidades y ganan S/ 1,124 millones a setiembre
Entrevistas
1 Nov, 2026 / 10:59 am
Platanitos apuesta por la IA y el marketplace para impulsar su crecimiento
Entrevistas
1 Nov, 2026 / 10:57 am
Campaña de fin de año: ¿cómo pueden financiarse las pequeñas empresas?
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.