Caja Los Andes elevó su utilidad neta en 50.8% a setiembre de 2026
La entidad microfinanciera obtuvo ganancias por S/ 6.05 millones, mientras que su cartera bruta de créditos creció 11.6%, hasta S/ 724.5 millones, y su margen financiero neto avanzó 11.9%.

14 octubre, 2026 / 10:41 am

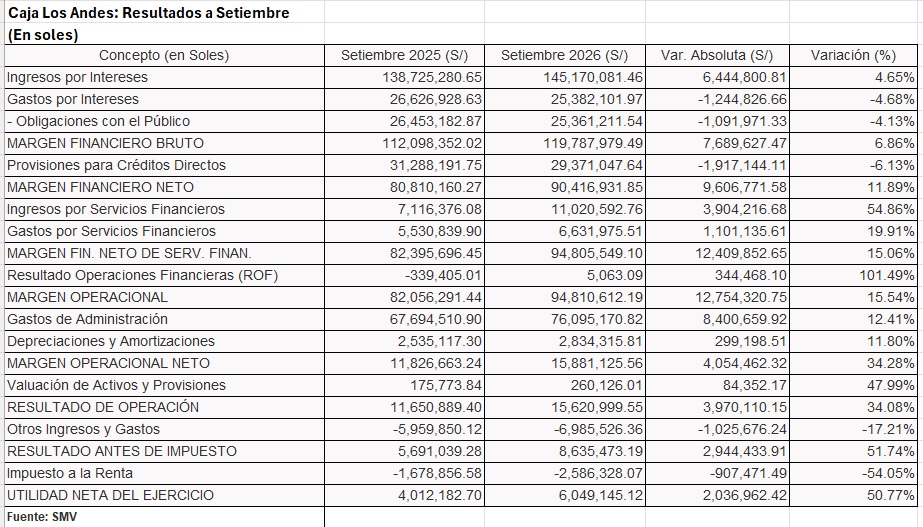
Al cierre de setiembre de 2026, Caja Rural de Ahorro y Crédito Los Andes registró una mejora significativa en sus resultados financieros, con un crecimiento de la utilidad neta de 50.77% respecto al mismo periodo del año anterior. Este desempeño estuvo acompañado por una expansión de las colocaciones, un incremento de los ingresos por servicios financieros y una reducción de los gastos por intereses y las provisiones para créditos directos.
De acuerdo con la información financiera correspondiente a enero-setiembre de 2026, la entidad obtuvo una utilidad neta de S/ 6.05 millones, frente a los S/ 4.01 millones alcanzados en los primeros nueve meses de 2025. En términos absolutos, la ganancia aumentó en S/ 2.04 millones.
La evolución de los resultados se produjo en un contexto de crecimiento del negocio crediticio y de los recursos captados del público. Al mismo tiempo, la institución consiguió elevar su margen financiero neto y su resultado operacional, pese al incremento de los gastos administrativos.
Los ingresos por intereses impulsaron el margen financiero
Entre enero y setiembre de 2026, los ingresos por intereses de Caja Los Andes ascendieron a S/ 145.17 millones, lo que representó un aumento de 4.65% frente a los S/ 138.73 millones registrados en el mismo periodo de 2025. Esto significó ingresos adicionales por S/ 6.44 millones.
El principal componente de estos ingresos fue la cartera de créditos directos, que generó S/ 143.36 millones, frente a los S/ 136.62 millones del año anterior. El incremento fue de S/ 6.75 millones, equivalente a 4.94%, lo que refleja la mayor contribución de las colocaciones al resultado financiero de la entidad.
En contraste, los ingresos por intereses provenientes de los fondos disponibles disminuyeron de S/ 1.88 millones a S/ 1.53 millones, una reducción de 18.57%. Por su parte, los ingresos procedentes de inversiones a vencimiento aumentaron 21.48%, al pasar de S/ 223,223 a S/ 271,163.
Por el lado de los costos financieros, los gastos por intereses se redujeron de S/ 26.63 millones a S/ 25.38 millones, una caída de 4.68%, equivalente a S/ 1.24 millones. Esta disminución contribuyó a mejorar la diferencia entre los ingresos generados por los activos financieros y los costos asociados con la captación de recursos.
Dentro de estos gastos, los intereses correspondientes a las obligaciones con el público bajaron de S/ 26.45 millones a S/ 25.36 millones, una reducción de 4.13%. Asimismo, los gastos por adeudos y obligaciones financieras disminuyeron de S/ 167,664 a S/ 20,890, lo que representó una contracción de 87.54%.
Como resultado del crecimiento de los ingresos por intereses y de la reducción de los gastos financieros, el margen financiero bruto alcanzó los S/ 119.79 millones, superior en 6.86% a los S/ 112.10 millones registrados a setiembre de 2025.
Menores provisiones elevaron el margen financiero neto
Otro factor que contribuyó a la mejora de los resultados fue la reducción del gasto por provisiones para créditos directos. Durante los primeros nueve meses de 2026, Caja Los Andes registró S/ 29.37 millones por este concepto, frente a los S/ 31.29 millones del mismo periodo del año anterior.
La disminución fue de S/ 1.92 millones, equivalente a 6.13%. Este menor gasto permitió que el margen financiero neto aumentara de S/ 80.81 millones a S/ 90.42 millones, una expansión de 11.89%, que en términos absolutos significó S/ 9.61 millones adicionales.
La evolución de este indicador muestra que la mejora del margen no dependió únicamente del crecimiento de los ingresos financieros, sino también de la reducción de los costos de fondeo y del gasto reconocido por provisiones crediticias.
Cabe precisar que la disminución del gasto por provisiones durante el periodo no significa que el saldo de las provisiones acumuladas haya bajado. Por el contrario, el balance de la entidad muestra un incremento de estas reservas, en línea con el crecimiento de la cartera de créditos.
Ingresos por servicios financieros crecieron 54.9%
Los ingresos por servicios financieros constituyeron otro de los componentes relevantes en la evolución de los resultados. A setiembre de 2026, estos ingresos alcanzaron los S/ 11.02 millones, frente a los S/ 7.12 millones registrados en igual periodo de 2025.
El incremento fue de S/ 3.90 millones, equivalente a 54.86%. Este crecimiento contribuyó a compensar el aumento de los gastos asociados con la prestación de servicios financieros, que pasaron de S/ 5.53 millones a S/ 6.63 millones, un avance de 19.91%.
Dentro de estos últimos, las primas al Fondo de Seguro de Depósitos aumentaron de S/ 3.79 millones a S/ 4.05 millones, es decir, 6.78%. A su vez, los gastos diversos crecieron 48.61%, hasta alcanzar S/ 2.58 millones.
A pesar del aumento de los gastos por servicios financieros, la diferencia entre los ingresos y los gastos de esta actividad, sumada al margen financiero neto, permitió que el margen financiero neto de servicios financieros se elevara a S/ 94.81 millones.
Este resultado fue superior en S/ 12.41 millones al obtenido a setiembre de 2025, cuando se situó en S/ 82.40 millones. La variación interanual fue de 15.06%.
Por su parte, el resultado por operaciones financieras pasó de un saldo negativo de S/ 339,405 a uno positivo de S/ 5,063. Aunque la cifra de 2026 fue reducida en términos absolutos, representó un cambio de signo respecto del año anterior.
En conjunto, estos movimientos llevaron el margen operacional a S/ 94.81 millones, un crecimiento de 15.54% respecto de los S/ 82.06 millones registrados en los primeros nueve meses de 2025.
Los gastos administrativos aumentaron 12.4%
El crecimiento de los ingresos estuvo acompañado por un incremento de los gastos operativos. Los gastos de administración de Caja Los Andes ascendieron a S/ 76.10 millones a setiembre de 2026, frente a los S/ 67.69 millones del mismo periodo del año anterior.
Esto representó un aumento de S/ 8.40 millones, equivalente a 12.41%.
El principal componente de estos gastos fue el rubro de personal y directorio, que pasó de S/ 48.10 millones a S/ 53.46 millones, un incremento de S/ 5.37 millones o 11.16%.
Los gastos por servicios recibidos de terceros también aumentaron, de S/ 19.22 millones a S/ 22.17 millones, lo que significó un crecimiento de 15.39%, equivalente a S/ 2.96 millones.
Por su parte, los impuestos y contribuciones subieron de S/ 383,168 a S/ 457,433, un avance de 19.38%, mientras que las depreciaciones y amortizaciones aumentaron 11.80%, hasta los S/ 2.83 millones.
Pese a esta mayor carga de gastos, la expansión del margen financiero permitió que el margen operacional neto creciera 34.28%, al pasar de S/ 11.83 millones a S/ 15.88 millones.
El resultado de operación, después de considerar la valuación de activos y provisiones, alcanzó los S/ 15.62 millones, frente a los S/ 11.65 millones del periodo comparable de 2025. Esto representó un aumento de 34.08%.
Finalmente, el resultado antes de impuestos se elevó de S/ 5.69 millones a S/ 8.64 millones, un incremento de 51.74%. Después de considerar el impuesto a la renta, la utilidad neta alcanzó los S/ 6.05 millones.
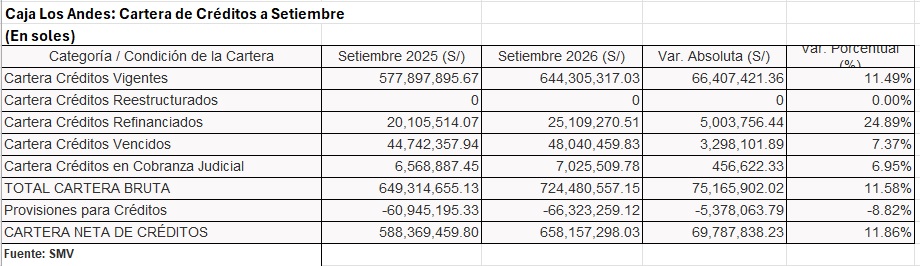
Cartera bruta de créditos aumentó 11.6%
Al cierre de setiembre de 2026, la cartera bruta de créditos de Caja Los Andes ascendió a S/ 724.48 millones, frente a los S/ 649.31 millones registrados en setiembre de 2025.
El aumento fue de S/ 75.17 millones, equivalente a 11.58%, lo que muestra una expansión de las colocaciones de la entidad durante los últimos doce meses.
La mayor parte de la cartera estuvo conformada por créditos vigentes, cuyo saldo aumentó de S/ 577.90 millones a S/ 644.31 millones. Esto representó un crecimiento de S/ 66.41 millones, equivalente a 11.49%.
Los créditos refinanciados también registraron un incremento, al pasar de S/ 20.11 millones a S/ 25.11 millones, un avance de 24.89%. Por su parte, los créditos vencidos aumentaron de S/ 44.74 millones a S/ 48.04 millones, lo que representó un crecimiento de 7.37%.
En tanto, los créditos en cobranza judicial pasaron de S/ 6.57 millones a S/ 7.03 millones, un aumento de 6.95%. La cartera de créditos reestructurados no registró saldos en ninguno de los dos periodos comparados.
Estas cifras muestran que la expansión de las colocaciones estuvo acompañada tanto por el crecimiento de los créditos vigentes como por el aumento de los saldos refinanciados, vencidos y en cobranza judicial. Por ello, además del volumen de colocaciones, resulta relevante observar la evolución de los indicadores de morosidad y cobertura de la cartera.
Morosidad directa bajó de 7.9% a 7.6%
Pese al aumento de los créditos vencidos y en cobranza judicial en términos absolutos, el indicador de morosidad directa de Caja Los Andes disminuyó respecto de setiembre de 2025.
Según el cálculo presentado en el reporte financiero, que considera los créditos vencidos y en cobranza judicial respecto de la cartera bruta, la morosidad pasó de 7.90% en setiembre de 2025 a 7.60% en setiembre de 2026.
La reducción de 0.30 puntos porcentuales se explica por una evolución en la que el crecimiento de la cartera bruta superó al incremento conjunto de los créditos vencidos y en cobranza judicial.
Sin embargo, la reducción del indicador no implica que haya disminuido el saldo de los créditos problemáticos, puesto que ambos componentes aumentaron en términos absolutos durante el periodo analizado.
En cuanto a las provisiones para créditos, el saldo acumulado pasó de S/ 60.95 millones a S/ 66.32 millones, un incremento de S/ 5.38 millones, equivalente a 8.82%.
De acuerdo con el reporte, estas provisiones proporcionaban una cobertura de 120.44% sobre la cartera integrada por créditos vencidos y en cobranza judicial. Este nivel de cobertura indica que las reservas constituidas superaban el saldo conjunto de esos créditos problemáticos.
La evolución de estos indicadores permite observar dos movimientos simultáneos: una reducción de la morosidad directa como proporción de la cartera bruta y un incremento de las provisiones acumuladas para respaldar posibles pérdidas crediticias.
Los activos superaron los S/ 803 millones
El crecimiento del negocio también se reflejó en el balance general de Caja Los Andes. Al 30 de setiembre de 2026, los activos totales ascendieron a S/ 803.69 millones, frente a los S/ 727.72 millones registrados un año antes.
La expansión fue de S/ 75.97 millones, equivalente a 10.44%.
El principal componente del activo fue la cartera neta de créditos, que alcanzó los S/ 658.16 millones, superior en 11.86% a los S/ 588.37 millones de setiembre de 2025. Este rubro representó la mayor parte de los activos de la institución y constituyó el principal factor de crecimiento del balance.
Las disponibilidades también aumentaron, al pasar de S/ 79.53 millones a S/ 89.67 millones, un crecimiento de 12.75%.
Dentro de este rubro destacó el incremento de los fondos depositados en el Banco Central de Reserva del Perú (BCRP), que aumentaron de S/ 40.44 millones a S/ 72.33 millones. Esto significó un avance de S/ 31.89 millones, equivalente a 78.87%.
En contraste, los recursos mantenidos en bancos y otras empresas del sistema financiero disminuyeron de S/ 23.68 millones a S/ 3.74 millones, una reducción de 84.19%. También se redujeron otras disponibilidades, que pasaron de S/ 5.66 millones a S/ 2.51 millones.
Por otro lado, las inversiones a vencimiento aumentaron 12.83%, hasta alcanzar los S/ 10.40 millones. Los activos intangibles crecieron 24.15%, al pasar de S/ 9.66 millones a S/ 11.99 millones, mientras que los inmuebles, mobiliario y equipo disminuyeron 6.96%, hasta los S/ 9.36 millones.
En conjunto, estos movimientos muestran una expansión del balance respaldada principalmente por el crecimiento de la cartera neta de créditos, acompañado por mayores disponibilidades y un incremento de las inversiones a vencimiento.
Captaciones del público crecieron 11.7%
Por el lado del financiamiento, los pasivos totales de Caja Los Andes alcanzaron los S/ 686.55 millones a setiembre de 2026, frente a los S/ 614.63 millones del mismo mes de 2025. El incremento fue de S/ 71.92 millones, equivalente a 11.70%.
El principal componente de los pasivos fueron las obligaciones con el público, que ascendieron a S/ 673.81 millones, frente a los S/ 603.04 millones registrados un año antes. Esto representó un aumento de S/ 70.77 millones, equivalente a 11.74%.
El crecimiento de las captaciones estuvo impulsado principalmente por los depósitos a plazo, cuyo saldo pasó de S/ 561.58 millones a S/ 628.14 millones. El incremento fue de S/ 66.56 millones, equivalente a 11.85%.
Los depósitos a plazo representaron aproximadamente el 93.2% de las obligaciones con el público al cierre de setiembre de 2026, lo que evidencia el peso de esta modalidad dentro de la estructura de captaciones de la institución.
Las obligaciones por cuentas de ahorro también aumentaron, aunque en menor magnitud. Su saldo pasó de S/ 38.63 millones a S/ 42.70 millones, un crecimiento de 10.56%, equivalente a S/ 4.08 millones.
Por su parte, las cuentas por pagar se elevaron de S/ 10.20 millones a S/ 10.93 millones, un avance de 7.19%.
La evolución de las obligaciones con el público muestra que el incremento de los recursos captados acompañó la expansión de la cartera crediticia. En términos absolutos, el crecimiento de las captaciones fue ligeramente inferior al aumento de los créditos brutos, aunque ambos indicadores registraron variaciones interanuales superiores al 11%.
Patrimonio aumentó 3.6% y las pérdidas acumuladas se redujeron
El patrimonio de Caja Los Andes ascendió a S/ 117.13 millones al cierre de setiembre de 2026, frente a los S/ 113.08 millones registrados en setiembre de 2025. Esto representó un incremento de S/ 4.05 millones, equivalente a 3.58%.
El capital social se mantuvo en S/ 110.23 millones, mientras que el capital adicional permaneció en S/ 34.18 millones. Por tanto, la variación patrimonial estuvo relacionada principalmente con la evolución de los resultados acumulados y del resultado neto del ejercicio.
Los resultados acumulados negativos se redujeron de S/ 35.34 millones a S/ 33.33 millones, una variación favorable de S/ 2.01 millones. En paralelo, el resultado neto del ejercicio aumentó de S/ 4.01 millones a S/ 6.05 millones.
La mejora de los resultados acumulados y el mayor beneficio obtenido durante los primeros nueve meses del año contribuyeron al crecimiento del patrimonio, aunque este avanzó a un ritmo menor que los activos y los pasivos.
Vea Tambien:
Más leídas
Últimas Noticias
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
Startup
15 Oct, 2026 / 10:00 am
PECAP apuesta por más capital y conexiones para impulsar el ecosistema de startups en Perú
Microfinanzas
15 Oct, 2026 / 8:42 am
Caja Arequipa capacita a emprendedores del norte del país para enfrentar el Fenómeno El Niño

Actualidad
14 Oct, 2026 / 1:26 pm
Indecopi advierte que comercios no pueden rechazar pagos en efectivo sin justificación

Economía
14 Oct, 2026 / 1:00 pm
ComexPerú pide al Senado incluir reformas clave en la delegación de facultades
Educación
14 Oct, 2026 / 11:24 am
Perú alcanza el primer lugar en ajedrez en los ODESUR 2026 con siete medallas de Ingrid Aliaga

Microfinanzas
14 Oct, 2026 / 10:41 am
Caja Los Andes elevó su utilidad neta en 50.8% a setiembre de 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
Startup
15 Oct, 2026 / 10:00 am
PECAP apuesta por más capital y conexiones para impulsar el ecosistema de startups en Perú
Microfinanzas
15 Oct, 2026 / 8:42 am
Caja Arequipa capacita a emprendedores del norte del país para enfrentar el Fenómeno El Niño
Actualidad
14 Oct, 2026 / 1:26 pm
Indecopi advierte que comercios no pueden rechazar pagos en efectivo sin justificación
Economía
14 Oct, 2026 / 1:00 pm
ComexPerú pide al Senado incluir reformas clave en la delegación de facultades
Educación
14 Oct, 2026 / 11:24 am
Perú alcanza el primer lugar en ajedrez en los ODESUR 2026 con siete medallas de Ingrid Aliaga
Microfinanzas
14 Oct, 2026 / 10:41 am
Caja Los Andes elevó su utilidad neta en 50.8% a setiembre de 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.