Caja Cusco obtuvo S/ 206 millones de utilidad neta, con un avance de 52.6%
Los ingresos por intereses sumaron S/ 996.5 millones y el margen financiero neto aumentó 28.5%, impulsados principalmente por el crecimiento de los créditos.

14 octubre, 2026 / 10:15 am
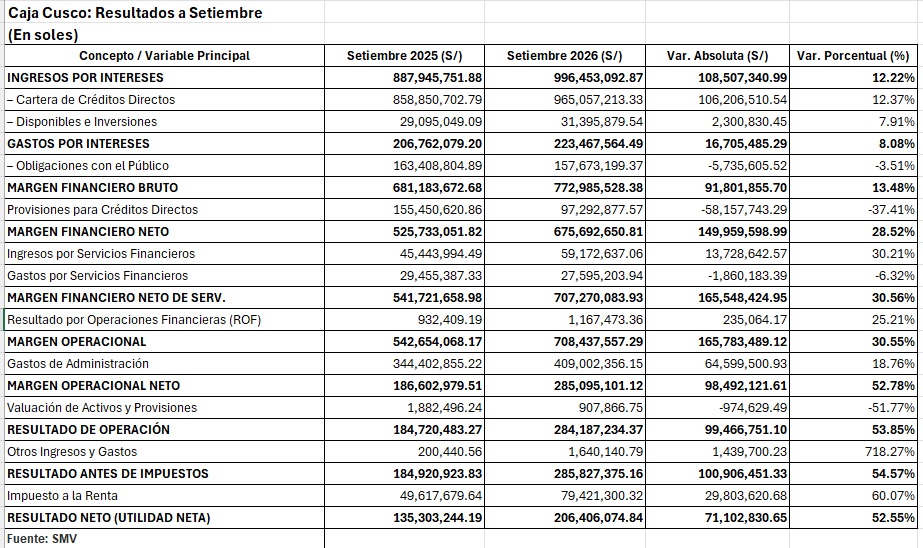
Caja Cusco registró una utilidad neta de S/ 206.41 millones entre enero y setiembre de 2026, lo que representó un crecimiento de 52.55% respecto de los S/ 135.30 millones obtenidos en el mismo periodo de 2025. En términos absolutos, la ganancia aumentó en S/ 71.10 millones, de acuerdo con las cifras financieras proporcionadas para el análisis.
Este resultado estuvo acompañado por una expansión de los ingresos financieros, un incremento del margen financiero neto y una reducción significativa de las provisiones para créditos directos constituidas durante el periodo. También contribuyeron los mayores ingresos por servicios financieros y la disminución de los gastos por servicios financieros.
La evolución de los resultados se produjo en paralelo con el crecimiento de las colocaciones y una mejora de los indicadores de morosidad y cobertura de la cartera atrasada. A setiembre, la cartera bruta de créditos superó los S/ 7,094 millones, mientras que la morosidad directa se redujo en 0.37 puntos porcentuales frente al mismo mes del año anterior.
Asimismo, el patrimonio neto aumentó 19.97%, hasta S/ 993.80 millones, reforzando la base patrimonial de la entidad.
Ingresos por intereses crecieron 12.2%
Los ingresos por intereses de Caja Cusco ascendieron a S/ 996.45 millones al cierre de setiembre de 2026, frente a los S/ 887.95 millones registrados en igual periodo de 2025. El incremento fue de S/ 108.51 millones, equivalente a 12.22%.
El principal componente de estos ingresos fue la cartera de créditos directos, que generó S/ 965.06 millones, por encima de los S/ 858.85 millones del año anterior. Esto representó un aumento de S/ 106.21 millones, equivalente a 12.37%, y explicó la mayor parte del crecimiento de los ingresos financieros.
Por su parte, los ingresos provenientes de los fondos disponibles e inversiones aumentaron de S/ 29.10 millones a S/ 31.40 millones, una variación positiva de 7.91%.
En cuanto a los gastos por intereses, estos alcanzaron los S/ 223.47 millones, frente a los S/ 206.76 millones registrados en los primeros nueve meses de 2025. El incremento fue de S/ 16.71 millones, equivalente a 8.08%, una tasa inferior a la expansión de los ingresos por intereses.
Sin embargo, la evolución de los componentes del gasto fue diferenciada. Los intereses correspondientes a las obligaciones con el público disminuyeron de S/ 163.41 millones a S/ 157.67 millones, una reducción de 3.51%, equivalente a S/ 5.74 millones.
En contraste, los gastos por adeudos y obligaciones financieras aumentaron de S/ 43.35 millones a S/ 64.39 millones, un crecimiento de 48.54%, equivalente a S/ 21.04 millones. También se registró un incremento de los otros gastos financieros, que pasaron de S/ 580,279 a S/ 15.40 millones.
Pese al aumento de los costos asociados con los adeudos y otros gastos financieros, el mayor crecimiento de los ingresos permitió que el margen financiero bruto alcanzara los S/ 772.99 millones, superior en 13.48% a los S/ 681.18 millones de setiembre de 2025.
Provisiones para créditos disminuyeron 37.4%
Uno de los factores que más contribuyó a la mejora de los resultados fue la reducción de las provisiones para créditos directos reconocidas durante el periodo.
Entre enero y setiembre de 2026, Caja Cusco registró S/ 97.29 millones en provisiones para créditos directos, frente a los S/ 155.45 millones del mismo periodo de 2025. La disminución fue de S/ 58.16 millones, equivalente a 37.41%.
Esta reducción permitió que el margen financiero neto aumentara de S/ 525.73 millones a S/ 675.69 millones, lo que representó un crecimiento de 28.52% y un incremento absoluto de S/ 149.96 millones.
La evolución refleja el efecto combinado de mayores ingresos financieros y un menor gasto por provisiones durante los primeros nueve meses del año. No obstante, la reducción del gasto por provisiones del periodo debe distinguirse del saldo acumulado de las reservas en el balance, que aumentó debido, entre otros factores, al crecimiento de la cartera de créditos.
En efecto, las provisiones acumuladas para créditos pasaron de S/ 497.03 millones en setiembre de 2025 a S/ 575.87 millones en setiembre de 2026, un incremento de S/ 78.84 millones, equivalente a 15.86%.
Este comportamiento permitió que la entidad elevara su cobertura sobre la cartera atrasada, como resultado de la combinación entre mayores provisiones acumuladas y una menor morosidad relativa.
Ingresos por servicios financieros aumentaron 30.2%
Los ingresos por servicios financieros también contribuyeron a mejorar el desempeño de Caja Cusco. A setiembre de 2026, este rubro alcanzó los S/ 59.17 millones, frente a los S/ 45.44 millones registrados en el mismo periodo de 2025.
El aumento fue de S/ 13.73 millones, equivalente a 30.21%.
Al mismo tiempo, los gastos por servicios financieros disminuyeron de S/ 29.46 millones a S/ 27.60 millones, una reducción de S/ 1.86 millones, equivalente a 6.32%.
La combinación de mayores ingresos y menores gastos por servicios financieros contribuyó a que el margen financiero neto de servicios alcanzara los S/ 707.27 millones, frente a los S/ 541.72 millones del año anterior. Esto representó un incremento de S/ 165.55 millones, equivalente a 30.56%.
Por su parte, el resultado por operaciones financieras aumentó 25.21%, al pasar de S/ 932,409 a S/ 1.17 millones.
Como consecuencia de estos movimientos, el margen operacional llegó a S/ 708.44 millones, superior en 30.55% a los S/ 542.65 millones registrados a setiembre de 2025.
Gastos administrativos aumentaron 18.8%
Los gastos administrativos de Caja Cusco sumaron S/ 409 millones durante los primeros nueve meses de 2026, frente a los S/ 344.40 millones del mismo periodo del año anterior. Esto representó un incremento de S/ 64.60 millones, equivalente a 18.76%.
A su vez, los gastos por servicios recibidos de terceros pasaron de S/ 91.60 millones a S/ 103.22 millones, un aumento de 12.69%, equivalente a S/ 11.63 millones.
Las depreciaciones y amortizaciones también registraron un incremento. Este concepto pasó de S/ 11.65 millones a S/ 14.34 millones, lo que representó un crecimiento de 23.11%.
Pese al aumento de los gastos administrativos y de las depreciaciones y amortizaciones, la expansión del margen operacional permitió que el margen operacional neto se elevara de S/ 186.60 millones a S/ 285.10 millones. El incremento fue de S/ 98.49 millones, equivalente a 52.78%.
El resultado de operación, por su parte, alcanzó los S/ 284.19 millones, frente a los S/ 184.72 millones de setiembre de 2025, un avance de 53.85%.
El resultado antes de impuestos se situó en S/ 285.83 millones, superior en 54.57% a los S/ 184.92 millones del año anterior. El impuesto a la renta aumentó de S/ 49.62 millones a S/ 79.42 millones, un crecimiento de 60.07%.
Después de considerar este impuesto, la utilidad neta alcanzó los S/ 206.41 millones, con el crecimiento interanual de 52.55%.
Cartera bruta de créditos superó los S/ 7,094 millones
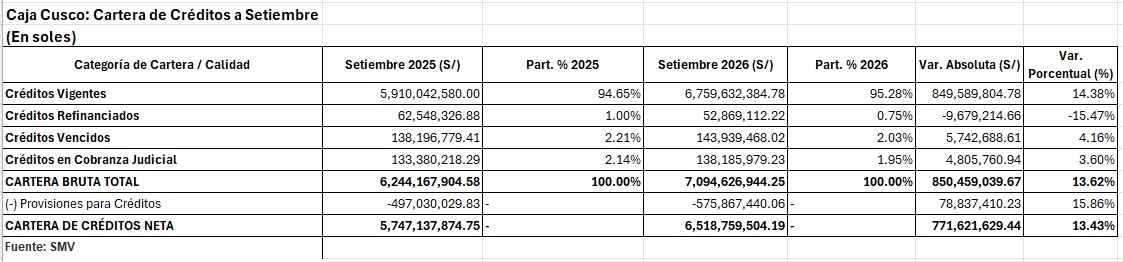
La cartera bruta de Caja Cusco ascendió a S/ 7,094.63 millones al cierre de setiembre de 2026, frente a los S/ 6,244.17 millones registrados en el mismo mes de 2025.
El incremento fue de S/ 850.46 millones, equivalente a 13.62%, lo que evidencia la expansión de las colocaciones de la entidad durante los últimos doce meses.
Los créditos vigentes constituyeron el principal componente de la cartera. Su saldo aumentó de S/ 5,910.04 millones a S/ 6,759.63 millones, un crecimiento de S/ 849.59 millones, equivalente a 14.38%.
Además de crecer en términos absolutos, los créditos vigentes aumentaron su participación en la cartera total, al pasar de 94.65% en setiembre de 2025 a 95.28% en setiembre de 2026.
En contraste, los créditos refinanciados disminuyeron de S/ 62.55 millones a S/ 52.87 millones, una reducción de S/ 9.68 millones, equivalente a 15.47%. Su participación en la cartera bruta bajó de 1% a 0.75%.
Los créditos vencidos aumentaron de S/ 138.20 millones a S/ 143.94 millones, un crecimiento de 4.16%. Sin embargo, su participación en la cartera total disminuyó de 2.21% a 2.03%.
Por su parte, los créditos en cobranza judicial pasaron de S/ 133.38 millones a S/ 138.19 millones, un incremento de 3.60%. Su participación también se redujo, de 2.14% a 1.95%.
De esta manera, aunque los saldos de los créditos vencidos y en cobranza judicial aumentaron en términos absolutos, ambos rubros perdieron participación dentro de la cartera total, debido al mayor ritmo de expansión de las colocaciones vigentes.
Morosidad bajó a 3.98% y cobertura superó el 200%
La morosidad directa de Caja Cusco disminuyó de 4.35% en setiembre de 2025 a 3.98% en setiembre de 2026, una reducción de 0.37 puntos porcentuales, equivalente a 37 puntos básicos.
Este indicador considera los créditos vencidos y en cobranza judicial respecto de la cartera bruta. Su evolución estuvo asociada con el crecimiento de las colocaciones totales a un ritmo superior al registrado por los saldos de estos dos componentes de la cartera atrasada.
En términos absolutos, los créditos vencidos y en cobranza judicial aumentaron conjuntamente de S/ 271.58 millones a S/ 282.13 millones. Sin embargo, su participación relativa en el total de colocaciones disminuyó.
Otro indicador relevante fue la cobertura de provisiones sobre la cartera atrasada. Según las cifras proporcionadas, este ratio pasó de 183.01% en setiembre de 2025 a 204.14% en setiembre de 2026.
El aumento de 21.13 puntos porcentuales refleja que las provisiones acumuladas crecieron a un ritmo superior al de la cartera atrasada. Al cierre del periodo, las reservas para créditos alcanzaron los S/ 575.87 millones.
Este nivel de cobertura indica que el saldo de provisiones superaba en más del doble el monto conjunto de los créditos vencidos y en cobranza judicial. Se trata de un indicador de respaldo frente al riesgo crediticio, aunque su evolución debe evaluarse junto con la calidad de las nuevas colocaciones y el comportamiento futuro de la morosidad.
Activos totales aumentaron 13.5%
Al cierre de setiembre de 2026, los activos totales de Caja Cusco superaron los S/ 8,215 millones, con un crecimiento interanual de 13.48%.
Dentro de las principales partidas del balance, el disponible alcanzó los S/ 685.11 millones, un incremento de 4.14% respecto de setiembre de 2025.
Las inversiones disponibles para la venta registraron un crecimiento más pronunciado, de 21.59%, al pasar de S/ 604.25 millones a S/ 734.70 millones. Este aumento amplió el saldo de los recursos mantenidos en instrumentos financieros distintos de la cartera crediticia.
Por su parte, la cartera neta de créditos llegó a S/ 6,518.76 millones, frente a los S/ 5,747.14 millones registrados un año antes. El incremento fue de S/ 771.62 millones, equivalente a 13.43%.
La evolución de estos rubros muestra que el crecimiento de los activos estuvo impulsado principalmente por las colocaciones netas, acompañado por el aumento de las inversiones disponibles para la venta y, en menor medida, por las disponibilidades.
Captaciones del público alcanzaron los S/ 5,985 millones
Las obligaciones con el público de Caja Cusco sumaron S/ 5,985.73 millones a setiembre de 2026, lo que representó un incremento de 7.97% frente al mismo periodo de 2025.
Dentro de esta estructura se observó un cambio en la composición de los depósitos. Las cuentas de ahorro aumentaron 47.47%, hasta alcanzar los S/ 2,903.91 millones, mientras que los depósitos a plazo disminuyeron 14.63%, hasta los S/ 2,903.55 millones.
Ambas modalidades registraron saldos prácticamente equivalentes al cierre del periodo, aunque con trayectorias diferentes respecto del año anterior.
El crecimiento de las cuentas de ahorro y la reducción de los depósitos a plazo modificaron la composición de las fuentes de financiamiento provenientes del público. De acuerdo con el análisis financiero proporcionado, este cambio habría contribuido a reducir la presión sobre los gastos por intereses asociados con las captaciones.
En efecto, los gastos por intereses de las obligaciones con el público disminuyeron 3.51%, pese al crecimiento del saldo total de estas obligaciones. No obstante, para cuantificar el efecto de la recomposición de los depósitos sobre el costo de fondeo sería necesario contar con las tasas de interés efectivamente pagadas por cada modalidad.
Por otro lado, los adeudos y obligaciones financieras aumentaron a S/ 959.36 millones, un crecimiento de 30.19%. Esta evolución acompañó la expansión de la cartera de créditos, aunque también se reflejó en el incremento de los gastos por intereses correspondientes a este tipo de financiamiento.
Patrimonio neto creció 20% y se acercó a los S/ 1,000 millones
El patrimonio neto de Caja Cusco alcanzó los S/ 993.80 millones a setiembre de 2026, lo que representó un incremento de 19.97% respecto del mismo mes de 2025.
Entre los componentes destacados figura el capital social, que aumentó 14.40%, hasta los S/ 631.42 millones. A ello se sumó la acumulación de los resultados del ejercicio, favorecida por el crecimiento de la utilidad neta.
El fortalecimiento patrimonial acompañó la expansión del balance y el aumento de las colocaciones. Asimismo, constituye una variable importante para evaluar la capacidad de la entidad de respaldar el crecimiento de sus operaciones y absorber eventuales pérdidas.
Sin embargo, la evolución del patrimonio neto no debe confundirse con la medición regulatoria de la solvencia. Para evaluar esta última se requiere considerar, entre otros indicadores, el patrimonio efectivo y los activos ponderados por riesgo, así como los requerimientos de capital aplicables.
Vea Tambien:

Más leídas
Últimas Noticias
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
Startup
15 Oct, 2026 / 10:00 am
PECAP apuesta por más capital y conexiones para impulsar el ecosistema de startups en Perú
Microfinanzas
15 Oct, 2026 / 8:42 am
Caja Arequipa capacita a emprendedores del norte del país para enfrentar el Fenómeno El Niño

Actualidad
14 Oct, 2026 / 1:26 pm
Indecopi advierte que comercios no pueden rechazar pagos en efectivo sin justificación

Economía
14 Oct, 2026 / 1:00 pm
ComexPerú pide al Senado incluir reformas clave en la delegación de facultades
Educación
14 Oct, 2026 / 11:24 am
Perú alcanza el primer lugar en ajedrez en los ODESUR 2026 con siete medallas de Ingrid Aliaga

Microfinanzas
14 Oct, 2026 / 10:41 am
Caja Los Andes elevó su utilidad neta en 50.8% a setiembre de 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Mipymes
15 Oct, 2026 / 11:02 am
Ventas de las pymes crecerían hasta 12 % por Halloween y el Día de la Canción Criolla
Economía
15 Oct, 2026 / 10:19 am
Producción nacional creció 3,23% en agosto, por debajo del resultado de julio
Startup
15 Oct, 2026 / 10:00 am
PECAP apuesta por más capital y conexiones para impulsar el ecosistema de startups en Perú
Microfinanzas
15 Oct, 2026 / 8:42 am
Caja Arequipa capacita a emprendedores del norte del país para enfrentar el Fenómeno El Niño
Actualidad
14 Oct, 2026 / 1:26 pm
Indecopi advierte que comercios no pueden rechazar pagos en efectivo sin justificación
Economía
14 Oct, 2026 / 1:00 pm
ComexPerú pide al Senado incluir reformas clave en la delegación de facultades
Educación
14 Oct, 2026 / 11:24 am
Perú alcanza el primer lugar en ajedrez en los ODESUR 2026 con siete medallas de Ingrid Aliaga
Microfinanzas
14 Oct, 2026 / 10:41 am
Caja Los Andes elevó su utilidad neta en 50.8% a setiembre de 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.