Mibanco gana S/ 528 millones a setiembre y amplía su cartera de créditos en 18.71%
La utilidad neta creció 33.90% frente al mismo periodo de 2025, mientras que los ingresos por intereses avanzaron 12.06% y las colocaciones brutas superaron los S/ 15,543 millones.

19 octubre, 2026 / 7:00 am
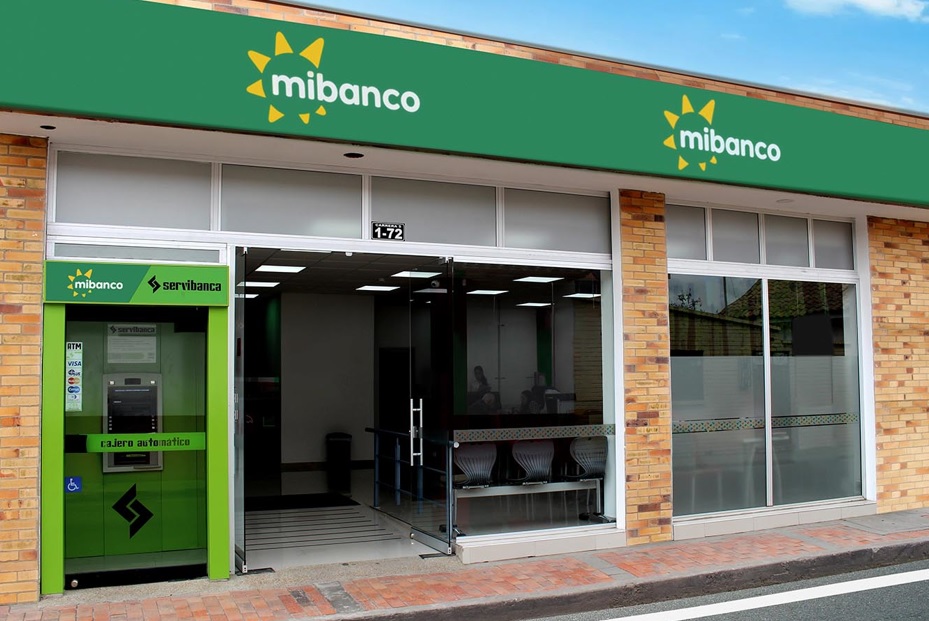
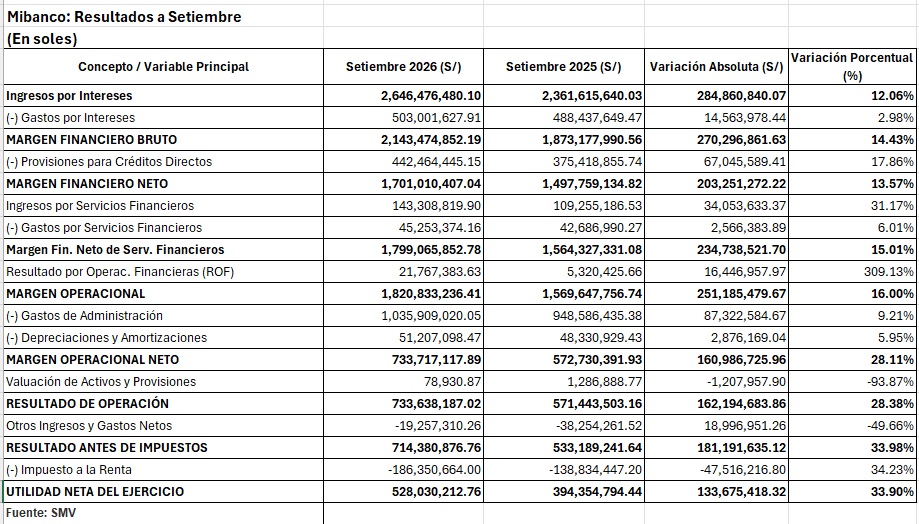
Mibanco Banco de la Micro Empresa obtuvo una utilidad neta de S/ 528.03 millones entre enero y setiembre de 2026, lo que representó un crecimiento de 33.90% frente a los S/ 394.35 millones registrados en el mismo periodo de 2025. En términos absolutos, la ganancia aumentó en S/ 133.68 millones, de acuerdo con las cifras de su reporte financiero.
Este resultado estuvo acompañado por una expansión de los ingresos por intereses, un mayor aporte de los servicios financieros y un incremento del resultado por operaciones financieras. Asimismo, los gastos por intereses crecieron a un ritmo menor que los ingresos financieros, lo que contribuyó a ampliar el margen financiero bruto.
En paralelo, la cartera bruta de créditos alcanzó los S/ 15,543.71 millones al cierre de setiembre, un aumento interanual de 18.71%. La cartera vencida se redujo, aunque los préstamos en cobranza judicial registraron un crecimiento significativo. Por su parte, las provisiones para créditos directos aumentaron durante el periodo, en línea con la expansión de las colocaciones y las necesidades de cobertura del riesgo crediticio.
Los resultados reflejan una mejora de la rentabilidad de Mibanco durante los primeros nueve meses del año, en un contexto de crecimiento de su actividad crediticia y cambios en la composición de sus ingresos, gastos y fuentes de financiamiento.
Los ingresos por intereses superaron los S/ 2,646 millones
Entre enero y setiembre de 2026, los ingresos por intereses de Mibanco ascendieron a S/ 2,646.48 millones, frente a los S/ 2,361.62 millones registrados en el mismo periodo del año anterior. El incremento fue de S/ 284.86 millones, equivalente a 12.06%.
Este crecimiento estuvo impulsado principalmente por los rendimientos de la cartera de créditos directos, en un contexto de expansión de las colocaciones dirigidas al segmento de las micro y pequeñas empresas (MYPE).
En contraste, los gastos por intereses aumentaron en menor proporción. Estos pasaron de S/ 488.44 millones entre enero y setiembre de 2025 a S/ 503 millones en igual periodo de 2026, lo que representó un incremento de S/ 14.56 millones, equivalente a 2.98%.
Esta diferencia entre el crecimiento de los ingresos y los gastos por intereses permitió ampliar el margen financiero bruto, que alcanzó los S/ 2,143.47 millones, un aumento de 14.43% respecto de los S/ 1,873.18 millones registrados un año antes. En términos absolutos, el margen se incrementó en S/ 270.30 millones.
La evolución de estos indicadores muestra que los ingresos generados por la intermediación financiera crecieron a un ritmo superior al costo de los recursos captados y otras fuentes de financiamiento consideradas en los gastos por intereses.
Las provisiones para créditos aumentaron 17.86%
A diferencia de lo observado en los gastos por intereses, las provisiones para créditos directos registraron un crecimiento superior al de los ingresos financieros. Entre enero y setiembre de 2026, Mibanco destinó S/ 442.46 millones a este concepto, frente a los S/ 375.42 millones del mismo periodo de 2025.
El incremento fue de S/ 67.05 millones, equivalente a 17.86%. Estas provisiones constituyen un gasto que permite reconocer las pérdidas crediticias esperadas y cubrir el riesgo asociado al incumplimiento de los prestatarios.
El aumento se produjo en paralelo con la expansión de la cartera bruta, que creció 18.71% interanual. Por ello, para evaluar el comportamiento del riesgo crediticio, es necesario observar tanto la evolución del gasto en provisiones como el saldo acumulado de estas reservas, la morosidad y la composición de los créditos.
Pese al mayor gasto por provisiones, el margen financiero neto llegó a S/ 1,701.01 millones, un crecimiento de 13.57% respecto de los S/ 1,497.76 millones obtenidos entre enero y setiembre de 2025. En términos absolutos, el incremento fue de S/ 203.25 millones.
Así, el avance del margen financiero bruto permitió absorber el mayor gasto en provisiones y mantener un crecimiento del margen financiero neto durante los primeros nueve meses del ejercicio.
Los ingresos por servicios financieros crecieron 31.17%
Los ingresos por servicios financieros también contribuyeron al desempeño de Mibanco. Este rubro ascendió a S/ 143.31 millones a setiembre de 2026, frente a los S/ 109.26 millones registrados en el mismo periodo del año anterior.
La diferencia fue de S/ 34.05 millones, equivalente a un incremento de 31.17%, una tasa superior al crecimiento de los ingresos por intereses.
Por su parte, los gastos por servicios financieros aumentaron 6.01%, desde S/ 42.69 millones hasta S/ 45.25 millones. Debido al mayor crecimiento de los ingresos, el margen financiero neto de servicios financieros alcanzó los S/ 1,799.07 millones, un avance de 15.01% frente a los S/ 1,564.33 millones de enero a setiembre de 2025.
Este indicador incorpora los ingresos y gastos por servicios financieros al margen financiero neto, permitiendo observar el aporte conjunto de ambas actividades a los resultados de la entidad.
El crecimiento de los ingresos por servicios constituye una fuente adicional de expansión para Mibanco, al complementar los rendimientos que obtiene de su cartera de créditos.
El resultado por operaciones financieras aumentó más de 300%
Otro componente que contribuyó al crecimiento de los resultados fue el resultado por operaciones financieras (ROF), que pasó de S/ 5.32 millones entre enero y setiembre de 2025 a S/ 21.77 millones en el mismo periodo de 2026.
El aumento fue de S/ 16.45 millones, equivalente a 309.13%. Según la información financiera proporcionada, esta evolución estuvo favorecida por el resultado de las operaciones de cambio.
En particular, Mibanco registró una utilidad por diferencia de cambio de S/ 10.03 millones en 2026, frente a una pérdida de S/ 31.78 millones en 2025. La comparación muestra un cambio favorable en este componente, que contribuyó al incremento del resultado por operaciones financieras.
No obstante, el ROF constituye un rubro distinto de los ingresos por intereses y puede estar sujeto a variaciones según las condiciones de mercado y los resultados de las operaciones financieras de cada periodo.
Con el aporte de los servicios financieros y de las operaciones financieras, el margen operacional ascendió a S/ 1,820.83 millones, un crecimiento de 16% frente a los S/ 1,569.65 millones de enero a setiembre de 2025.
Los gastos administrativos aumentaron 9.21%
Los gastos de administración de Mibanco sumaron S/ 1,035.91 millones entre enero y setiembre de 2026, frente a los S/ 948.59 millones registrados en el mismo periodo del año anterior. Esto representó un incremento de S/ 87.32 millones, equivalente a 9.21%.
Aunque el monto aumentó en términos absolutos, su crecimiento porcentual fue inferior al registrado por el margen operacional, que avanzó 16%.
Esta diferencia permitió que el margen operacional neto alcanzara los S/ 733.72 millones, un incremento de 28.11% respecto de los S/ 572.73 millones obtenidos en los primeros nueve meses de 2025.
Las depreciaciones y amortizaciones también aumentaron, aunque a una tasa menor. Este rubro pasó de S/ 48.33 millones a S/ 51.21 millones, un incremento de 5.95%.
Por su parte, el gasto por valuación de activos y provisiones correspondiente a este rubro específico del estado de resultados disminuyó de S/ 1.29 millones a S/ 78,930.87, una reducción de 93.87%.
Como resultado de estas variaciones, el resultado de operación alcanzó los S/ 733.64 millones, frente a los S/ 571.44 millones del mismo periodo de 2025. El incremento fue de S/ 162.19 millones, equivalente a 28.38%.
La utilidad neta creció 33.90% y alcanzó los S/ 528 millones
El resultado antes de impuestos de Mibanco ascendió a S/ 714.38 millones a setiembre de 2026, lo que representó un crecimiento de 33.98% respecto de los S/ 533.19 millones registrados un año antes.
Este resultado incorporó la mejora del resultado de operación y una reducción de las pérdidas netas consignadas en el rubro de otros ingresos y gastos. Este último pasó de un saldo negativo de S/ 38.25 millones en 2025 a uno de S/ 19.26 millones en 2026.
El impuesto a la renta registrado en el periodo ascendió a S/ 186.35 millones, frente a los S/ 138.83 millones del mismo periodo del año anterior.
Finalmente, la utilidad neta llegó a S/ 528.03 millones, un incremento de S/ 133.68 millones, equivalente a 33.90%.
La evolución del resultado final estuvo respaldada por el crecimiento del margen financiero, los mayores ingresos por servicios y el aporte del resultado por operaciones financieras. Asimismo, el incremento de los gastos administrativos fue proporcionalmente menor al crecimiento del margen operacional.
La cartera bruta de créditos creció 18.71% y superó los S/ 15,543 millones
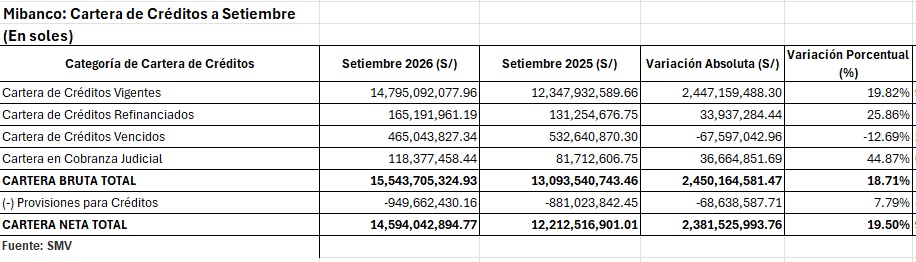
Al 30 de setiembre de 2026, la cartera bruta de créditos de Mibanco ascendió a S/ 15,543.71 millones, frente a los S/ 13,093.54 millones registrados en setiembre de 2025.
El incremento fue de S/ 2,450.16 millones, equivalente a 18.71%, lo que refleja la expansión de las colocaciones de la entidad durante los últimos doce meses.
El principal componente de la cartera fueron los créditos vigentes, cuyo saldo alcanzó los S/ 14,795.09 millones, un crecimiento de 19.82% respecto de los S/ 12,347.93 millones del año anterior. En términos absolutos, este segmento aumentó en S/ 2,447.16 millones.
Los créditos vigentes representaron el 95.18% de la cartera bruta total al cierre de setiembre de 2026. Esta proporción muestra que la mayor parte de las colocaciones se encontraba clasificada como vigente.
Por otro lado, los créditos refinanciados aumentaron 25.86%, al pasar de S/ 131.25 millones a S/ 165.19 millones. Aunque su participación en la cartera total fue de 1.06%, su evolución constituye un indicador que debe observarse junto con el comportamiento de los préstamos vencidos y judiciales.
La expansión de la cartera estuvo acompañada por cambios en la composición de los créditos con problemas de pago, con una reducción de los vencidos y un aumento de los préstamos en cobranza judicial.
La cartera vencida bajó 12.69%, pero los créditos judiciales aumentaron 44.87%
La cartera vencida de Mibanco disminuyó de S/ 532.64 millones en setiembre de 2025 a S/ 465.04 millones en setiembre de 2026. La reducción fue de S/ 67.60 millones, equivalente a 12.69%.
Este descenso constituye una evolución favorable de ese componente de la cartera, aunque debe analizarse en conjunto con el comportamiento de los demás créditos que presentan dificultades de recuperación.
En efecto, los créditos en cobranza judicial aumentaron 44.87%, al pasar de S/ 81.71 millones a S/ 118.38 millones. El incremento fue de S/ 36.66 millones.
La evolución diferenciada de ambos rubros muestra que, mientras el saldo de los créditos vencidos disminuyó, los préstamos en cobranza judicial aumentaron. Por ello, la reducción de la cartera vencida no debe interpretarse de manera aislada como una mejora generalizada de todos los indicadores de riesgo crediticio.
En cuanto a las provisiones acumuladas, estas alcanzaron los S/ 949.66 millones al cierre de setiembre de 2026, un incremento de 7.79% respecto de los S/ 881.02 millones registrados un año antes.
Según las cifras, la cobertura de provisiones sobre la suma de la cartera vencida y judicial se situó en 162.77%. Esto significa que el saldo de provisiones equivalía a aproximadamente 1.63 veces el monto conjunto de esos dos componentes de la cartera.
Este nivel de cobertura constituye una referencia importante para evaluar la capacidad de absorción de potenciales pérdidas crediticias. Sin embargo, la evolución futura del riesgo también dependerá del comportamiento de los pagos, la recuperación de los créditos judiciales y la calidad de las nuevas colocaciones.
Los activos de Mibanco superaron los S/ 20,199 millones
Al cierre de setiembre de 2026, el activo total de Mibanco ascendió a S/ 20,199.60 millones, frente a los S/ 17,435.53 millones registrados en el mismo mes de 2025.
El aumento fue de S/ 2,764.07 millones, equivalente a 15.85%. La expansión estuvo vinculada principalmente al crecimiento de la cartera neta de créditos y al aumento de las inversiones financieras.
La cartera de créditos neta alcanzó los S/ 14,594.04 millones, un incremento de 19.50% respecto de los S/ 12,212.52 millones del año anterior. Este rubro constituye el principal componente del activo de la entidad.
Las inversiones disponibles para la venta aumentaron 17.85%, al pasar de S/ 2,383.89 millones a S/ 2,809.52 millones. Asimismo, las inversiones a vencimiento crecieron 108.70%, desde S/ 99.60 millones hasta S/ 207.87 millones.
En contraste, el rubro disponible disminuyó 11.31%, de S/ 2,109.30 millones a S/ 1,870.79 millones.
La composición del activo refleja una mayor participación de los créditos y un aumento de las inversiones disponibles para la venta, aspectos que deben evaluarse junto con los vencimientos de las obligaciones y las necesidades de liquidez de la entidad.
Los depósitos aumentaron 9.18% y los adeudos financieros crecieron 28.67%
En el pasivo, las obligaciones con el público, que comprenden principalmente los depósitos de los clientes, ascendieron a S/ 11,753.98 millones al cierre de setiembre de 2026. El monto fue superior en S/ 988.60 millones al registrado en setiembre de 2025, lo que representó un crecimiento de 9.18%.
Los depósitos del público constituyeron el 67.87% del pasivo total de Mibanco, que alcanzó los S/ 17,318.59 millones, un incremento interanual de 16.80%.
Por su parte, los adeudos y obligaciones financieras aumentaron 28.67%, al pasar de S/ 3,025.04 millones a S/ 3,892.43 millones. El incremento fue de S/ 867.39 millones.
Dentro de este rubro, se identifica S/ 2,423.89 millones correspondientes a obligaciones con el Banco Central de Reserva (BCR) y S/ 1,085.04 millones en bonos y valores en circulación.
El crecimiento de los adeudos y obligaciones financieras fue considerablemente superior al registrado por los depósitos del público. Esta evolución muestra que el financiamiento de Mibanco también incorporó un mayor saldo de otras obligaciones financieras.
Asimismo, las cuentas por pagar y otros pasivos aumentaron 69.19%, al pasar de S/ 883.46 millones a S/ 1,494.74 millones. Este incremento constituye otra variación relevante dentro de la estructura de obligaciones de la entidad, aunque la información proporcionada no desagrega los factores que explican su evolución.
En conjunto, el pasivo aumentó a un ritmo ligeramente superior al del activo, mientras que el patrimonio también registró un crecimiento durante el periodo.
El patrimonio neto aumentó 10.48% y llegó a S/ 2,881 millones
El patrimonio neto de Mibanco ascendió a S/ 2,881.01 millones en setiembre de 2026, frente a los S/ 2,607.67 millones registrados un año antes. El incremento fue de S/ 273.34 millones, equivalente a 10.48%.
El capital social se mantuvo sin variación en S/ 1,840.61 millones. En cambio, las reservas aumentaron 15.04%, al pasar de S/ 365.85 millones a S/ 420.86 millones.
Los ajustes y resultados acumulados también registraron un aumento, desde S/ 6.86 millones hasta S/ 91.52 millones.
A ello se sumó la utilidad neta del ejercicio acumulada hasta setiembre, que alcanzó los S/ 528.03 millones, frente a los S/ 394.35 millones registrados en el periodo comparable de 2025.
En suma, Mibanco cerró los primeros nueve meses de 2026 con mayores ganancias y una cartera en expansión. La sostenibilidad de estos resultados dependerá de mantener el crecimiento de los ingresos, gestionar los costos de financiamiento y operación y preservar la calidad de los créditos en un negocio concentrado en el financiamiento de micro y pequeñas empresas.
Vea Tambien:
Más leídas

Últimas Noticias
Negocios
19 Oct, 2026 / 7:00 am
Grandes empresas concentran más de dos tercios de las ventas y casi la mitad del empleo empresarial
Finanzas
19 Oct, 2026 / 7:00 am
Mibanco gana S/ 528 millones a setiembre y amplía su cartera de créditos en 18.71%
Microfinanzas
19 Oct, 2026 / 7:00 am
Caja Huancayo aumenta sus utilidades 65.52% y sus gastos de personal y directorio 10.37%
Actualidad
18 Oct, 2026 / 2:57 pm
Cómo los clubes de fútbol utilizan el Big Data para decidir qué jugadores fichar
Comercio exterior
18 Oct, 2026 / 10:15 am
ADEX advierte que El Niño Costero amenaza a pequeños agroexportadores y pide financiamiento urgente
Empresa
17 Oct, 2026 / 9:00 am
SMV actualiza el Código de Buen Gobierno Corporativo con foco en la sostenibilidad y fortalecimiento de los directorios
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
19 Oct, 2026 / 7:00 am
Grandes empresas concentran más de dos tercios de las ventas y casi la mitad del empleo empresarial
Finanzas
19 Oct, 2026 / 7:00 am
Mibanco gana S/ 528 millones a setiembre y amplía su cartera de créditos en 18.71%
Microfinanzas
19 Oct, 2026 / 7:00 am
Caja Huancayo aumenta sus utilidades 65.52% y sus gastos de personal y directorio 10.37%
Actualidad
18 Oct, 2026 / 2:57 pm
Cómo los clubes de fútbol utilizan el Big Data para decidir qué jugadores fichar
Comercio exterior
18 Oct, 2026 / 10:15 am
ADEX advierte que El Niño Costero amenaza a pequeños agroexportadores y pide financiamiento urgente
Empresa
17 Oct, 2026 / 9:00 am
SMV actualiza el Código de Buen Gobierno Corporativo con foco en la sostenibilidad y fortalecimiento de los directorios
Microfinanzas
16 Oct, 2026 / 5:32 pm
Caja Ica promueve el acceso a soluciones financieras para emprendedores y pequeñas empresas
Actualidad
16 Oct, 2026 / 2:28 pm
Registro, verificación y mesas en vivo: así funciona el casino online en el Perú
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.