Financieras aumentan sus utilidades 29.9% a setiembre, hasta S/ 158.5 millones
Cinco de las seis entidades del segmento mejoraron sus resultados, pero Mitsui Auto Finance y Financiera Confianza concentran el 80.3% de las ganancias. Conozca la radiografía financiera de las empresas financieras a setiembre de 2026.

29 octubre, 2026 / 2:21 pm
Las seis empresas financieras que hoy operan en el mercado peruano acumularon una utilidad neta de S/ 158,5 millones entre enero y setiembre de 2026, frente a los S/ 122,0 millones del mismo periodo de 2025. El avance es de S/ 36,5 millones, equivalente a un crecimiento de 29,9%. Detrás de esa cifra hay una mejora generalizada pero desigual: cinco de las seis entidades mejoraron su resultado, y solo una, InFinance XP, retrocedió hasta cerrar el periodo con pérdida.
Una aclaración metodológica es indispensable para leer los números. A setiembre de 2025 el sistema de financieras incluía a Financiera Efectiva, que en 2026 dejó de figurar en los balances porque se transformó en banco. Esa entidad había registrado una utilidad de S/ 67,3 millones en los nueve primeros meses de 2025, y el total oficial de aquel año, S/ 189,3 millones, la incluye. Comparar ese total con los S/ 158,5 millones actuales mostraría una caída de 16,3% que no refleja el desempeño real de las empresas que siguen operando como financieras. Por eso este reporte excluye a Efectiva de 2025 y compara únicamente a las seis financieras vigentes: Confianza, Qapaq, InFinance XP (que hasta 2025 operaba como Financiera Oh!), Mitsui Auto Finance, Proempresa y Surgir. Con ese criterio homogéneo, la base de comparación de 2025 es de S/ 122,0 millones.
Cuadro de utilidades: ganadores, rezagados y una pérdida
El siguiente cuadro presenta la utilidad neta acumulada a setiembre de cada empresa en ambos años, expresada en miles de soles, con su variación absoluta y porcentual. Los espacios sin porcentajes corresponden a casos en que la empresa cambió de signo, es decir, pasó de ganancia a pérdida o al revés, y en esos casos el cálculo de una variación porcentual carece de sentido.
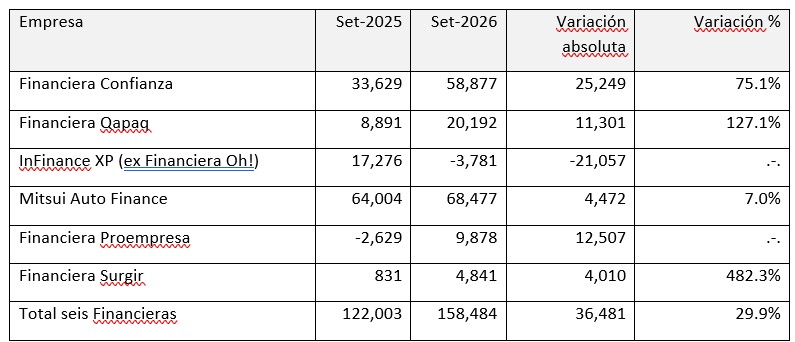
Mitsui Auto Finance sigue siendo la entidad más rentable del grupo, con S/ 68,5 millones, aunque su crecimiento de 7,0% es el más modesto entre las que mejoraron. Financiera Confianza se ubica segunda con S/ 58,9 millones y fue la que más aportó en términos absolutos al avance del sistema, con S/ 25,2 millones adicionales. Qapaq más que duplicó su utilidad, con un salto de 127,1% hasta S/ 20,2 millones, mientras que Proempresa revirtió la pérdida de S/ 2,6 millones del año pasado y cerró con una ganancia de S/ 9,9 millones. Surgir, por su parte, multiplicó por casi seis una utilidad que partía de una base muy pequeña, pasando de S/ 0,8 millones a S/ 4,8 millones.
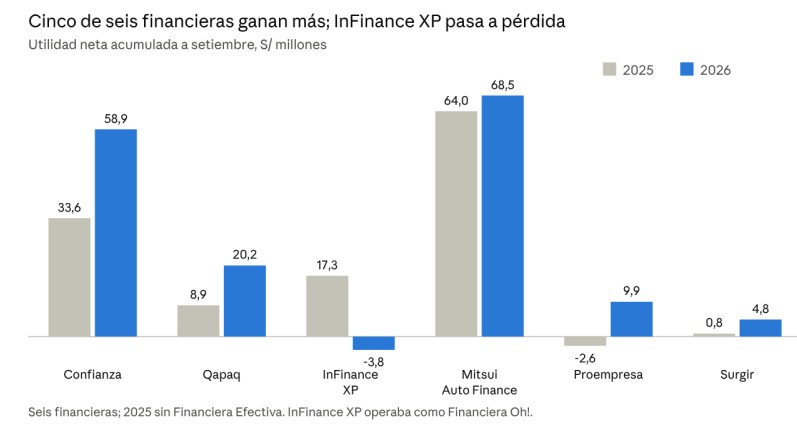
Una concentración que apenas se mueve
La distribución de las ganancias muestra que el negocio sigue dependiendo de dos nombres. En 2026, Mitsui y Confianza explican en conjunto el 80,3% de la utilidad del grupo, con 43,2% y 37,1% respectivamente. Un año antes, y bajo el mismo criterio de seis empresas, concentraban el 80,1%, con Mitsui en 52,5% y Confianza en 27,6%. La concentración total prácticamente no cambió, pero sí cambió el orden interno: Confianza ganó casi diez puntos de participación y Mitsui los perdió, no porque ganara menos, sino porque su crecimiento fue menor al de su competidora. Qapaq aporta ahora 12,7% de la utilidad, Proempresa 6,2% y Surgir 3,1%, mientras que InFinance XP resta 2,4% por su pérdida.
Cómo se explica el crecimiento: más margen y menos provisiones
El estado de resultados del conjunto de las seis financieras permite reconstruir de dónde salió la mejora. El margen financiero bruto, que es la diferencia entre lo que ganan por intereses y lo que pagan por financiarse, subió 14,0% hasta S/ 1 201 millones. Al mismo tiempo, las provisiones por créditos directos, es decir, el dinero que las empresas separan para cubrir préstamos que podrían no pagarse, cayeron 12,3% hasta S/ 327 millones, un ahorro cercano a S/ 46 millones. La combinación de ambos factores elevó el margen financiero neto en 28,4%.
Ese impulso, sin embargo, fue parcialmente absorbido por el aumento de los gastos administrativos, que crecieron 25,4% y sumaron S/ 852 millones, casi S/ 173 millones más que en 2025. Con ello, el resultado antes de impuestos avanzó 31,1% y la utilidad neta, ya descontado el impuesto a la renta, 29,9%. El cuadro siguiente resume las principales líneas, en miles de soles.
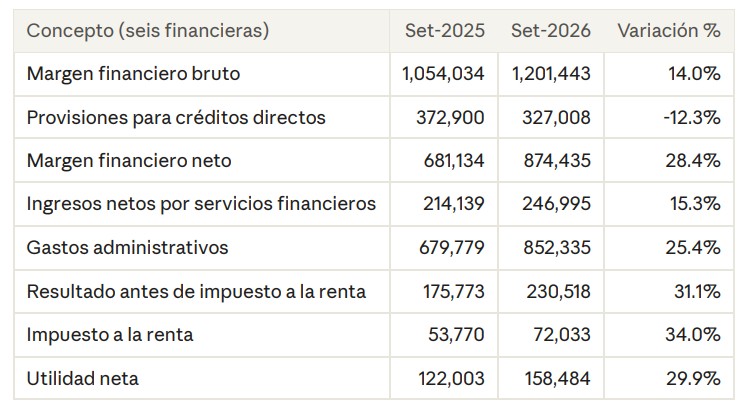
La proporción de las provisiones respecto del margen bruto bajó de 35,4% a 27,2%, lo que sugiere una mejor calidad de los créditos o un menor esfuerzo de cobertura. En paralelo, los gastos administrativos pasaron de absorber el 64,5% del margen bruto a consumir el 70,9%, una señal de que el crecimiento del negocio viene acompañado de una estructura más pesada. La mejora de las utilidades descansa, por tanto, más en el cuidado del riesgo crediticio que en eficiencia operativa.
Balance en expansión y morosidad a la baja
El crecimiento de las ganancias se dio en un balance que también se expande. Los activos del grupo pasaron de S/ 8 142 millones a S/ 9 225 millones, un alza de 13,3%. La cartera bruta de créditos, que suma los préstamos vigentes, refinanciados y atrasados, creció 12,2% hasta S/ 7 638 millones, y las obligaciones con el público, que reflejan los depósitos captados, aumentaron 18,5% hasta S/ 4 816 millones. El patrimonio avanzó 15,7% y llegó a S/ 1 729 millones.
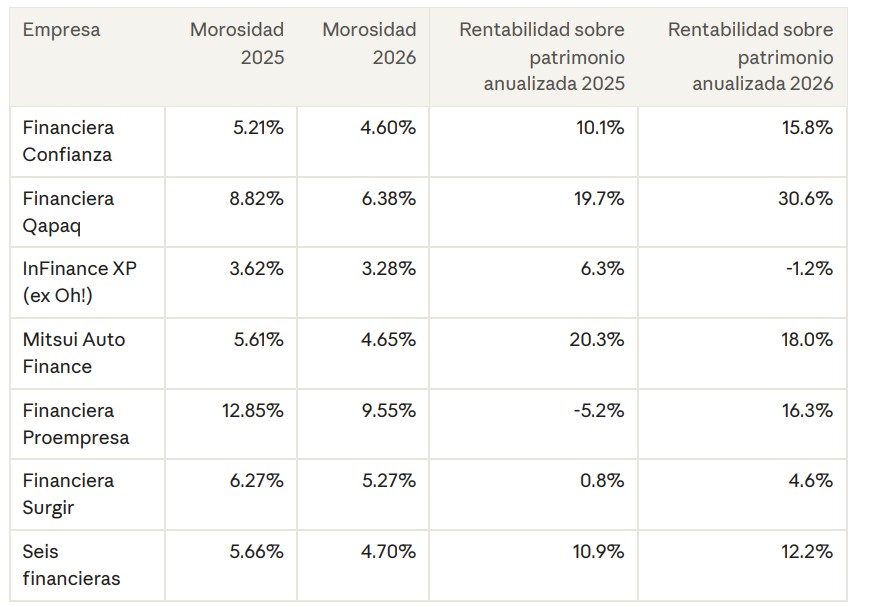
La calidad de la cartera mejoró de manera visible. La cartera atrasada se redujo 7,0% en términos absolutos, mientras la cartera total crecía, de modo que la morosidad, medida como la relación entre créditos atrasados y cartera bruta, bajó de 5,66% a 4,70%. La rentabilidad sobre el patrimonio, calculada con la utilidad de nueve meses llevada a una base anual y dividida entre el patrimonio al cierre de cada periodo, subió de 10,9% a 12,2%. Se trata de una estimación simple, que no equivale a la métrica regulatoria, pero permite comparar a las empresas entre sí.
Empresa por empresa
Financiera Confianza fue la gran protagonista del periodo. Su margen financiero bruto creció 14,8% hasta S/ 409,6 millones, sus provisiones bajaron 18,4% hasta S/ 82,5 millones y, aunque los gastos administrativos subieron 17,9%, el resultado antes de impuestos casi se duplicó, con un avance de 74,2%. Su morosidad bajó de 5,21% a 4,60% y su cartera bruta creció 14,6%. Con todo ello, su rentabilidad anualizada sobre patrimonio pasó de 10,1% a 15,8%.
Mitsui Auto Finance mantiene el liderazgo en utilidades pese a un avance moderado. Su margen bruto subió 5,4% y sus gastos administrativos 14,2%, pero la reducción de 26,0% en las provisiones, que bajaron a S/ 21,4 millones, permitió que el resultado antes de impuestos creciera 8,8%. Su cartera creció 8,1%, el ritmo más bajo después de Proempresa, y su rentabilidad anualizada sobre patrimonio retrocedió de 20,3% a 18,0%, porque su patrimonio aumentó más rápido que sus ganancias. Sigue siendo, aun así, una de las más rentables del grupo.
Financiera Qapaq presentó el mejor desempeño relativo entre las empresas con una base de utilidades relevante. Su margen bruto avanzó 23,2%, las provisiones cayeron 10,8% y los gastos administrativos subieron solo 10,3%, lo que explica que la utilidad se haya más que duplicado. Su morosidad bajó de 8,82% a 6,38%, y su rentabilidad anualizada sobre patrimonio, de 30,6%, es la más alta del grupo. La contracara es su tamaño: con una cartera de S/ 234 millones, es la más pequeña de las seis.
Financiera Proempresa registró el mayor giro cualitativo. Después de cerrar los nueve primeros meses de 2025 con una pérdida de S/ 2,6 millones, registró una ganancia de S/ 9,9 millones en 2026. La clave estuvo en las provisiones, que casi se redujeron a la mitad, con una caída de 47,7% hasta S/ 16,8 millones, y en una mejora del margen bruto de 10,8%. Su morosidad bajó de 12,85% a 9,55%, todavía la más elevada del grupo, y su cartera se mantuvo estable, con una ligera contracción de 0,8%. La recuperación de su rentabilidad es nítida, pero descansa más en un menor gasto por riesgo que en crecimiento del negocio.
Financiera Surgir aumentó su utilidad de S/ 0,8 millones a S/ 4,8 millones. Su margen bruto creció 34,0% y su cartera 17,7%, el segundo mayor ritmo de expansión del grupo, pero sus gastos administrativos se dispararon 52,0%, de modo que buena parte del avance del margen se fue en costos. Su rentabilidad anualizada sobre patrimonio sigue siendo la más baja entre las empresas con ganancias, con 4,6%.
InFinance XP, la entidad que hasta 2025 operaba como Financiera Oh!, es la única que empeoró. Pasó de una utilidad de S/ 17,3 millones a una pérdida de S/ 3,8 millones, un giro de S/ 21,1 millones. Su negocio, sin embargo, no se achicó: el margen financiero bruto subió 13,3% hasta S/ 340,4 millones, la cartera creció 16,3% y las provisiones incluso bajaron 3,0%. El problema está en los costos. Sus gastos administrativos aumentaron 37,0%, unos S/ 87,6 millones más, más del doble del incremento de su margen bruto, y pasaron de consumir 78,7% de ese margen a 95,2%. Los balances no detallan los motivos de este aumento. Lo que sí muestran es que la entidad perdió rentabilidad no por el negocio crediticio sino por la estructura de gasto, y que su rentabilidad anualizada sobre patrimonio pasó de 6,3% a -1,2%.
Lo que dicen los números
Las seis financieras cierran setiembre de 2026 con más utilidades, más activos, más depósitos y menos morosidad que un año atrás. El motor de la mejora fue un margen financiero más amplio combinado con menores provisiones, mientras que el principal freno fue el crecimiento de los gastos administrativos, que avanzaron casi al doble del ritmo de la cartera. Esa tensión entre calidad de cartera y eficiencia operativa es el punto a vigilar: si las provisiones dejan de bajar, el avance de las utilidades dependerá de que los costos se moderen. La pérdida de InFinance XP, la fuerte dependencia de Mitsui y Confianza, y la todavía elevada morosidad de Proempresa son los puntos débiles de un sistema que, en conjunto, muestra una recuperación sólida.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
29 Oct, 2026 / 2:21 pm
Financieras aumentan sus utilidades 29.9% a setiembre, hasta S/ 158.5 millones
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
29 Oct, 2026 / 2:21 pm
Financieras aumentan sus utilidades 29.9% a setiembre, hasta S/ 158.5 millones
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.