Banco de la Nación ganó S/ 1,389.6 millones a setiembre, 45.37% más que en 2025
La mejora de los márgenes financieros y el resultado favorable en la cuenta de valuación de activos y provisiones compensaron la caída del resultado por operaciones financieras.

26 octubre, 2026 / 7:00 am

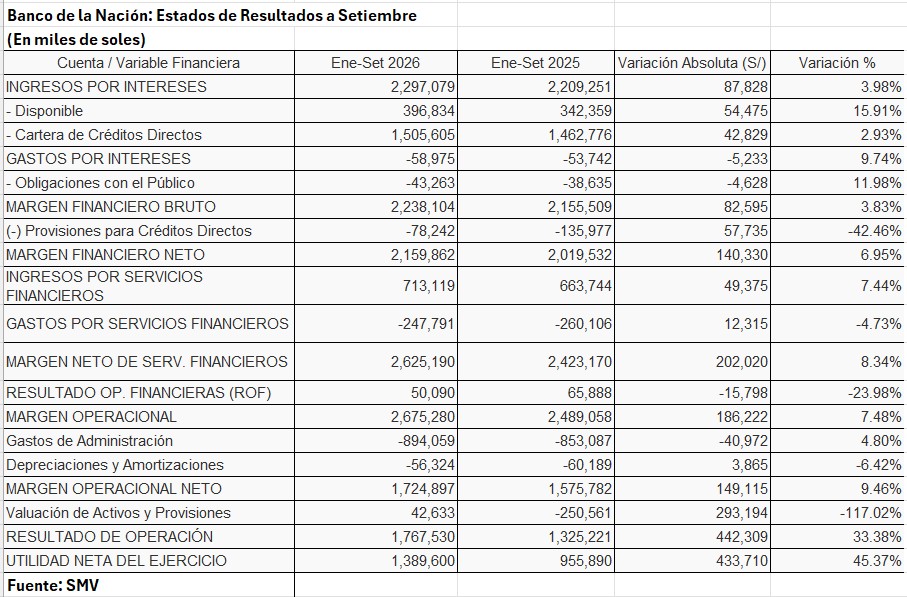
El Banco de la Nación registró una utilidad neta de S/ 1,389.6 millones entre enero y setiembre de 2026, lo que representó un incremento de 45.37% respecto de los S/ 955.89 millones obtenidos en el mismo periodo del año anterior. La diferencia fue de S/ 433.71 millones, en un resultado que estuvo acompañado por la expansión de los ingresos financieros, el mayor aporte de los servicios bancarios y la reducción de determinados gastos y provisiones.
Según el informe financiero de la entidad, la utilidad promedio mensual alcanzó aproximadamente S/ 154.4 millones durante los primeros nueve meses del año, frente a un promedio de S/ 106.2 millones en igual periodo de 2025.
La evolución de las ganancias también estuvo relacionada con un cambio importante en la cuenta de valuación de activos y provisiones, que pasó de registrar un resultado negativo en 2025 a uno positivo en 2026. Este factor, junto con la mejora del margen financiero y los servicios, permitió que el resultado de operación creciera a un ritmo mayor que los ingresos financieros por intereses.
Los ingresos por intereses impulsaron el margen financiero
Entre enero y setiembre de 2026, los ingresos por intereses del Banco de la Nación sumaron S/ 2,297.08 millones, cifra superior en S/ 87.83 millones, equivalente a un crecimiento de 3.98%, respecto de los S/ 2,209.25 millones registrados en similar periodo del año anterior.
El principal componente de estos ingresos fue la cartera de créditos directos, que generó S/ 1,505.61 millones, con un incremento de S/ 42.83 millones, equivalente a 2.93%. Este desempeño refleja el aporte de las operaciones crediticias a la generación de ingresos del banco, aunque el saldo total de la cartera bruta mostró una ligera reducción frente a diciembre de 2025.
Otro factor relevante fue el rendimiento del disponible, cuyos ingresos aumentaron de S/ 342.36 millones a S/ 396.83 millones, lo que representó un crecimiento de 15.91% y un aporte adicional de S/ 54.48 millones.
Esta evolución estuvo vinculada al rendimiento de los recursos líquidos mantenidos por la entidad, entre ellos los depositados en el Banco Central de Reserva del Perú (BCRP). El saldo de estos recursos constituye una parte importante de la posición de liquidez del banco y, al mismo tiempo, genera ingresos financieros.
En contraste, los ingresos provenientes de las inversiones disponibles para la venta disminuyeron 18.95%, al pasar de S/ 144.84 millones a S/ 117.39 millones. La reducción significó S/ 27.45 millones menos respecto del año anterior.
Por su parte, los ingresos por inversiones a vencimiento aumentaron 6.93%, de S/ 259.28 millones a S/ 277.25 millones, con una contribución adicional de S/ 17.97 millones.
En conjunto, el crecimiento de los ingresos por créditos, disponible e inversiones a vencimiento compensó la caída de los rendimientos de las inversiones disponibles para la venta.
Los gastos por intereses, entretanto, aumentaron 9.74%, de S/ 53.74 millones a S/ 58.98 millones. Este incremento respondió principalmente al mayor costo de las obligaciones con el público, cuyos gastos pasaron de S/ 38.64 millones a S/ 43.26 millones, un avance de 11.98%.
Como consecuencia, el margen financiero bruto alcanzó S/ 2,238.10 millones, frente a S/ 2,155.51 millones en los primeros nueve meses de 2025. El aumento fue de S/ 82.60 millones, equivalente a 3.83%.
Menores provisiones para créditos elevaron el margen financiero neto
Uno de los factores que contribuyeron al crecimiento de los resultados fue la disminución del gasto en provisiones para créditos directos. Entre enero y setiembre de 2026, este concepto ascendió a S/ 78.24 millones, frente a los S/ 135.98 millones registrados en el mismo periodo del año anterior.
La reducción fue de S/ 57.74 millones, equivalente a 42.46%, lo que permitió que una mayor proporción del margen financiero bruto se trasladara al resultado neto de las operaciones financieras.
Así, el margen financiero neto alcanzó S/ 2,159.86 millones, superior en S/ 140.33 millones, o 6.95%, a los S/ 2,019.53 millones de enero a setiembre de 2025.
La disminución de las provisiones del periodo no debe confundirse con una reducción de las provisiones acumuladas en el balance. Al cierre de setiembre, estas últimas sumaron S/ 951.28 millones, por encima de los S/ 908.24 millones registrados al cierre de diciembre de 2025. Es decir, el banco redujo el gasto por provisiones reconocido en el estado de resultados durante el periodo, pero mantuvo un saldo de provisiones acumuladas mayor para cubrir los riesgos crediticios.
Esta diferencia es importante para interpretar los resultados: el menor gasto del periodo favoreció la utilidad, mientras que el saldo acumulado de provisiones forma parte de los mecanismos de cobertura frente a posibles pérdidas de la cartera.
Los servicios financieros aportaron S/ 202 millones adicionales al margen
Los ingresos por servicios financieros también contribuyeron a la mejora de los resultados del Banco de la Nación. Entre enero y setiembre de 2026, estos ingresos alcanzaron S/ 713.12 millones, frente a los S/ 663.74 millones registrados un año antes.
El incremento fue de S/ 49.38 millones, equivalente a 7.44%. Este avance refleja la mayor contribución de las operaciones y servicios que generan ingresos distintos de los intereses cobrados por créditos o percibidos por inversiones.
Al mismo tiempo, los gastos por servicios financieros disminuyeron 4.73%, al pasar de S/ 260.11 millones a S/ 247.79 millones. La reducción fue de S/ 12.32 millones y contribuyó a mejorar el resultado neto de este componente.
Como resultado de ambos movimientos, el margen neto de servicios financieros llegó a S/ 2,625.19 millones, frente a S/ 2,423.17 millones en el periodo comparable de 2025. El incremento fue de S/ 202.02 millones, equivalente a 8.34%.
Este indicador incorpora el margen financiero neto y el resultado neto de los servicios financieros, por lo que permite observar de manera conjunta la contribución de ambas fuentes de ingresos antes de considerar los resultados de operaciones financieras y los gastos operativos posteriores.
En contraste, el resultado por operaciones financieras (ROF) disminuyó 23.98%, de S/ 65.89 millones a S/ 50.09 millones. La reducción de S/ 15.80 millones moderó parcialmente el crecimiento de los resultados, pero no impidió que el margen operacional avanzara 7.48%, hasta S/ 2,675.28 millones.
Los gastos administrativos aumentaron 4.8%
Los gastos de administración del Banco de la Nación sumaron S/ 894.06 millones en los primeros nueve meses de 2026, por encima de los S/ 853.09 millones del mismo periodo del año anterior.
El incremento fue de S/ 40.97 millones, equivalente a 4.80%. Esta evolución refleja un mayor gasto asociado al funcionamiento de la entidad, que debe analizarse en relación con el crecimiento de sus ingresos y la evolución de su actividad operativa.
Por otro lado, los gastos por depreciación y amortización disminuyeron 6.42%, al pasar de S/ 60.19 millones a S/ 56.32 millones, generando un ahorro de S/ 3.87 millones.
Luego de considerar los gastos administrativos, las depreciaciones y amortizaciones, el margen operacional neto alcanzó S/ 1,724.90 millones, lo que representó un incremento de S/ 149.12 millones, equivalente a 9.46%, frente a los S/ 1,575.78 millones de enero a setiembre de 2025.
La evolución muestra que el crecimiento de los ingresos operativos superó el aumento de los gastos administrativos, aunque el control de estos últimos continúa siendo relevante para preservar la rentabilidad de la entidad.
La valuación de activos y provisiones revirtió el resultado negativo de 2025
Uno de los cambios más importantes del estado de resultados se produjo en la cuenta de valuación de activos y provisiones. Entre enero y setiembre de 2025, este concepto registró un resultado negativo de S/ 250.56 millones. En el mismo periodo de 2026, presentó un saldo positivo de S/ 42.63 millones.
La variación favorable ascendió a S/ 293.19 millones, constituyéndose en uno de los principales factores que explican el incremento de las ganancias del banco.
De acuerdo con la información proporcionada, esta evolución estuvo relacionada principalmente con la disminución de las provisiones para litigios y demandas, que se redujeron 78.48%, con un menor gasto de S/ 146.26 millones, así como con ingresos por recuperaciones de cuentas por cobrar de S/ 100.81 millones.
El cambio de un resultado negativo a uno positivo tuvo un efecto significativo sobre la utilidad, pues permitió que una parte importante de la mejora del margen operacional neto se trasladara al resultado de operación.
Este último alcanzó S/ 1,767.53 millones, frente a S/ 1,325.22 millones en enero-setiembre de 2025. El crecimiento fue de S/ 442.31 millones, equivalente a 33.38%.
Además, otros ingresos y egresos netos pasaron de un saldo negativo de S/ 8.43 millones a uno positivo de S/ 31.34 millones, con una variación favorable de S/ 39.76 millones.
La combinación de estos factores permitió que la utilidad neta aumentara 45.37%, hasta S/ 1,389.60 millones. En consecuencia, el avance de las ganancias no respondió únicamente al crecimiento de la actividad financiera, sino también a la mejora de partidas relacionadas con provisiones, recuperaciones y valuación de activos.
La cartera bruta se contrajo 0.57% frente a diciembre de 2025
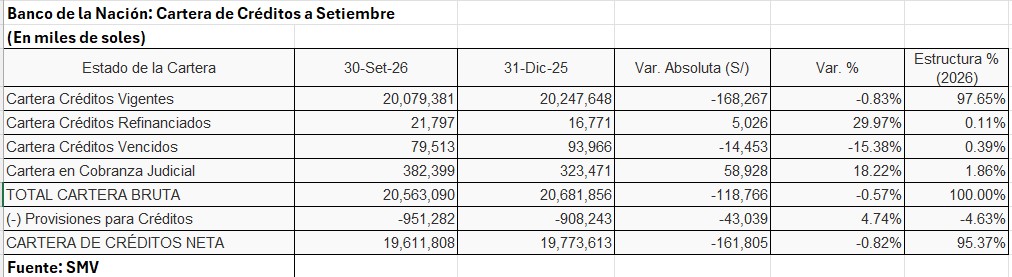
Al 30 de setiembre de 2026, la cartera bruta total del Banco de la Nación ascendió a S/ 20,563.09 millones, frente a S/ 20,681.86 millones al cierre de diciembre de 2025.
La reducción fue de S/ 118.77 millones, equivalente a 0.57%. Este comportamiento contrasta con el crecimiento de 2.93% de los ingresos por intereses provenientes de los créditos directos, lo que evidencia que la evolución de los ingresos de este componente no depende exclusivamente del saldo total de la cartera, sino también de sus rendimientos y composición.
La cartera de créditos vigentes sumó S/ 20,079.38 millones, con una disminución de S/ 168.27 millones, equivalente a 0.83%, respecto de diciembre de 2025. Pese a la reducción, este segmento representó el 97.65% de la cartera bruta total, manteniéndose como su principal componente.
Los créditos refinanciados alcanzaron S/ 21.80 millones, frente a S/ 16.77 millones al cierre de 2025. El aumento fue de 29.97%, aunque su participación en la cartera total se mantuvo reducida, en 0.11%.
En cuanto a los créditos vencidos, estos descendieron de S/ 93.97 millones a S/ 79.51 millones, una disminución de S/ 14.45 millones, equivalente a 15.38%. Esta reducción constituye una evolución favorable de los créditos que presentan atrasos en sus pagos.
Sin embargo, los créditos en cobranza judicial aumentaron de S/ 323.47 millones a S/ 382.40 millones, lo que representó un incremento de S/ 58.93 millones, equivalente a 18.22%. Su participación en la cartera bruta pasó a 1.86%.
El aumento de la cartera en cobranza judicial constituye un aspecto que requiere seguimiento, pues muestra que una mayor cantidad de créditos se encuentra en procesos de recuperación por la vía judicial. Por ello, la reducción de los créditos vencidos debe evaluarse conjuntamente con la evolución de esta categoría y no de manera aislada.
En términos generales, la cartera bruta mantuvo una elevada concentración en créditos vigentes, aunque la evolución de las operaciones judicializadas constituye un indicador relevante para el seguimiento de la calidad de los activos.
Las provisiones acumuladas alcanzaron S/ 951.28 millones
Al cierre de setiembre, el Banco de la Nación registró provisiones para créditos por S/ 951.28 millones, monto superior en S/ 43.04 millones, equivalente a 4.74%, al registrado al cierre de diciembre de 2025.
Este saldo representó el 4.63% de la cartera bruta y superó ampliamente el monto conjunto de los créditos vencidos y en cobranza judicial.
Ambas categorías sumaron S/ 461.91 millones: S/ 79.51 millones correspondientes a créditos vencidos y S/ 382.40 millones a créditos en cobranza judicial. Por tanto, las provisiones acumuladas equivalieron aproximadamente al 205.9% de la suma de esos dos componentes.
La cifra indica que las provisiones registradas superaban el monto de los créditos vencidos y judicializados considerados en este cálculo. No obstante, esta comparación no sustituye el indicador regulatorio de cobertura de cartera de alto riesgo o cartera pesada, que utiliza definiciones específicas y puede incluir otros componentes, como los créditos refinanciados.
Después de descontar las provisiones, la cartera de créditos neta se situó en S/ 19,611.81 millones, frente a S/ 19,773.61 millones al cierre de 2025. La reducción fue de S/ 161.81 millones, equivalente a 0.82%.
La evolución de las provisiones y de la cartera neta refleja que, pese a la disminución de los créditos vencidos, el banco mantuvo una cobertura acumulada mayor, en un contexto en el que los créditos en cobranza judicial registraron un incremento.
El activo total creció 3.68% y alcanzó S/ 49,795 millones
Al 30 de setiembre de 2026, el activo total del Banco de la Nación ascendió a S/ 49,795.42 millones, frente a S/ 48,028.55 millones al cierre de diciembre de 2025.
El aumento fue de S/ 1,766.87 millones, equivalente a 3.68%, de acuerdo con el estado de situación financiera comparativo proporcionado.
Uno de los componentes más importantes fue el disponible, que alcanzó S/ 18,188.60 millones, con un crecimiento de 8.03%. Dentro de este rubro destacó el saldo mantenido en el BCRP, que llegó a S/ 15,826.97 millones.
También se informó de un fuerte incremento de los depósitos en bancos del exterior, de 369.97%, aunque no se proporcionó el saldo específico de esta partida.
Las inversiones a vencimiento, por su parte, ascendieron a S/ 6,445.44 millones, con un aumento de 17.46% respecto de diciembre de 2025.
La evolución de estos componentes muestra que el banco mantuvo una importante posición de recursos líquidos y amplió sus inversiones a vencimiento. Esta estructura puede contribuir a la disponibilidad de fondos y a la generación de ingresos financieros, aunque la rentabilidad final depende de los rendimientos obtenidos, el costo de los pasivos y las necesidades de liquidez de la entidad.
Cabe precisar que las cifras del balance proporcionadas muestran un crecimiento de 3.68% del activo entre diciembre de 2025 y setiembre de 2026. En cambio, las conclusiones del informe del banco mencionan un aumento de 11% del activo respecto de setiembre de 2025. Son variaciones calculadas sobre fechas de comparación distintas y, por ello, no deben interpretarse como cifras contradictorias sin considerar sus respectivas bases.
Los depósitos del público aumentaron 3.38%
El total de pasivos del Banco de la Nación llegó a S/ 45,342.89 millones al cierre de setiembre de 2026, lo que representó un incremento de S/ 1,302.36 millones, equivalente a 2.96%, frente a diciembre de 2025.
El principal componente fueron las obligaciones con el público, que sumaron S/ 43,775.69 millones, con un crecimiento de 3.38%. Estos recursos constituyen la principal fuente de financiamiento del banco y comprenden los depósitos captados de sus clientes.
Dentro de este rubro, las cuentas de ahorro alcanzaron S/ 20,215.29 millones, con un aumento de 4.96%. Su evolución evidencia un incremento de los recursos mantenidos por los depositantes en este tipo de cuentas.
El crecimiento de las obligaciones con el público también fue destacado por el propio banco en sus conclusiones, que señalan un aumento de S/ 4,105 millones frente a setiembre de 2025. Esta comparación interanual es distinta de la variación de 3.38% calculada respecto de diciembre de 2025.
La expansión de los depósitos constituye un factor relevante para explicar la evolución del balance y la disponibilidad de recursos. Sin embargo, su utilización debe considerar las necesidades de liquidez, las obligaciones de la entidad y la capacidad de generar ingresos suficientes a partir de los activos que respaldan esos fondos.
El patrimonio se fortaleció con mayores utilidades y capital social
El patrimonio neto del Banco de la Nación ascendió a S/ 4,452.53 millones al 30 de setiembre de 2026, de acuerdo con el balance comparativo proporcionado.
Frente a diciembre de 2025, registró un incremento de S/ 464.52 millones, equivalente a 11.65%. Este avance estuvo acompañado por el aumento del capital social, que llegó a S/ 2,500 millones, tras crecer 19.05%.
El incremento del capital social incorporó una capitalización de S/ 400 millones proveniente de utilidades, según la información del informe. Esta operación fortalece la estructura patrimonial de la entidad al convertir recursos de origen patrimonial en capital social.
Las conclusiones del propio banco también destacan el crecimiento del patrimonio frente a setiembre de 2025: según esa comparación, alcanzó S/ 4,453 millones, con un incremento de S/ 878 millones, equivalente a 24.5%. El banco atribuye esta evolución principalmente al mayor capital social, por S/ 400 millones, y al aumento de la utilidad neta, por S/ 434 millones.
La diferencia entre los incrementos de S/ 464.52 millones y S/ 878 millones se explica por el uso de periodos de comparación distintos: el primero corresponde a diciembre de 2025 y el segundo a setiembre de 2025.
El fortalecimiento patrimonial es relevante porque amplía la base de recursos propios que respalda las operaciones del banco. Sin embargo, para evaluar integralmente su solvencia también es necesario considerar los indicadores regulatorios de capital, los activos ponderados por riesgo y las exigencias aplicables a la entidad.
El banco recomienda controlar los gastos y mejorar el rendimiento de sus recursos
En sus conclusiones y recomendaciones de su reporte, el Banco de la Nación señala que el crecimiento de los ingresos por créditos, comisiones y rendimiento del disponible compensó la reducción de los ingresos por inversiones disponibles para la venta y del resultado por operaciones financieras.
A partir de esta evolución, la entidad plantea reforzar el seguimiento de los factores que explican el resultado financiero, con el propósito de identificar los componentes que contribuyen a la rentabilidad y aquellos que podrían afectar su evolución.
También recomienda mantener el seguimiento y control de los gastos, priorizando los desembolsos necesarios para el funcionamiento y el cumplimiento de los objetivos institucionales. Esta orientación resulta relevante ante el incremento de 4.80% de los gastos administrativos durante los primeros nueve meses de 2026.
Una tercera recomendación consiste en evaluar alternativas para destinar los mayores recursos disponibles a créditos e inversiones que generen ingresos adecuados, sin afectar la solvencia ni la seguridad financiera del banco.
Esta recomendación se relaciona con el crecimiento del disponible y de las inversiones a vencimiento, así como con la ligera contracción de la cartera bruta. El desafío de gestión consiste en encontrar un equilibrio entre la conservación de una posición de liquidez suficiente, la colocación de recursos en operaciones rentables y el mantenimiento de una adecuada calidad de los activos.
La evolución de los depósitos, la composición de la cartera y el rendimiento de las inversiones serán factores relevantes para determinar cuánto de la mejora registrada en 2026 puede sostenerse en los siguientes periodos.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
26 Oct, 2026 / 7:00 am
Banco de la Nación ganó S/ 1,389.6 millones a setiembre, 45.37% más que en 2025
Finanzas
26 Oct, 2026 / 7:00 am
Préstamos rápidos: ¿qué buscan los peruanos cuando necesitan dinero urgente?
Negocios
26 Oct, 2026 / 7:00 am
Shougang Hierro Perú ganó S/ 1,127.16 millones a setiembre, pese al alza de costos
Finanzas
26 Oct, 2026 / 7:00 am
Financiera Qapaq elevó sus utilidades 127.11% a setiembre de 2026
Economía
25 Oct, 2026 / 8:08 am
Gobierno declara en emergencia los sectores de vivienda, urbanismo y saneamiento
Economía
25 Oct, 2026 / 7:00 am
Ingreso promedio del sector público supera en 44.9% al del privado
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
26 Oct, 2026 / 7:00 am
Banco de la Nación ganó S/ 1,389.6 millones a setiembre, 45.37% más que en 2025
Finanzas
26 Oct, 2026 / 7:00 am
Préstamos rápidos: ¿qué buscan los peruanos cuando necesitan dinero urgente?
Negocios
26 Oct, 2026 / 7:00 am
Shougang Hierro Perú ganó S/ 1,127.16 millones a setiembre, pese al alza de costos
Finanzas
26 Oct, 2026 / 7:00 am
Financiera Qapaq elevó sus utilidades 127.11% a setiembre de 2026
Economía
25 Oct, 2026 / 8:08 am
Gobierno declara en emergencia los sectores de vivienda, urbanismo y saneamiento
Economía
25 Oct, 2026 / 7:00 am
Ingreso promedio del sector público supera en 44.9% al del privado
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.