MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Se establece condiciones para que Proinversión evalúe compromisos presupuestarios de determinados proyectos de asociación público-privada y permite fijar plazos menores a un año o mayores a tres años para los Servicios por Impuestos, previa justificación técnica y previsión presupuestaria.

24 octubre, 2026 / 9:55 am
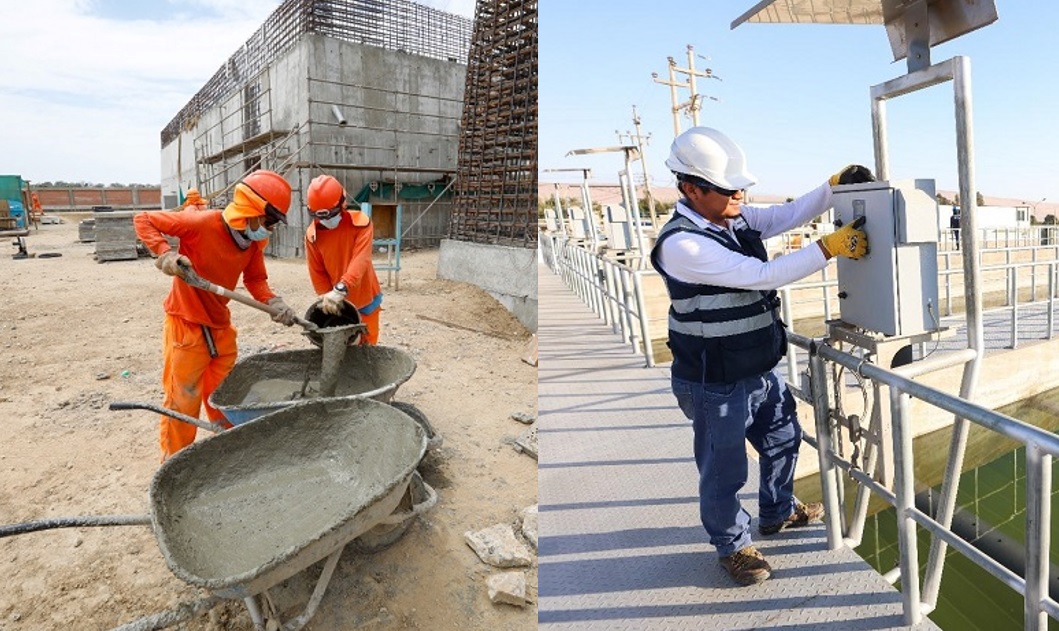
El Ministerio de Economía y Finanzas (MEF) modificó los reglamentos de las asociaciones público-privadas (APP) y del mecanismo de Obras por Impuestos para introducir cambios en la evaluación de compromisos presupuestales de determinados proyectos y flexibilizar los plazos de ejecución de los servicios que se contraten mediante este último mecanismo.
Las modificaciones fueron aprobadas mediante el Decreto Supremo N.° 225-2026-EF, publicado en el diario oficial El Peruano el sábado 24 de octubre de 2026. La norma modifica el Reglamento de la Ley N.° 32441, que regula la promoción de la inversión privada mediante asociaciones público-privadas y proyectos en activos, así como el Reglamento de la Ley N.° 29230, que impulsa la inversión pública regional y local con participación del sector privado.
Los cambios se concentran en dos aspectos. El primero establece una regla específica para que la Agencia de Promoción de la Inversión Privada (Proinversión) sustente y evalúe, bajo determinadas condiciones, los compromisos presupuestales de proyectos APP del Gobierno Nacional que requieran únicamente gastos de supervisión, adquisición de predios o liberación de interferencias. El segundo permite establecer plazos de ejecución de Servicios por Impuestos fuera del rango ordinario de uno a tres años, siempre que exista una justificación técnica y se adopten las previsiones presupuestarias correspondientes.
Proyectos APP: nueva regla para gastos de supervisión, predios e interferencias
El artículo 1 del decreto supremo modifica la Cuarta Disposición Complementaria Transitoria del Reglamento de la Ley N.° 32441, aprobado mediante el Decreto Supremo N.° 316-2025-EF.
La disposición original establecía un régimen excepcional para la evaluación de los compromisos derivados de los proyectos de asociaciones público-privadas mientras se esperaba la publicación del primer decreto supremo previsto en el artículo 41 del reglamento. Durante ese periodo, Proinversión, en su condición de Entidad Pública Titular del Proyecto (EPTP), debía sustentar y evaluar dichos compromisos a través de la capacidad presupuestal del sector correspondiente.
La modificación mantiene esta regla transitoria para las fases del proyecto, con excepción de Planeamiento y Programación, e incorpora una disposición específica para determinados proyectos APP del Gobierno Nacional.
En adelante, cuando estos proyectos requieran únicamente gastos asociados a supervisión, predios o liberación de interferencias, Proinversión podrá sustentar y evaluar esos compromisos a través de la capacidad presupuestal, siempre que cuente con las habilitaciones presupuestales y los fondos propios respectivos.
La precisión introduce una condición expresa sobre la disponibilidad de recursos de la propia entidad. Por tanto, no basta con que el proyecto tenga gastos correspondientes a los conceptos señalados: Proinversión debe contar con las habilitaciones presupuestales y los fondos propios necesarios para aplicar esta disposición.
Los gastos de supervisión están vinculados con las actividades de seguimiento y control de la ejecución del proyecto. Por su parte, los predios y la liberación de interferencias corresponden a aspectos que pueden resultar necesarios para disponer de los terrenos y las condiciones requeridas para desarrollar la infraestructura. La norma incorpora estos conceptos como parte del supuesto específico sujeto a la evaluación presupuestal de Proinversión.
El alcance de esta modificación es delimitado: se refiere a proyectos APP del Gobierno Nacional que requieran únicamente esos gastos. No establece que todos los compromisos presupuestales de cualquier proyecto APP puedan ser asumidos directamente por Proinversión ni elimina las condiciones de evaluación previstas en el reglamento.
Servicios por Impuestos podrán tener plazos fuera del rango de uno a tres años
El segundo cambio modifica el párrafo 82.2 del artículo 82 del Reglamento de la Ley N.° 29230, aprobado por el Decreto Supremo N.° 038-2026-EF.
Esta disposición regula el plazo de ejecución de los servicios contratados mediante el mecanismo de Servicios por Impuestos, incorporado al marco de Obras por Impuestos a través de la Ley N.° 32460, que modificó la Ley N.° 29230.
El reglamento establecía que los requerimientos de servicios no podían tener un plazo menor de un año ni mayor de tres años, aunque contemplaba una excepción relacionada con el plazo máximo cuando la naturaleza de la prestación o las leyes especiales así lo requirieran.
Con la modificación aprobada por el MEF, la excepción comprende expresamente la posibilidad de establecer un plazo diferente al rango completo de uno a tres años. De esta manera, cuando la naturaleza del servicio o una ley especial lo justifique, la ejecución podrá tener una duración inferior a un año o superior a tres años.
La disposición mantiene, sin embargo, condiciones para utilizar esta flexibilidad. La entidad pública responsable deberá sustentar técnicamente el plazo propuesto antes de la priorización del servicio. Además, tendrá que adoptar las previsiones presupuestarias necesarias para garantizar el pago de las obligaciones, de acuerdo con las reglas de la normativa del Sistema Nacional de Presupuesto Público (SNPP).
Por consiguiente, la modificación no elimina el rango ordinario de uno a tres años ni permite que las entidades establezcan libremente cualquier duración. El plazo distinto deberá estar respaldado por las características de la prestación o por una ley especial, contar con una justificación técnica previa y tener el correspondiente sustento presupuestario.
Sustentación técnica y previsión presupuestaria serán requisitos
Uno de los elementos centrales de la modificación al mecanismo de Servicios por Impuestos es que la entidad pública deberá justificar el plazo antes de priorizar el servicio.
Este requisito vincula la duración del contrato con las necesidades concretas de la prestación. Así, si el servicio requiere un periodo menor de doce meses o necesita extenderse más allá de tres años, la entidad tendrá que explicar técnicamente por qué corresponde apartarse de los límites ordinarios.
La norma también exige prever los recursos presupuestarios para garantizar el pago de las obligaciones que se generen. Esta condición busca que la duración establecida para el servicio esté acompañada de una planificación financiera compatible con los compromisos asumidos por el Estado.
En términos operativos, las entidades públicas deberán considerar tanto las características técnicas del servicio como las condiciones para financiarlo antes de solicitar su priorización. La flexibilidad temporal no sustituye estos requisitos, sino que queda condicionada a su cumplimiento.
La modificación se enmarca en la incorporación de los servicios al mecanismo de Obras por Impuestos, que permite la participación del sector privado en la ejecución de intervenciones de interés público bajo las reglas establecidas por la legislación correspondiente.
Dos modificaciones dentro del marco de inversión con participación privada
Aunque ambas modificaciones forman parte de un mismo decreto supremo, responden a situaciones distintas.
En el ámbito de las APP, el cambio establece una regla específica para la evaluación presupuestal de determinados gastos de proyectos del Gobierno Nacional, bajo la responsabilidad de Proinversión y sujeta a la disponibilidad de habilitaciones presupuestales y fondos propios.
En el caso de los Servicios por Impuestos, la modificación introduce flexibilidad para definir la duración de las prestaciones, siempre que exista sustento técnico y previsión presupuestaria antes de su priorización.
En ambos casos, la norma mantiene condiciones para la toma de decisiones y no elimina los requisitos presupuestarios establecidos en los reglamentos. Su alcance consiste en precisar cómo deben evaluarse determinados compromisos y bajo qué condiciones pueden establecerse plazos distintos de los ordinarios.
Vea Tambien:
Más leídas
Últimas Noticias
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
Microfinanzas
23 Oct, 2026 / 8:33 am
Caja Arequipa coloca S/ 49.75 millones en certificados de depósito
Actualidad
23 Oct, 2026 / 8:20 am
Osiptel: Usuarios afectados por cortes de telefonía e internet móvil recibirán compensaciones
Negocios
23 Oct, 2026 / 8:10 am
Corporación Cervesur gana S/ 10.60 millones a setiembre, 38.64% menos que en 2025
Finanzas
23 Oct, 2026 / 8:00 am
Crédito al sector privado creció 10,3% en setiembre, impulsado por préstamos a personas
Finanzas
22 Oct, 2026 / 10:04 am
SBS destaca la importancia de fortalecer la seguridad digital para impulsar la innovación en la banca
Regionales
22 Oct, 2026 / 8:52 am
UTP fue sede de la Réplica del CADE Universitario 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
Microfinanzas
23 Oct, 2026 / 8:33 am
Caja Arequipa coloca S/ 49.75 millones en certificados de depósito
Actualidad
23 Oct, 2026 / 8:20 am
Osiptel: Usuarios afectados por cortes de telefonía e internet móvil recibirán compensaciones
Negocios
23 Oct, 2026 / 8:10 am
Corporación Cervesur gana S/ 10.60 millones a setiembre, 38.64% menos que en 2025
Finanzas
23 Oct, 2026 / 8:00 am
Crédito al sector privado creció 10,3% en setiembre, impulsado por préstamos a personas
Finanzas
22 Oct, 2026 / 10:04 am
SBS destaca la importancia de fortalecer la seguridad digital para impulsar la innovación en la banca
Regionales
22 Oct, 2026 / 8:52 am
UTP fue sede de la Réplica del CADE Universitario 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.