Financiera Qapaq elevó sus utilidades 127.11% a setiembre de 2026
La entidad obtuvo una ganancia neta de S/ 20.19 millones, impulsada por mayores ingresos financieros, menores provisiones para créditos y la ausencia del gasto por deterioro de intangibles registrado en 2025.

26 octubre, 2026 / 7:00 am
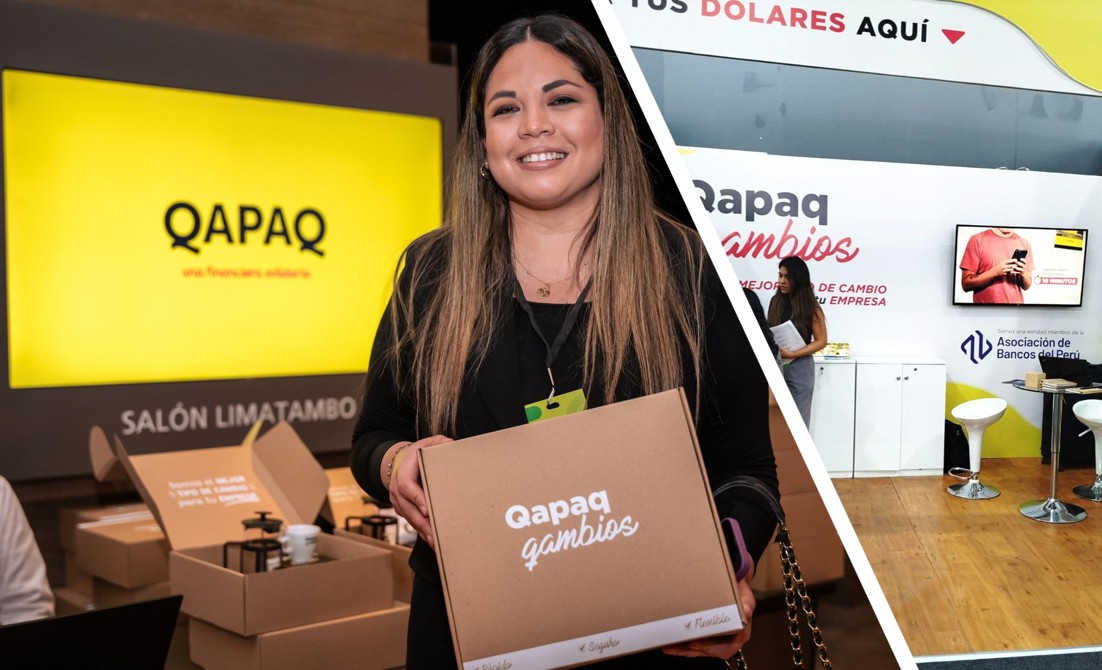
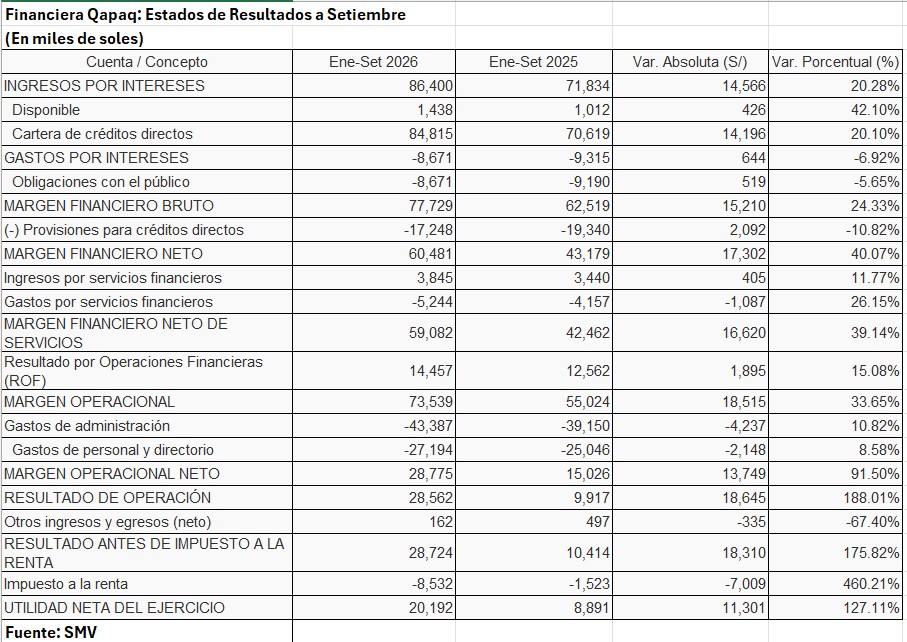
Financiera Qapaq registró una utilidad neta de S/ 20.19 millones durante los primeros nueve meses de 2026, lo que representó un incremento de S/ 11.30 millones, equivalente a 127.11%, respecto de los S/ 8.89 millones obtenidos en el mismo periodo del año anterior.
El resultado estuvo acompañado por una expansión de los ingresos financieros, una reducción del costo de fondeo y menores provisiones para créditos directos. Asimismo, influyó favorablemente la comparación con 2025, cuando la entidad registró un gasto de S/ 4.84 millones por deterioro de activos intangibles, concepto que no presentó cargos en el periodo analizado de 2026.
La mejora también se reflejó en el resultado de operación, que aumentó 188.01%, hasta S/ 28.56 millones. En paralelo, la cartera bruta de créditos se expandió 8.20% respecto de diciembre de 2025, mientras que el ratio de morosidad bruta descendió a 6.23%.
Estos resultados muestran avances tanto en la generación de ingresos como en los indicadores de calidad de cartera. Sin embargo, el incremento de los gastos administrativos y la influencia de partidas extraordinarias en la comparación interanual son factores que deben considerarse para evaluar la sostenibilidad de la rentabilidad alcanzada.
Los ingresos por intereses crecieron 20.28%
Entre enero y setiembre de 2026, los ingresos por intereses de Financiera Qapaq ascendieron a S/ 86.40 millones, superiores en S/ 14.57 millones a los S/ 71.83 millones registrados en igual periodo de 2025. El incremento fue de 20.28%.
El principal componente de estos ingresos fue la cartera de créditos directos, que generó S/ 84.82 millones, frente a S/ 70.62 millones en el año anterior. El aumento de S/ 14.20 millones representó un crecimiento de 20.10%, en línea con la expansión de las colocaciones de la financiera.
Este desempeño evidencia la mayor contribución de las operaciones crediticias a la generación de ingresos. La evolución también guarda relación con el crecimiento de la cartera bruta, que al cierre de setiembre alcanzó S/ 238.09 millones, frente a S/ 220.06 millones en diciembre de 2025.
Por otro lado, los ingresos por el disponible aumentaron de S/ 1.01 millones a S/ 1.44 millones, un avance de 42.10%. En contraste, los ingresos por inversiones a vencimiento disminuyeron 27.59%, al pasar de S/ 203,000 a S/ 147,000.
La evolución de estos componentes permitió que el crecimiento de los ingresos financieros estuviera concentrado principalmente en la actividad crediticia, que constituye la fuente más importante de generación de intereses de la entidad.
Menores gastos por intereses mejoraron el margen financiero
A diferencia del incremento de los ingresos, los gastos por intereses disminuyeron durante el periodo analizado. Entre enero y setiembre de 2026, sumaron S/ 8.67 millones, frente a S/ 9.32 millones en los primeros nueve meses de 2025.
La reducción fue de S/ 644,000, equivalente a 6.92%. Esta evolución estuvo explicada principalmente por menores gastos asociados a las obligaciones con el público, que descendieron de S/ 9.19 millones a S/ 8.67 millones, una reducción de 5.65%.
Además, la financiera dejó de registrar los S/ 125,000 de gastos correspondientes a valores, títulos y otras obligaciones que figuraban en el periodo anterior.
La combinación de mayores ingresos por intereses y menores gastos financieros permitió que el margen financiero bruto se incrementara 24.33%, al pasar de S/ 62.52 millones a S/ 77.73 millones. En términos absolutos, la mejora fue de S/ 15.21 millones.
Este crecimiento superó al registrado por los ingresos financieros, debido a que la entidad no solo generó mayores rendimientos de sus colocaciones, sino que también redujo el costo de los recursos utilizados para financiar sus operaciones.
Las menores provisiones elevaron el margen financiero neto 40.07%
Las provisiones para créditos directos también contribuyeron a mejorar los resultados de Financiera Qapaq. Durante los primeros nueve meses de 2026, este gasto ascendió a S/ 17.25 millones, por debajo de los S/ 19.34 millones registrados en el mismo periodo de 2025.
La reducción fue de S/ 2.09 millones, equivalente a 10.82%.
Este menor gasto permitió que el margen financiero neto alcanzara S/ 60.48 millones, frente a S/ 43.18 millones en el periodo anterior. El crecimiento fue de 40.07%, equivalente a S/ 17.30 millones adicionales.
La evolución es relevante porque las provisiones representan los recursos que las entidades financieras reconocen contablemente para cubrir las pérdidas esperadas asociadas al riesgo de crédito. Una disminución del gasto por este concepto favorece el resultado del periodo, aunque su interpretación debe considerar la evolución efectiva de la morosidad, las características de la cartera y la suficiencia de las provisiones acumuladas.
En el caso de Qapaq, los indicadores de cartera también mostraron una evolución favorable: los créditos vencidos disminuyeron y el ratio de morosidad bruta se redujo frente a diciembre de 2025. Estos movimientos acompañaron la disminución del gasto en provisiones, aunque por sí solos no permiten establecer que todo el menor gasto responda exclusivamente a una mejora del riesgo crediticio.
El margen de servicios financieros aumentó 39.14%
Los ingresos por servicios financieros sumaron S/ 3.85 millones entre enero y setiembre de 2026, lo que representó un crecimiento de 11.77% respecto de los S/ 3.44 millones obtenidos en el mismo periodo de 2025.
Sin embargo, los gastos por servicios financieros también aumentaron, al pasar de S/ 4.16 millones a S/ 5.24 millones. Esto significó un incremento de S/ 1.09 millones, equivalente a 26.15%.
El aumento de estos gastos fue superior al de los ingresos por servicios. Pese a ello, la mejora del margen financiero neto fue suficiente para que el margen financiero neto de servicios alcanzara S/ 59.08 millones, frente a S/ 42.46 millones en el periodo comparable del año anterior.
El incremento fue de S/ 16.62 millones, equivalente a 39.14%.
Por su parte, el resultado por operaciones financieras (ROF) aumentó 15.08%, al pasar de S/ 12.56 millones a S/ 14.46 millones.
Dentro de este rubro, las ganancias por diferencia de cambio sumaron S/ 12.43 millones, frente a S/ 10.63 millones en 2025, lo que representó un crecimiento de 16.96%. Otros ingresos por operaciones financieras aumentaron de S/ 1.94 millones a S/ 2.03 millones.
La evolución conjunta de estos componentes permitió que el margen operacional se elevara a S/ 73.54 millones, superior en 33.65% a los S/ 55.02 millones registrados en los primeros nueve meses del año anterior.
Los gastos administrativos crecieron 10.82%
Los gastos de administración de Financiera Qapaq alcanzaron S/ 43.39 millones entre enero y setiembre de 2026, frente a S/ 39.15 millones en el mismo periodo de 2025. El incremento fue de S/ 4.24 millones, equivalente a 10.82%.
Dentro de este rubro, los gastos de personal y directorio sumaron S/ 27.19 millones, un aumento de 8.58% respecto de los S/ 25.05 millones del periodo anterior.
Por su parte, los servicios recibidos de terceros alcanzaron S/ 15.91 millones, frente a S/ 14.02 millones, con un crecimiento de 13.54%. Los impuestos y contribuciones aumentaron de S/ 89,000 a S/ 281,000.
Las depreciaciones y amortizaciones también registraron un incremento significativo en términos porcentuales, de 62.38%, al pasar de S/ 848,000 a S/ 1.38 millones.
Pese al crecimiento de los gastos operativos, el aumento del margen operacional permitió que el margen operacional neto llegara a S/ 28.78 millones, frente a S/ 15.03 millones en el periodo comparable de 2025. La mejora fue de S/ 13.75 millones, equivalente a 91.50%.
Esto significa que el incremento de los ingresos y de los márgenes financieros compensó el mayor gasto administrativo. No obstante, la evolución de los costos será un aspecto importante para observar en los siguientes periodos, especialmente si la financiera busca continuar expandiendo su cartera sin reducir los beneficios obtenidos por la mejora de sus ingresos.
La ausencia del deterioro de intangibles favoreció el resultado de operación
Uno de los factores que explica el fuerte crecimiento del resultado de operación fue la evolución de la cuenta de valuación de activos y provisiones.
Entre enero y setiembre de 2025, Financiera Qapaq registró un gasto neto de S/ 5.11 millones por este concepto. En el mismo periodo de 2026, el gasto disminuyó a S/ 213,000.
La variación favorable fue de S/ 4.90 millones, equivalente a una reducción de 95.83%.
El principal factor fue el deterioro de activos intangibles, que en 2025 había generado un cargo de S/ 4.84 millones. Este concepto no registró gasto en los primeros nueve meses de 2026.
También disminuyeron las provisiones para litigios y demandas, que pasaron de S/ 126,000 a S/ 19,000. En cambio, las provisiones para cuentas por cobrar aumentaron de S/ 90,000 a S/ 120,000, mientras que las correspondientes a bienes realizables y adjudicados se elevaron de S/ 51,000 a S/ 74,000.
La comparación evidencia que una parte del crecimiento del resultado operativo respondió a que no se repitió el gasto por deterioro de intangibles registrado el año anterior. Por ello, este factor debe distinguirse de las mejoras recurrentes relacionadas con los ingresos financieros, el costo de fondeo y la gestión de la cartera.
Como consecuencia de la evolución de estos componentes, el resultado de operación ascendió a S/ 28.56 millones, frente a S/ 9.92 millones en enero-setiembre de 2025, con un crecimiento de 188.01%.
El resultado antes del impuesto a la renta llegó a S/ 28.72 millones, lo que representó un incremento de 175.82% frente a los S/ 10.41 millones del periodo anterior.
La utilidad neta creció 127.11% pese al mayor impuesto a la renta
El impuesto a la renta reconocido durante los primeros nueve meses de 2026 ascendió a S/ 8.53 millones, por encima de los S/ 1.52 millones registrados en el mismo periodo de 2025.
El aumento fue de S/ 7.01 millones. En términos porcentuales, el gasto por impuesto a la renta creció 460.21%, una variación que debe interpretarse teniendo en cuenta la diferencia entre las bases de comparación y el mayor resultado antes de impuestos obtenido en 2026.
A pesar de este mayor gasto tributario, la utilidad neta se elevó a S/ 20.19 millones, frente a S/ 8.89 millones en el periodo anterior. El aumento de S/ 11.30 millones representó un crecimiento de 127.11%.
La mejora final refleja, por tanto, la combinación de mayores ingresos financieros, una reducción del costo de fondeo y de las provisiones para créditos, el avance del margen operacional y la menor incidencia de los gastos por valuación de activos y provisiones.
La cartera bruta creció 8.20% y alcanzó S/ 238.09 millones
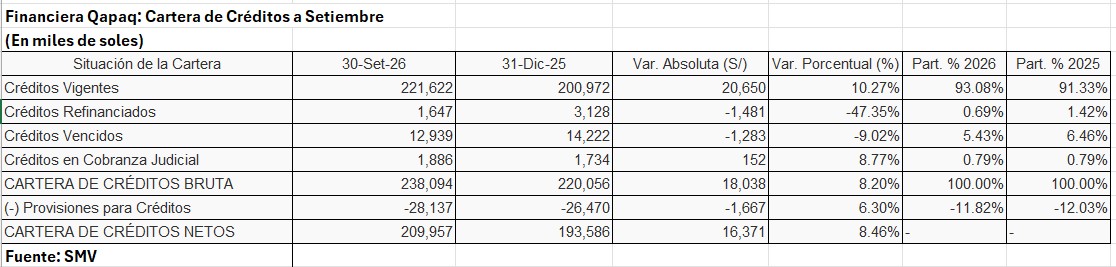
Al 30 de setiembre de 2026, la cartera bruta de créditos de Financiera Qapaq ascendió a S/ 238.09 millones, frente a S/ 220.06 millones al cierre de diciembre de 2025.
El incremento fue de S/ 18.04 millones, equivalente a 8.20%, lo que refleja una expansión de las colocaciones durante los primeros nueve meses del año.
La cartera de créditos vigentes sumó S/ 221.62 millones, superior en S/ 20.65 millones a los S/ 200.97 millones registrados al cierre de 2025. El crecimiento fue de 10.27%.
Además de aumentar en términos absolutos, los créditos vigentes elevaron su participación en la cartera bruta, de 91.33% a 93.08%. Esta evolución significa que una mayor proporción de las colocaciones se encontraba clasificada como vigente al cierre de setiembre.
Los créditos refinanciados disminuyeron de S/ 3.13 millones a S/ 1.65 millones, una reducción de 47.35%. Su participación en la cartera total pasó de 1.42% a 0.69%.
Por su parte, los créditos vencidos descendieron de S/ 14.22 millones a S/ 12.94 millones, lo que representó una reducción de S/ 1.28 millones, equivalente a 9.02%.
En contraste, los créditos en cobranza judicial aumentaron de S/ 1.73 millones a S/ 1.89 millones, un incremento de 8.77%. Su participación en la cartera total se mantuvo en 0.79%.
La evolución de estas categorías muestra que la expansión de las colocaciones estuvo acompañada por un incremento de los créditos vigentes y una reducción de los refinanciados y vencidos. Sin embargo, el aumento de los créditos en cobranza judicial constituye un aspecto que requiere seguimiento para evaluar la recuperación efectiva de las operaciones con mayores dificultades de pago.
La morosidad bruta disminuyó de 7.25% a 6.23%
La cartera problema, compuesta por los créditos vencidos y los créditos en cobranza judicial, sumó S/ 14.83 millones al cierre de setiembre de 2026. En diciembre de 2025, este monto había alcanzado S/ 15.96 millones.
La reducción fue de S/ 1.13 millones, equivalente a aproximadamente 7.09%.
Como resultado, el ratio de morosidad bruta disminuyó de 7.25% a 6.23%, una mejora de 1.02 puntos porcentuales, equivalente a 102 puntos básicos.
Este indicador mide la proporción de la cartera bruta que corresponde a créditos vencidos y en cobranza judicial. Su descenso muestra que el saldo de estos créditos se redujo en relación con el total de colocaciones.
La mejora estuvo asociada principalmente a la reducción de los créditos vencidos, que disminuyeron 9.02%, mientras que la cartera en cobranza judicial creció 8.77%.
Por tanto, aunque el indicador general mostró una evolución favorable, la trayectoria de los créditos judicializados sigue siendo relevante para evaluar la calidad de los activos y la capacidad de recuperación de los préstamos.
Al cierre de setiembre de 2026, Financiera Qapaq registró provisiones acumuladas para créditos por S/ 28.14 millones, frente a S/ 26.47 millones en diciembre de 2025. El incremento fue de S/ 1.67 millones, equivalente a 6.30%.
Después de descontar las provisiones, la cartera de créditos neta ascendió a S/ 209.96 millones, frente a S/ 193.59 millones al cierre de 2025. El incremento fue de S/ 16.37 millones, equivalente a 8.46%.
La expansión de la cartera neta, junto con la disminución de la morosidad, constituye una evolución favorable para la entidad. No obstante, la sostenibilidad de estos resultados dependerá de que el crecimiento de las colocaciones se mantenga acompañado de criterios adecuados de evaluación, seguimiento y recuperación de créditos.
El activo total aumentó 16.58% y alcanzó S/ 365.77 millones
Al 30 de setiembre de 2026, el activo total de Financiera Qapaq sumó S/ 365.77 millones, frente a S/ 313.74 millones al cierre de diciembre de 2025.
El incremento fue de S/ 52.03 millones, equivalente a 16.58%.
Uno de los principales componentes que explicó esta evolución fue el disponible, que alcanzó S/ 120.05 millones, superior en S/ 44.08 millones al saldo de S/ 75.97 millones registrado al cierre de 2025. El aumento fue de 58.03%.
Dentro de este rubro destacó el saldo mantenido en el BCRP, que se incrementó 150.57%, hasta S/ 55.65 millones.
El aumento del disponible refleja una mayor tenencia de recursos líquidos al cierre del periodo, lo que puede contribuir a la capacidad de la entidad para atender sus obligaciones y financiar sus operaciones. Sin embargo, la evaluación de su eficiencia requiere considerar también el rendimiento que generan esos recursos y las necesidades de liquidez de la financiera.
Las inversiones a vencimiento sumaron S/ 5.14 millones, con un incremento de 3.42% frente a diciembre de 2025.
En contraste, los inmuebles, mobiliario y equipo disminuyeron de S/ 15.94 millones a S/ 14.46 millones, una reducción de 9.31%, mientras que el impuesto a la renta diferido descendió de S/ 15.87 millones a S/ 7.34 millones.
En conjunto, la expansión del activo estuvo acompañada por un incremento importante del disponible y por el crecimiento de la cartera de créditos, que se mantuvo como el principal componente de las operaciones financieras de la entidad.
Los depósitos del público aumentaron 12.43%
Las obligaciones con el público, principal fuente de fondeo de Financiera Qapaq, ascendieron a S/ 269.43 millones al cierre de setiembre de 2026, frente a S/ 239.64 millones en diciembre de 2025.
El incremento fue de S/ 29.79 millones, equivalente a 12.43%.
Dentro de este rubro, las cuentas de ahorro alcanzaron S/ 184.67 millones, con un crecimiento de 17.41% respecto del cierre del año anterior.
El avance de los depósitos contribuyó a la expansión del balance y proporcionó una mayor base de recursos para respaldar las operaciones de la financiera. Sin embargo, el aumento del fondeo también debe analizarse en relación con su costo, los plazos de los depósitos, la composición de la cartera y las necesidades de liquidez.
En el periodo analizado, los gastos por intereses disminuyeron 6.92%, a pesar del crecimiento de las obligaciones con el público observado entre diciembre de 2025 y setiembre de 2026. Esta evolución es consistente con una mejora de los gastos financieros reconocidos durante el periodo, aunque para determinar el costo efectivo del fondeo sería necesario examinar las tasas pagadas y los saldos promedio de las distintas fuentes de recursos.
El pasivo total de la entidad alcanzó S/ 277.91 millones, con un crecimiento de 12.94% frente a diciembre de 2025. Además del aumento de los depósitos, las cuentas por pagar se elevaron de S/ 6.16 millones a S/ 8.23 millones, un incremento de 33.60%.
El patrimonio aumentó 29.84% tras el saneamiento de resultados acumulados
El patrimonio de Financiera Qapaq ascendió a S/ 87.86 millones al 30 de setiembre de 2026, frente a S/ 67.67 millones al cierre de diciembre de 2025. El incremento fue de S/ 20.19 millones, equivalente a 29.84%.
Esta evolución estuvo acompañada por cambios importantes en la composición del patrimonio. El capital social disminuyó de S/ 101.61 millones a S/ 65.43 millones, una reducción de S/ 36.17 millones, equivalente a 35.60%.
Según la información de sus balances, esta reducción respondió a una operación de saneamiento patrimonial destinada a absorber resultados acumulados deficitarios.
En paralelo, las reservas aumentaron de S/ 23,000 a S/ 2.24 millones, como consecuencia del fortalecimiento de la reserva legal. Asimismo, los resultados acumulados pasaron de un saldo negativo de S/ 50.33 millones a cero.
La eliminación del déficit acumulado y el incremento de las reservas modificaron la estructura patrimonial de la financiera. A ello se sumó el resultado positivo del ejercicio 2026, que contribuyó al fortalecimiento del patrimonio al cierre de setiembre.
Estos movimientos muestran que la mejora patrimonial no se explica únicamente por las utilidades generadas durante el periodo, sino también por una reestructuración de las cuentas patrimoniales. Por ello, para evaluar integralmente la solvencia de la entidad es necesario considerar tanto el nivel de patrimonio como su composición y los indicadores regulatorios de capital.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
26 Oct, 2026 / 7:00 am
Banco de la Nación ganó S/ 1,389.6 millones a setiembre, 45.37% más que en 2025
Finanzas
26 Oct, 2026 / 7:00 am
Préstamos rápidos: ¿qué buscan los peruanos cuando necesitan dinero urgente?
Negocios
26 Oct, 2026 / 7:00 am
Shougang Hierro Perú ganó S/ 1,127.16 millones a setiembre, pese al alza de costos
Finanzas
26 Oct, 2026 / 7:00 am
Financiera Qapaq elevó sus utilidades 127.11% a setiembre de 2026
Economía
25 Oct, 2026 / 8:08 am
Gobierno declara en emergencia los sectores de vivienda, urbanismo y saneamiento
Economía
25 Oct, 2026 / 7:00 am
Ingreso promedio del sector público supera en 44.9% al del privado
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
26 Oct, 2026 / 7:00 am
Banco de la Nación ganó S/ 1,389.6 millones a setiembre, 45.37% más que en 2025
Finanzas
26 Oct, 2026 / 7:00 am
Préstamos rápidos: ¿qué buscan los peruanos cuando necesitan dinero urgente?
Negocios
26 Oct, 2026 / 7:00 am
Shougang Hierro Perú ganó S/ 1,127.16 millones a setiembre, pese al alza de costos
Finanzas
26 Oct, 2026 / 7:00 am
Financiera Qapaq elevó sus utilidades 127.11% a setiembre de 2026
Economía
25 Oct, 2026 / 8:08 am
Gobierno declara en emergencia los sectores de vivienda, urbanismo y saneamiento
Economía
25 Oct, 2026 / 7:00 am
Ingreso promedio del sector público supera en 44.9% al del privado
Economía
24 Oct, 2026 / 9:55 am
MEF precisa uso de recursos en proyectos APP y flexibiliza plazos de Servicios por Impuestos
Finanzas
23 Oct, 2026 / 9:35 am
Dónde guardar criptomonedas con seguridad: billetera custodial o no custodial
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.