Financiera Qapaq acelera su recuperación y eleva su utilidad en 196% a agosto
La entidad alcanzó S/18 millones de ganancias entre enero y agosto de 2026, apoyada por el crecimiento de los ingresos financieros, una menor morosidad y el fortalecimiento de su patrimonio.

21 septiembre, 2026 / 7:00 am

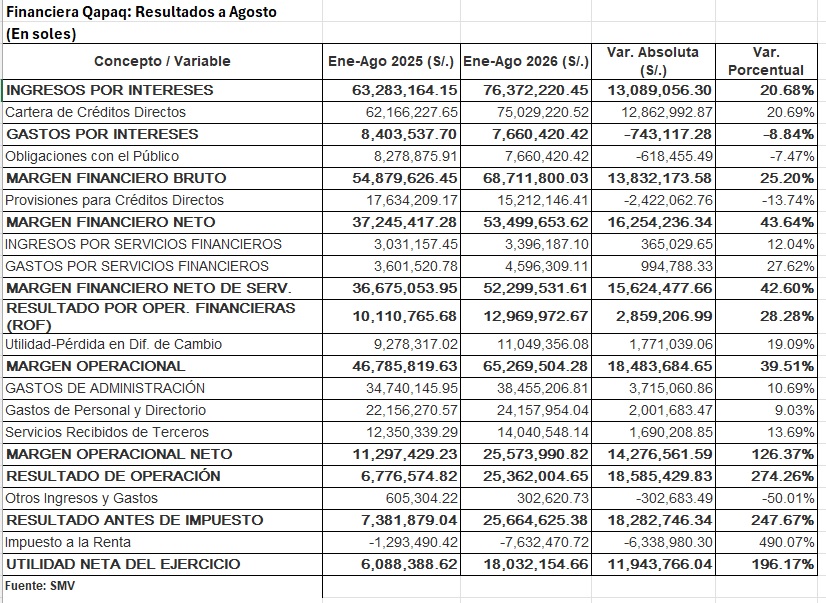
Financiera Qapaq mostró una mejora de sus principales indicadores financieros durante los primeros ocho meses de 2026. Entre enero y agosto, la entidad obtuvo una utilidad neta de S/18,03 millones, resultado que representa un incremento de 196,17% frente a los S/6,09 millones registrados en el mismo periodo de 2025.
En términos absolutos, la ganancia aumentó en S/11,94 millones en un año. La evolución refleja una combinación de mayores ingresos provenientes de la cartera de créditos, una reducción de los gastos financieros y de las provisiones, así como una menor incidencia de cargos extraordinarios por deterioro de activos.
El desempeño también estuvo acompañado por una mejora en la calidad de la cartera y un incremento del patrimonio neto, configurando un escenario de recuperación de los resultados de la financiera respecto del año anterior.
Mayor generación de ingresos financieros
Uno de los principales factores detrás de la mejora del resultado fue el crecimiento de los ingresos por intereses. Entre enero y agosto de 2026, estos alcanzaron S/76,37 millones, frente a los S/63,28 millones registrados en igual periodo de 2025, lo que significó un incremento de S/13,09 millones, equivalente a 20,68%.
El principal componente de estos ingresos fue la cartera de créditos directos, cuyos intereses aumentaron de S/62,17 millones a S/75,03 millones, con un crecimiento de 20,69%. Este comportamiento estuvo asociado al mayor volumen de créditos vigentes y al desempeño de la cartera durante el periodo.
También aumentaron los ingresos por los fondos disponibles, que pasaron de S/930 mil a S/1,21 millones, un avance de 30,38%. En contraste, los ingresos provenientes de inversiones a vencimiento disminuyeron 30,28%, hasta S/130 mil.
En paralelo, Qapaq consiguió reducir sus gastos por intereses. Estos pasaron de S/8,40 millones en los primeros ocho meses de 2025 a S/7,66 millones en el mismo periodo de 2026, una disminución de S/743 mil o 8,84%.
La reducción estuvo explicada principalmente por menores intereses asociados a las obligaciones con el público, que bajaron de S/8,28 millones a S/7,66 millones. Asimismo, los gastos por adeudos y obligaciones financieras pasaron de S/124,7 mil a cero.
Como resultado de la combinación de mayores ingresos y menores gastos financieros, el margen financiero bruto alcanzó S/68,71 millones, creciendo 25,20% respecto de los S/54,88 millones registrados un año antes.
Menores provisiones impulsan el margen financiero neto
Otro elemento relevante fue la reducción de las provisiones para créditos directos. Durante enero-agosto de 2026, este gasto alcanzó S/15,21 millones, frente a los S/17,63 millones del mismo periodo de 2025. La disminución fue de S/2,42 millones, equivalente a 13,74%.
Esta evolución permitió que el margen financiero neto aumentara 43,64%, desde S/37,25 millones hasta S/53,50 millones.
La mejora adquiere mayor relevancia al observarla conjuntamente con el comportamiento de la cartera. Mientras la cartera bruta aumentó, las colocaciones vencidas y refinanciadas disminuyeron, lo que permitió reducir el peso relativo de los créditos problemáticos y, al mismo tiempo, mantener un nivel de provisiones prácticamente estable.
Los ingresos por servicios financieros aumentaron 12,04%, desde S/3,03 millones hasta S/3,40 millones. Sin embargo, los gastos por servicios financieros crecieron a un ritmo mayor, 27,62%, al pasar de S/3,60 millones a S/4,60 millones.
Pese a este incremento, el margen financiero neto después de servicios se elevó 42,60%, hasta S/52,30 millones.
Mayor aporte de las operaciones financieras
El Resultado por Operaciones Financieras (ROF) también mostró una evolución positiva. En los primeros ocho meses de 2026 alcanzó S/12,97 millones, frente a los S/10,11 millones obtenidos en igual periodo de 2025, un crecimiento de 28,28%.
Dentro de este resultado, las ganancias por diferencia de cambio aumentaron 19,09%, desde S/9,28 millones hasta S/11,05 millones. A su vez, otros componentes del ROF pasaron de S/832 mil a S/1,92 millones, con un incremento de 130,72%.
Con ello, el margen operacional de Qapaq aumentó 39,51%, desde S/46,79 millones hasta S/65,27 millones.
Los gastos de administración, por su parte, crecieron a un ritmo menor. Pasaron de S/34,74 millones a S/38,46 millones, un aumento de 10,69%.
Dentro de estos gastos, los correspondientes a personal y directorio aumentaron 9,03%, hasta S/24,16 millones, mientras que los servicios recibidos de terceros crecieron 13,69%, alcanzando S/14,04 millones.
La evolución conjunta de ingresos y gastos permitió que el margen operacional neto más que se duplicara, pasando de S/11,30 millones a S/25,57 millones, un crecimiento de 126,37%.
Menor impacto de cargos extraordinarios
Uno de los cambios más importantes frente al resultado de 2025 estuvo relacionado con la valuación de activos y provisiones. Este rubro disminuyó 95,31%, desde S/4,52 millones hasta apenas S/212 mil.
La diferencia se explica principalmente por el deterioro de intangibles reconocido durante 2025 por S/3,52 millones. En los primeros ocho meses de 2026 no se registró un cargo por este concepto.
Como consecuencia, el resultado de operación pasó de S/6,78 millones en enero-agosto de 2025 a S/25,36 millones en el mismo periodo de 2026, un incremento de 274,26%.
Después de considerar otros ingresos y gastos, el resultado antes de impuestos alcanzó S/25,66 millones, frente a los S/7,38 millones del año anterior, con un aumento de 247,67%.
El impuesto a la renta aumentó de S/1,29 millones a S/7,63 millones. A pesar de este mayor pago tributario, la utilidad neta alcanzó S/18,03 millones, casi triplicando el resultado obtenido en los primeros ocho meses de 2025.
Cartera crece con menor morosidad
El comportamiento de los resultados estuvo acompañado por una evolución favorable de la cartera de créditos.
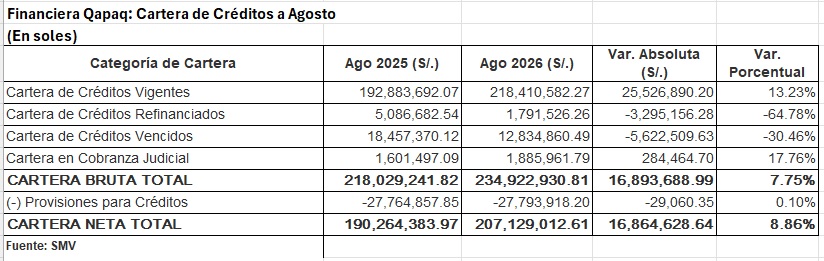
Al 31 de agosto de 2026, la cartera bruta total alcanzó S/234,92 millones, superior en S/16,89 millones a los S/218,03 millones registrados en agosto de 2025. El crecimiento fue de 7,75%.
La cartera vigente concentró el principal incremento. Pasó de S/192,88 millones a S/218,41 millones, creciendo S/25,53 millones o 13,23%.
En contraste, la cartera vencida disminuyó de S/18,46 millones a S/12,83 millones, una reducción de S/5,62 millones o 30,46%.
La cartera refinanciada también registró una reducción importante, desde S/5,09 millones hasta S/1,79 millones, lo que representa una caída de 64,78%.
La cartera en cobranza judicial fue la excepción dentro de los principales componentes problemáticos, al aumentar de S/1,60 millones a S/1,89 millones, un incremento de 17,76%.
En términos netos, después de descontar las provisiones para créditos, la cartera alcanzó S/207,13 millones, frente a S/190,26 millones un año antes, con un crecimiento de 8,86%.
Mejora el indicador de morosidad
La evolución de las diferentes categorías de cartera se reflejó en una reducción del índice de morosidad. El indicador, calculado sobre la cartera vencida más la cartera en cobranza judicial respecto de la cartera bruta, pasó de 9,20% en agosto de 2025 a 6,27% en agosto de 2026.
Esto representa una reducción de 2,93 puntos porcentuales en un año.
A la vez, el ratio de cobertura de provisiones sobre la cartera problema aumentó de 138,42% a 188,81%. Es decir, las provisiones constituidas representaron un mayor porcentaje respecto de los créditos vencidos y en cobranza judicial.
La combinación de una mayor cartera vigente, una reducción de los créditos vencidos y refinanciados y un mayor nivel de cobertura muestra una modificación favorable en la composición de la cartera durante el periodo analizado.
Activo total aumenta 15,3%
En el balance, Financiera Qapaq cerró agosto de 2026 con activos totales por S/359,00 millones, frente a S/311,36 millones un año antes. El incremento fue de S/47,64 millones, equivalente a 15,30%.
El principal movimiento se produjo en el disponible, que aumentó 56,57%, desde S/73,77 millones hasta S/115,50 millones.
Dentro de esta posición, los fondos mantenidos en el Banco Central de Reserva del Perú (BCRP) pasaron de S/20,31 millones a S/59,36 millones, un incremento de 192,22%. Este mayor nivel de recursos líquidos elevó la posición de disponibilidad de la entidad al cierre de agosto.
Las inversiones a vencimiento también aumentaron, aunque en una magnitud menor, pasando de S/4,94 millones a S/5,13 millones.
La cartera de créditos neta constituyó otro de los principales activos de la financiera, con S/207,13 millones, frente a los S/190,26 millones de agosto de 2025.
Por otro lado, los activos fijos e intangibles disminuyeron 14,93%, mientras que el impuesto diferido se redujo 45,18%, hasta S/8,24 millones.
Depósitos mantienen el crecimiento del fondeo
Por el lado del pasivo, las obligaciones con el público alcanzaron S/265,86 millones al cierre de agosto de 2026, frente a S/247,11 millones un año antes. El incremento fue de S/18,75 millones, equivalente a 7,59%.
Dentro de estas obligaciones, las cuentas de ahorro registraron un crecimiento de 9,97%, alcanzando S/181,69 millones. Esta evolución contribuyó a sostener la principal fuente de fondeo de la entidad.
El total de pasivos llegó a S/273,30 millones, frente a S/253,97 millones en agosto de 2025, con un aumento de 7,61%.
Fortalecimiento patrimonial
Uno de los cambios más relevantes del balance se produjo en el patrimonio neto, que aumentó 49,34%, desde S/57,38 millones hasta S/85,70 millones.
La evolución patrimonial estuvo acompañada por una modificación en la estructura de capital y resultados acumulados. El rubro de capital social y reservas pasó de S/101,63 millones a S/67,67 millones, mientras que los resultados acumulados y del ejercicio evolucionaron desde un saldo negativo de S/44,25 millones hasta un saldo positivo de S/18,03 millones.
La información financiera muestra así que el incremento patrimonial no provino únicamente del resultado positivo generado durante 2026, sino también de una reestructuración de las cuentas patrimoniales que permitió absorber pérdidas acumuladas históricas.
En conjunto, la evolución del patrimonio refleja una posición más fortalecida respecto de agosto de 2025, en un contexto en el que la entidad también incrementó sus activos, su cartera neta y sus depósitos.
Vea Tambien:
Más leídas

Últimas Noticias
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
Finanzas
21 Sep, 2026 / 7:00 am
Financiera Qapaq acelera su recuperación y eleva su utilidad en 196% a agosto
Economía
20 Sep, 2026 / 9:54 am
MTPE pone en marcha reforma para fortalecer Sunafil y modernizar la fiscalización laboral
Economía
20 Sep, 2026 / 9:40 am
Pensión 65 incorpora atención económica para población afectada por emergencias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
Finanzas
21 Sep, 2026 / 7:00 am
Financiera Qapaq acelera su recuperación y eleva su utilidad en 196% a agosto
Economía
20 Sep, 2026 / 9:54 am
MTPE pone en marcha reforma para fortalecer Sunafil y modernizar la fiscalización laboral
Economía
20 Sep, 2026 / 9:40 am
Pensión 65 incorpora atención económica para población afectada por emergencias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.