Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
La entidad alcanzó una ganancia de S/ 246,5 millones a agosto, mientras su cartera de créditos creció 9,84% y la cobertura de la cartera atrasada subió a 151,43%.

21 septiembre, 2026 / 7:00 am

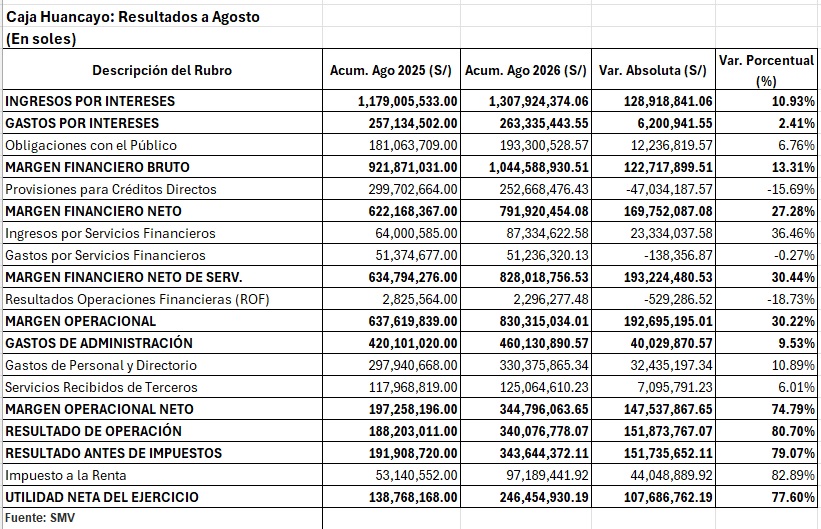
Caja Huancayo cerró los primeros ocho meses de 2026 con una mejora significativa en sus principales indicadores financieros. Entre enero y agosto, la entidad registró una utilidad neta de S/ 246,45 millones, resultado que representa un incremento de 77,60% frente a los S/ 138,77 millones obtenidos en el mismo periodo de 2025. El crecimiento de las ganancias estuvo acompañado por una mayor generación de ingresos financieros, una reducción de las provisiones para créditos directos y una expansión de la cartera, al mismo tiempo que los indicadores de calidad crediticia mostraron una evolución favorable.
Mayor generación de ingresos financieros
Uno de los principales factores detrás del resultado fue el crecimiento de los ingresos por intereses. Entre enero y agosto de 2026, estos alcanzaron S/ 1.307,92 millones, frente a los S/ 1.179,01 millones registrados en igual periodo de 2025, lo que significó un incremento de S/ 128,92 millones o 10,93%.
El principal aporte provino de la cartera de créditos directos, cuyos ingresos por intereses aumentaron 10,82%, al pasar de S/ 1.151,37 millones a S/ 1.275,97 millones. También crecieron los ingresos provenientes del disponible, que aumentaron 18,55%, y de las inversiones disponibles para la venta, con un incremento de 13,01%.
Este desempeño permitió compensar el crecimiento relativamente moderado de los gastos por intereses. Estos pasaron de S/ 257,13 millones a S/ 263,34 millones, un aumento de 2,41%, muy por debajo del ritmo de expansión de los ingresos financieros.
Como resultado, el margen financiero bruto aumentó 13,31%, desde S/ 921,87 millones hasta S/ 1.044,59 millones.
Menores provisiones impulsan el margen financiero neto
Otro elemento relevante fue la reducción de las provisiones para créditos directos. Entre enero y agosto, estas disminuyeron de S/ 299,70 millones en 2025 a S/ 252,67 millones en 2026, una reducción de S/ 47,03 millones o 15,69%.
Esta menor carga por provisiones tuvo un efecto directo sobre el margen financiero neto, que pasó de S/ 622,17 millones a S/ 791,92 millones, registrando un crecimiento de 27,28%.
La evolución resulta particularmente relevante porque se produjo en paralelo con una expansión de la cartera de créditos y una mejora de los principales indicadores de morosidad, según las cifras comparativas de la entidad.
Los servicios financieros también ganan peso
Los ingresos por servicios financieros mostraron un crecimiento todavía mayor que los ingresos por intereses. A agosto de 2026 alcanzaron S/ 87,33 millones, frente a S/ 64 millones en el mismo periodo del año anterior, lo que representa un incremento de 36,46%, equivalente a S/ 23,33 millones adicionales.
Al mismo tiempo, los gastos por servicios financieros se mantuvieron prácticamente estables, al pasar de S/ 51,37 millones a S/ 51,24 millones, con una variación negativa de 0,27%.
Como consecuencia, el margen financiero neto de servicios aumentó 30,44%, desde S/ 634,79 millones hasta S/ 828,02 millones.
El margen operacional también mostró una expansión importante. Pasó de S/ 637,62 millones a S/ 830,32 millones, con un crecimiento de 30,22%.
Los gastos administrativos crecieron a menor ritmo
El aumento de los gastos administrativos fue significativamente menor que el crecimiento de los principales márgenes. Entre enero y agosto de 2026, estos gastos alcanzaron S/ 460,13 millones, frente a S/ 420,10 millones un año antes, un incremento de 9,53%.
Dentro de este rubro, los gastos de personal y directorio aumentaron 10,89%, hasta S/ 330,38 millones. Los servicios recibidos de terceros crecieron 6,01%, mientras que las depreciaciones y amortizaciones aumentaron 25,31%.
Pese a este incremento de los gastos administrativos, el margen operacional neto se elevó 74,79%, desde S/ 197,26 millones hasta S/ 344,80 millones.
El resultado de operación alcanzó S/ 340,08 millones, con un crecimiento de 80,70%. Posteriormente, el resultado antes de impuestos llegó a S/ 343,64 millones, 79,07% más que los S/ 191,91 millones registrados entre enero y agosto de 2025.
El impuesto a la renta aumentó 82,89%, hasta S/ 97,19 millones, pero no impidió que la utilidad neta alcanzara los S/ 246,45 millones.
La cartera bruta crece 9,84%
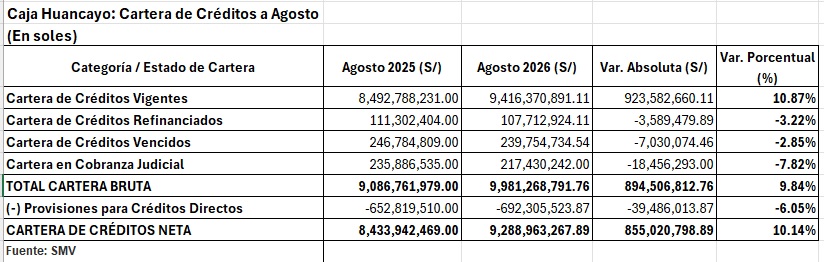
La cartera de créditos también mostró una expansión significativa. A agosto de 2026, la cartera bruta ascendió a S/ 9.981,27 millones, frente a S/ 9.086,76 millones en agosto de 2025. El aumento fue de S/ 894,51 millones, equivalente a 9,84%.
La expansión estuvo concentrada en la cartera de créditos vigentes, que aumentó 10,87%, desde S/ 8.492,79 millones hasta S/ 9.416,37 millones.
En contraste, las principales categorías de cartera con problemas mostraron reducciones. Los créditos refinanciados disminuyeron 3,22%, hasta S/ 107,71 millones; los créditos vencidos cayeron 2,85%, hasta S/ 239,75 millones; y la cartera en cobranza judicial disminuyó 7,82%, hasta S/ 217,43 millones.
No se registró cartera reestructurada en ninguno de los dos periodos comparados.
Después de descontar las provisiones, la cartera de créditos neta alcanzó S/ 9.288,96 millones, con un crecimiento de 10,14% respecto a los S/ 8.433,94 millones de agosto de 2025.
Morosidad baja a 4,58%
La evolución de la cartera se reflejó también en los indicadores de calidad crediticia. La cartera atrasada, que comprende los créditos vencidos y aquellos en cobranza judicial, disminuyó de S/ 482,67 millones en agosto de 2025 a S/ 457,18 millones en agosto de 2026, una reducción de S/ 25,49 millones o 5,28%.
El ratio de morosidad pasó de 5,31% a 4,58%, lo que representa una reducción de 0,73 puntos porcentuales.
De esta manera, el crecimiento de la cartera no estuvo acompañado por un aumento de la cartera atrasada. Por el contrario, mientras la cartera bruta aumentó 9,84%, los créditos vencidos y en cobranza judicial registraron reducciones.
Mayor cobertura frente al riesgo crediticio
Otro indicador que mostró una evolución favorable fue la cobertura de provisiones. Esta pasó de 135,25% en agosto de 2025 a 151,43% en agosto de 2026, un incremento de 16,18 puntos porcentuales.
Con este nivel de cobertura, las provisiones representan un monto superior al total de la cartera atrasada. El documento señala que por cada sol de cartera atrasada, la entidad mantiene aproximadamente S/ 1,51 en provisiones.
El aumento de la cobertura se produjo pese a la reducción de la cartera atrasada, reforzando el nivel de respaldo frente a eventuales pérdidas crediticias.
Activos superan los S/ 11.380 millones
En el balance, Caja Huancayo registró un crecimiento de sus activos. Al 31 de agosto de 2026, el activo total ascendió a S/ 11.381,16 millones, frente a S/ 10.278,95 millones en agosto de 2025. Esto representa un incremento de S/ 1.102,21 millones o 10,72%.
Por el lado del fondeo, las obligaciones con el público alcanzaron S/ 8.682,66 millones, con un crecimiento de 11,87%. Dentro de este rubro, las obligaciones por cuentas de ahorro aumentaron 15,23%, hasta S/ 2.458,56 millones, mientras que las cuentas a plazo crecieron 11,35%, hasta S/ 5.943,71 millones.
En contraste, los adeudos y obligaciones financieras disminuyeron 12,28%, desde S/ 1.167,37 millones hasta S/ 1.024,04 millones. Los adeudos con instituciones financieras del país se redujeron 20,99%, mientras que los adeudos con el exterior y organismos internacionales aumentaron 9,93%.
El total de pasivos alcanzó S/ 9.926,19 millones, 8,53% más que en agosto de 2025.
Fortalecimiento del patrimonio
El patrimonio neto mostró un crecimiento superior al del activo y alcanzó S/ 1.454,98 millones a agosto de 2026, 28,43% más que los S/ 1.132,91 millones registrados un año antes.
El capital social aumentó 21,31%, hasta S/ 1.069,80 millones, mientras que las reservas crecieron 25,01%, alcanzando S/ 139,15 millones.
A este fortalecimiento se suma el resultado neto acumulado del ejercicio, que pasó de S/ 138,77 millones a S/ 246,45 millones.
Vea Tambien:
Más leídas

Últimas Noticias
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
Finanzas
21 Sep, 2026 / 7:00 am
Financiera Qapaq acelera su recuperación y eleva su utilidad en 196% a agosto
Economía
20 Sep, 2026 / 9:54 am
MTPE pone en marcha reforma para fortalecer Sunafil y modernizar la fiscalización laboral
Economía
20 Sep, 2026 / 9:40 am
Pensión 65 incorpora atención económica para población afectada por emergencias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
21 Sep, 2026 / 7:00 am
Caja Huancayo eleva su utilidad en 77,6% y reduce su morosidad a 4,58%
Finanzas
21 Sep, 2026 / 7:00 am
Financiera Qapaq acelera su recuperación y eleva su utilidad en 196% a agosto
Economía
20 Sep, 2026 / 9:54 am
MTPE pone en marcha reforma para fortalecer Sunafil y modernizar la fiscalización laboral
Economía
20 Sep, 2026 / 9:40 am
Pensión 65 incorpora atención económica para población afectada por emergencias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.