Demanda e inversión sostienen las expectativas empresariales hacia los próximos 12 meses
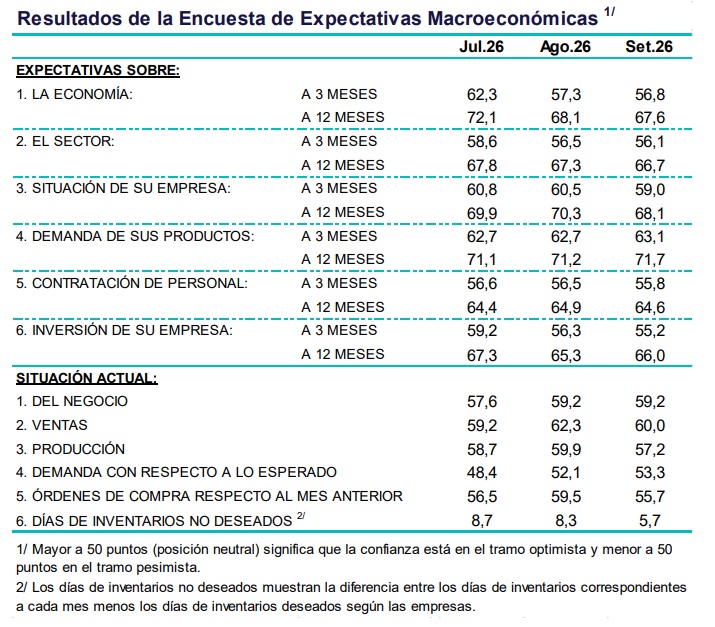
La demanda de productos llegó a 71,7 puntos y la inversión empresarial se recuperó a 66 puntos en setiembre, mientras 17 de 18 indicadores permanecieron en terreno optimista.

2 octubre, 2026 / 8:10 am

La confianza del sector privado mantuvo una posición favorable en setiembre de 2026, pese a que varios indicadores mostraron una moderación respecto a los niveles alcanzados en agosto. De acuerdo con los resultados de la Encuesta de Expectativas Macroeconómicas del Banco Central de Reserva del Perú (BCRP), 17 de los 18 indicadores evaluados se ubicaron en terreno optimista, es decir, por encima del umbral de 50 puntos.
Esto significa que el 94,4% de los indicadores considerados en la encuesta se mantuvo en la zona asociada a una percepción favorable de la actividad económica y empresarial. La única variable que tiene una interpretación distinta es la correspondiente a los días de inventarios no deseados, que mide la diferencia entre las existencias efectivas y los niveles considerados deseables por las empresas.
El resultado de setiembre muestra, por tanto, una combinación de moderación en algunos indicadores de corto plazo y estabilidad en la percepción general sobre el negocio. En particular, la Situación del Negocio permaneció en 59,2 puntos, el mismo nivel registrado en agosto y superior a los 57,6 puntos de julio.
Setiembre marca una moderación frente al pico operativo de agosto
La evolución del tercer trimestre permite observar mejor el comportamiento de los indicadores. En agosto se produjo una aceleración generalizada de las variables relacionadas con la situación actual de las empresas, con incrementos en ventas, producción y órdenes de compra.
En setiembre, en cambio, estos indicadores moderaron parte de las ganancias obtenidas durante agosto. Las ventas pasaron de 62,3 a 60 puntos; la producción bajó de 59,9 a 57,2 puntos; mientras que las órdenes de compra respecto al mes anterior descendieron de 59,5 a 55,7 puntos.
Sin embargo, estos retrocesos no llevaron a los indicadores por debajo del nivel neutral de 50 puntos. La situación del negocio, además, permaneció estable en 59,2 puntos.
Esta evolución muestra que el menor ritmo registrado en setiembre se produjo después de un agosto particularmente dinámico, manteniéndose los principales indicadores operativos en terreno expansivo.
La demanda se convierte en uno de los principales soportes
Uno de los resultados más relevantes de la encuesta está relacionado con la percepción de las empresas sobre la demanda de sus productos. A diferencia de otros indicadores, esta variable mantuvo una trayectoria ascendente durante los tres meses analizados.
La expectativa de demanda a tres meses pasó de 62,7 puntos en julio a 63,1 puntos en setiembre. A 12 meses, el indicador avanzó de 71,1 puntos en julio a 71,2 en agosto y 71,7 puntos en setiembre.
La evolución resulta particularmente significativa porque se produjo en un contexto en el que otros indicadores de expectativas registraron ligeras correcciones. Esto muestra que las empresas mantienen una percepción favorable sobre el comportamiento futuro de la demanda de sus productos.
A ello se suma la evolución de la demanda efectiva frente a las previsiones. Este indicador pasó de 48,4 puntos en julio, todavía por debajo del umbral neutral, a 52,1 puntos en agosto y 53,3 puntos en setiembre.
De esta manera, en el tercer trimestre se produjo una mejora progresiva de la percepción empresarial respecto a la demanda efectivamente observada frente a lo que se había previsto.
Expectativas a 12 meses permanecen por encima de las de corto plazo
La comparación entre los horizontes de tres y 12 meses muestra que las empresas mantienen una visión más favorable para el mediano plazo.
En el caso de la economía, la expectativa a tres meses descendió de 62,3 puntos en julio a 56,8 puntos en setiembre. A 12 meses, aunque también disminuyó, permaneció en un nivel considerablemente superior, pasando de 72,1 a 67,6 puntos.
Una situación similar se observa en la expectativa sobre el sector. A tres meses pasó de 58,6 a 56,1 puntos, mientras que a 12 meses se ubicó en 66,7 puntos en setiembre, frente a 67,8 puntos en julio.
En cuanto a la situación de la propia empresa, la expectativa a tres meses bajó de 60,8 a 59 puntos, mientras que la correspondiente a 12 meses se situó en 68,1 puntos.
Los resultados muestran así una diferencia entre la percepción del corto plazo y la visión empresarial hacia un horizonte más amplio, con indicadores de 12 meses que permanecen por encima de sus equivalentes a tres meses.
Inversión: cautela en el corto plazo y recuperación hacia 12 meses
La evolución de las expectativas de inversión presenta uno de los contrastes más marcados de la encuesta.
La expectativa de inversión de las empresas a tres meses disminuyó de manera consecutiva durante el trimestre: pasó de 59,2 puntos en julio a 56,3 en agosto y 55,2 puntos en setiembre.
En cambio, la expectativa de inversión a 12 meses mostró una recuperación en setiembre. Luego de descender de 67,3 puntos en julio a 65,3 en agosto, subió nuevamente hasta 66 puntos en setiembre.
La diferencia entre ambos horizontes refleja que, mientras las decisiones de inversión más inmediatas presentan una moderación, la expectativa para un horizonte de 12 meses continúa en niveles superiores y registró una mejora respecto a agosto.
Este comportamiento también se observa en las expectativas de contratación de personal. A tres meses, el indicador pasó de 56,6 puntos en julio a 55,8 en setiembre. A 12 meses, en cambio, se ubicó en 64,6 puntos, ligeramente por encima de los 64,4 registrados en julio.
Ventas y producción retroceden, pero continúan en zona expansiva
En el ámbito operativo, las ventas registraron 60 puntos en setiembre, frente a 62,3 en agosto y 59,2 en julio. La producción, por su parte, pasó de 58,7 puntos en julio a 59,9 en agosto, para luego descender a 57,2 puntos en setiembre.
Las órdenes de compra respecto al mes anterior siguieron una trayectoria similar: aumentaron de 56,5 puntos en julio a 59,5 en agosto y retrocedieron a 55,7 puntos en setiembre.
Pese a estos retrocesos mensuales, los tres indicadores permanecieron por encima de 50 puntos, lo que mantiene una lectura favorable sobre la situación operativa de las empresas.
La situación del negocio, además, no registró variación entre agosto y setiembre. El indicador permaneció en 59,2 puntos, frente a los 57,6 puntos de julio.
Inventarios no deseados registran importante reducción
Otro resultado destacado corresponde a los días de inventarios no deseados. Esta variable pasó de 8,7 días en julio a 8,3 días en agosto y 5,7 días en setiembre.
La reducción implica una disminución de 3 días respecto a julio y de 2,6 días frente a agosto. Al tratarse de una variable en la que un menor número de días representa una menor acumulación de inventarios por encima de los niveles deseados, el resultado refleja una reducción de las existencias no deseadas reportadas por las empresas.
Esta evolución se produjo simultáneamente con la moderación de las ventas y la producción observada en setiembre, por lo que constituye uno de los cambios más marcados dentro de los indicadores de situación actual.
Un escenario de expectativas todavía favorable hacia el cierre del año
En conjunto, los resultados de setiembre muestran un escenario en el que las empresas mantienen una percepción favorable, aunque con diferencias entre el comportamiento de corto plazo y sus expectativas para los próximos 12 meses.
Por un lado, las ventas, producción y órdenes de compra moderaron los niveles alcanzados en agosto. Por otro, la Situación del Negocio permaneció estable y la percepción sobre la demanda respecto a lo esperado continuó mejorando.
Las expectativas de demanda también mantuvieron una trayectoria ascendente, tanto a tres como a 12 meses, mientras que la expectativa de inversión empresarial a 12 meses se recuperó en setiembre hasta 66 puntos. Las expectativas de contratación de personal, asimismo, continuaron en terreno positivo.
Vea Tambien:
Más leídas

Últimas Noticias
Economía
2 Oct, 2026 / 10:00 am
CCL plantea al gobierno medidas para que economía crezca entre 4% y 5% anual

Economía
2 Oct, 2026 / 8:10 am
Demanda e inversión sostienen las expectativas empresariales hacia los próximos 12 meses
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Marketing
1 Oct, 2026 / 12:49 pm
Destape Regional 2026: Cinco formas de consumir en un Perú que no es igual de norte a sur
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable

Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
2 Oct, 2026 / 10:00 am
CCL plantea al gobierno medidas para que economía crezca entre 4% y 5% anual
Economía
2 Oct, 2026 / 8:10 am
Demanda e inversión sostienen las expectativas empresariales hacia los próximos 12 meses
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Marketing
1 Oct, 2026 / 12:49 pm
Destape Regional 2026: Cinco formas de consumir en un Perú que no es igual de norte a sur
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable
Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.