BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable
Milton Vega adelantó cambios regulatorios para los proveedores de servicios de pago y destacó los desafíos que plantean la IA, la identidad digital y la educación financiera.

1 octubre, 2026 / 11:06 am
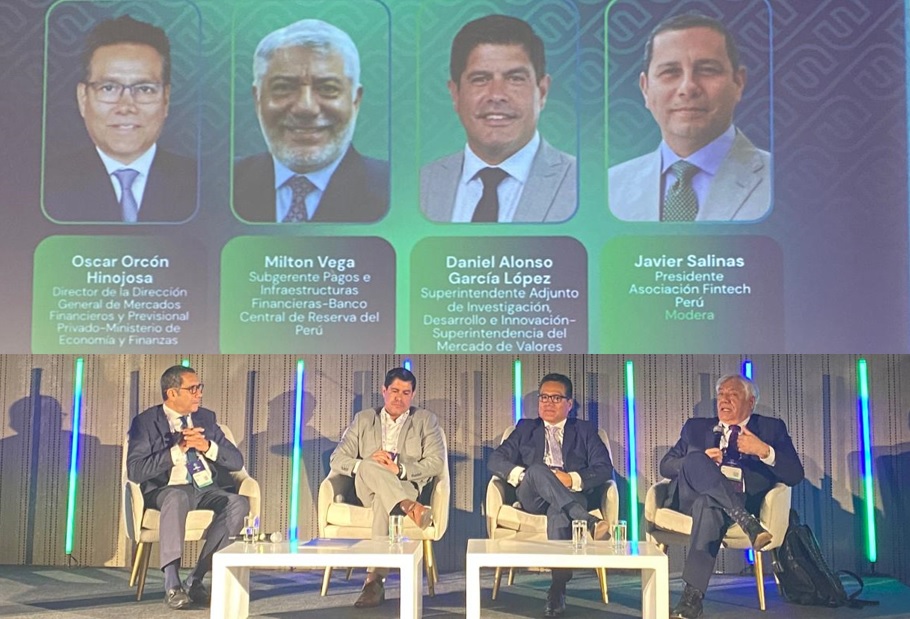
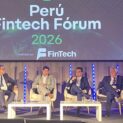
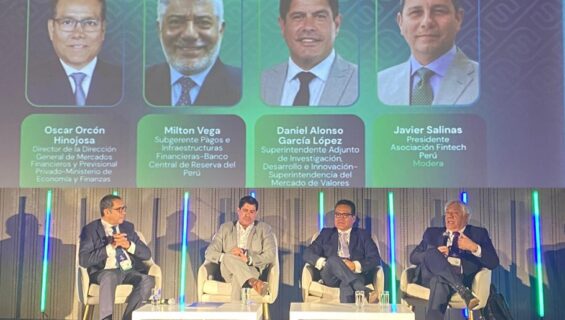
La innovación en los servicios financieros requiere de un marco regulatorio que permita el ingreso de nuevos actores y modelos de negocio, pero que al mismo tiempo garantice condiciones adecuadas de seguridad, calidad y protección para los usuarios. Esa fue una de las principales ideas planteadas por Milton Vega, subgerente de Pagos e Infraestructuras Financieras del Banco Central de Reserva del Perú (BCRP), durante su participación en el panel “Regulación Pro-Innovación Panel de Reguladores”, realizado en el segundo día del Perú Fintech Forum.
En el panel también participaron Oscar Orcón Hinojosa, director de la Dirección General de Mercados Financieros y Previsional Privado del Ministerio de Economía y Finanzas (MEF), y Daniel Alonso García López, superintendente adjunto de Investigación, Desarrollo e Innovación de la Superintendencia del Mercado de Valores (SMV). La conversación fue moderada por Javier Salinas, presidente de la Asociación Fintech Perú.
Dos caminos para impulsar la innovación
Vega explicó que la experiencia internacional muestra básicamente dos aproximaciones para promover la innovación financiera. Una consiste en permitir que el sector privado desarrolle nuevos modelos de negocio y genere propuestas de valor para los clientes, mientras que la otra supone una participación más activa del Estado y de los reguladores para facilitar el ingreso de nuevos agentes y la creación de nuevos servicios.
Como ejemplo del segundo enfoque mencionó la experiencia de Reino Unido, donde el Banco de Inglaterra desarrolló mecanismos como los sandboxes regulatorios para probar innovaciones en un entorno controlado. Según explicó, algunas de estas experiencias permitieron que empresas culminaran exitosamente sus periodos de prueba, aunque posteriormente no todas lograron llevar sus innovaciones a una etapa de desarrollo comercial.
También hizo referencia a la experiencia de China, donde el desarrollo acelerado de los pagos digitales y de nuevos servicios por parte del sector privado llevó posteriormente a las autoridades a introducir mayores restricciones y requerimientos.
Para Vega, estas experiencias muestran que la innovación necesita avanzar acompañada de reglas que permitan mantener un adecuado equilibrio entre desarrollo, competencia y seguridad.
“Nosotros como Banco Central promovemos que exista esta innovación, promovemos el acceso de nuevos agentes en el mercado, promovemos nuevos modelos y nuevos servicios que se puedan dar a los clientes”, señaló.
Sin embargo, remarcó que este proceso debe desarrollarse dentro de un marco que permita asegurar que los usuarios reciban servicios adecuados, seguros y a costos razonables.
Interoperabilidad como elemento central
Uno de los aspectos que Vega destacó fue la importancia de la interoperabilidad para consolidar el desarrollo del sistema de pagos. A su juicio, la posibilidad de que distintas plataformas e infraestructuras puedan interactuar resulta fundamental para ampliar el alcance de los servicios digitales.
En esa línea, explicó que el BCRP ha establecido requisitos de desempeño y continuidad operativa con el objetivo de que los usuarios reciban servicios de calidad, particularmente en el caso de las transferencias inmediatas.
El funcionario señaló que la evolución del mercado viene mostrando una mejora progresiva en el desempeño de las entidades y en la calidad de los servicios que ofrecen a sus clientes.
Al mismo tiempo, el Banco Central viene avanzando en el proceso de autorización y registro de las entidades que proveen servicios de pago (ESP), lo que supone establecer nuevas exigencias para empresas que hasta ahora podían estar más enfocadas en el desarrollo comercial que en aspectos relacionados con seguridad, control y gobernanza.
“Estamos fortaleciendo el marco de seguridad del sistema, estamos fortaleciendo la gobernanza de las propias empresas y estamos fortaleciendo el control también de las propias empresas”, explicó Vega.
El objetivo, añadió, es que el Sistema Nacional de Pagos pueda seguir incorporando nuevos participantes sin dejar de lado requisitos claros de seguridad, gestión y control.
El piloto de dinero digital y la inclusión financiera
Durante el panel, Vega también explicó los avances del piloto de dinero digital desarrollado por el BCRP, cuyo propósito estuvo relacionado con ampliar el acceso a los pagos digitales entre personas que se encontraban fuera del circuito financiero y digital.
El proyecto buscó acercar los pagos digitales a personas ubicadas en zonas alejadas de las principales ciudades y, particularmente, en áreas rurales donde existen mayores dificultades de conectividad e infraestructura.
Según Vega, el piloto cumplió los ocho objetivos establecidos inicialmente y permitió incorporar a personas que no participaban anteriormente del ecosistema de pagos digitales.
Uno de los aprendizajes fue la importancia de los comercios como punto de entrada para ampliar el uso de estos servicios. Al mismo tiempo, el proyecto permitió identificar las dificultades que aparecen cuando se avanza hacia zonas rurales, especialmente aquellas relacionadas con la conectividad y la infraestructura necesaria para utilizar servicios digitales.
En este proceso también tuvo participación Bim, que fue incorporándose al proyecto y ampliando su ámbito de acción hacia zonas de la sierra y la selva. Vega señaló que el proceso ha permitido demostrar que existe espacio para ampliar la frontera de los pagos digitales y que el desarrollo de estos servicios también puede generar oportunidades de negocio en zonas que inicialmente presentaban mayores dificultades.
El proyecto se encuentra en una etapa final y, de acuerdo con Vega, Bim continuará desarrollando sus actividades como un participante más del mercado de pagos.
Nuevas infraestructuras para integrar el ecosistema
Otro de los componentes centrales de la estrategia del BCRP es el desarrollo de nuevas infraestructuras de pagos que permitan integrar diferentes modelos de negocio y facilitar la participación de nuevos actores.
Vega destacó en particular el desarrollo del TAPI, infraestructura que permitirá incorporar nuevos modelos de negocio relacionados con la iniciación de pagos y otros servicios, además de facilitar la conexión con diferentes infraestructuras del sistema financiero.
La finalidad es que estas nuevas infraestructuras contribuyan a integrar el ecosistema y permitan el ingreso de nuevos participantes que ayuden a ampliar la cobertura de los pagos digitales.
“Todos estos factores son importantes porque de esa manera el mercado se hace más sólido, se hace más seguro, tiene una oferta mayor de infraestructura, permite una integración mayor de esas infraestructuras”, explicó.
Para el funcionario, esta evolución también puede facilitar la expansión de los pagos digitales hacia zonas que todavía presentan una menor penetración de estos servicios.
Nuevas reglas para los proveedores de servicios de pago
Vega explicó que, a partir de las modificaciones a la Ley del Sistema de Pagos, el BCRP ha venido desarrollando un marco regulatorio general para establecer las condiciones de acceso de nuevos agentes al Sistema Nacional de Pagos.
El reglamento general, emitido en diciembre y cuya ley entró en vigencia en abril de este año, establece requisitos generales de acceso, así como obligaciones y responsabilidades para los participantes.
En particular, las entidades proveedoras de servicios de pago deberán cumplir condiciones prudenciales vinculadas con capital, gobierno corporativo, control interno y gestión de riesgos.
La intención es evitar situaciones de arbitraje regulatorio y establecer condiciones que permitan que el crecimiento del ecosistema se produzca sobre una base de seguridad y confianza.
“Estamos pidiéndole a las ESP, a los proveedores de servicios de pago, que lleven a cabo acciones prudenciales, tener capital adecuado, tener reglas claras, tener control interno”, señaló Vega.
El BCRP también ha emitido disposiciones relacionadas con los pagos inmediatos mediante alias, con el propósito de establecer condiciones para el funcionamiento de los directorios de datos y de quienes los administran, así como precisar los requerimientos aplicables a los participantes de este tipo de servicios.
El funcionario adelantó además que durante los próximos meses se prevé la emisión de nuevas regulaciones destinadas a establecer reglas generales y transversales para las diferentes infraestructuras y servicios de pago.
La intención es que los participantes tengan un tratamiento regulatorio más homogéneo y que el mercado pueda desarrollarse bajo condiciones de mayor seguridad, eficiencia, interoperabilidad e inclusión.

IA, identidad digital y nuevos desafíos
En la parte final de su intervención, Vega abordó algunos de los cambios tecnológicos que podrían marcar la evolución del ecosistema financiero en los próximos años.
Uno de ellos es la inteligencia artificial, que, según señaló, está modificando la manera en que las personas interactúan con la tecnología. Consideró que hacia 2027 será necesario contar con reglas más claras sobre aspectos vinculados con la gobernanza de la inteligencia artificial, especialmente en ámbitos como el laboral y académico.
Vega remarcó que el uso de estas herramientas también exige responsabilidad por parte de los usuarios, debido a que los sistemas de inteligencia artificial pueden generar respuestas incorrectas y requieren supervisión.
Otro desafío mencionado fue el desarrollo de una identidad digital que permita a las personas acreditar su identidad y realizar operaciones sin depender exclusivamente de elementos físicos.
En su opinión, avanzar hacia una identidad digital más funcional podría facilitar el acceso y uso de diferentes servicios digitales y financieros.
Pagos digitales frente a eventos climáticos
Vega también relacionó el desarrollo de las infraestructuras de pagos digitales con la capacidad de respuesta frente a situaciones de emergencia, particularmente ante fenómenos climáticos como El Niño.
Explicó que estos eventos pueden afectar especialmente a las regiones y generar dificultades para el comercio y para el acceso de las personas a determinados servicios.
En ese contexto, contar con mecanismos de pago digitales que puedan operar en zonas afectadas podría convertirse en un elemento adicional para facilitar las transacciones durante situaciones de emergencia.
El reto, explicó, consiste en ampliar la frontera de los pagos digitales para que estos servicios puedan llegar precisamente a aquellas zonas donde la infraestructura tradicional puede resultar más vulnerable o donde las personas tienen mayores dificultades para desplazarse.
Educación financiera como parte de la transformación digital
Finalmente, Vega destacó que la expansión de la infraestructura y de los servicios digitales debe ir acompañada de un mayor conocimiento financiero.
Recordó que durante el piloto desarrollado por el BCRP en zonas alejadas se identificó que una de las principales dificultades era establecer un diálogo con personas que no conocían los mecanismos de pago digital y que tenían un nivel limitado de educación financiera.
Por ello, sostuvo que no basta con construir infraestructura de comunicaciones o desarrollar nuevas plataformas. También es necesario ampliar el conocimiento financiero entre diferentes segmentos de la población, especialmente en las zonas rurales.
La evolución del sistema de pagos, en esa perspectiva, combina varios elementos: nuevas infraestructuras, incorporación de nuevos participantes, regulación prudencial, interoperabilidad, tecnología y educación financiera. Para el BCRP, el desafío consiste en que estos componentes avancen de manera coordinada para ampliar el acceso a los servicios digitales sin dejar de lado la seguridad y la confianza de los usuarios.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable

Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
1 Oct, 2026 / 12:51 pm
Caja Ica fortalece su gestión de personas y recibe reconocimiento de Kudert
Fintech
1 Oct, 2026 / 11:44 am
MEF impulsa diálogo público-privado para acompañar la evolución del ecosistema fintech
Fintech
1 Oct, 2026 / 11:06 am
BCRP prepara nuevas reglas para impulsar un ecosistema de pagos más seguro e interoperable
Economía
1 Oct, 2026 / 8:02 am
Inflación de Lima sube 0,12% en setiembre y acumula 4,28% en lo que va de 2026
Economía
1 Oct, 2026 / 7:21 am
Produce declara en emergencia al sector Textil y Confecciones por 120 días
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.