Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
La Caja elevó sus depósitos a S/ 47.1 millones a junio de 2026, un 1.45% más que al cierre de 2025, aunque los 20 principales depositantes concentran el 21.89% de los recursos y generan sensibilidad sobre la liquidez.

28 septiembre, 2026 / 7:00 am
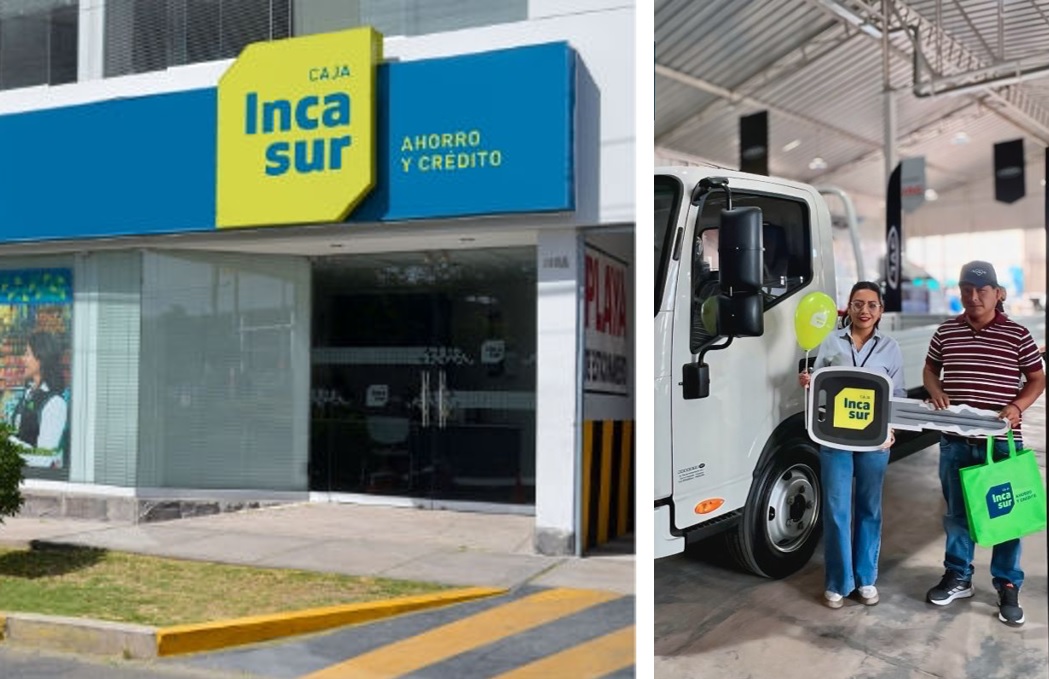
Moody’s Local Perú afirmó las clasificaciones de riesgo otorgadas a la Caja Rural de Ahorro y Crédito Incasur, manteniendo en C- la categoría como Entidad y en B+.pe la clasificación como Emisor, ambas con perspectiva estable.
La evaluación reconoce una mejora en el desempeño financiero de la Caja al cierre de junio de 2026, principalmente por el crecimiento de su cartera de créditos, la reducción de los indicadores de morosidad, una mayor cobertura con provisiones y el incremento de sus utilidades.
Sin embargo, Moody’s Local Perú también identifica factores que continúan limitando el perfil crediticio de Incasur, entre ellos las pérdidas acumuladas, su reducido tamaño de negocio, la concentración geográfica de sus operaciones, la dependencia de los depósitos como fuente de financiamiento y la concentración de sus principales depositantes.
Respaldo patrimonial sostiene la solvencia
Uno de los elementos considerados favorablemente por la clasificadora es el respaldo patrimonial proporcionado por los accionistas de Incasur. Este respaldo se ha materializado mediante aportes de capital realizados durante los últimos ejercicios y, particularmente, mediante un aporte de S/ 650 mil efectuado en junio de 2026.
Moody’s señala que estos aportes han contribuido a preservar la solvencia y continuidad operativa de la Caja frente a las pérdidas acumuladas. Además, la administración prevé realizar aportes adicionales durante el segundo semestre de 2026.
Como resultado del fortalecimiento patrimonial y de las utilidades generadas durante el periodo, el Ratio de Capital Global (RCG) se elevó a 14.33% al cierre de junio de 2026, frente al 13.68% registrado a diciembre de 2025.
El indicador se encuentra por encima del límite regulatorio mínimo de 10%. La Gerencia de Incasur espera cerrar 2026 con un RCG cercano al 15%, respaldado por la rentabilidad esperada de las operaciones y por un nuevo aporte de capital previsto para el segundo semestre.
Mejora de la cartera y reducción de la morosidad
Otro de los aspectos destacados por Moody’s es la evolución de la cartera de créditos. Al cierre de junio de 2026, la cartera bruta de colocaciones aumentó 7.13% respecto de diciembre de 2025, impulsada principalmente por mayores desembolsos en los productos denominados “4 ruedas” y en créditos de consumo.
La Caja viene aplicando una política de sinceramiento de cartera con el objetivo de mitigar el impacto de las cosechas de ejercicios anteriores, particularmente aquellas afectadas por los efectos posteriores a la pandemia.
Este proceso permitió reducir de manera sostenida el saldo de la cartera problema. Al 30 de junio de 2026, esta cartera representó el 6.03% de la cartera bruta, frente al 6.83% registrado a diciembre de 2025 y al 10.18% de diciembre de 2024.
La evolución también estuvo acompañada por una reducción de la mora real, favorecida por el fortalecimiento de los mecanismos de recuperación y la disminución de la cartera vencida y en cobranza judicial.
Moody’s también señala que Incasur redujo su participación en créditos dirigidos a las micro y pequeñas empresas, como parte de una política de gestión más prudente que busca disminuir la exposición a créditos sin garantías asociadas.
Mayor cobertura de la cartera atrasada y problema
Los indicadores de cobertura con provisiones también mostraron una mejora durante el primer semestre de 2026.
La cobertura de la cartera atrasada pasó de 129.73% a diciembre de 2025 a 130.19% en junio de 2026. En el caso de la cartera problema, la cobertura aumentó de 98.85% a 99.98% durante el mismo periodo.
La cobertura de la cartera crítica, sin embargo, permanece por debajo del 100%. Moody’s precisa que esta situación no representa un incumplimiento regulatorio y explica que el nivel de garantías que mantiene la Caja reduce el requerimiento de provisiones.
Alrededor del 50% de la cartera de colocaciones cuenta con garantías mobiliarias y/o depósitos a plazo fijo, lo que constituye uno de los factores considerados como fortaleza crediticia por la clasificadora.
No obstante, Incasur no contaba con provisiones voluntarias constituidas al momento del análisis. Moody’s considera que una cobertura sostenida de al menos 100% de la cartera problema y crítica mediante provisiones, incluyendo provisiones voluntarias, contribuiría favorablemente a la posición patrimonial de la entidad.
Utilidad crece 60.85% en el primer semestre
La evolución de la cartera también se reflejó en los resultados financieros. Incasur registró una utilidad neta de S/ 245 mil al cierre del primer semestre de 2026, monto superior en 60.85% al obtenido durante el mismo periodo del año anterior.
El incremento estuvo impulsado principalmente por mayores ingresos financieros asociados al crecimiento de los créditos directos.
Este avance fue parcialmente compensado por un aumento del gasto en provisiones, relacionado con las mayores colocaciones, además del incremento de los gastos administrativos y de los servicios prestados por terceros.
A pesar de ello, los gastos crecieron a un ritmo menor que los ingresos, permitiendo una mejora de los indicadores de rentabilidad. El ROAE, que mide el retorno sobre el patrimonio promedio, se ubicó en 5.83%, mientras que el ROAA, que mide el retorno sobre los activos promedio, alcanzó 0.99%.
La administración espera mantener esta tendencia durante el resto del año, con el objetivo de consolidar la generación de resultados y continuar fortaleciendo la solvencia patrimonial.
Depósitos siguen siendo la principal fuente de financiamiento
En materia de fondeo, los depósitos del público continúan constituyendo la principal fuente de recursos de terceros para Incasur.
Al 30 de junio de 2026, las obligaciones con el público alcanzaron S/ 47.1 millones, principalmente bajo depósitos a plazo, lo que representó un incremento de 1.45% frente al cierre de 2025.
Sin embargo, Moody’s identifica como un factor de riesgo la concentración de los principales depositantes. Los 20 mayores depositantes representaron el 21.89% del total de depósitos de la Caja a junio de 2026.
Esta estructura implica una potencial sensibilidad de la posición de liquidez ante el eventual retiro de recursos por parte de un número reducido de clientes con montos individuales elevados.
Como medida adicional de respaldo financiero, Incasur gestionó dos líneas de crédito con instituciones financieras locales por aproximadamente S/ 6 millones. Una de ellas cuenta con garantías líquidas por el 100% y la otra tiene como respaldo una cartera de créditos.
Pérdidas acumuladas todavía pesan sobre el patrimonio
Pese a la mejora registrada en 2026, uno de los principales factores que continúa limitando la clasificación de Incasur son las pérdidas acumuladas desde 2019.
Al cierre de junio, estas pérdidas representaban el 62.83% del capital social de la Caja. Por ello, aunque el patrimonio neto aumentó 10.86% respecto de diciembre de 2025, la recuperación de los resultados acumulados continúa siendo un desafío para la entidad.
La generación sostenida de utilidades será relevante para que la Caja pueda fortalecer progresivamente su patrimonio sin depender exclusivamente de nuevos aportes de los accionistas.
Concentración geográfica y tamaño de negocio
Moody’s también considera como una limitación la concentración geográfica de Incasur. La Caja mantiene sus operaciones principalmente en el sur del país y cuenta con una única agencia física.
Esta concentración se ve parcialmente compensada por el desarrollo de canales alternativos, especialmente las colocaciones digitales y aquellas realizadas a través de concesionarios. En el caso de los créditos de consumo convenio para trabajadores, la Caja cuenta con una alternativa completamente digital que permite solicitar y obtener créditos mediante una aplicación móvil.
Su oferta crediticia está concentrada principalmente en tres líneas: créditos vehiculares respaldados por garantías preferidas, financiamiento para pequeñas y microempresas y créditos de consumo convenio mediante descuento por planilla.
La clasificadora advierte, sin embargo, que Incasur mantiene exposición al segmento microfinanciero, caracterizado por una elevada competencia, situación que puede generar presión sobre los márgenes y la calidad de la cartera.
La evolución de los créditos vehiculares también será relevante. Entre los factores que podrían favorecer una mejora de la clasificación, Moody’s considera una mayor diversificación de productos y zonas geográficas que reduzca progresivamente la concentración en este tipo de financiamiento.

Cartera de S/ 52 millones como meta para 2026
La administración de Incasur proyecta cerrar 2026 con una cartera de créditos de aproximadamente S/ 52 millones y mantener niveles de morosidad controlados.
El objetivo se encuentra acompañado por una estrategia enfocada en mejorar la rentabilidad, ampliar los ingresos financieros y fortalecer los indicadores patrimoniales.
Para Moody’s, la capacidad de la Caja para mantener de manera consistente la mejora observada durante el primer semestre será determinante para consolidar su perfil financiero y sostener sus indicadores en el mediano y largo plazo.
Qué podría mejorar o deteriorar su clasificación
Entre los factores que podrían contribuir a una mejora de la clasificación, Moody’s identifica una reducción sostenida de la mora de la cartera problema y real, una mayor diversificación de productos y zonas geográficas, el crecimiento de los activos generadores de ingresos y una mejora de los márgenes del negocio.
También considera favorable la constitución de provisiones voluntarias suficientes para cubrir de manera sostenida al menos el 100% de la cartera problema y crítica.
En sentido contrario, una reducción del Ratio de Capital Global, un menor dinamismo de las colocaciones, un deterioro de la calidad de cartera, una menor cobertura de provisiones, una mayor concentración en créditos vehiculares, un incremento de la competencia o un deterioro significativo de los indicadores de eficiencia podrían ejercer presión sobre la clasificación.
Perspectiva estable, con desafíos por delante
La clasificación de Incasur mantiene una perspectiva estable, en un escenario en el que la entidad ha mostrado avances en rentabilidad, calidad de cartera y solvencia durante el primer semestre de 2026.
El aumento del RCG hasta 14.33%, la reducción de la cartera problema a 6.03% de las colocaciones y el crecimiento de 60.85% de la utilidad neta constituyen señales de mejora frente al cierre de 2025 y al mismo periodo del año anterior.
Sin embargo, estos avances conviven con desafíos estructurales: las pérdidas acumuladas equivalentes al 62.83% del capital social, la concentración de los principales depositantes, el reducido tamaño de negocio, la concentración geográfica y una cobertura de la cartera crítica inferior al 100%.
En ese contexto, la evolución de las colocaciones, la calidad de la cartera, la generación recurrente de utilidades y los nuevos aportes de capital serán variables relevantes para determinar si la mejora observada durante el primer semestre puede mantenerse y traducirse en un fortalecimiento más sostenido del perfil financiero de Incasur.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales

Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019

Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización

Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales
Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019
Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización
Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.