Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Las nueve cooperativas más grandes del país pasaron de ganar S/ 37.5 millones a perder S/ 25.8 millones a julio de 2026, aunque cinco de ellas mantienen resultados positivos y seis mejoraron sus ganancias frente al mismo periodo de 2025.

28 septiembre, 2026 / 7:01 am
Las nueve cooperativas de ahorro y crédito clasificadas por la Superintendencia de Banca, Seguros y AFP (SBS) como COOPAC de Nivel 3 —las de mayor tamaño del país— cerraron a julio de 2026 con un resultado neto acumulado negativo de S/ 25.8 millones, un vuelco radical frente a la ganancia de S/ 37.5 millones que el mismo grupo de entidades reportó en julio de 2025. La caída, superior al 169%, convierte a todo el segmento en números rojos en el periodo analizado y confirma una tendencia de deterioro que ya se observaba meses atrás: de acuerdo con reportes especializados sobre el sector, la cartera de créditos directos de las COOPAC Nivel 3 ya venía contrayéndose hacia el primer trimestre del año, con caídas particularmente marcadas en Ábaco y Pacífico.
El resultado agregado, sin embargo, esconde realidades muy distintas dentro del grupo. Mientras dos entidades —Pacífico y Ábaco— explican prácticamente la totalidad del hueco que hundió al sistema en pérdidas, el resto de cooperativas del Nivel 3 mostró en conjunto una mejora sostenida de sus utilidades respecto al año anterior. A continuación, un repaso detallado de las cifras que sustentan este cambio de panorama, con base en los estados de ganancias y pérdidas remitidos por cada cooperativa a la SBS.
Un giro de utilidades a pérdidas históricas
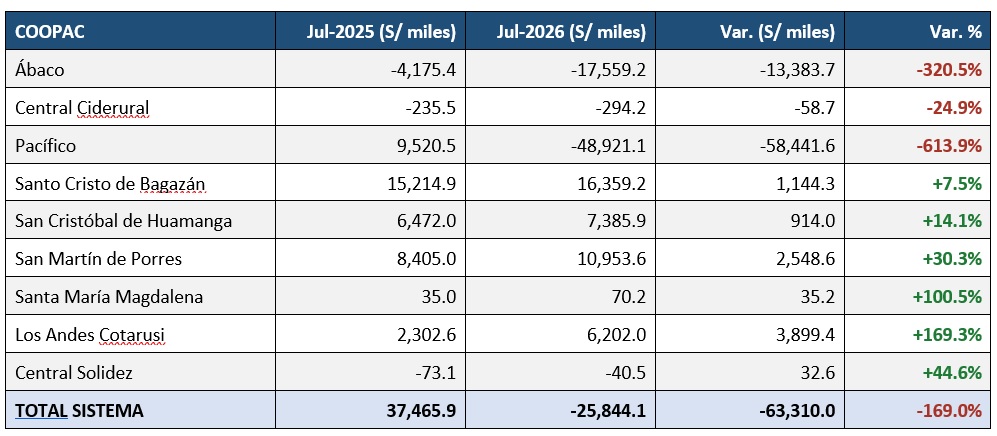
El resultado neto del ejercicio de las nueve COOPAC Nivel 3 pasó de S/ 37,465.9 miles en julio de 2025 a S/ -25,844.1 miles en julio de 2026, es decir, una variación de S/ -63,310.0 miles. Parte de la explicación está en el propio negocio financiero: los ingresos financieros del sistema —que agrupan los intereses por créditos directos, las inversiones y otros conceptos— cayeron de S/ 360,097.2 miles a S/ 281,150.7 miles, una contracción de 21.9%. Los gastos financieros también bajaron, de S/ 148,347.1 miles a S/ 138,113.3 miles, pero en una proporción mucho menor, por lo que el margen financiero neto del sistema se redujo de S/ 144,495.9 miles a S/ 67,831.6 miles, una caída de más de la mitad.
Este deterioro del margen financiero es la primera señal de que el negocio típico de las cooperativas —captar depósitos y colocar créditos— generó menos ingresos netos en 2026 que un año antes, en un contexto de menor colocación de créditos directos y, en algunos casos, de mayor costo por el deterioro de las carteras. Los gastos administrativos del sistema, en contraste, subieron ligeramente, de S/ 111.7 millones a S/ 119.6 millones, lo que añadió presión adicional sobre el resultado final.
Pacífico y Ábaco, detrás del deterioro
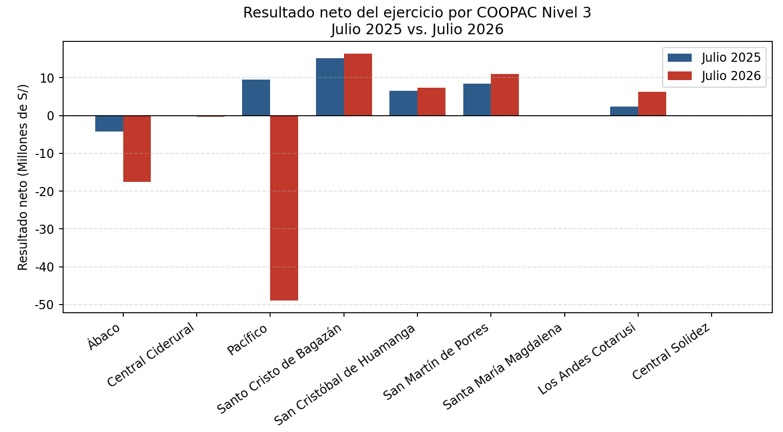
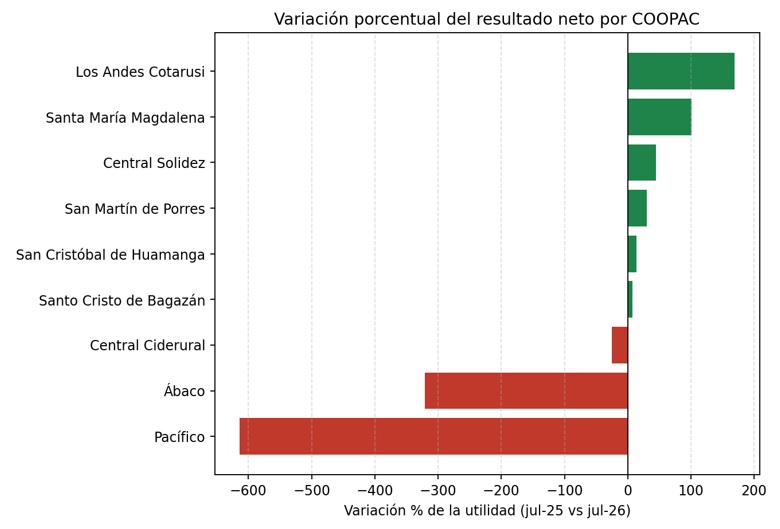
El origen del resultado negativo del sistema se concentra casi por completo en dos cooperativas. Pacífico, la más grande del Nivel 3 por volumen de operaciones, pasó de una utilidad de S/ 9,520.5 miles en julio de 2025 a una pérdida de S/ 48,921.1 miles en julio de 2026, una caída de S/ 58,441.6 miles que por sí sola supera el retroceso de todo el sistema. Su margen financiero neto se desplomó de una ganancia de S/ 1,986.7 miles a una pérdida de S/ 56,225.8 miles, lo que sugiere un fuerte deterioro en la calidad de su cartera de créditos o en el costo de sus obligaciones financieras.
Ábaco, la segunda cooperativa más golpeada, ya arrastraba pérdidas en julio de 2025 (S/ 4,175.4 miles negativos) y las profundizó hasta S/ 17,559.2 miles negativos en julio de 2026, una caída adicional de 320.5%. En su caso, los ingresos financieros se redujeron de forma muy marcada —de S/ 54,792.5 miles a S/ 17,944.0 miles—, una contracción coherente con la fuerte caída de su cartera de créditos directos reportada por analistas del sector para el segmento Nivel 3 durante el primer trimestre del año. Entre ambas entidades, las pérdidas conjuntas de julio de 2026 ascienden a cerca de S/ 66.5 millones, muy por encima de los S/ 25.8 millones de pérdida que muestra el sistema en su conjunto, lo que confirma que el resto de cooperativas, vistas en grupo, sostuvo e incluso mejoró su rentabilidad.
Las cooperativas que sí mejoraron
Fuera de Pacífico y Ábaco, el panorama es distinto. Santo Cristo de Bagazán, la cooperativa con mayor utilidad del grupo en ambos periodos, incrementó su resultado neto de S/ 15,214.9 miles a S/ 16,359.2 miles (+7.5%). San Cristóbal de Huamanga pasó de S/ 6,472.0 miles a S/ 7,385.9 miles, y San Martín de Porres avanzó de S/ 8,405.0 miles a S/ 10,953.6 miles, un incremento de 30.3%.
El salto más pronunciado, en términos porcentuales, corresponde a Los Andes Cotarusi, cuya utilidad casi se triplicó, de S/ 2,302.6 miles a S/ 6,202.0 miles (+169.3%), impulsada por un mayor margen financiero neto que compensó el también notable incremento de sus gastos administrativos. Santa María Magdalena, con resultados apenas positivos en ambos periodos, duplicó su modesta utilidad, mientras que Central Solidez y Central Ciderural —las dos cooperativas más pequeñas del grupo— redujeron sus pérdidas respecto al año anterior, aunque sin llegar a cifras positivas.
Radiografía de ingresos y gastos del sistema
El comparativo agregado de ingresos, gastos y margen financiero confirma que la caída de utilidades del sistema no proviene de un solo componente, sino de una combinación de menores ingresos financieros y un mayor costo relativo del negocio. Los ingresos financieros totales bajaron en S/ 78,946.5 miles interanuales, mientras que los gastos financieros se redujeron en una magnitud mucho menor, S/ 10,233.7 miles. El resultado es una compresión severa del margen financiero neto, que retrocedió de S/ 144,495.9 miles a S/ 67,831.6 miles, una caída de 53.1%.
Los gastos administrativos, por su parte, subieron de forma generalizada en la mayoría de cooperativas —con las excepciones de Ábaco, Pacífico y Central Solidez, que los redujeron—, lo que indica que el ajuste de gastos operativos no fue la respuesta común frente al escenario más exigente del negocio financiero. En conjunto, estos dos frentes —menor margen financiero y mayores costos administrativos en la mayoría de entidades— explican por qué incluso varias cooperativas que mejoraron su margen financiero neto no lograron trasladar todo ese avance a su resultado final.
Utilidades por cooperativa
El siguiente cuadro resume el resultado neto del ejercicio de cada una de las nueve COOPAC Nivel 3 a julio de 2025 y julio de 2026, junto con la variación absoluta y porcentual registrada en cada caso, en miles de soles.
Principales hallazgos
El sistema de COOPAC Nivel 3 pasó de una utilidad conjunta de S/ 37.5 millones a una pérdida de S/ 25.8 millones entre julio de 2025 y julio de 2026, una variación negativa de 169 puntos porcentuales que marca el hallazgo más relevante del periodo.
Dos cooperativas, Pacífico y Ábaco, concentran la totalidad del deterioro: sus pérdidas combinadas en julio de 2026 (cerca de S/ 66.5 millones) superan ampliamente la pérdida total del sistema, lo que evidencia que el resto del grupo, en conjunto, mantuvo una trayectoria positiva.
Seis de las nueve cooperativas —Santo Cristo de Bagazán, San Cristóbal de Huamanga, San Martín de Porres, Santa María Magdalena, Los Andes Cotarusi y Central Solidez— mejoraron su resultado neto respecto al año anterior, varias de ellas de forma significativa.
La caída del margen financiero neto del sistema, de S/ 144.5 millones a S/ 67.8 millones, es el principal factor detrás del resultado negativo agregado, más que un incremento generalizado de gastos administrativos, aunque estos últimos también subieron en la mayoría de entidades.
Las cifras confirman, con datos financieros concretos a julio de 2026, la tendencia de deterioro que distintos análisis del sector venían advirtiendo desde comienzos de año para las cooperativas de mayor tamaño del país, particularmente en los casos de Pacífico y Ábaco.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales

Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019

Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización

Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales
Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019
Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización
Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.