Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%
La cartera creció 11,05% en un año, impulsada principalmente por los préstamos a pequeñas empresas, que concentraron el 65% del total. Caja Metropolitana de Lima, Caja Ica y Caja Cusco registraron los mayores avances porcentuales.

9 noviembre, 2026 / 7:00 am
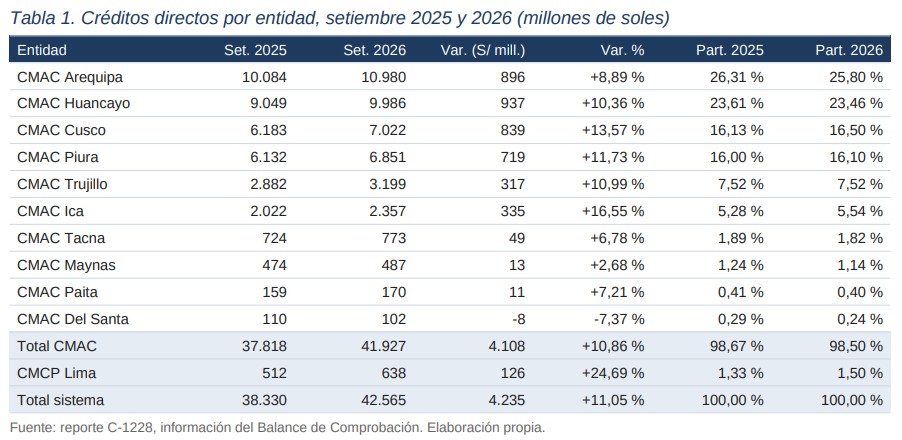
Los créditos directos de las cajas municipales llegaron a S/ 42.565 millones al 30 de setiembre de 2026, frente a los S/ 38.330 millones registrados un año antes. El aumento es de S/ 4.235 millones, equivalente a un crecimiento de 11,05 %. Las cifras provienen del reporte C-1228, elaborado con información de los balances financieros presentados a la SBS.
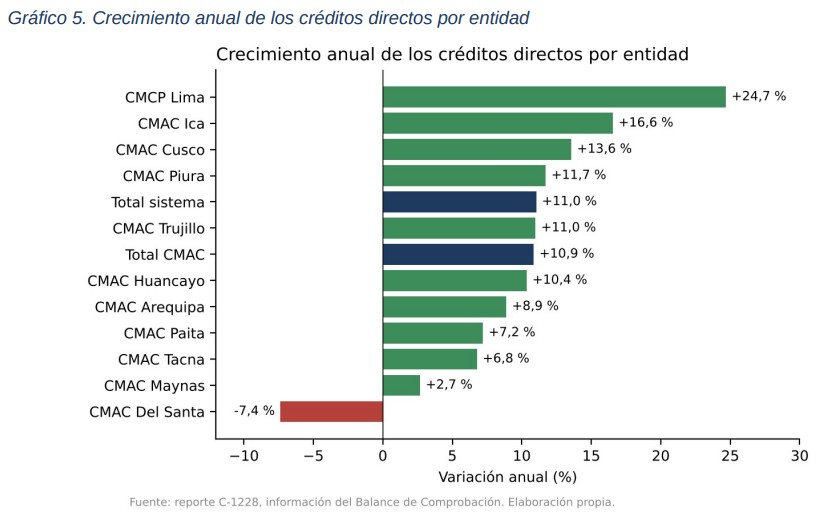
El total del sistema se compone por diez Cajas Municipales de Ahorro y Crédito (CMAC), que concentran el 98,5 % de la cartera y cerraron setiembre con S/ 41.927 millones, un alza de 10,86 % respecto de los S/ 37.818 millones de 2025; y también por la Caja Municipal de Crédito Popular de Lima, que si bien pesa apenas 1,5 % del total, fue la que más rápido creció: pasó de S/ 512 millones a S/ 638 millones, un salto de 24,69 %.
La lectura de fondo es que el sistema creció a doble dígito y, al mismo tiempo, mejoró la calidad de su cartera. Los créditos vigentes subieron con fuerza, mientras que los atrasados y los refinanciados y reestructurados se redujeron en términos absolutos. Es una combinación poco frecuente: más crédito y menos deterioro a la vez.
La situación de la cartera: más vigentes, menos atrasados y menos refinanciados
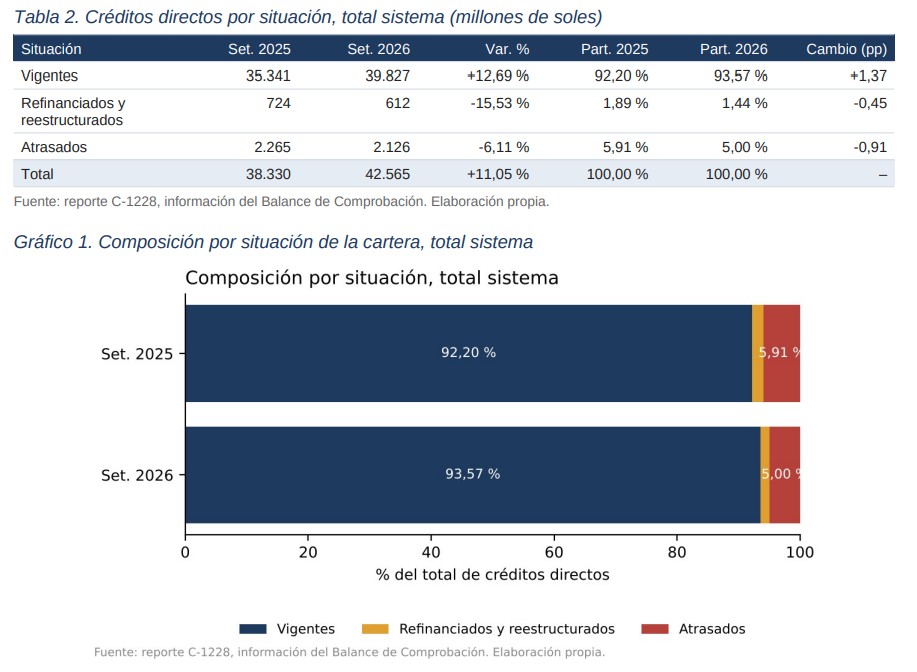
Los créditos vigentes del sistema pasaron de S/ 35.341 millones a S/ 39.827 millones, un incremento de 12,69 % que equivale a S/ 4.486 millones adicionales. Es decir, el aumento de los vigentes fue incluso mayor que el del total, porque el resto de las categorías retrocedió.
Los créditos atrasados bajaron 6,11 %, de S/ 2.265 millones a S/ 2.126 millones, unos S/ 138 millones menos. Los refinanciados y reestructurados cayeron más rápido todavía, 15,53 %, de S/ 724 millones a S/ 612 millones, es decir, S/ 112 millones menos. En ambos casos el sistema crece mientras el saldo problemático se achica.
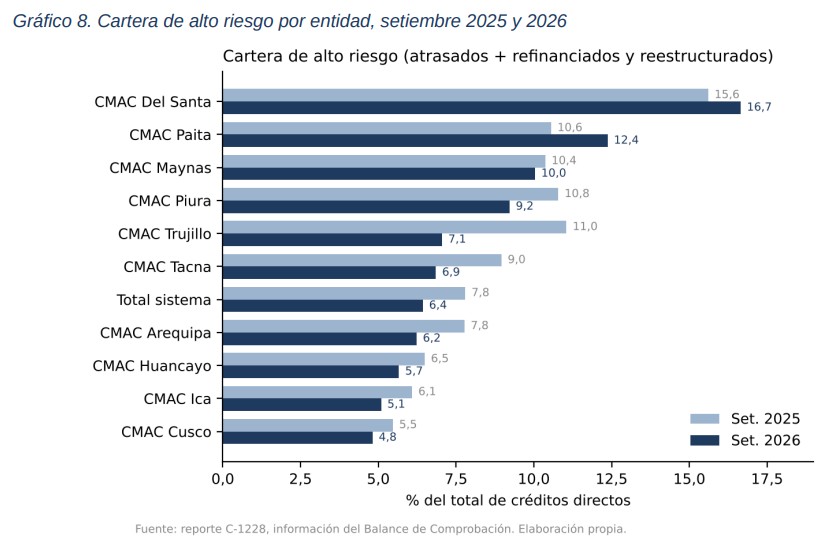
Ese movimiento cambió la composición de la cartera. Los vigentes pasaron de representar 92,20 % del total a 93,57 %, una ganancia de 1,37 puntos porcentuales. La participación de los atrasados, que es la tasa de morosidad, bajó de 5,91 % a 5,00 %, casi un punto menos. Los refinanciados y reestructurados bajaron de 1,89 % a 1,44 %. Si se suman ambos, la cartera de alto riesgo pasó de 7,80 % a 6,43 % del total, una mejora de 1,37 puntos porcentuales en un año.
El comportamiento se repite al mirar solo las CMAC, donde la morosidad bajó de 5,93 % a 5,01 % y la cartera de alto riesgo de 7,83 % a 6,45 %. En la Caja Metropolitana de Lima, la morosidad también mejoró, de 4,71 % a 4,38 %, aunque allí los atrasados sí aumentaron en términos absolutos, 15,95 %, porque la cartera total creció todavía más rápido, 25,16 % en los vigentes.
Por tipo de crédito: la pequeña empresa explica ocho de cada diez soles nuevos
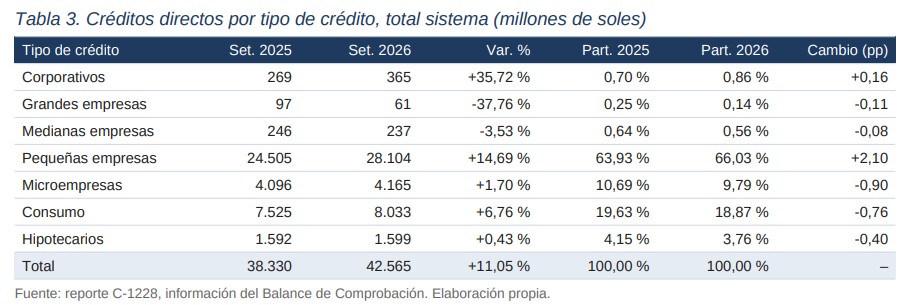
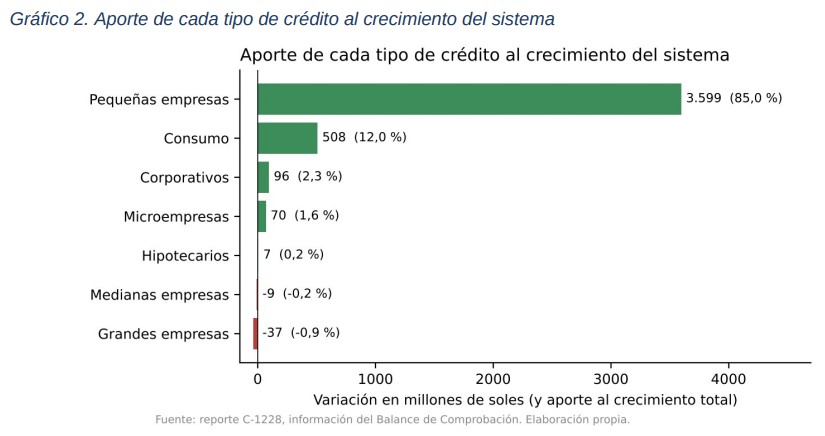
Si hay un protagonista del año, es el crédito a la pequeña empresa. Pasó de S/ 24.505 millones a S/ 28.104 millones, un aumento de 14,69 % y de S/ 3.599 millones. Esa cifra por sí sola representa el 85 % de todo el crecimiento del sistema. Dentro de las CMAC, sin contar Lima, el aporte sube a 86,3 %. En el segmento, los vigentes crecieron 16,67 %, mientras que los atrasados cayeron 5,15 % y los refinanciados 13,79 %, de modo que el crecimiento fue acompañado de una mejor calidad: la morosidad de la pequeña empresa bajó de 6,14 % a 5,07 %.
El crédito de consumo es el segundo motor, aunque a distancia. Subió 6,76 %, de S/ 7.525 millones a S/ 8.033 millones, y aportó cerca de S/ 508 millones, es decir, 12 % del crecimiento. Su morosidad es la más baja de los segmentos masivos y pasó de 3,65 % a 3,14 %. Los refinanciados de consumo cayeron 30,43 %, la mayor reducción relativa entre los tipos con saldo relevante.
Los créditos corporativos, un segmento pequeño, crecieron 35,72 %, de S/ 269 millones a S/ 365 millones, y aportaron 2,3 % del crecimiento. Detrás de esa cifra hay una fuerte concentración: casi 98 % del crédito corporativo de las CMAC está en la Caja Arequipa, que pasó de S/ 257 millones a S/ 344 millones.
El crédito a la microempresa casi se estancó. Creció apenas 1,70 %, de S/ 4.096 millones a S/ 4.166 millones, y aportó solo 1,6 % del incremento total. La buena noticia es que su morosidad, la más alta entre los tipos masivos, bajó de 9,29 % a 8,32 %, y los atrasados de micro cayeron 8,94 %.
Los hipotecarios para vivienda prácticamente no se movieron: de S/ 1.592 millones a S/ 1.599 millones, un avance de 0,43 %. Su morosidad se mantuvo casi igual, 4,66 % en 2025 y 4,59 % en 2026.
En el extremo contrario, las grandes empresas cayeron 37,76 %, de S/ 97 millones a S/ 61 millones, y las medianas retrocedieron 3,53 %, de S/ 246 millones a S/ 237 millones. Ambos segmentos restaron al crecimiento total, aunque su peso es marginal. Las medianas empresas conservan la morosidad más elevada del sistema, 11,56 %, aunque mejoró desde 12,62 %.
Un cambio de composición a favor de la pequeña empresa
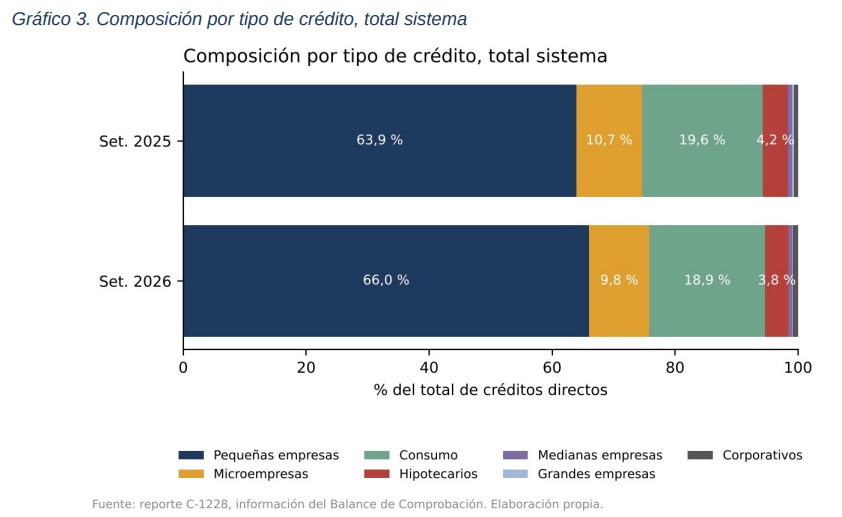
El resultado de estos ritmos desiguales es una cartera algo más concentrada en pequeña empresa. Ese tipo de crédito representaba 63,93 % del total del sistema en setiembre de 2025 y ahora representa 66,03 %, una ganancia de 2,10 puntos porcentuales. Casi todo el terreno ganado se lo quitó al microcrédito, que bajó de 10,69 % a 9,79 % de participación, y al consumo, que cayó de 19,63 % a 18,87 %. Los hipotecarios retrocedieron de 4,15 % a 3,76 %, y las grandes y medianas empresas perdieron una fracción de punto cada una. Los corporativos fueron los únicos, además de la pequeña empresa, en ganar participación, de 0,70 % a 0,86 %.
En términos de situación, el cambio de composición también es nítido, y va en la dirección de una cartera más sana: los vigentes ganaron 1,37 puntos, mientras los atrasados perdieron 0,91 puntos y los refinanciados 0,45 puntos.
La estructura de tipos en el sistema sigue siendo la de siempre, con la pequeña empresa como eje, el consumo como segundo pilar y la microempresa en tercer lugar, pero el peso relativo de la pequeña empresa se amplió en un año.
Caja por caja: quién creció y cuánto aportó
Las diez cajas municipales de ahorro y crédito no crecieron al mismo ritmo, y el crecimiento tampoco se repartió de forma pareja. Las tres mayores, Arequipa, Huancayo y Cusco, siguen concentrando dos tercios del sistema, y con Piura suman cerca de 82 % de la cartera, tanto en 2025 como en 2026.
La Caja Ica fue la de mayor crecimiento entre las CMAC, con 16,55 %, de S/ 2.022 millones a S/ 2.357 millones. Le sigue Cusco, con 13,57 %, de S/ 6.183 millones a S/ 7.022 millones. Piura creció 11,73 %, de S/ 6.132 millones a S/ 6.851 millones. Trujillo avanzó 10,99 %, de S/ 2.882 millones a S/ 3.199 millones, y Huancayo 10,36 %, de S/ 9.049 millones a S/ 9.986 millones. La mayor del sistema, Arequipa, creció 8,89 %, de S/ 10.084 millones a S/ 10.980 millones, un ritmo inferior al promedio de las CMAC (10,86 %), por lo que cedió participación, de 26,31 % a 25,80 % del total.
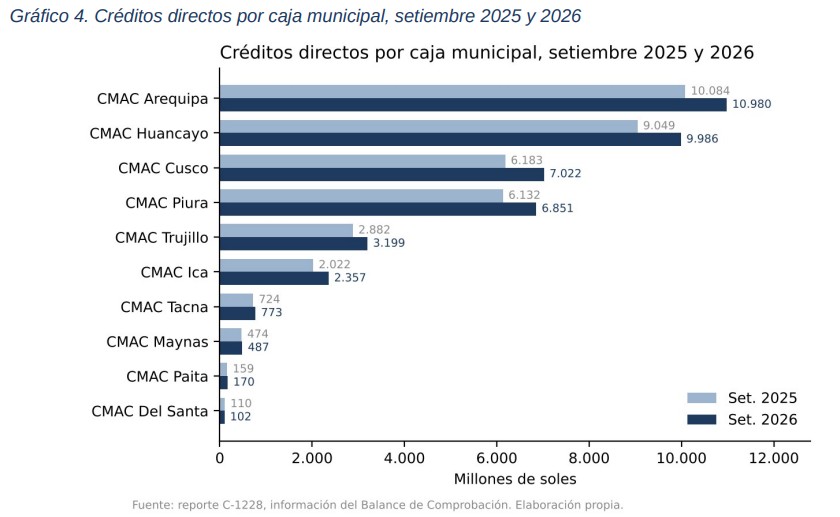
En soles absolutos, Huancayo fue la que más sumó, con S/ 937 millones adicionales, seguida de Arequipa con S/ 896 millones, Cusco con S/ 839 millones y Piura con S/ 719 millones. Estas cuatro explican alrededor del 83 % del incremento de las CMAC. Con Ica y Trujillo, que aportaron S/ 335 millones y S/ 317 millones respectivamente, el grupo de seis cubre más del 98 % del crecimiento.
Uno de los movimientos más relevantes fue el de Cusco, que amplió su ventaja sobre Piura. En setiembre de 2025 la diferencia entre ambas era de apenas S/ 51 millones, y un año después subió a S/ 171 millones. Cusco ganó casi medio punto de participación, de 16,13 % a 16,50 %, y Piura se mantuvo casi igual, de 16,00 % a 16,10 %. Huancayo cedió una pequeña fracción, de 23,61 % a 23,46 %, e Ica subió de 5,28 % a 5,54 %. Trujillo se mantuvo en 7,52 %.
En las cajas más pequeñas el panorama fue desigual. Paita creció 7,21 %, de S/ 159 millones a S/ 170 millones, Tacna 6,78 %, de S/ 724 millones a S/ 773 millones, y Maynas apenas 2,68 %, de S/ 474 millones a S/ 487 millones. La Caja Del Santa fue la única que se contrajo: cayó 7,37 %, de S/ 110 millones a S/ 102 millones, y su participación en el sistema bajó de 0,29 % a 0,24 %. En el caso de Del Santa, la contracción afectó tanto a la pequeña empresa, que bajó 8,09 %, como a la microempresa, que cayó 12,67 %.
Cómo cambió el tipo de crédito dentro de cada caja
La pequeña empresa ganó participación en casi todas las cajas, y en algunas el cambio fue sustancial. La excepción más clara es Trujillo, donde ya pesaba 68,50 % y se mantuvo prácticamente igual, 68,35 %, y Del Santa, donde bajó de 50,67 % a 50,27 %.
El caso más llamativo es el de la Caja Paita. Su cartera de pequeña empresa pasó de 54,37 % a 65,69 % del total, una ganancia de 11,32 puntos porcentuales, mientras que la microempresa se desplomó de 22,40 % a 14,05 %. Los números absolutos lo explican: la pequeña empresa de Paita creció 29,53 % y la micro retrocedió 32,78 %, probablemente por cambios en la clasificación de sus deudores, aunque los datos no permiten confirmarlo.
Otras cajas con avances marcados en pequeña empresa fueron Tacna, que subió de 65,91 % a 69,74 % (3,84 puntos), Ica, de 62,80 % a 66,33 % (3,53 puntos), Cusco, de 63,55 % a 66,35 % (2,81 puntos), Maynas, de 62,64 % a 65,26 % (2,62 puntos), Arequipa, de 64,76 % a 67,05 % (2,29 puntos), Huancayo, de 62,96 % a 64,89 % (1,93 puntos) y Piura, de 64,85 % a 66,67 % (1,81 puntos). En volumen, la pequeña empresa sumó S/ 832 millones en Arequipa, S/ 783 millones en Huancayo, S/ 730 millones en Cusco, S/ 591 millones en Piura y S/ 294 millones en Ica.
El consumo perdió peso en casi todas las cajas, con caídas de participación de 2,92 puntos en Tacna, 2,56 en Ica, 2,50 en Paita, 2,10 en Cusco y 1,08 en Arequipa. La gran excepción es Piura, donde el consumo creció 20,56 %, de S/ 1.011 millones a S/ 1.219 millones, y su participación subió de 16,49 % a 17,80 %. Piura por sí sola explica cerca de la mitad, 46 %, del aumento del crédito de consumo de las CMAC. En Huancayo el consumo creció 7,11 % y en Trujillo 7,70 %, pero en Arequipa, Cusco, Ica y Maynas apenas se movió, entre 1,4 % y 2,8 %. En Tacna y Paita incluso cayó, 5,87 % y 5,28 % respectivamente. Del Santa muestra un aumento de participación del consumo, de 30,62 % a 32,08 %, pero por un efecto aritmético: el consumo cayó 2,96 %, aunque el resto de la cartera cayó más.
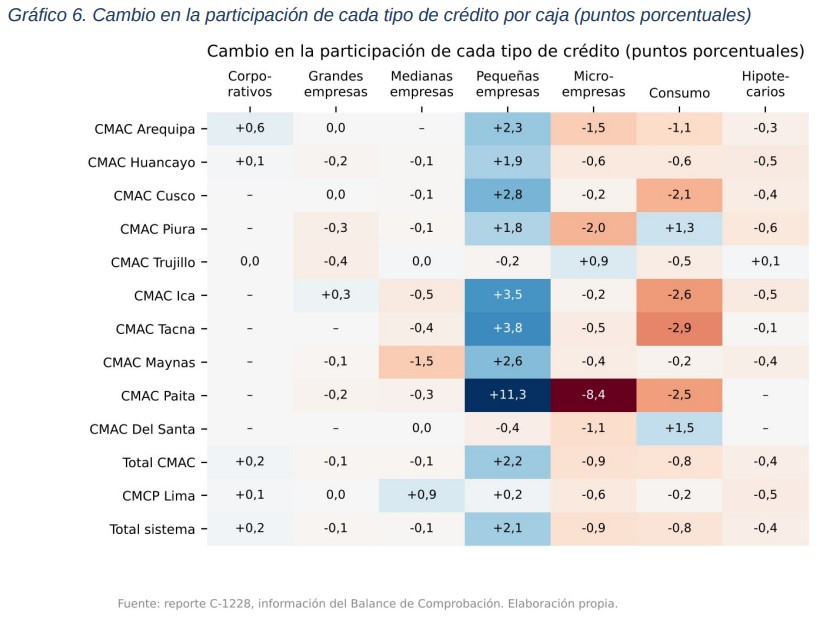
La microempresa tuvo un desempeño dividido. Retrocedió en Piura, 10,22 %, Arequipa, 6,12 % y Paita, 32,78 %, y esas pérdidas explican por qué el segmento casi no creció en el sistema: Piura y Arequipa restaron cerca de S/ 65 millones cada una. En cambio, avanzó con fuerza en Trujillo, 22,43 %, Ica, 14,54 % y Cusco, 11,23 %, y de forma moderada en Huancayo, 4,44 %. Trujillo fue además la única caja grande que aumentó la participación de la micro, de 8,28 % a 9,13 %, y también aumentó la de hipotecarios, de 6,39 % a 6,48 %, con un crecimiento de 12,45 % en ese tipo, frente a caídas en Arequipa, Huancayo y Piura.
En los créditos corporativos el cambio más visible es el de Arequipa, donde subieron de 2,55 % a 3,14 % de la cartera, con un crecimiento de 33,86 %. Entre las grandes y medianas empresas, las variaciones fueron en su mayoría negativas y sobre bases muy pequeñas, con descensos fuertes en Arequipa, Huancayo, Piura, Trujillo e Ica. Un caso para seguir es Ica, donde las medianas empresas pasaron de S/ 12 millones a S/ 1,7 millones y donde apareció una cartera de grandes empresas de S/ 7 millones, casi toda refinanciada o atrasada, lo que sugiere una reclasificación de deudores.
La Caja de Lima tiene una estructura distinta del resto: 45,5 % de su cartera es consumo y 41,6 % pequeña empresa. Su composición cambió poco en esos dos tipos, pero las medianas empresas subieron de 2,00 % a 2,93 % de la cartera, tras crecer 82,69 %, y los hipotecarios cayeron 15,28 %.
La calidad de la cartera en cada caja
La mejora de la calidad crediticia fue amplia, pero no universal. Ocho de las diez CMAC redujeron su cartera de alto riesgo, y las dos que la aumentaron son de las más pequeñas.
La mejora más fuerte fue la de Trujillo. Sus atrasados cayeron 28,21 % y sus refinanciados 32,31 %, mientras sus vigentes crecían 15,98 %. Su morosidad bajó de 8,45 % a 5,46 % y su cartera de alto riesgo de 11,05 % a 7,05 %, una reducción de 4 puntos porcentuales. La mejora vino de la pequeña empresa, cuya morosidad pasó de 9,07 % a 5,37 %, y de la microempresa, de 14,93 % a 9,42 %. Es la caja que más dio vuelta a su cartera en el año.
Le sigue Tacna, con una morosidad que bajó de 8,20 % a 6,28 % y una cartera de alto riesgo que pasó de 8,96 % a 6,85 %. Sus atrasados cayeron 18,15 % pese a que su cartera total creció 6,78 %. Piura redujo su morosidad de 7,93 % a 6,72 % y su alto riesgo de 10,79 % a 9,22 %, aunque sigue siendo, junto a Maynas y Paita, una de las cajas con mayor proporción de cartera deteriorada. Arequipa bajó su morosidad de 5,35 % a 4,58 % y, sobre todo, redujo 25,80 % sus refinanciados, de S/ 245 millones a S/ 182 millones, de modo que su cartera de alto riesgo pasó de 7,77 % a 6,23 %.
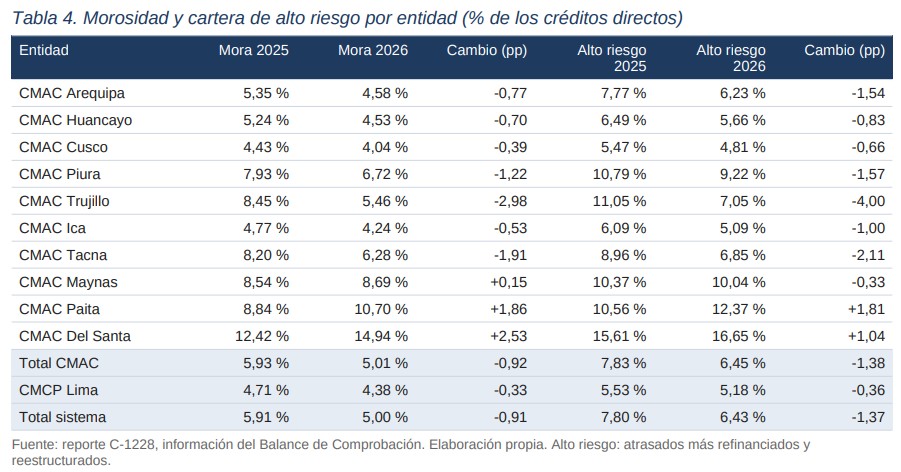
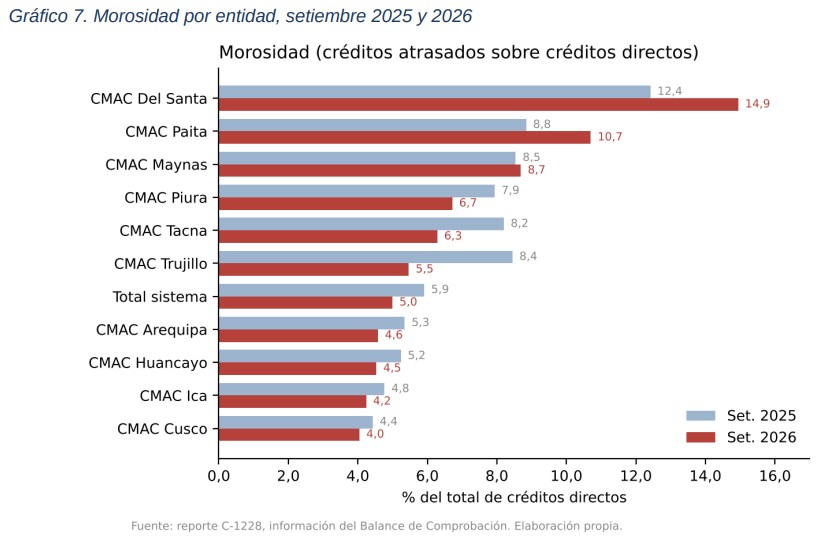
Las cajas con mejor calidad de cartera son Cusco, con morosidad de 4,04 %, Ica con 4,24 %, Huancayo con 4,53 % y Arequipa con 4,58 %. Cusco tiene además el menor alto riesgo, 4,81 %. Sin embargo, en Cusco los atrasados subieron 3,69 % en términos absolutos, y lo mismo ocurrió en Ica, 3,66 %, aunque en ambos casos la cartera creció más rápido, por lo que la tasa mejoró. Huancayo redujo su morosidad de 5,24 % a 4,53 %, pero sus refinanciados casi no se movieron, 0,59 % menos.
El lado negativo del reporte son Paita y Del Santa. En Paita los atrasados subieron 29,75 %, su morosidad pasó de 8,84 % a 10,70 % y su cartera de alto riesgo de 10,56 % a 12,37 %. La microempresa de Paita tiene hoy una morosidad de 14,70 %, casi el doble de los 7,82 % del año anterior. En Del Santa, la morosidad pasó de 12,42 % a 14,94 % y el alto riesgo de 15,61 % a 16,65 %, con los vigentes cayendo 8,51 %. Su microcrédito tiene una morosidad de 30,93 % y su pequeña empresa de 13,02 %. Maynas se mantuvo prácticamente estancada, con la morosidad en 8,69 % frente a 8,54 % un año antes, y es la caja con peor desempeño relativo de las cajas medianas.
Una advertencia sobre las cifras: en los segmentos de medianas y grandes empresas, algunas cajas muestran morosidades extremas, como 43,90 % en Huancayo, 70,66 % en Maynas, 79,58 % en Paita y 100 % en Del Santa. Se trata de carteras muy pequeñas, de pocos millones de soles, donde un solo deudor mueve el indicador, por lo que no conviene leerlas como una señal del conjunto de la caja.
Los principales hallazgos
El primero es que el crecimiento fue sano. El crédito total aumentó 11,05 % y, a la vez, la morosidad del sistema bajó de 5,91 % a 5,00 % y la cartera de alto riesgo de 7,80 % a 6,43 %. Los atrasados y refinanciados cayeron en términos absolutos, algo que no es habitual en un año de expansión.
El segundo es la dependencia de la pequeña empresa. Este segmento generó 85 % del crecimiento del sistema y subió su peso a 66,03 % de la cartera. Es el principal motor de las cajas y también el que más mejoró en calidad, pero implica una exposición cada vez mayor a un solo tipo de deudor.
El tercero es el estancamiento de la microempresa y los hipotecarios, que crecieron 1,70 % y 0,43 %. Ambos perdieron participación, y en el caso de la microempresa, el mayor retroceso estuvo en Piura y Arequipa. Trujillo, Ica y Cusco fueron la contracara.
El cuarto es la concentración del crecimiento. Seis cajas, Huancayo, Arequipa, Cusco, Piura, Ica y Trujillo, generaron más del 98 % del aumento de las CMAC. Ica y Cusco fueron las más dinámicas, mientras Arequipa creció por debajo del promedio y cedió participación.
El quinto es la mejora de Trujillo, que redujo en 4 puntos su cartera de alto riesgo, y de Tacna, Arequipa y Piura, que lo hicieron entre 1,5 y 2,1 puntos. En el otro extremo, Paita y Del Santa se deterioraron, y esta última, además, se contrajo.
El sexto es el desempeño de la Caja Metropolitana de Lima, la de menor tamaño del sistema pero la de mayor crecimiento, con una cartera concentrada en consumo y pequeña empresa y una morosidad de 4,38 %, inferior a la del sistema.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%

Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria

Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%
Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria
Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.