BCRP impulsa nueva fase de pagos digitales y acelera la interoperabilidad en el Perú
El ecosistema ya supera las 1.500 millones de transacciones mensuales y avanza hacia las finanzas abiertas con la inclusión de no bancarizados, subraya Paúl Castillo, gerente general del BCRP.

25 abril, 2026 / 9:31 am
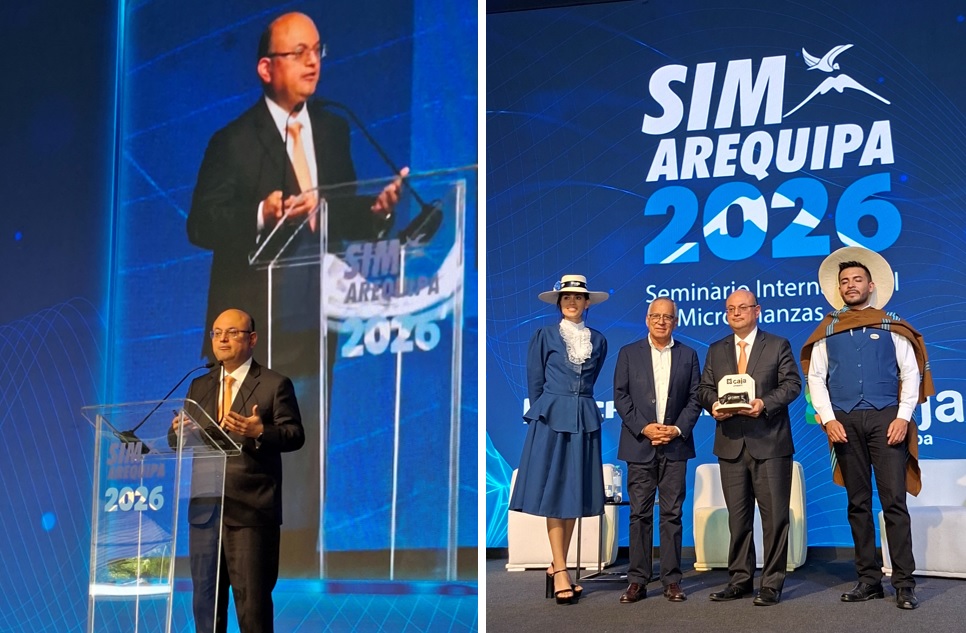
La exposición de Paúl Castillo, gerente general del Banco Central de Reserva del Perú (BCRP), en el SIM Arequipa 2026 puso en evidencia que el país atraviesa una etapa decisiva en la transformación de su sistema de pagos. Durante el primer trimestre del año, el avance en la digitalización financiera no solo ha sido sostenido, sino acelerado, con un crecimiento exponencial en el uso de transferencias inmediatas, billeteras digitales y nuevas infraestructuras que buscan integrar a más peruanos al sistema financiero.
El evento, organizado por la Federación Peruana de Cajas Municipales (Fepcmac) y Caja Arequipa, sirvió como plataforma para que el ente emisor detallara su estrategia orientada a consolidar un ecosistema de pagos interoperable, eficiente y accesible tanto para usuarios bancarizados como no bancarizados.

Un crecimiento sin precedentes en los pagos digitales
Uno de los principales mensajes de Castillo fue la magnitud del crecimiento alcanzado por el sistema de pagos en los últimos años. Mientras que en 2019 el volumen total de transacciones mensuales rondaba los 159 millones, actualmente el ecosistema supera los 1.500 millones de operaciones al mes, lo que refleja un cambio estructural en los hábitos de pago de los peruanos.
Este dinamismo también se evidencia en el número de pagos digitales por persona, que pasó de 59 antes de la pandemia a más de 600 en la actualidad. Asimismo, las transferencias interoperables alcanzan más de 270 millones de transacciones, consolidando un sistema cada vez más integrado entre bancos, financieras y empresas de dinero electrónico.
Según explicó el funcionario, este crecimiento ha sido impulsado por la interoperabilidad, que ha permitido conectar billeteras digitales, cuentas bancarias y otros instrumentos de pago, eliminando fricciones que antes limitaban la adopción.

Interoperabilidad como eje central del sistema
El BCRP ha colocado la interoperabilidad como el pilar fundamental de su estrategia. La posibilidad de que un usuario pueda transferir dinero o realizar pagos sin importar la entidad financiera o billetera que utilice ha cambiado significativamente la experiencia del consumidor.
Castillo comparó esta evolución con la telefonía móvil en sus inicios, cuando las redes no estaban interconectadas. Hoy, el sistema de pagos peruano avanza hacia un modelo completamente integrado, en el que los distintos actores pueden interactuar sin barreras tecnológicas.
El proceso de implementación se ha desarrollado por fases. En una primera etapa se interconectaron las principales billeteras digitales; luego se incorporaron las entidades financieras a través de la Cámara de Compensación Electrónica; y finalmente se sumaron las empresas de dinero electrónico. Este avance ha permitido que el crecimiento de las transacciones sea exponencial, con tasas que superan el 50%, 80% e incluso 300% anual en algunos segmentos.
Nueva infraestructura y fase de iniciación de pagos
El siguiente paso en esta evolución es la llamada fase de iniciación de pagos, que busca abrir el ecosistema a nuevos participantes. A través de esta modalidad, terceros como fintech, empresas tecnológicas o telecomunicaciones podrán ofrecer servicios de pago sobre las cuentas existentes en el sistema financiero.
Para ello, el BCRP viene desarrollando una nueva infraestructura denominada Transferencias Automáticas de Pagos (TAP), que funcionará como una “carretera adicional” dentro del sistema. Esta permitirá que las entidades financieras, incluidas las cajas municipales, integren nuevos servicios en sus aplicaciones y amplíen su alcance hacia más usuarios.
La lógica detrás de esta estrategia es fomentar la competencia, reducir costos y generar mayor innovación, facilitando que más actores participen en la provisión de servicios financieros.

Inclusión financiera y acceso al crédito
Un aspecto central de la exposición fue el vínculo entre pagos digitales e inclusión financiera. El BCRP considera que el uso intensivo de medios de pago digitales no solo facilita las transacciones, sino que también genera información valiosa que puede ser utilizada por las entidades financieras para otorgar créditos.
En este sentido, Castillo destacó que un mayor uso de cuentas digitales incrementa la productividad de las empresas y eleva la probabilidad de formalización, especialmente en el segmento de micro y pequeñas empresas.
El piloto de dinero digital desarrollado por el BCRP es un ejemplo concreto de este enfoque. Implementado en zonas rurales a través de una red de telecomunicaciones, el proyecto ha logrado emitir 12 millones de soles en dinero digital y captar más de 300 mil usuarios activos, muchos de ellos previamente no bancarizados.
Este resultado demuestra que, con costos bajos y acceso adecuado, es posible incorporar a nuevos segmentos de la población al sistema financiero formal.
El rol del BCRP como regulador y promotor
Durante su intervención, Castillo también resaltó el papel multifacético del BCRP dentro del sistema de pagos. Además de ser regulador y supervisor, el banco central actúa como operador de infraestructuras críticas, como el sistema de liquidación bruta en tiempo real (LBTR), y como promotor del desarrollo del ecosistema.
En coordinación con la Superintendencia de Banca, Seguros y AFP (SBS), el BCRP ha impulsado diversas iniciativas regulatorias, como la Ley de Dinero Electrónico, la interoperabilidad de billeteras y la modernización de los sistemas de adquirencia.
Este enfoque ha permitido que el Perú se posicione como uno de los países con mayor crecimiento en pagos digitales en la región, acercándose a experiencias como las de Brasil y Chile, aunque aún con espacio para seguir expandiéndose.

Retos y perspectivas hacia adelante
A pesar de los avances, el BCRP reconoce que aún existen desafíos importantes. Entre ellos destacan la necesidad de ampliar la cobertura en zonas rurales, mejorar la infraestructura tecnológica y continuar reduciendo los costos de acceso al sistema.
La siguiente etapa estará marcada por el desarrollo de finanzas abiertas, donde la interoperabilidad y la iniciación de pagos serán la base para un ecosistema más competitivo y centrado en el usuario.
En esa línea, el ente emisor proyecta iniciar pilotos más avanzados hacia finales de este año, con el objetivo de consolidar un sistema de pagos que no solo sea más eficiente, sino también más inclusivo.
La exposición de Paúl Castillo dejó claro que el Perú está experimentando una transformación profunda en su sistema de pagos. El paso de un modelo fragmentado a uno interoperable, sumado al crecimiento acelerado de las transacciones digitales, está redefiniendo la forma en que personas y empresas interactúan con el sistema financiero.
Más allá de la tecnología, el cambio implica una oportunidad para ampliar el acceso al crédito, fomentar la formalización y mejorar la productividad. En ese contexto, el reto no será solo sostener el crecimiento, sino asegurar que sus beneficios lleguen a todos los segmentos de la población.
Vea Tambien:





Más leídas




Últimas Noticias

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco

Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio

Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
Actualidad
14 Sep, 2026 / 12:20 pm
MEF alerta que su cuenta oficial en X fue vulnerada
Agenda
14 Sep, 2026 / 10:10 am
UTP organiza la octava edición del Moot Court de Propiedad Intelectual
Microfinanzas
14 Sep, 2026 / 9:01 am
Caja Ica prepara su transformación tecnológica para ingresar al ecosistema de Open Finance
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio
Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
Actualidad
14 Sep, 2026 / 12:20 pm
MEF alerta que su cuenta oficial en X fue vulnerada
Agenda
14 Sep, 2026 / 10:10 am
UTP organiza la octava edición del Moot Court de Propiedad Intelectual
Microfinanzas
14 Sep, 2026 / 9:01 am
Caja Ica prepara su transformación tecnológica para ingresar al ecosistema de Open Finance
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.