SNI: D.L. que regula norma antielusiva transgrede constitución

5 marzo, 2019 / 1:19 pm
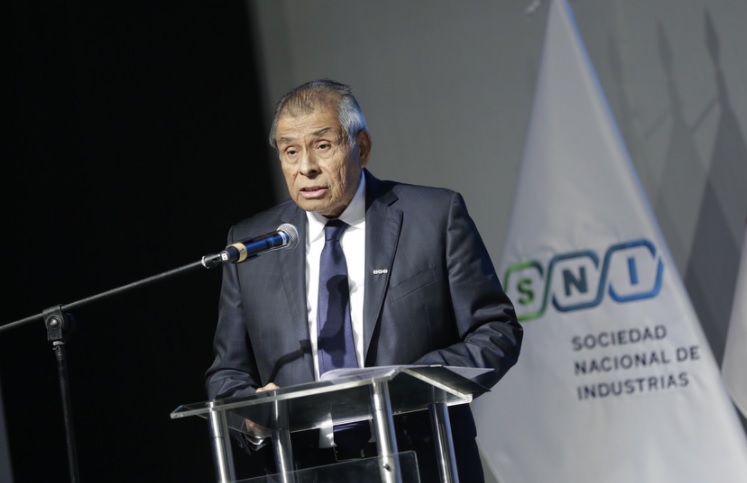
Las modificaciones introducidas por el Decreto legislativo N° 1422, al Código Tributario con la finalidad de regular la aplicación de la Norma XVI -norma antielusiva- en relación a la responsabilidad solidaria de los representantes legales y directores, vulnera los principios constitucionales de irretroactividad en materia tributaria; de presunción de inocencia; de predictibilidad; y de seguridad jurídica de las empresas, por lo que es indispensable la modificación de la norma o de lo contrario se estaría colocando en serio riesgo la estabilidad jurídica de las inversiones, advirtió el presidente de la Sociedad Nacional de Industrias (SNI), Ricardo Márquez Flores.
Es así que el líder gremial explicó que la medida que regularía situaciones que estarían sujetos a la aplicación de la norma antielusiva, vulnera el i) Principio de irretroactividad en materia tributaria, pues pretende aplicar un procedimiento de fiscalización regulado en el 2018 a situaciones que ocurrieron desde el 2012; ii) Principio de presunción de Inocencia, al establecer dolo y responsabilidad solidaria para representantes legales y directores.
Asimismo, agregó Márquez que la disposición transgrede el iii) Principio de predictibilidad, pues no define qué se entiende por acto artificioso y acto impropio, y no tiene una definición de elusión tributaria y los supuestos en los cuales las empresas buscan beneficios distintos al ahorro o ventaja fiscal; el iiii) Principio de seguridad jurídica de las empresas, al dejar a juicio de un Comité Revisor, formado por funcionarios de la Superintendencia Nacional de Aduanas y de Administración Tributaria – SUNAT, la calificación de la elusión.
El representante gremial detalló que el DL N° 1422 incorporó un ítem a la norma por el cual, se presume que los representantes legales han actuado en abuso de sus facultades, en caso participen en el diseño, aprobación o ejecución de planes que conlleven a objetivos distintos al ahorro tributario. Para ello, -agregó- se ha dispuesto que el Directorio de la empresa evalúe las situaciones y relaciones económicas realizadas desde el 19 de julio del 2012 y que a la fecha siguen teniendo vigencia, a fin de decidir su ratificación o modificación.
“Si bien, la Comisión de Constitución y Reglamento del Congreso, aprobó un texto sustitutorio, modificando la vigencia y aplicación de la norma antielusiva a situaciones que ocurran a partir de la publicación del decreto supremo por el MEF, este a la fecha no ha sido aprobado”, manifestó Márquez.
En ese sentido, el empresario industrial destacó la urgencia de modificar el Decreto Legislativo N° 1422 toda vez que es una medida arbitraria, que vulnera la constitución colocando en riesgo la seguridad jurídica de las inversiones en el país.
Vea Tambien:
Más leídas

Últimas Noticias
Microfinanzas
4 Nov, 2026 / 5:56 pm
Caja Arequipa lleva educación financiera infantil a bibliotecas y hospitales del país
Negocios
4 Nov, 2026 / 4:24 pm
Café peruano genera USD 20,5 millones en acuerdos comerciales durante FICAFÉ 2026
Regionales
4 Nov, 2026 / 4:16 pm
ProInnóvate moviliza más de S/ 100 millones para impulsar 250 proyectos de innovación en 13 regiones
Finanzas personales
4 Nov, 2026 / 12:00 pm
Guía práctica sobre cómo domiciliar el pago de servicios desde la cuenta sueldo
Educación
4 Nov, 2026 / 9:00 am
Minedu excluye 17 proyectos de la cartera de Escuelas Bicentenario por limitaciones presupuestales y de tiempo
Actualidad
4 Nov, 2026 / 9:00 am
Gobierno implementará almacenes para insumos químicos incautados vinculados al narcotráfico
Finanzas
4 Nov, 2026 / 9:00 am
SBS establece nuevas reglas para comercializar productos previsionales a través de terceros
Salud
3 Nov, 2026 / 4:19 pm
Midis impulsa alianzas público-privadas para acelerar inversiones contra la anemia
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
4 Nov, 2026 / 5:56 pm
Caja Arequipa lleva educación financiera infantil a bibliotecas y hospitales del país
Negocios
4 Nov, 2026 / 4:24 pm
Café peruano genera USD 20,5 millones en acuerdos comerciales durante FICAFÉ 2026
Regionales
4 Nov, 2026 / 4:16 pm
ProInnóvate moviliza más de S/ 100 millones para impulsar 250 proyectos de innovación en 13 regiones
Finanzas personales
4 Nov, 2026 / 12:00 pm
Guía práctica sobre cómo domiciliar el pago de servicios desde la cuenta sueldo
Educación
4 Nov, 2026 / 9:00 am
Minedu excluye 17 proyectos de la cartera de Escuelas Bicentenario por limitaciones presupuestales y de tiempo
Actualidad
4 Nov, 2026 / 9:00 am
Gobierno implementará almacenes para insumos químicos incautados vinculados al narcotráfico
Finanzas
4 Nov, 2026 / 9:00 am
SBS establece nuevas reglas para comercializar productos previsionales a través de terceros
Salud
3 Nov, 2026 / 4:19 pm
Midis impulsa alianzas público-privadas para acelerar inversiones contra la anemia
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.