Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Sus ventas crecieron 14.02% y la utilidad operativa avanzó 47.95%, impulsadas por una mejora de los márgenes. Sin embargo, la deuda financiera aumentó 20.53% y el patrimonio cayó por el reparto de dividendos.

9 noviembre, 2026 / 7:00 am

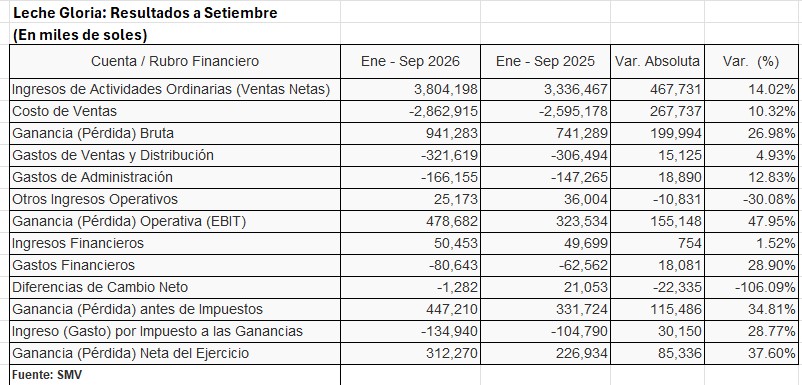
Leche Gloria registró un importante crecimiento de sus resultados financieros durante los primeros nueve meses de 2026. Entre enero y septiembre, la compañía obtuvo una utilidad neta de S/ 312.27 millones, cifra superior en 37.60% a los S/ 226.93 millones alcanzados en el mismo periodo del año anterior. Esto representó un incremento de S/ 85.34 millones y estuvo acompañado por un mayor dinamismo de los ingresos y una mejora en los principales márgenes de rentabilidad.
Uno de los aspectos más relevantes del desempeño de la empresa fue que el crecimiento de sus ventas superó el aumento de sus costos de producción. Esta diferencia permitió ampliar la ganancia bruta y fortalecer el resultado operativo, que avanzó a un ritmo incluso mayor que los ingresos. De esta manera, Gloria consiguió mejorar su rentabilidad pese al incremento de los gastos financieros y al efecto desfavorable de las diferencias de cambio.
Ventas crecieron 14.02% y superaron los S/ 3,800 millones
Los ingresos de actividades ordinarias de Leche Gloria alcanzaron los S/ 3,804.20 millones entre enero y septiembre de 2026, frente a los S/ 3,336.47 millones registrados en igual periodo de 2025. La diferencia fue de S/ 467.73 millones, equivalente a un crecimiento de 14.02%.
Este avance estuvo acompañado por un incremento más moderado del costo de ventas, que pasó de S/ 2,595.18 millones a S/ 2,862.92 millones, lo que significó una variación de 10.32%. En términos absolutos, los costos aumentaron S/ 267.74 millones, por debajo del incremento registrado por los ingresos.
Esta evolución favoreció directamente la rentabilidad de la compañía. La ganancia bruta llegó a S/ 941.28 millones, superando en S/ 199.99 millones a los S/ 741.29 millones obtenidos entre enero y septiembre del año pasado. En términos porcentuales, este resultado creció 26.98%, casi el doble del ritmo de expansión de las ventas.
La diferencia entre el crecimiento de los ingresos y el costo de ventas permitió que el margen bruto pasara de 22.22% en los primeros nueve meses de 2025 a 24.74% en similar periodo de 2026. Esto representó una mejora de 2.52 puntos porcentuales y muestra que la empresa consiguió retener una mayor proporción de sus ingresos después de cubrir los costos directamente asociados con sus operaciones.
Utilidad operativa aumentó 47.95%
La mejora de la ganancia bruta también se reflejó en el resultado operativo. Al cierre de septiembre de 2026, Leche Gloria registró una utilidad operativa de S/ 478.68 millones, superior en 47.95% a los S/ 323.53 millones reportados en los primeros nueve meses de 2025. En términos absolutos, el incremento fue de S/ 155.15 millones.
Este desempeño se produjo en un contexto en el que los gastos de ventas y distribución crecieron a un ritmo menor que los ingresos. Dichos gastos sumaron S/ 321.62 millones, frente a los S/ 306.49 millones del periodo anterior, lo que representó un aumento de 4.93%.
Como proporción de las ventas, los gastos de comercialización y distribución disminuyeron de 9.19% a 8.45%. Esta reducción permitió que una mayor parte del crecimiento de la ganancia bruta se trasladara al resultado operativo.
Por su parte, los gastos administrativos ascendieron a S/ 166.16 millones, frente a los S/ 147.27 millones registrados en enero-septiembre de 2025. Esto significó un incremento de 12.83%, en línea con una mayor estructura de gastos de administración.
A ello se sumó la reducción de otros ingresos operativos, que pasaron de S/ 36.00 millones a S/ 25.17 millones, una disminución de 30.08%. Pese a estos factores, la expansión de la ganancia bruta y el menor crecimiento relativo de los gastos de ventas permitieron que el resultado operativo avanzara con mayor fuerza.
Como consecuencia, el margen operativo se elevó de 9.70% a 12.58%, una mejora de 2.88 puntos porcentuales. Este indicador refleja que Gloria obtuvo una mayor utilidad por cada sol de ventas, antes de considerar los resultados financieros y los impuestos.
Mayores gastos financieros y efecto cambiario limitaron el resultado antes de impuestos
Aunque la compañía consiguió fortalecer sus resultados operativos, el desempeño financiero tuvo algunos efectos desfavorables. Los ingresos financieros alcanzaron los S/ 50.45 millones, apenas 1.52% más que los S/ 49.70 millones registrados en el mismo periodo de 2025.
En contraste, los gastos financieros se incrementaron 28.90%, al pasar de S/ 62.56 millones a S/ 80.64 millones. Esto representó un aumento de S/ 18.08 millones y constituyó uno de los factores que redujeron parte del beneficio generado por la mejora operativa.
Otro elemento que afectó el resultado fue el comportamiento de las diferencias de cambio. Mientras que entre enero y septiembre de 2025 la empresa registró una ganancia neta por este concepto de S/ 21.05 millones, en similar periodo de 2026 presentó una pérdida de S/ 1.28 millones.
El cambio entre ambos resultados representó un efecto desfavorable de S/ 22.34 millones. De esta manera, tanto el mayor gasto financiero como el resultado cambiario absorbieron parte del avance conseguido en las operaciones.
A pesar de ello, la utilidad antes de impuestos alcanzó los S/ 447.21 millones, cifra superior en 34.81% a los S/ 331.72 millones del periodo anterior. El incremento fue de S/ 115.49 millones.
El gasto por impuesto a las ganancias llegó a S/ 134.94 millones, frente a los S/ 104.79 millones registrados en enero-septiembre de 2025, lo que significó un aumento de 28.77%. La tasa efectiva del impuesto se situó aproximadamente en 30.17%, por debajo del 31.59% del año anterior.
Finalmente, la utilidad neta se ubicó en S/ 312.27 millones, con un crecimiento de 37.60%. El margen neto también mostró una evolución favorable, al pasar de 6.80% a 8.21%, una mejora de 1.41 puntos porcentuales.
Activos aumentaron por mayores inventarios y cuentas por cobrar
Al 30 de septiembre de 2026, los activos totales de Leche Gloria ascendieron a S/ 4,899.84 millones, frente a los S/ 4,542.04 millones registrados al cierre de diciembre de 2025. Esto representó un incremento de 7.88%, equivalente a S/ 357.80 millones.
Entre los principales componentes que explicaron el aumento destacaron los inventarios, que alcanzaron los S/ 1,128.91 millones, con un crecimiento de 20.09% respecto al cierre del año pasado.
También aumentaron las cuentas por cobrar comerciales, que llegaron a S/ 422.62 millones, cifra superior en 18.26% a la registrada en diciembre de 2025.
La evolución de estas dos partidas muestra que una parte importante del crecimiento de los activos estuvo vinculada con mayores recursos destinados al capital de trabajo. En particular, el incremento de inventarios y cuentas por cobrar supone una mayor cantidad de recursos comprometidos en el ciclo operativo y comercial de la compañía.
Deuda financiera aumentó 20.53%
Otro aspecto relevante del balance fue el incremento de las obligaciones financieras. Al cierre de septiembre de 2026, los pasivos financieros corrientes y no corrientes sumaron S/ 1,773.64 millones, frente a los S/ 1,471.48 millones registrados en diciembre de 2025. Esto representó un aumento de 20.53%, equivalente a S/ 302.16 millones.
El mayor crecimiento se produjo en la deuda financiera corriente, que se elevó 137.68% y llegó a S/ 133.79 millones. Por su parte, las obligaciones financieras no corrientes aumentaron 15.88%, hasta alcanzar los S/ 1,639.85 millones.
La evolución de estas obligaciones debe observarse junto con el incremento de los activos y las necesidades de capital de trabajo de la empresa. El crecimiento de los inventarios y las cuentas por cobrar requiere recursos para sostener las operaciones, mientras que el aumento de la deuda también genera mayores costos financieros.
En efecto, el incremento de 28.90% en los gastos financieros durante los primeros nueve meses del año coincide con un mayor saldo de obligaciones financieras. Sin embargo, la información presentada no permite atribuir todo el aumento de los gastos financieros exclusivamente al crecimiento de la deuda.
Patrimonio disminuyó por distribución de dividendos
Al 30 de septiembre de 2026, el patrimonio neto de Leche Gloria se situó en S/ 1,557.78 millones, frente a los S/ 1,695.51 millones registrados al cierre de 2025. Esto significó una reducción de 8.12%, equivalente a S/ 137.73 millones.
La disminución estuvo relacionada principalmente con la declaración de dividendos en efectivo por S/ 450 millones. Esta distribución redujo los recursos acumulados en el patrimonio, aunque su efecto fue parcialmente compensado por la utilidad neta de S/ 312.27 millones generada durante los primeros nueve meses del año.
De esta manera, pese al crecimiento de las ganancias, el patrimonio terminó septiembre por debajo del nivel registrado al cierre del ejercicio anterior. La distribución de dividendos constituye un elemento importante para evaluar la evolución de la estructura financiera de la compañía, pues supone una salida de recursos hacia los accionistas y reduce las utilidades retenidas.
Flujo operativo de caja creció 187.26%
Uno de los indicadores más favorables del periodo fue la generación de efectivo proveniente de las actividades de operación. Entre enero y septiembre de 2026, Leche Gloria obtuvo un flujo operativo de S/ 292.99 millones, frente a los S/ 102.00 millones registrados en el mismo periodo de 2025.
Esto representó un crecimiento de 187.26%, equivalente a S/ 191.00 millones adicionales. La mejora evidencia una mayor generación de efectivo a partir de las actividades habituales del negocio y constituye un respaldo para atender las necesidades operativas y financieras de la compañía.
Durante el periodo, la empresa también destinó S/ 136.72 millones a inversiones en propiedades, planta y equipo (Capex). La generación de caja operativa fue superior a este monto, lo que muestra capacidad para financiar estas inversiones con los recursos provenientes de sus operaciones.
Asimismo, este flujo contribuye a atender otras obligaciones, incluido el servicio de la deuda. No obstante, la evaluación integral de la liquidez también debe considerar los pagos de dividendos, las necesidades de capital de trabajo y los vencimientos de las obligaciones financieras.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%

Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria

Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%
Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria
Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.