Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
La empresa registró ingresos por S/280.95 millones y una ganancia operativa de S/190.08 millones a setiembre de 2026. Además, mantiene una vacancia de 0.17% y avanza con el desarrollo del Jockey Premium Outlet.

9 noviembre, 2026 / 7:00 am
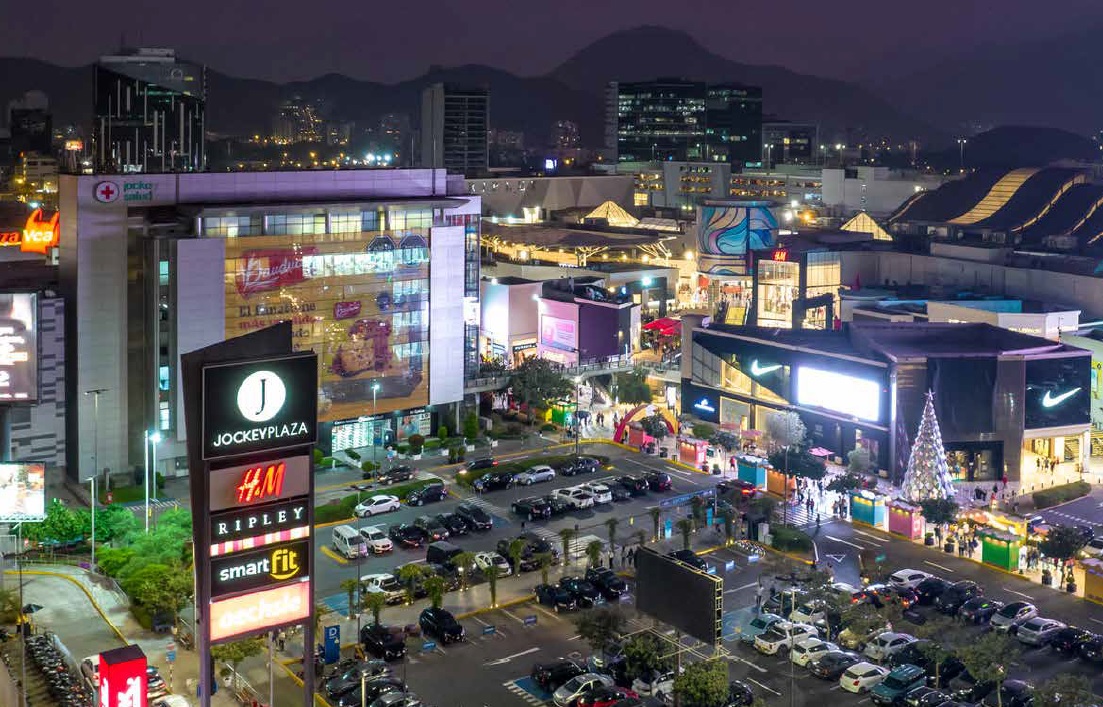
La Administradora Jockey Plaza Shopping Center registró ingresos por S/ 280.95 millones entre enero y setiembre de 2026, lo que representó un crecimiento de 3.88% respecto de los S/ 270.46 millones obtenidos en el mismo periodo del año anterior. Aunque la compañía consiguió mejorar significativamente sus resultados operativos, el efecto de las diferencias de cambio sobre sus estados financieros terminó afectando la utilidad neta, que retrocedió 9.33% y se situó en S/ 79.23 millones.
Los resultados muestran una evolución favorable del negocio principal, sustentada en el crecimiento de los ingresos inmobiliarios y de actividades complementarias, así como en una mejora del resultado operativo. Sin embargo, el comportamiento de las partidas no operativas, particularmente las diferencias de cambio, impidió que esta mayor rentabilidad se trasladara al resultado final.
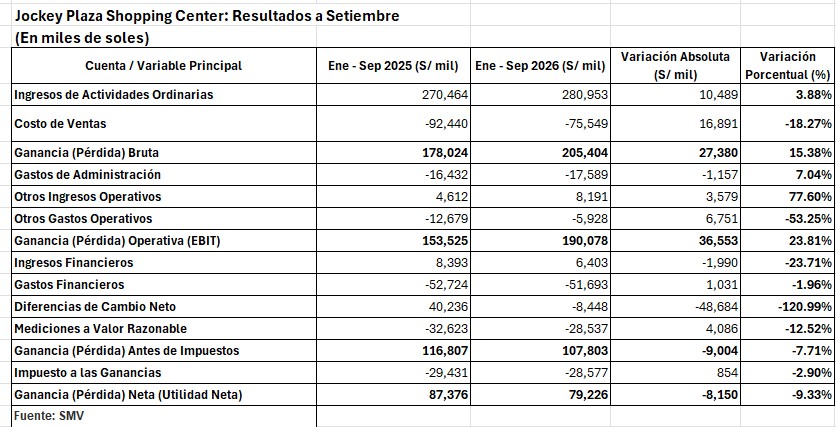
De acuerdo con el Estado de Resultados presentado por la empresa, la ganancia operativa pasó de S/ 153.53 millones en los primeros nueve meses de 2025 a S/ 190.08 millones en similar periodo de 2026, lo que significó un incremento de S/ 36.55 millones. En términos porcentuales, el avance fue de 23.81%, una tasa considerablemente superior al crecimiento de los ingresos.
Ingresos crecieron por el negocio inmobiliario y las actividades complementarias
Al cierre de setiembre, los ingresos de actividades ordinarias alcanzaron S/ 280.95 millones, frente a los S/ 270.46 millones registrados en el mismo periodo de 2025. La compañía explicó que esta evolución estuvo impulsada por el crecimiento de sus ingresos inmobiliarios y el desempeño positivo de sus negocios complementarios, principalmente Mall Media y Parking.
Estos resultados reflejan la estrategia de diversificación de las fuentes de ingresos del centro comercial, que busca fortalecer sus actividades más allá del arrendamiento de espacios comerciales, aprovechando también el tráfico de visitantes y las oportunidades de publicidad y estacionamiento que genera su operación.
La empresa señaló que mantiene una evolución favorable en sus principales líneas de negocio, respaldada por la renovación de espacios comerciales, el fortalecimiento de su oferta y la incorporación de nuevas marcas.
El desempeño de estas actividades resulta importante para la sostenibilidad de sus ingresos, debido a que permite aprovechar de manera más integral la infraestructura comercial y generar fuentes adicionales de facturación.
Ganancia bruta aumentó 15.4% y mejoró el margen operativo
Uno de los resultados más destacados del periodo fue el incremento de la ganancia bruta, que pasó de S/ 178.02 millones entre enero y setiembre de 2025 a S/ 205.40 millones en los primeros nueve meses de 2026. Esto representó un crecimiento de 15.38%, equivalente a S/ 27.38 millones adicionales.
Este avance estuvo acompañado de una reducción del costo de ventas registrado contablemente, que disminuyó de S/ 92.44 millones a S/ 75.55 millones, una caída de 18.27%.
Como consecuencia, el margen bruto mejoró de 65.82% a 73.11%, es decir, aumentó 7.29 puntos porcentuales. Esta evolución evidencia una mayor ganancia bruta por cada sol de ingresos, según las cifras contables presentadas.
No obstante, la compañía también precisó que el costo del servicio inmobiliario, excluyendo el efecto contable de los cambios en el valor razonable de los activos por derecho de uso de las parcelas, ascendió a S/ 96.7 millones al cierre de setiembre de 2026, frente a S/ 86.2 millones del mismo periodo de 2025. Esto representó un incremento de 12.2%, explicado principalmente por mayores gastos de operación y mantenimiento del centro comercial.
Esta diferencia entre el comportamiento del costo de ventas contable y el costo del servicio inmobiliario ajustado responde a que se trata de mediciones con distintos componentes contables. Por ello, el menor costo de ventas reflejado en el Estado de Resultados no significa necesariamente que todos los gastos asociados a la prestación del servicio inmobiliario hayan disminuido.
En cuanto a los gastos de administración, estos aumentaron 7.04%, al pasar de S/ 16.43 millones a S/ 17.59 millones. Pese a este incremento, la compañía consiguió mejorar su resultado operativo gracias al crecimiento de la ganancia bruta y al comportamiento favorable de otras partidas operativas.
Los otros ingresos operativos aumentaron 77.60%, de S/ 4.61 millones a S/ 8.19 millones, mientras que los otros gastos operativos disminuyeron 53.25%, al pasar de S/ 12.68 millones a S/ 5.93 millones.
La combinación de estos factores permitió que la ganancia operativa alcanzara S/ 190.08 millones, frente a los S/ 153.53 millones de enero a setiembre de 2025. De esta manera, el margen operativo contable se elevó de 56.76% a 67.65%, una mejora de 10.89 puntos porcentuales.
Sin embargo, la empresa también presentó una medición de su utilidad operativa excluyendo los efectos contables de los cambios en el valor razonable de las propiedades de inversión y de los activos por derecho de uso de las parcelas. Bajo esta metodología, el resultado operativo fue de S/ 168.9 millones, frente a S/ 159.7 millones del año anterior, lo que representó un crecimiento de 5.7%.
La diferencia entre ambos resultados responde a los ajustes contables considerados en cada medición. La cifra de S/ 190.08 millones corresponde a la ganancia operativa del Estado de Resultados, mientras que los S/ 168.9 millones representan el resultado operativo ajustado comunicado por la compañía.
Diferencias de cambio explicaron la caída de la utilidad neta
A pesar de la mejora de sus indicadores operativos, la utilidad antes de impuestos de Administradora Jockey Plaza disminuyó 7.71%, al pasar de S/ 116.81 millones entre enero y setiembre de 2025 a S/ 107.80 millones en similar periodo de 2026.
El principal factor que explica este retroceso fue el comportamiento de las diferencias de cambio, que tuvieron un efecto considerablemente distinto en ambos ejercicios.
Entre enero y setiembre de 2025, la compañía registró una ganancia por diferencias de cambio de S/ 40.24 millones. Sin embargo, en los primeros nueve meses de 2026 esta partida se convirtió en una pérdida de S/ 8.45 millones.
Esto significó un deterioro de S/ 48.68 millones entre ambos periodos, convirtiéndose en el principal elemento que contrarrestó el crecimiento de la actividad operativa.
En otras palabras, mientras la empresa consiguió incrementar su ganancia operativa en S/ 36.55 millones, el cambio de signo de las diferencias de cambio generó un impacto negativo de mayor magnitud sobre el resultado antes de impuestos.
A este efecto se sumó la disminución de los ingresos financieros, que pasaron de S/ 8.39 millones a S/ 6.40 millones, una reducción de 23.71%.
Por su parte, los gastos financieros se mantuvieron relativamente estables, al disminuir ligeramente de S/ 52.72 millones a S/ 51.69 millones, una reducción de 1.96%.
La empresa destacó que los gastos financieros asociados directamente a la deuda se redujeron 4.1%, al pasar de S/ 33.2 millones a S/ 31.8 millones. Este comportamiento respondió a su estrategia de optimización de la estructura de financiamiento y al reperfilamiento de la deuda sindicada, que permitió mejorar las condiciones financieras y extender el perfil de vencimientos de sus obligaciones.
Otro componente que tuvo un comportamiento favorable fue el gasto por mediciones a valor razonable, que disminuyó 12.52%, al pasar de S/ 32.62 millones a S/ 28.54 millones.
Pese a estos menores gastos financieros y ajustes a valor razonable, el efecto de las diferencias de cambio terminó teniendo un mayor peso en el resultado final.
Utilidad neta disminuyó 9.3% y margen neto retrocedió
Como resultado de estos factores, la utilidad antes de impuestos se redujo en S/ 9 millones. Después de considerar el impuesto a las ganancias, que disminuyó ligeramente de S/ 29.43 millones a S/ 28.58 millones, la utilidad neta alcanzó S/ 79.23 millones.
Esta cifra fue inferior en S/ 8.15 millones a los S/ 87.38 millones registrados entre enero y setiembre de 2025, lo que representó una contracción de 9.33%.
El comportamiento de la utilidad neta también se reflejó en el margen de rentabilidad final, que pasó de 32.31% a 28.20%, una disminución de 4.11 puntos porcentuales.
La evolución de los resultados muestra que la reducción de la utilidad neta no estuvo acompañada de un deterioro del desempeño operativo. Por el contrario, la compañía consiguió mejorar sus ingresos, su ganancia bruta y su resultado operativo. La diferencia estuvo principalmente en el efecto cambiario, que modificó de manera importante el resultado obtenido antes de impuestos.
En el tercer trimestre también mejoró el resultado operativo
El desempeño del tercer trimestre de 2026 mantuvo una evolución favorable en la actividad principal de la compañía.
Entre julio y setiembre, los ingresos alcanzaron S/ 94.30 millones, lo que representó un incremento de 3.13% respecto del mismo trimestre de 2025.
La ganancia operativa ascendió a S/ 65.32 millones, registrando un crecimiento de 18.07% frente al resultado obtenido en el tercer trimestre del año anterior.
Sin embargo, nuevamente las diferencias de cambio afectaron el desempeño final. Durante julio-setiembre de 2026, la compañía registró una pérdida cambiaria de S/ 3.98 millones, mientras que en el mismo trimestre de 2025 había obtenido una ganancia de S/ 12.67 millones.
Este comportamiento reproduce la tendencia observada en el acumulado de los primeros nueve meses: una operación comercial que continúa creciendo, pero cuyos resultados finales se ven afectados por la evolución de las variables financieras y cambiarias.
Activos crecieron 10% impulsados por inversiones en propiedades comerciales
En cuanto a su situación financiera, al 30 de setiembre de 2026 Administradora Jockey Plaza registró activos totales por S/ 1,962.2 millones, un incremento de 10% respecto de los S/ 1,784.4 millones contabilizados al cierre de diciembre de 2025.
Uno de los principales componentes de este crecimiento fueron las propiedades de inversión, cuyo valor aumentó de S/ 1,285.1 millones a S/ 1,383.7 millones.
Este incremento estuvo relacionado principalmente con las adiciones de obras en curso vinculadas al desarrollo del Jockey Premium Outlet, un proyecto que forma parte de la estrategia de expansión y diversificación de la oferta comercial de la compañía.
La empresa informó que la inauguración de este nuevo espacio estaba prevista para noviembre de 2026. El proyecto contempla aproximadamente 40,000 metros cuadrados de desarrollo, de los cuales 8,500 metros cuadrados corresponderán a área arrendable, con una propuesta comercial que incluirá más de 75 marcas.
La incorporación de este nuevo formato comercial permitirá ampliar la oferta del complejo y diversificar su propuesta hacia nuevos segmentos de consumidores, complementando las actividades que actualmente desarrolla el centro comercial.
Liquidez aumentó 31.3% y patrimonio avanzó 9%
Otro aspecto favorable de la posición financiera de la empresa fue el crecimiento de sus recursos líquidos e inversiones financieras de corto plazo.
Al cierre de setiembre, la posición conjunta de efectivo e inversiones financieras corrientes alcanzó S/ 169.6 millones, frente a los S/ 129.1 millones registrados al cierre de 2025. Esto representó un incremento de 31.3%.
De este total, el efectivo ascendió a S/ 88.8 millones, mientras que el portafolio de inversiones financieras corrientes alcanzó S/ 80.7 millones.
Este mayor nivel de recursos líquidos proporciona a la compañía una posición de disponibilidad financiera superior a la registrada al cierre del ejercicio anterior, en un periodo en el que también viene ejecutando inversiones para ampliar su infraestructura comercial.
Por su parte, el patrimonio se situó en S/ 711.1 millones, lo que representó un crecimiento de 9% frente a diciembre de 2025. Según la empresa, este incremento respondió principalmente a la utilidad generada durante el periodo, descontando la distribución de dividendos.
El fortalecimiento patrimonial acompaña el proceso de expansión de la compañía y el desarrollo de nuevas unidades comerciales.
Vacancia de apenas 0.17% refleja alta ocupación del centro comercial
En el ámbito comercial, uno de los indicadores destacados por la empresa fue la tasa de vacancia de sus espacios, que se ubicó en apenas 0.17% al cierre de setiembre de 2026.
Este nivel refleja la elevada ocupación de los espacios comerciales y el atractivo que mantiene el Jockey Plaza para las marcas y operadores que buscan presencia en uno de los principales centros comerciales del país.
La compañía señaló que esta reducida vacancia también le permite mantener cierta flexibilidad para realizar una rotación estratégica de tiendas, reconvertir espacios e incorporar nuevos locatarios, contribuyendo a la renovación permanente de su oferta comercial.
La renovación de espacios y el fortalecimiento del mix de marcas forman parte de los factores que, según la administración, explican el crecimiento de sus ingresos y la evolución favorable de su operación.
En cuanto a la estructura de propiedad, los principales accionistas de Administradora Jockey Plaza Shopping Center S.A. son Inmobiliaria del Alto Lima S.A. e Inversiones FBA S.A.C., que poseen el 78.08% y 21.07% del capital social, respectivamente.
El porcentaje restante se encuentra distribuido entre Gold Squirrel Investment Inc., que mantiene una participación de 0.67%, y Kentish Holdings Limited S.A.C., con el 0.18%.
En conjunto, los resultados a setiembre muestran que Administradora Jockey Plaza mantiene una evolución favorable de su negocio inmobiliario y comercial, con mayores ingresos, una mejora significativa de sus márgenes operativos, una baja tasa de vacancia y una posición de liquidez más elevada.
Vea Tambien:

Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%

Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria

Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
9 Nov, 2026 / 6:58 pm
El 68% de las instituciones financieras ya utiliza agentes de IA para evaluar créditos
Negocios
9 Nov, 2026 / 7:00 am
Leche Gloria aumentó sus ganancias 37.6% a setiembre y superó los S/ 312 millones
Microfinanzas
9 Nov, 2026 / 7:00 am
Cajas municipales elevan sus créditos a S/ 42,565 millones y reducen su morosidad a 5%
Negocios
9 Nov, 2026 / 7:00 am
Efecto cambiario redujo en 9.3% la utilidad neta de Jockey Plaza pese al avance de su operación
Actualidad
8 Nov, 2026 / 12:57 pm
Cripto en Latinoamérica 2026: Informe Chainalysis, stablecoins y Perú
Educación
8 Nov, 2026 / 11:13 am
Educación en Perú: más escolaridad y docentes, pero bajos niveles de aprendizaje
Economía
8 Nov, 2026 / 9:00 am
MEF establece nuevo procedimiento para actualizar y determinar el pago de los Bonos de la Deuda Agraria
Mipymes
7 Nov, 2026 / 12:47 pm
Produce impulsa el factoring para dar liquidez inmediata a las MYPE proveedoras del Estado
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.