Pérdidas y el adiós al papel: El Comercio se sostiene en eficiencias y la consolidación de América TV
La estrategia de downsizing (reducción de tamaño) de la compañía y la migración de ingresos hacia la Radiodifusión marcan la hoja de ruta para una recuperación gradual proyectada para 2026.

16 noviembre, 2025 / 2:44 pm
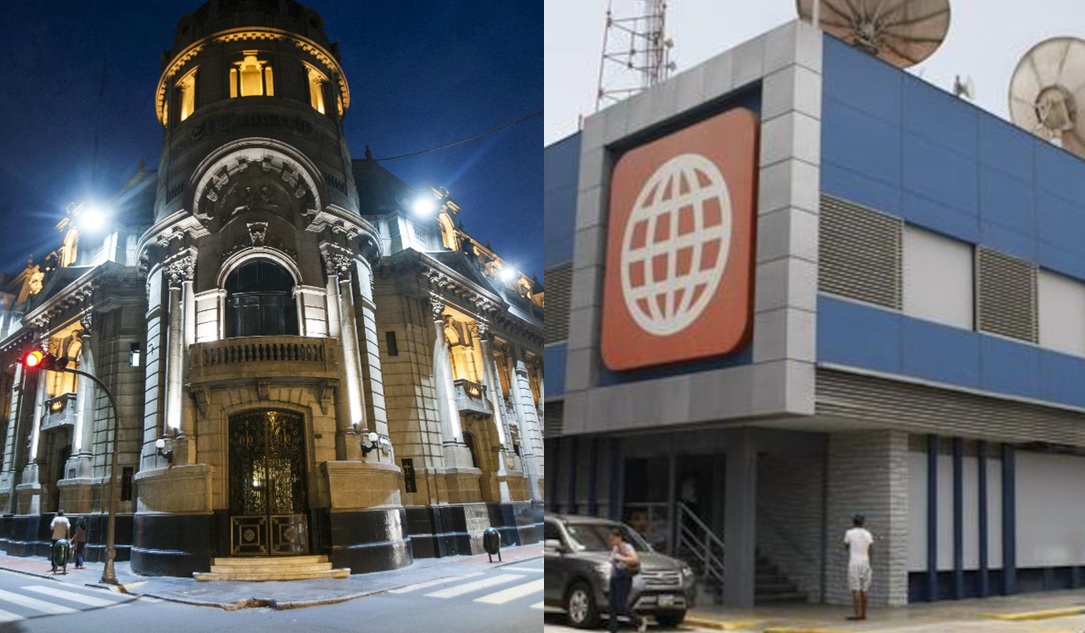
La clasificación de las acciones de inversión de Empresa Editora El Comercio S.A. y Subsidiarias ratificada por Apoyo & Asociados (Asociados a FitchRatings) en 3a(pe), se fundamenta en un desempeño afectado por los resultados recientes del Grupo. Entre 2019 y 2024, se observó una contracción de los ingresos consolidados (CAGR de -7.6%), alineada con un cambio global en los patrones de consumo del sector.
En los últimos años, si bien el Grupo ha reportado utilidades netas importantes en 2019 y 2021, estas estuvieron explicadas en gran medida por la venta de negocios no estratégicos, como PagoEfectivo o ConeyPark, refiere la Clafificadora en un reciente informe.
El Comercio registra pérdida de S/ 50.5 millones a setiembre por desinversión en activos
A pesar de que los ingresos consolidados registraron una ligera contracción del 3.5% en los Últimos 12 Meses (U12M) a junio de 2025, alcanzando S/ 701.5 millones, la implementación del plan de eficiencias permitió una mejora en la generación de la rentabilidad operativa.
El EBITDA consolidado mejoró a S/ 51.1 millones en los U12M a junio de 2025, un incremento del 22.0% respecto a 2024 (S/ 41.9 MM). El margen EBITDA se elevó al 7.3% (frente al 5.8% en 2024), gracias a la reducción de costos y gastos operativos. No obstante, este nivel de EBITDA está significativamente por debajo de los S/ 127.5 millones reportados en 2019.

A nivel de resultado neto, el Grupo registró una pérdida neta consolidada atribuible a los accionistas mayoritarios de S/ 53.7 millones en los U12M a junio de 2025 (una pérdida de S/ 12.2 MM en 2024). Esta pérdida se explicó principalmente por una pérdida extraordinaria de S/ 46.0 millones, derivada de la venta de Amauta Impresiones Comerciales S.A.C.. Excluyendo este efecto contable, el resultado ajustado habría sido una pérdida de aproximadamente S/ 7.7 millones, refiere el informe.
En cuanto al apalancamiento, el indicador de Deuda Financiera Ajustada / EBITDA se mantuvo en niveles moderados, disminuyendo a 3.3x en los U12M a junio de 2025 (desde 4.2x a diciembre de 2024), gracias a la mayor generación de EBITDA y la reducción de la deuda financiera. Además, el índice de cobertura (EBITDA / Gastos Financieros Totales) se incrementó a 3.2x (superior al 2.7x de 2024).
Estrategia de Enfoque y Transformación Digital
El Comercio ha implementado una estrategia de downsizing (reducción de tamaño), enfocándose en los negocios con mayor experiencia y potencial de crecimiento donde se pueden obtener sinergias, y priorizando la reducción de costos y gastos.
Si bien las unidades de negocio (Prensa y Radiodifusión) mantienen cierta autonomía operativa, la gestión financiera ha sido centralizada bajo una sola dirección, buscando una mayor eficiencia y alineación estratégica. Este enfoque se centra en consolidar los negocios más rentables, priorizando los contenidos informativos y publicitarios.

Transformación del Mix de Ingresos
El cambio en los patrones de consumo ha reconfigurado el mix de ingresos del Grupo. La participación del segmento Prensa se redujo drásticamente del 39.9% en 2019 al 27.1% en los U12M a junio de 2025, mientras que el segmento Radiodifusión incrementó su participación del 38.7% al 66.1% en el mismo periodo. El Grupo consolida su presencia en radiodifusión a través de América TV, que mantiene el liderazgo como el canal más visto con un share promedio de 42.5% en horario prime.
El Comercio está consolidando su transformación digital desde 2017, basada en cuatro pilares: marcas, audiencias, data y transacciones. A nivel digital, el Grupo es líder nacional en suscripciones, alcanzando 110 mil suscripciones digitales en 2024. Además, se ha impulsado la creación de nuevas fuentes de ingresos, aprovechando el prestigio de sus marcas, destacando la realización de eventos empresariales, culturales y gastronómicos.

Los Retos del Mercado y la Incertidumbre Externa
El principal reto que enfrenta El Comercio radica en la contracción sostenida de la industria de medios escritos debido a un cambio estructural en los hábitos de consumo, amplificado por la pandemia y el bajo crecimiento económico.
Caída en Líneas de Negocio Clave
A pesar de la estrategia de eficiencia, la mayoría de las líneas de negocio mostraron caídas en los U12M a junio de 2025. Específicamente, la publicidad en sitios web disminuyó en 11.8% debido a una combinación de factores externos y decisiones estratégicas. El cambio de un modelo de masividad y publicidad programática hacia un modelo orientado a audiencias locales generó una reducción en el tráfico y en el número de navegadores únicos, efecto que fue amplificado por los ajustes en los algoritmos de búsqueda de Google y Facebook. Otras contracciones relevantes incluyen:
. Venta de ejemplares: -5.0%.
. Publicidad en diarios: -8.2%.
. Contenido streaming & TV: -14.1%, asociado a una menor producción audiovisual de series para plataformas como Netflix y Amazon.
Gastos Extraordinarios y Coyuntura Política
La Clasificadora señala que el Grupo ha incurrido en gastos extraordinarios en los últimos años, como las pérdidas no monetarias de S/ 79.5 millones en 2023 (por deterioro de activos y desinversión en Nexlot) y costos de S/ 15.5 millones en 2024 relacionados con el plan transformacional.
Otro desafío crítico es la inestabilidad política y/o social del país, cuya profundización podría afectar la recuperación económica, impactando la inversión publicitaria en medios y limitando la mejora esperada en los ingresos y márgenes del Grupo.
Proyecciones 2026: Una Recuperación Gradual Basada en Eficiencias
La Clasificadora mantiene una perspectiva de recuperación gradual de los indicadores de rentabilidad para el 2026.
Se espera que el plan de eficiencias de El Comercio permita obtener ahorros adicionales en 2026. Además, se proyecta una menor incidencia de gastos extraordinarios para los próximos dos años.
Sumado a esto, se anticipa un crecimiento moderado de la actividad económica en el país, lo que debería contribuir a recuperar paulatinamente la utilidad del Grupo.
La Clasificadora valoraría positivamente una mejora en los indicadores de rentabilidad provenientes de las actividades continuas, siempre y cuando esté acompañada de:
1. Una recuperación sostenida de sus principales líneas de negocio.
2. Una mejora en los márgenes.
3. El mantenimiento de niveles moderados de apalancamiento ajustado.
En esencia, la visión para 2026 se asemeja a un paciente que, después de una cirugía mayor (downsizing y desinversiones), está en fase de rehabilitación: los signos vitales operativos (EBITDA) están mejorando gracias al rigor del plan de eficiencias y se espera que, sin complicaciones imprevistas (gastos extraordinarios), se retorne lentamente a la salud financiera completa.
Vea Tambien:




Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.