Moody’s mejora la calificación crediticia de Volcan y mantiene perspectiva estable
La minera peruana fortalece su liquidez tras una generación de flujo de caja superior a lo esperado y avanza con su proyecto Romina.

28 mayo, 2025 / 7:00 am
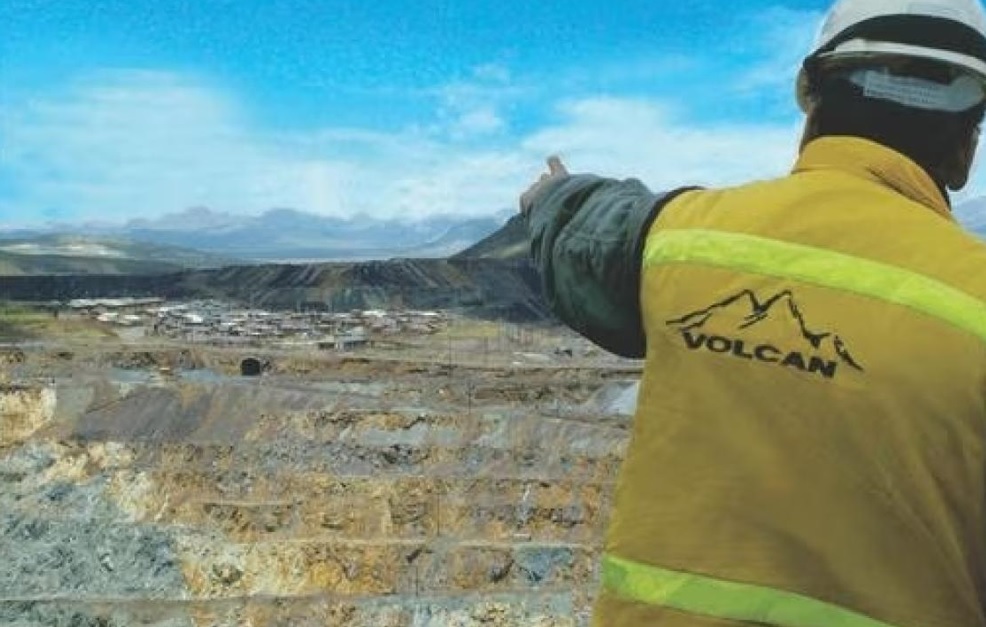
Moody’s Ratings informó la mejora en la calificación crediticia de la minera peruana Volcan Compañía Minera S.A.A. y Subsidiarias. La agencia elevó la calificación corporativa familiar (CFR) de Volcan a B3 desde Caa1, además de subir la calificación de sus bonos senior garantizados al 8.75% a B3 desde Caa1. También mejoró la calificación de sus bonos senior no garantizados al 4.375%, que pasaron de Caa2 a Caa1. La perspectiva fue revisada de positiva a estable.
La decisión de Moody’s se fundamenta principalmente en la reducción del riesgo de refinanciamiento, sustentada en una generación de flujo de caja libre mejor de lo esperado. En los últimos doce meses terminados en marzo de 2025, Volcan generó un flujo de caja libre ajustado de 97 millones de dólares, aumentando su saldo de efectivo a 154 millones, desde 62 millones en diciembre de 2023. Este fortalecimiento en el efectivo se debe a la estabilidad en costos y producción, la implementación de estrategias de cobertura y el fuerte precio de la plata.

Perspectivas de inversión y expansión del proyecto Romina
Para el período 2025-2026, se espera que la generación de flujo de caja libre sea neutral debido a una inversión en crecimiento de 108 millones de dólares para la expansión del proyecto Romina, además de un gasto sostenido de aproximadamente 200 millones anuales en capital. El inicio de operaciones de Romina, previsto para junio de 2026, beneficiará la estructura de costos consolidada de la empresa, ya que el costo estimado por tonelada métrica en Romina es de 45 dólares, comparado con los 51.7 dólares registrados en el primer trimestre de 2025 para Volcan. Romina es un proyecto polimetálico ubicado en la unidad Alpamarca, con una producción anual estimada de 40,000 toneladas de zinc, 20,000 toneladas de plomo y un millón de onzas de plata. Asimismo, a diciembre de 2024, la empresa reportó un aumento del 56% en sus reservas debido a la inclusión del proyecto Romina.

Deudas y estructura financiera
Las obligaciones de deuda de Volcan que vencen en 2026 incluyen 68 millones de dólares en bonos senior no garantizados con vencimiento en febrero, 20 millones en un préstamo sindicado no calificado y 8 millones en pagos anticipados. La calificación B3 para la CFR toma en cuenta la estructura de costos relativamente alta de la compañía y sus niveles de deuda, que aumentan la volatilidad frente a los ciclos de precios de commodities. También considera su historial de tolerancia al riesgo de refinanciamiento, la concentración geográfica en Perú y su tamaño modesto en comparación con sus pares globales.
Por otro lado, la calificación refleja la diversificación equilibrada del portafolio entre zinc y plata, métricas crediticias adecuadas para la categoría y una liquidez suficiente. La estructura de capital al cierre de marzo de 2025 incluye un préstamo a plazo de 342 millones de dólares y bonos garantizados por 300 millones, respaldados por un paquete de garantías que incluye un fideicomiso sobre cuentas por cobrar, acciones de subsidiarias e hipotecas sobre la mayoría de los activos de la compañía.

El préstamo a plazo cuenta con un mecanismo de “barrido de efectivo” que dirige el excedente de caja sobre 70 millones de dólares, una vez cubiertos el efectivo restringido y el servicio de deuda del siguiente trimestre, en partes iguales para amortizar el préstamo y financiar la expansión del proyecto Romina.
La calificación Caa1 asignada a los bonos senior no garantizados por 68 millones de dólares, que vencen en febrero de 2026, refleja su naturaleza subordinada en la estructura de pagos y su posición frente a la calificación CFR.
Perspectiva estable y factores para futuras variaciones en la calificación
Moody’s mantiene una perspectiva estable basada en la expectativa de que Volcan sostenga su generación de flujo de caja mediante una estructura de costos estable, coberturas efectivas y precios sólidos de la plata. Además, se espera que la compañía pueda poner en marcha el proyecto Romina dentro del presupuesto y el plazo previstos.
La mejora en la calificación también considera aspectos de gobernanza como impulsores clave, junto con métricas crediticias y liquidez mejoradas. Estos cambios se reflejan en la evaluación de Estrategia Financiera y Gestión de Riesgos, que mejoró de 5 a 4, y en el Perfil del Emisor y la puntuación de Impacto Crediticio, ambos ajustados de 5 a 4. En términos ESG, la puntuación de impacto crediticio fue revisada de CIS-5 a CIS-4, considerando que los factores ambientales, sociales y de gobernanza siguen siendo un limitante para la calificación.
Riesgos que podrían afectar la calificación
Un posible ascenso en la calificación dependerá de mantener niveles adecuados de liquidez, con apalancamiento ajustado por Moody’s por debajo de 4 veces y un flujo de caja retenido sobre deuda superior al 15%, incluso en escenarios adversos de precios. A largo plazo, una mejora en los costos, aumento del tamaño o diversificación geográfica podría generar presión positiva.
Por otro lado, una generación de flujo de caja menor a la esperada por precios débiles de los commodities, disminución en la producción, aumento de costos o retrasos en el proyecto Romina que demanden inversiones adicionales, podrían ocasionar una rebaja. También habría presión bajista si la relación deuda/EBITDA supera 5 veces.
Volcan es una empresa minera peruana especializada principalmente en la producción de concentrados de zinc, plomo y cobre con alto contenido de plata. Opera a través de cuatro unidades, con seis minas (cuatro subterráneas y dos a tajo abierto), cinco plantas concentradoras y una planta de lixiviación, todas ubicadas en Perú. Reportó ingresos por 1,062 millones de dólares en los 12 meses finalizados en marzo de 2025. Volcan es una empresa holding que cotiza en las bolsas de Lima, Santiago y Madrid. Desde mayo de 2024, Transition Metals AG, subsidiaria de Integra Capital, posee una participación de control del 63% en las acciones clase A con derecho a voto, equivalente a un interés económico del 23.3% en Volcan.
Vea Tambien:



Más leídas




Últimas Noticias

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco

Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio

Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
Actualidad
14 Sep, 2026 / 12:20 pm
MEF alerta que su cuenta oficial en X fue vulnerada
Agenda
14 Sep, 2026 / 10:10 am
UTP organiza la octava edición del Moot Court de Propiedad Intelectual
Microfinanzas
14 Sep, 2026 / 9:01 am
Caja Ica prepara su transformación tecnológica para ingresar al ecosistema de Open Finance
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio
Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
Actualidad
14 Sep, 2026 / 12:20 pm
MEF alerta que su cuenta oficial en X fue vulnerada
Agenda
14 Sep, 2026 / 10:10 am
UTP organiza la octava edición del Moot Court de Propiedad Intelectual
Microfinanzas
14 Sep, 2026 / 9:01 am
Caja Ica prepara su transformación tecnológica para ingresar al ecosistema de Open Finance
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.