MEF moderniza el Catastro Fiscal para mejorar la valorización de predios y la recaudación local
La nueva norma unifica criterios técnicos y digitales para ordenar los registros prediales, con apoyo a municipalidades y estándares de interoperabilidad a nivel nacional.

30 marzo, 2026 / 8:21 am
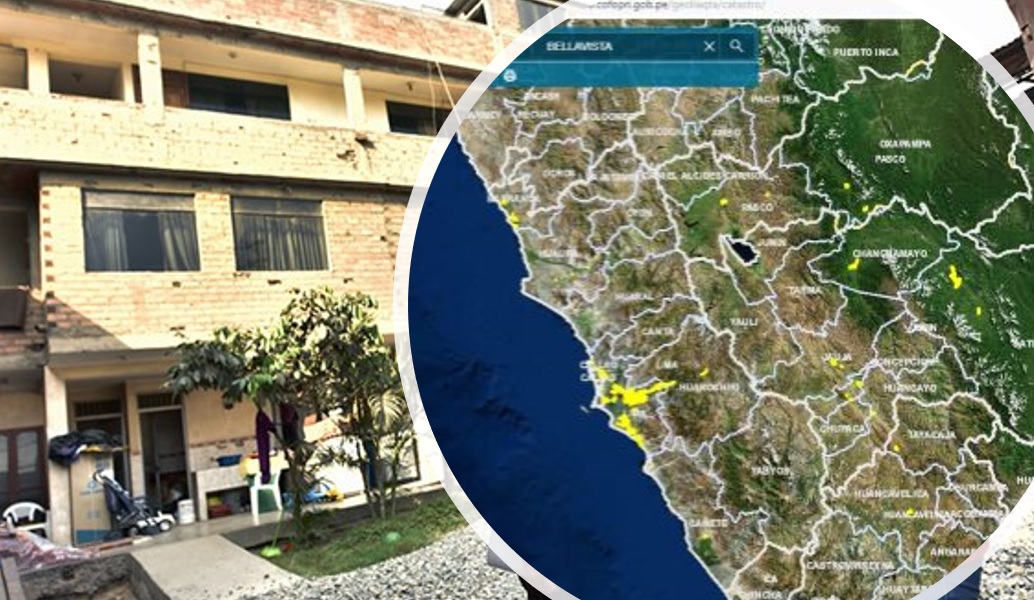
El Ministerio de Economía y Finanzas (MEF) aprobó la Resolución Ministerial N.° 145-2026-EF/15, una norma que marca un paso importante en el proceso de modernización de la gestión predial y tributaria en el Perú. La disposición establece el marco normativo para la integración y estandarización de la información del Catastro Fiscal, con el objetivo de consolidar una base de datos nacional más ordenada, confiable e interoperable sobre los inmuebles del país.
La medida busca uniformizar la forma en que se recopila, procesa y valida la información catastral, permitiendo que las municipalidades y el propio Estado cuenten con registros más precisos para la valorización de predios, la actualización tributaria y la mejora de la administración territorial. En términos prácticos, el nuevo esquema apunta a cerrar brechas históricas en la calidad y homogeneidad de la información predial, un problema que durante años ha limitado la eficiencia de la recaudación y la planificación urbana.

Un nuevo marco para ordenar la información predial del país
La resolución del MEF se centra en establecer una metodología común para integrar la información del llamado Catastro Fiscal, es decir, el conjunto de datos técnicos, cartográficos y administrativos que permiten identificar, ubicar, caracterizar y valorizar los predios con fines tributarios y de gestión pública.
En el Perú, uno de los principales retos en esta materia ha sido la fragmentación de la información entre distintas entidades y niveles de gobierno, especialmente en el ámbito municipal. Cada jurisdicción suele manejar criterios, formatos y niveles de actualización distintos, lo que genera inconsistencias, dificulta el cruce de información y afecta la correcta determinación del valor de los inmuebles.
Con esta nueva resolución, el MEF busca sentar una base común para que esa información pueda integrarse bajo estándares técnicos uniformes, facilitando así la interoperabilidad entre registros y fortaleciendo la confiabilidad del sistema.

Un proceso técnico de diez fases para construir el Catastro Fiscal
Uno de los aspectos centrales de la norma es que define un proceso de diez fases para la incorporación de información al Catastro Fiscal. Este esquema abarca desde la recopilación inicial de datos hasta la validación final de los registros, en una secuencia técnica que busca asegurar consistencia y calidad en toda la cadena de construcción catastral.
Aunque el documento se enfoca en la estructura metodológica, el sentido de estas fases es claro: ordenar progresivamente la captura de información técnica, cartográfica y administrativa de los predios, depurarla, validarla y convertirla en una base de datos útil para fines tributarios y de gestión pública.
Este enfoque es especialmente relevante porque deja atrás la idea de un catastro meramente descriptivo y lo convierte en una herramienta funcional para la política fiscal local. Es decir, no se trata solo de mapear predios, sino de construir información utilizable para una mejor valorización, fiscalización y administración del territorio.

Código Predial Único: la clave para identificar cada inmueble
La resolución también incorpora como elemento estructural la asignación de un Código Predial Único para cada inmueble. Este código funcionará como un identificador estandarizado a nivel nacional, permitiendo individualizar cada predio dentro del sistema de Catastro Fiscal.
La creación de un identificador único es uno de los cambios más importantes del esquema, ya que ayuda a evitar duplicidades, inconsistencias y errores en los registros. Además, facilita el cruce con otras bases de datos estatales y municipales, lo que puede mejorar tanto la trazabilidad de la información como la eficiencia de los procesos de fiscalización y actualización.
En la práctica, contar con un Código Predial Único puede convertirse en una herramienta estratégica para ordenar la base tributaria municipal, fortalecer el control de los predios declarados y mejorar la transparencia en la información territorial.
Municipalidades podrán sumarse por estrategia anual o por solicitud directa
Otro punto relevante de la resolución es que establece dos mecanismos para que las municipalidades se incorporen al sistema de Catastro Fiscal.
El primero es mediante una estrategia anual del propio Ministerio de Economía y Finanzas, que definirá qué jurisdicciones serán incorporadas de manera programada dentro de un plan de despliegue nacional. El segundo mecanismo permite que las municipalidades soliciten directamente su incorporación, lo que abre una puerta para que gobiernos locales con mayor interés o capacidad técnica puedan acelerar su ingreso al sistema.
Esta doble vía resulta importante porque combina una lógica de implementación gradual y planificada con la posibilidad de respuesta a la demanda local. De esta manera, el proceso no depende exclusivamente de la programación central, sino que también permite que municipios con necesidades urgentes o proyectos avanzados se integren de forma más ágil.
Asistencia técnica especializada para la implementación
La resolución también contempla que las municipalidades que se incorporen al Catastro Fiscal recibirán asistencia técnica especializada durante el proceso. Este componente es clave, considerando que una de las principales limitaciones de muchos gobiernos locales no es solo presupuestal, sino también técnica.
La construcción y estandarización de un catastro fiscal exige capacidades en levantamiento de información, manejo cartográfico, digitalización, validación de datos, interoperabilidad y gestión de registros. Por ello, el acompañamiento del MEF busca reducir las brechas entre municipios y asegurar que la implementación no quede solo en una exigencia normativa, sino que tenga viabilidad operativa.
En ese sentido, la norma no solo fija reglas, sino que también plantea un modelo de soporte para que el proceso pueda ejecutarse con mayores probabilidades de éxito.
Estándares de calidad e interoperabilidad para una base nacional confiable
Uno de los elementos más técnicos, pero también más importantes, es la definición de estándares de calidad y de estructuras digitales para la información catastral.
Esto implica que los datos deberán cumplir criterios mínimos de consistencia, precisión y formato, de modo que puedan ser compartidos, integrados y aprovechados por diferentes entidades públicas sin perder calidad o generar incompatibilidades.
La interoperabilidad es uno de los grandes desafíos de la gestión pública moderna, y en el caso del catastro tiene un valor estratégico. Un sistema predial útil no solo debe servir para la recaudación municipal, sino también para procesos de planificación urbana, formalización, inversiones públicas, gestión de riesgos y articulación con otras bases estatales.
Por ello, la resolución del MEF apunta a que el Catastro Fiscal no sea solo una herramienta aislada, sino una infraestructura de información pública con potencial de uso transversal.
Mejor valorización de predios y mayor eficiencia tributaria
El objetivo final de la norma es consolidar una base de datos predial más robusta que permita una valorización de inmuebles más precisa y eficiente. Este punto es crucial, porque la calidad de la información catastral impacta directamente en la determinación del valor de los predios y, por tanto, en la gestión tributaria municipal.
En muchos casos, la desactualización o falta de estandarización de los catastros ha generado subvaluaciones, omisiones o dificultades para ampliar la base de contribuyentes. Con un sistema más ordenado y técnicamente consistente, las municipalidades podrían contar con mejores herramientas para actualizar valores, mejorar la administración del impuesto predial y fortalecer sus ingresos propios.
Más allá del efecto recaudatorio, una valorización más precisa también puede contribuir a una gestión urbana más informada, al permitir conocer mejor el territorio, el uso de los predios y la evolución del valor inmobiliario en distintas zonas.
Aunque a primera vista puede parecer una norma técnica, la Resolución Ministerial N.° 145-2026-EF/15 tiene un alcance estructural para la gestión pública local. El fortalecimiento del Catastro Fiscal puede convertirse en una de las herramientas más relevantes para modernizar la administración tributaria municipal, reducir brechas de información y mejorar la capacidad de planificación territorial.
Vea Tambien:



Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.