Compartamos Banco cerró febrero con repunte en rentabilidad y mejora en la calidad de cartera
La utilidad neta del banco creció 135,9% frente al mismo periodo del 2025, mientras su cartera bruta avanzó 12,6% y la morosidad mostró una evolución favorable.

16 marzo, 2026 / 7:00 am
Compartamos Banco arrancó el 2026 con un repunte en su rentabilidad, apoyado en una combinación de mayor crecimiento de cartera, menor costo de fondeo y una mejora en la calidad de sus activos. Al cierre de febrero, la entidad reportó una utilidad neta de S/ 50,78 millones, cifra que representa un incremento de 135,9% frente a los S/ 21,53 millones registrados en el mismo periodo del 2025, consolidando así un buen desempeño dentro del sistema microfinanciero.
El avance de la entidad se explica, principalmente, por la expansión de sus ingresos financieros y por una reducción tanto en los gastos por intereses como en el peso de las provisiones, lo que permitió ampliar con fuerza sus márgenes y fortalecer su posición operativa en un entorno todavía desafiante para el crédito de menores ingresos.

Fuerte salto en utilidades impulsado por mejores márgenes
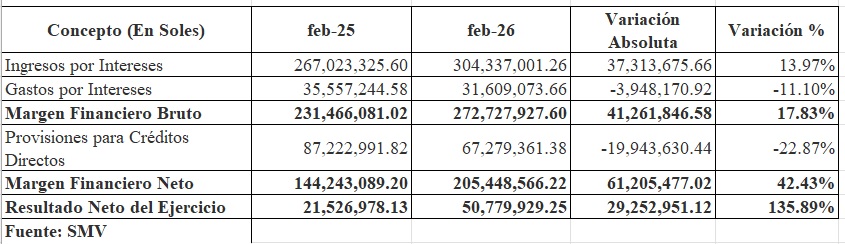
El principal dato de los estados financieros, es el crecimiento de la utilidad neta, que más que se duplicó en términos interanuales. Entre febrero de 2025 y febrero de 2026, el beneficio del banco pasó de S/ 21,53 millones a S/ 50,78 millones, impulsado por una mejora importante en el negocio principal de intermediación financiera.
Los ingresos por intereses aumentaron 13,97%, al pasar de S/ 267,02 millones a S/ 304,34 millones, reflejando una mayor actividad crediticia. A ello se sumó un factor clave: los gastos por intereses cayeron 11,10%, al reducirse de S/ 35,56 millones a S/ 31,61 millones, lo que evidencia una gestión más eficiente del costo de fondeo y una estructura de pasivos más favorable.
Como resultado, el margen financiero bruto se expandió 17,83% y alcanzó S/ 272,73 millones. A su vez, el margen financiero neto avanzó 42,43%, al pasar de S/ 144,24 millones a S/ 205,45 millones, mostrando una mejora sustancial en la capacidad del banco para transformar su crecimiento en rentabilidad.
Menor presión por provisiones favorece el resultado
Otro de los factores determinantes del desempeño fue la reducción del gasto en provisiones para créditos directos. Este rubro disminuyó 22,87%, al pasar de S/ 87,22 millones en febrero de 2025 a S/ 67,28 millones en febrero de 2026.
La menor necesidad de provisiones responde, en buena medida, a una mejora en la calidad de la cartera, especialmente por la fuerte caída de la cartera vencida. Esta reducción permitió aliviar la presión sobre el margen financiero y aportó directamente a la expansión de las utilidades.
En términos prácticos, el banco logró crecer en colocaciones mientras reducía el peso del riesgo crediticio en sus resultados, una señal positiva en un segmento donde la morosidad suele ser uno de los principales desafíos.

Cartera crece a doble dígito y mejora la morosidad
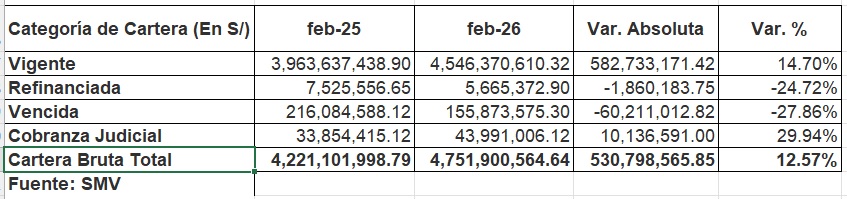
En el frente comercial, Compartamos Banco mantuvo un buen dinamismo. La cartera bruta total creció 12,57%, al pasar de S/ 4,221 millones a S/ 4,752 millones entre febrero de 2025 y febrero de 2026.
El principal motor fue la cartera vigente, que avanzó 14,70% y sumó más de S/ 582 millones adicionales, alcanzando S/ 4,546 millones. Este resultado confirma una estrategia activa de colocaciones y un buen ritmo de expansión en el negocio principal.
En paralelo, la calidad del portafolio mostró señales favorables. La cartera vencida cayó 27,86%, desde S/ 216,08 millones hasta S/ 155,87 millones, mientras que la cartera refinanciada también retrocedió 24,72%. Esto permitió una mejora en el indicador de morosidad bruta, que se redujo de 5,92% a 4,21%.
No obstante, el reporte también deja una señal que deberá seguirse de cerca: la cartera en cobranza judicial aumentó 29,94%, al pasar de S/ 33,85 millones a S/ 43,99 millones. Si bien el volumen sigue siendo manejable dentro del total de la cartera, el incremento sugiere que parte del riesgo se ha desplazado hacia tramos de recuperación más complejos.
Mayor cobertura y posición prudente frente al riesgo
Pese al menor gasto por provisiones en el periodo, la cobertura del banco frente a su cartera crítica se fortaleció. Las provisiones acumuladas para créditos aumentaron de S/ 334,86 millones a S/ 361,74 millones, lo que elevó el ratio de cobertura sobre cartera vencida y judicial desde 133,98% en 2025 hasta 180,99% en 2026.
Este dato es relevante porque muestra que Compartamos Banco no solo mejoró sus indicadores de morosidad, sino que además mantiene un colchón de provisiones más holgado frente a posibles deterioros futuros. En un contexto donde el sistema microfinanciero todavía viene ajustando riesgos tras años de mayor volatilidad, este nivel de cobertura fortalece la lectura de prudencia en la gestión del portafolio.

Gastos operativos crecen, pero sin comprometer la eficiencia
En cuanto a la estructura de gastos, el banco también registró incrementos, aunque a un ritmo menor que el crecimiento de sus márgenes. Los gastos de administración subieron 12,06%, desde S/ 123,39 millones hasta S/ 138,27 millones.
Dentro de este rubro, los gastos de personal y directorio aumentaron 17,61%, lo que estaría asociado a una expansión de la capacidad comercial y operativa de la entidad. Además, las depreciaciones y amortizaciones se elevaron 40,15%, reflejando una mayor inversión en infraestructura, tecnología o ampliación de red, factores que suelen presionar los resultados de corto plazo, pero que pueden mejorar la productividad en los próximos periodos.
A pesar de ello, el crecimiento de los gastos se mantuvo por debajo del avance del margen financiero bruto, lo que permitió preservar una mejora en la eficiencia operativa y sostener el fuerte salto en la utilidad neta.

Balance más sólido y fortalecimiento patrimonial
El desempeño de Compartamos Banco también se reflejó en su balance general. El total de activos creció 15,56%, al pasar de S/ 5,005 millones a S/ 5,785 millones, impulsado principalmente por mayores colocaciones y una posición de liquidez reforzada.
Las obligaciones con el público, es decir, los depósitos captados, avanzaron 13,32% y alcanzaron S/ 3,367 millones, ratificando el peso del ahorro del público como principal fuente de fondeo y evidenciando confianza en la institución.
Por su parte, el patrimonio total se incrementó 28,35%, hasta S/ 1,259 millones, gracias a la capitalización de utilidades y al crecimiento de resultados acumulados. Este fortalecimiento patrimonial le da al banco una base más robusta para seguir expandiendo cartera y absorber eventuales riesgos sin comprometer su solvencia.
El balance de febrero muestra a un Compartamos Banco con un arranque de año bastante favorable. La entidad no solo logró más que duplicar sus utilidades, sino que además lo hizo con una expansión importante de cartera, una mejora en la morosidad y una estructura de fondeo más eficiente.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.