Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
La empresa ejecutará un programa de subtransmisión, incorporará medidores electrónicos y buscará atender comunidades subatendidas, mientras mantiene una estructura financiera que deberá acompañar sus planes de inversión.

28 octubre, 2026 / 9:15 am
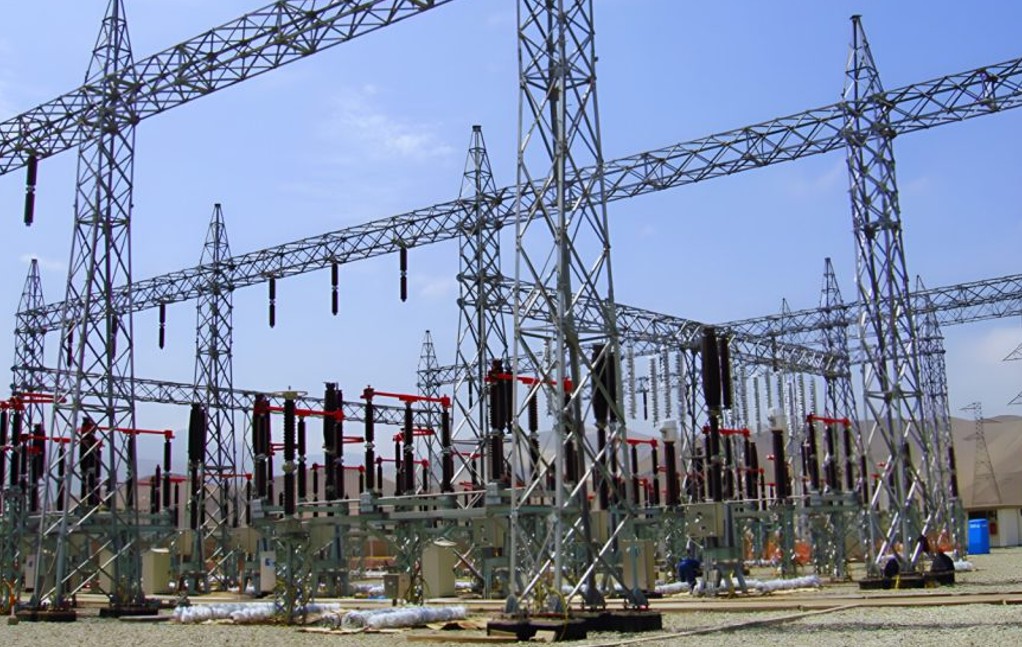
Pluz Energía Perú prevé realizar inversiones por aproximadamente S/1,050 millones en el próximo periodo, destinadas a ampliar y modernizar su infraestructura eléctrica, fortalecer la capacidad de sus redes y extender la cobertura del servicio. El programa contempla un proyecto de subtransmisión ya aprobado que incluye la construcción de cinco nuevas subestaciones, así como la continuidad de las inversiones en las redes de distribución.
De acuerdo con el informe de clasificación de Moody’s Local PE Clasificadora de Riesgo S.A., la compañía también continuará incorporando tecnología a sus operaciones, entre ella medidores electrónicos, y buscará expandir su concesión para suministrar electricidad a comunidades que actualmente tienen una cobertura insuficiente.
El plan de inversiones constituye uno de los aspectos relevantes para evaluar la evolución de la compañía, debido a que exige recursos financieros significativos y una planificación adecuada de los vencimientos de deuda. La ejecución de los proyectos permitirá ampliar o modernizar la infraestructura que sostiene el servicio de distribución eléctrica, pero también requerirá que Pluz Energía mantenga una gestión prudente de su liquidez y de sus fuentes de financiamiento.
En ese contexto, Moody’s Local Perú espera que la empresa conserve las mejoras alcanzadas en su estructura financiera y mantenga una adecuada correspondencia entre los plazos de sus activos y los de sus obligaciones. Esto supone procurar que el financiamiento de inversiones de largo plazo se apoye, en la medida correspondiente, en recursos con vencimientos compatibles con el periodo en que esos activos generan beneficios.
La necesidad de mantener ese equilibrio cobra importancia porque Pluz Energía viene combinando recursos propios, préstamos bancarios y emisiones de instrumentos de deuda en el mercado de capitales peruano para financiar sus operaciones y proyectos. La clasificadora considera que el acceso a estas fuentes, junto con las líneas de crédito comprometidas que mantiene con bancos locales, proporciona flexibilidad para atender sus necesidades de inversión y administrar sus obligaciones.
El programa de inversión se suma al crecimiento de los activos registrado por la empresa durante el primer semestre de 2026. Al cierre de junio, estos aumentaron 5.35% respecto de diciembre de 2025, después de haber crecido 6.02% durante todo el ejercicio anterior. El incremento respondió principalmente a las inversiones en activo fijo, entre ellas obras en redes de media y baja tensión, trabajos en subestaciones de transformación y equipos de comunicación.
La compañía también realizó inversiones y trabajos vinculados con el mantenimiento de los activos existentes y con su participación en el subsector de transmisión. Estas intervenciones buscan mejorar la eficiencia y la calidad del servicio, además de respaldar el crecimiento de la operación.
Moody’s mantiene la clasificación AAA.pe con perspectiva estable
En su informe publicado el 27 de octubre de 2026, Moody’s Local Perú afirmó la categoría AAA.pe para Pluz Energía como emisor y para sus programas cuarto, quinto, sexto y séptimo de bonos corporativos. También mantuvo la categoría ML A1+.pe para el Sexto Programa de Papeles Comerciales y la clasificación 1.pe para sus acciones comunes. La perspectiva se mantiene estable.
La evaluación se sustenta en la posición de Pluz Energía como uno de los dos únicos distribuidores de electricidad de Lima. La empresa atiende la zona norte de Lima Metropolitana, la provincia constitucional del Callao y otras localidades, entre ellas Huaura, Huaral, Barranca, Oyón y el centro poblado de Caral.
Su actividad se desarrolla bajo un contrato de concesión y dentro de un marco de regulación tarifaria que contempla la indexación periódica de las tarifas. Según la clasificadora, estas condiciones contribuyen a la predictibilidad de los ingresos y a la estabilidad de los flujos de caja, debido a la naturaleza de monopolio natural de la distribución eléctrica en su zona de operación.
Otro factor favorable es el respaldo de su accionista mayoritario, China Southern Power Grid (CSG), que posee el 97.16% del capital social de Pluz Energía a través de su subsidiaria North Lima Power Grid Holding S.A.C. CSG cuenta con una clasificación internacional de deuda de largo plazo A1, con perspectiva estable, otorgada por Moody’s Ratings.
La clasificadora también considera favorable la evolución de los activos, la generación de resultados y la capacidad de la compañía para acceder al financiamiento bancario y al mercado de capitales. Estos elementos respaldan la evaluación de su capacidad de pago, aunque el mantenimiento de la clasificación dependerá de que preserve sus principales indicadores financieros en los niveles esperados.
Refinanciamiento mejora la liquidez y reduce la deuda de corto plazo
Uno de los principales avances identificados por Moody’s Local Perú es la mejora de los indicadores de liquidez, como resultado del plan de refinanciamiento implementado desde inicios de 2025. Esta estrategia ha permitido extender progresivamente los vencimientos de la deuda y reducir la proporción de obligaciones que la empresa debe atender en el corto plazo.
Al cierre de junio de 2026, el ratio de liquidez corriente se situó en 0.58 veces, frente a las 0.40 veces registradas en diciembre de 2025. Asimismo, el déficit de capital de trabajo se redujo en 49.18% respecto del cierre del año anterior.
Pese a esta mejora, el indicador de liquidez corriente continúa por debajo de una vez, lo que significa que los activos corrientes de la empresa todavía son inferiores a sus pasivos corrientes. Por ello, la clasificadora considera que la liquidez sigue siendo un aspecto que requiere seguimiento, especialmente ante el volumen de inversiones previsto.
La modificación del perfil de vencimientos se refleja en la participación de la deuda de corto plazo dentro del endeudamiento total. Esta pasó de representar el 48.95% al cierre de 2025 a constituir el 19.05% al término del primer semestre de 2026. El cambio otorga mayor flexibilidad financiera y reduce la presión inmediata sobre la caja.
No obstante, Pluz Energía indicó que la proporción de deuda de corto plazo aumentaría hacia el cierre de 2026, en línea con las proyecciones consideradas en evaluaciones anteriores. Por ello, la continuidad de la mejora dependerá de la capacidad de la compañía para mantener una estructura de financiamiento compatible con sus necesidades operativas y su programa de inversiones.
La empresa cuenta, además, con líneas de crédito comprometidas con los principales bancos locales y la posibilidad de emitir bonos y papeles comerciales en el mercado peruano. Estas alternativas pueden contribuir a cubrir sus necesidades de recursos, aunque su utilización deberá ser compatible con los niveles de endeudamiento y liquidez que sustentan su clasificación.
Mayor patrimonio y generación de resultados mantienen controlado el apalancamiento
Al cierre del primer semestre de 2026, los pasivos totales de Pluz Energía aumentaron 4.96% respecto de diciembre de 2025, luego de haber crecido 4.45% durante el ejercicio anterior. El incremento estuvo relacionado con el financiamiento destinado a las inversiones, las operaciones y el pago de vencimientos de deuda.
La clasificadora destaca que una mayor proporción de las nuevas obligaciones corresponde a deuda de largo plazo, lo que permite distribuir los vencimientos en un horizonte más amplio. Esta estructura cobra especial relevancia ante las inversiones previstas, pues reduce la necesidad de concentrar los pagos en periodos cercanos a la ejecución de los proyectos.
El patrimonio, por su parte, creció 5.74% respecto del cierre de 2025, impulsado por las utilidades generadas durante el primer semestre de 2026. Este incremento fue parcialmente compensado por el reparto de dividendos por S/32.8 millones. Asimismo, con cargo a los resultados de 2025, se determinó incrementar la reserva legal en S/45.6 millones.
Como resultado, la palanca contable, medida como pasivo total entre patrimonio, se ubicó en 1.01 veces a junio de 2026, frente a 1.02 veces al cierre del año anterior. La palanca financiera descendió de 2.34 a 2.28 veces durante el mismo periodo.
Estos indicadores muestran que, pese al aumento de los pasivos, el crecimiento patrimonial y la generación de resultados contribuyeron a mantener controlados los niveles de apalancamiento. Sin embargo, el volumen de inversión proyectado exigirá que la empresa gestione cuidadosamente sus fuentes de financiamiento para evitar que el incremento de la deuda deteriore sus indicadores.
Moody’s Local Perú espera que Pluz Energía mantenga una generación de EBITDA suficiente para respaldar sus operaciones y compromisos financieros. La capacidad de sostener esa generación será importante para financiar parte de sus necesidades de inversión sin generar una presión excesiva sobre el endeudamiento.
Utilidad neta crece 14.75% por menores costos y mayores ingresos por servicios
Durante el primer semestre de 2026, Pluz Energía registró un aumento de 14.75% en su utilidad neta respecto del mismo periodo del año anterior. El resultado estuvo favorecido por mayores ingresos asociados con proyectos de movimiento de redes y alumbrado público, una reducción de los costos de ventas y menores gastos financieros relacionados con sus obligaciones.
El volumen de energía vendido creció 2.75% en los primeros seis meses del año. La expansión estuvo impulsada por el incremento de 6.86% en la demanda de clientes regulados, mientras que el consumo de clientes libres cayó 20.66%, debido a una reducción del consumo promedio y al vencimiento de algunos contratos.
La tarifa promedio fue inferior a la registrada en el primer semestre de 2025, debido a una menor indexación vinculada con la inflación durante el periodo. Por tanto, el aumento del volumen de energía comercializada no estuvo acompañado de un incremento equivalente de la tarifa promedio.
Además del negocio de distribución eléctrica, los ingresos por servicios de movimiento de redes, obras de alumbrado público y otros trabajos para clientes institucionales adquirieron mayor relevancia. Estas actividades generaron S/50.2 millones adicionales respecto del primer semestre de 2025.
Entre los proyectos mencionados por la empresa figuran trabajos relacionados con el Anillo Vial Periférico, la avenida Universitaria y la modernización del alumbrado público del Centro Histórico de Lima. Los ingresos derivados de estas actividades complementan los obtenidos por la distribución de electricidad y forman parte de la evolución de las operaciones de la compañía.
En cuanto a los costos, las compras de energía se mantuvieron en niveles similares a los del primer semestre del año anterior. Sin embargo, la renovación de contratos con empresas generadoras a precios más competitivos y una menor indexación relacionada con la inflación permitieron reducir el costo de ventas en 3.42%.
La empresa también registró una mayor estimación de pérdidas crediticias esperadas, que aumentó de S/17.9 millones en el primer semestre de 2025 a S/37 millones en el mismo periodo de 2026. Esta variación estuvo asociada con un mayor volumen de cuentas por cobrar vencidas de clientes residenciales y una reducción del importe promedio recuperado durante el periodo.
El efecto fue parcialmente compensado por mayores ingresos por penalidades a proveedores, que ascendieron a S/15.2 millones, frente a S/5 millones un año antes. Dentro de este monto destacó el cobro de una penalidad extraordinaria de S/11.5 millones a empresas generadoras.
Por otro lado, la reestructuración de pasivos permitió reducir los costos de financiamiento asociados con obligaciones frente a terceros. También se registraron menores intereses por facilidades de pago y mora, aunque la compañía afrontó un efecto negativo por diferencia de cambio respecto del mismo periodo de 2025.
En conjunto, estos factores contribuyeron al aumento de la utilidad neta. La rentabilidad sobre activos promedio se situó en 6.29%, frente al 6.10% registrado en 2025, mientras que la rentabilidad sobre el patrimonio promedio alcanzó 12.59%, por encima del 12.38% del ejercicio anterior.
Vea Tambien:
Más leídas
Últimas Noticias
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.