Saga Falabella elevó sus ganancias netas 9.71% y obtuvo S/ 143.64 millones a setiembre
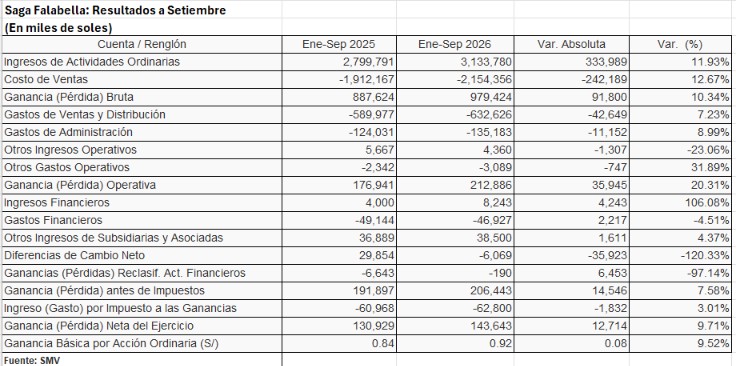
Sus ingresos crecieron 11.93%, hasta S/ 3,133.78 millones, mientras que la ganancia operativa avanzó 20.31% y alcanzó los S/ 212.89 millones.

11 noviembre, 2026 / 7:00 am

Saga Falabella S.A. registró ingresos por S/ 3,133.78 millones entre enero y setiembre de 2026, frente a los S/ 2,799.79 millones del mismo periodo del año anterior. La mejora de sus resultados estuvo acompañada por un crecimiento de 20.31% en la ganancia operativa, que llegó a S/ 212.89 millones, favorecida por un aumento de los gastos comerciales y administrativos inferior al ritmo de expansión de las ventas. Sin embargo, el resultado neto estuvo parcialmente afectado por el cambio de signo de las diferencias cambiarias, que pasaron de una ganancia a una pérdida.
La compañía, dedicada al negocio de tiendas por departamento y subsidiaria de Inverfal Perú S.A.A., obtuvo una utilidad neta de S/ 143.64 millones en los primeros nueve meses de 2026, lo que representó un incremento de S/ 12.71 millones, equivalente a 9.71%, respecto a los S/ 130.93 millones registrados entre enero y setiembre de 2025.
El desempeño muestra una evolución favorable de la actividad comercial y una mejora de la rentabilidad operativa. No obstante, el crecimiento de los ingresos no se trasladó en la misma proporción a la utilidad neta, debido principalmente al efecto negativo de las diferencias de cambio y al mayor costo de ventas.
Ingresos superaron los S/ 3,100 millones
Los ingresos de actividades ordinarias de Saga Falabella alcanzaron los S/ 3,133.78 millones a setiembre de 2026, frente a los S/ 2,799.79 millones del mismo periodo de 2025. Esto significó un aumento de S/ 333.99 millones, equivalente a un crecimiento de 11.93%.
La expansión de los ingresos refleja el mayor volumen de operaciones de la compañía en sus distintas líneas comerciales, entre ellas moda, electrodomésticos y decohogar, así como la actividad de sus canales de venta institucional y por internet. La empresa cuenta con una red de 32 tiendas a nivel nacional, de las cuales 17 están ubicadas en Lima y 15 en provincias, además de sus canales digitales y de ventas a empresas.
El avance de los ingresos estuvo acompañado por un incremento del costo de ventas, que pasó de S/ 1,912.17 millones entre enero y setiembre de 2025 a S/ 2,154.36 millones en igual periodo de 2026. Esto representó un aumento de S/ 242.19 millones, equivalente a 12.67%, una tasa superior al crecimiento de las ventas.
Como consecuencia, la ganancia bruta se situó en S/ 979.42 millones, frente a los S/ 887.62 millones del año anterior, lo que significó un incremento de S/ 91.80 millones o 10.34%.
Pese al aumento de la ganancia bruta en términos absolutos, el margen bruto se redujo de 31.70% a 31.25%. Esta evolución evidencia que el mayor costo de los productos comercializados absorbió una parte del crecimiento de los ingresos y limitó la expansión de la rentabilidad en esta primera etapa del estado de resultados.
Ganancia operativa creció 20.31%
Uno de los resultados más favorables del periodo fue la evolución de la ganancia operativa, que alcanzó los S/ 212.89 millones a setiembre de 2026, frente a los S/ 176.94 millones registrados en los primeros nueve meses de 2025. El incremento fue de S/ 35.95 millones, equivalente a 20.31%.
Este crecimiento fue superior al registrado por los ingresos y la ganancia bruta, debido a que los gastos operativos aumentaron a un ritmo menor que las ventas. Los gastos de ventas y distribución sumaron S/ 632.63 millones, frente a los S/ 589.98 millones del periodo anterior, con un incremento de 7.23%.
Por su parte, los gastos administrativos ascendieron a S/ 135.18 millones, lo que representó un aumento de 8.99% respecto a los S/ 124.03 millones registrados entre enero y setiembre de 2025.
En ambos casos, el crecimiento de los gastos estuvo por debajo del aumento de 11.93% de los ingresos ordinarios. Esta diferencia permitió que la empresa mejorara su resultado operativo, pese a la presión ejercida por el mayor costo de ventas.
En términos de rentabilidad, el margen operativo pasó de 6.32% a 6.79% de los ingresos, reflejando una mayor capacidad de la compañía para generar resultados a partir de sus actividades principales.
Otros componentes operativos tuvieron una incidencia menor. Los otros ingresos operativos disminuyeron de S/ 5.67 millones a S/ 4.36 millones, mientras que los otros gastos operativos aumentaron de S/ 2.34 millones a S/ 3.09 millones. Sin embargo, estas variaciones no impidieron que la ganancia operativa registrara un crecimiento de dos dígitos.
Diferencias de cambio afectaron el resultado antes de impuestos
A pesar de la mejora operativa, el resultado financiero y no operativo tuvo un comportamiento mixto durante los primeros nueve meses de 2026.
Los ingresos financieros aumentaron de S/ 4 millones a S/ 8.24 millones, lo que representó un crecimiento de 106.08%. En contraste, los gastos financieros disminuyeron de S/ 49.14 millones a S/ 46.93 millones, una reducción de 4.51%.
Asimismo, los ingresos provenientes de subsidiarias y asociadas se incrementaron de S/ 36.89 millones a S/ 38.50 millones, equivalente a un avance de 4.37%. Estos resultados contribuyeron a compensar parcialmente otros efectos negativos registrados en el periodo.
El principal factor desfavorable estuvo relacionado con las diferencias de cambio netas. Mientras que entre enero y setiembre de 2025 esta partida representó una ganancia de S/ 29.85 millones, en los primeros nueve meses de 2026 registró una pérdida de S/ 6.07 millones.
El cambio de signo significó un deterioro de S/ 35.92 millones en esta cuenta y tuvo un impacto importante en la evolución del resultado antes de impuestos. De acuerdo con el análisis financiero proporcionado, este comportamiento estuvo relacionado con las fluctuaciones del tipo de cambio y su efecto sobre los pasivos en moneda extranjera.
Por otro lado, las pérdidas por reclasificación de activos financieros disminuyeron considerablemente, al pasar de S/ 6.64 millones a S/ 190,000, lo que representó una reducción de 97.14%.
Como resultado de estos movimientos, la ganancia antes de impuestos llegó a S/ 206.44 millones, frente a los S/ 191.90 millones registrados en el mismo periodo de 2025. El aumento fue de S/ 14.55 millones, equivalente a 7.58%, una tasa menor que el crecimiento de la ganancia operativa, principalmente por el efecto desfavorable de las diferencias cambiarias.
Utilidad neta aumentó 9.71%
Luego de considerar el impuesto a las ganancias, Saga Falabella obtuvo una utilidad neta de S/ 143.64 millones entre enero y setiembre de 2026, frente a los S/ 130.93 millones del mismo periodo del año anterior.
El gasto por impuesto a las ganancias ascendió a S/ 62.80 millones, lo que representó un incremento de 3.01% respecto a los S/ 60.97 millones registrados en 2025.
De esta manera, la utilidad neta aumentó en S/ 12.71 millones, equivalente a 9.71%. Asimismo, la ganancia básica por acción ordinaria pasó de S/ 0.84 a S/ 0.92, lo que significó una mejora de 9.52%.
La evolución de estos indicadores muestra que la compañía consiguió incrementar sus ganancias pese al efecto negativo de las diferencias de cambio. La mejora de la actividad operativa y el menor crecimiento de los gastos de ventas y administración fueron factores importantes para sostener el resultado final.
Efectivo disminuyó en S/ 215.3 millones
En cuanto a la situación financiera, Saga Falabella registró una reducción de sus activos totales de S/ 54.6 millones respecto al cierre de 2025. Esta variación estuvo explicada principalmente por la disminución del efectivo y equivalentes al efectivo, así como por un menor saldo de propiedades, planta y equipo.
El efectivo pasó de S/ 419.25 millones en diciembre de 2025 a S/ 203.93 millones al 30 de setiembre de 2026. Esto representó una disminución de S/ 215.32 millones, equivalente a aproximadamente 51.35%.
La reducción de la caja se produjo en un periodo en el que la empresa realizó pagos de dividendos por S/ 48 millones a su matriz Inverfal Perú, inversiones en propiedad, planta y equipo por S/ 52.74 millones y desembolsos vinculados con sus necesidades de capital de trabajo.
El menor saldo de efectivo también debe observarse en relación con la evolución de los flujos de caja operativos, que mostraron un comportamiento negativo durante el periodo. Entre enero y setiembre de 2026, el flujo de efectivo de las actividades de operación fue de -S/ 56.10 millones, frente al resultado positivo de S/ 25.57 millones registrado en el mismo periodo de 2025.
Esta variación refleja una mayor utilización de recursos en las operaciones de la compañía. Entre los principales desembolsos se encontraron los pagos a proveedores, que ascendieron a S/ 3,291.87 millones, así como el pago de impuestos a las ganancias por S/ 112.75 millones.
El comportamiento del flujo operativo contrasta con el crecimiento de las ganancias contables. Por ello, resulta importante distinguir entre la rentabilidad registrada en el estado de resultados y la disponibilidad efectiva de caja generada por las operaciones. Aunque Saga Falabella elevó sus ingresos y utilidades, durante los primeros nueve meses del año sus actividades operativas no generaron un flujo positivo de efectivo.
Inventarios aumentaron 24.45% por mayor acumulación de existencias
Otro movimiento importante en el balance fue el incremento de los inventarios, cuyo saldo pasó de S/ 709.34 millones al cierre de 2025 a S/ 882.80 millones al 30 de setiembre de 2026.
El aumento fue de S/ 173.46 millones, equivalente a 24.45%, una variación significativamente superior al crecimiento de los ingresos de la compañía.
La mayor acumulación de existencias fue identificada en el análisis financiero como una preparación para atender la demanda de la campaña comercial del último trimestre, especialmente por la temporada navideña, que constituye uno de los periodos de mayor actividad para las tiendas por departamento.
Este incremento también ayuda a explicar parte de las necesidades de capital de trabajo y de los desembolsos realizados a proveedores durante el periodo. La disponibilidad de inventarios permite a la empresa contar con productos para atender la demanda, aunque su evolución deberá observarse junto con el comportamiento de las ventas y la rotación de existencias para determinar si la acumulación se convierte oportunamente en ingresos.
Por su parte, el saldo de propiedades, planta y equipo disminuyó de S/ 535.8 millones a S/ 518.2 millones, una reducción de S/ 17.6 millones. Esta variación se produjo pese a que la compañía realizó inversiones en este rubro por S/ 52.74 millones durante los primeros nueve meses del año.
Pasivos disminuyeron y patrimonio aumentó 14.65%
La estructura financiera de Saga Falabella también mostró una reducción de sus pasivos totales. A setiembre de 2026, estos disminuyeron en S/ 150.3 millones respecto al cierre de diciembre de 2025.
En particular, los pasivos financieros con terceros, tanto corrientes como no corrientes e incluidos los intereses, ascendieron a S/ 2.8 millones al cierre del tercer trimestre. Este monto refleja un nivel reducido de obligaciones financieras directas con terceros, según la información proporcionada.
En contraste, el patrimonio de la compañía aumentó de S/ 652.59 millones al cierre de 2025 a S/ 748.24 millones en setiembre de 2026. La variación fue positiva en S/ 95.64 millones, equivalente a un crecimiento aproximado de 14.65%.
Este fortalecimiento patrimonial estuvo impulsado principalmente por la utilidad obtenida durante el periodo, que ascendió a S/ 143.64 millones. Sin embargo, el efecto de las ganancias acumuladas fue parcialmente compensado por el reparto de dividendos por S/ 48 millones a su matriz Inverfal Perú, realizado en setiembre de 2026.
Al cierre del periodo, las utilidades acumuladas alcanzaron los S/ 522.12 millones, constituyéndose en uno de los principales componentes del patrimonio de la empresa.
Vea Tambien:

Más leídas
Últimas Noticias
Microfinanzas
11 Nov, 2026 / 8:00 am
Caja Arequipa amplía su presencia en Lima con nueva Agencia Premium en Chacarilla
Negocios
11 Nov, 2026 / 7:05 am
Precio de los departamentos en Lima alcanza récord de US$ 2,078 por m² y sube 11.3% en un año

Negocios
11 Nov, 2026 / 7:00 am
Saga Falabella elevó sus ganancias netas 9.71% y obtuvo S/ 143.64 millones a setiembre
Economía
11 Nov, 2026 / 7:00 am
Gobiernos regionales lideran la ejecución presupuestal del sector público con un avance de 77.5%
Mipymes
10 Nov, 2026 / 5:25 pm
Caja Ica impulsa los negocios de mujeres emprendedoras junto a Centrum PUCP
Finanzas personales
10 Nov, 2026 / 4:16 pm
Cinco hábitos financieros para ordenar tu presupuesto
Startup
10 Nov, 2026 / 2:48 pm
Nace ASENDO, la primera plataforma digital de mentores del Perú que busca transformar el acceso al desarrollo profesional
Educación
10 Nov, 2026 / 10:00 am
Escolares peruanos conquistan cinco medallas en Olimpiada Latinoamericana de Astronomía en Paraguay
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
11 Nov, 2026 / 8:00 am
Caja Arequipa amplía su presencia en Lima con nueva Agencia Premium en Chacarilla
Negocios
11 Nov, 2026 / 7:05 am
Precio de los departamentos en Lima alcanza récord de US$ 2,078 por m² y sube 11.3% en un año
Negocios
11 Nov, 2026 / 7:00 am
Saga Falabella elevó sus ganancias netas 9.71% y obtuvo S/ 143.64 millones a setiembre
Economía
11 Nov, 2026 / 7:00 am
Gobiernos regionales lideran la ejecución presupuestal del sector público con un avance de 77.5%
Mipymes
10 Nov, 2026 / 5:25 pm
Caja Ica impulsa los negocios de mujeres emprendedoras junto a Centrum PUCP
Finanzas personales
10 Nov, 2026 / 4:16 pm
Cinco hábitos financieros para ordenar tu presupuesto
Startup
10 Nov, 2026 / 2:48 pm
Nace ASENDO, la primera plataforma digital de mentores del Perú que busca transformar el acceso al desarrollo profesional
Educación
10 Nov, 2026 / 10:00 am
Escolares peruanos conquistan cinco medallas en Olimpiada Latinoamericana de Astronomía en Paraguay
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.