ProEmpresa alcanza utilidad de S/ 9.88 millones tras mejorar sus márgenes financieros
La financiera elevó su margen financiero neto en 49.09% a setiembre de 2026, mientras que los créditos vigentes crecieron 3.17% y el patrimonio aumentó 20.93% interanual.

31 octubre, 2026 / 9:00 am
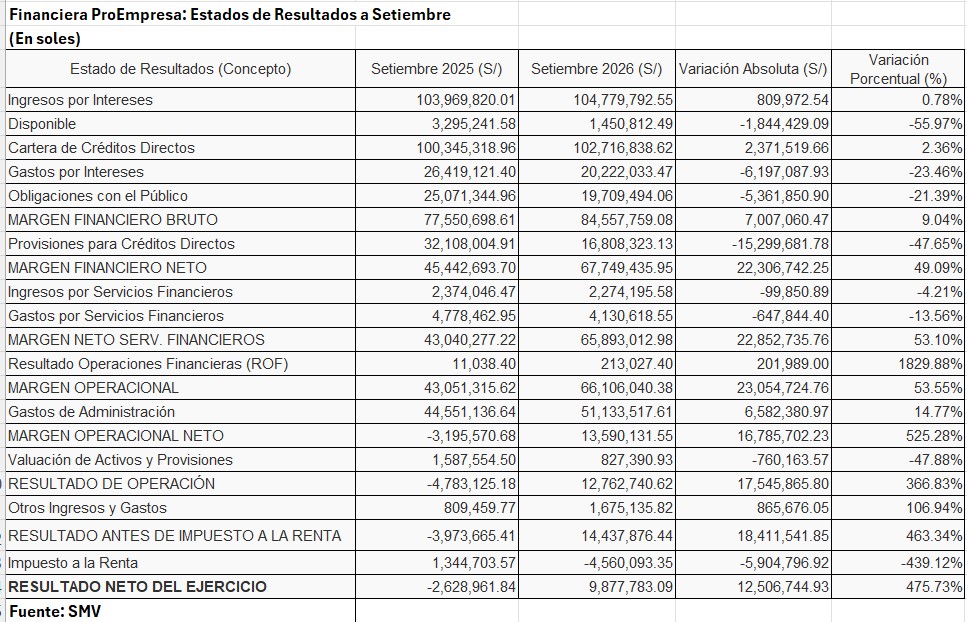
Financiera ProEmpresa logró una recuperación significativa de sus resultados entre enero y setiembre de 2026, al registrar una utilidad neta de S/ 9.88 millones, frente a la pérdida de S/ 2.63 millones obtenida en el mismo periodo del año anterior. La mejora de S/ 12.51 millones refleja una evolución favorable de sus márgenes financieros, acompañada por menores gastos por intereses y provisiones para créditos.
Uno de los factores que contribuyó a este desempeño fue el crecimiento de los ingresos por intereses, que alcanzaron S/ 104.78 millones, un incremento de 0.78% respecto de los S/ 103.97 millones registrados entre enero y setiembre de 2025. Aunque el avance de los ingresos fue moderado, la reducción del costo de financiamiento permitió ampliar el margen generado por las operaciones crediticias.
Los gastos por intereses disminuyeron 23.46%, al pasar de S/ 26.42 millones a S/ 20.22 millones. Esto representó un ahorro de S/ 6.20 millones y estuvo relacionado principalmente con la reducción de los costos asociados a las obligaciones con el público y a los adeudos y obligaciones financieras.
En particular, los gastos por intereses de las obligaciones con el público retrocedieron 21.39%, de S/ 25.07 millones a S/ 19.71 millones. Por su parte, los gastos vinculados con adeudos y obligaciones financieras disminuyeron 61.97%, desde S/ 1.35 millones hasta S/ 512,539.
Como resultado, el margen financiero bruto aumentó 9.04%, al pasar de S/ 77.55 millones a S/ 84.56 millones. Este avance permitió mejorar la capacidad de la financiera para generar recursos a partir de sus operaciones, antes de considerar las provisiones por riesgo crediticio y otros gastos.
Menores provisiones elevan el margen financiero neto
La reducción de las provisiones para créditos directos fue otro de los principales factores que favorecieron los resultados de ProEmpresa. Entre enero y setiembre de 2026, este gasto sumó S/ 16.81 millones, frente a los S/ 32.11 millones registrados en igual periodo de 2025. La disminución fue de S/ 15.30 millones, equivalente a 47.65%.
Este menor requerimiento de provisiones contribuyó a que el margen financiero neto creciera 49.09%, desde S/ 45.44 millones hasta S/ 67.75 millones. En términos absolutos, el incremento fue de S/ 22.31 millones, consolidándose como uno de los avances más importantes del periodo.
La evolución de este indicador estuvo acompañada por una mejora en los principales indicadores de calidad de cartera. Los créditos vencidos y los préstamos en cobranza judicial disminuyeron, mientras que la morosidad se redujo y la cobertura de provisiones aumentó. Estos resultados muestran una evolución favorable de los indicadores de riesgo, aunque la información disponible no permite atribuir la reducción de las provisiones a un único factor.
En el negocio de servicios financieros también se registró una mejora. Si bien los ingresos por estos servicios disminuyeron 4.21%, de S/ 2.37 millones a S/ 2.27 millones, los gastos asociados cayeron 13.56%, desde S/ 4.78 millones hasta S/ 4.13 millones. Esta diferencia favoreció el crecimiento de 53.10% del margen neto por servicios financieros, que alcanzó S/ 65.89 millones.
Asimismo, el resultado de las operaciones financieras aumentó de S/ 11,038 entre enero y setiembre de 2025 a S/ 213,027 en el mismo periodo de 2026. Aunque su contribución fue menor en comparación con los principales componentes del negocio, también sumó al resultado operacional.
La operación vuelve a generar ganancias pese al aumento de los gastos administrativos
La mejora de los márgenes financieros permitió que ProEmpresa recuperara los resultados positivos en sus operaciones, pese al incremento de los gastos administrativos.
Entre enero y setiembre de 2026, estos gastos ascendieron a S/ 51.13 millones, un aumento de 14.77% respecto de los S/ 44.55 millones registrados en el mismo periodo del año anterior.
A pesar de la mayor carga administrativa, el margen operacional neto pasó de una pérdida de S/ 3.20 millones en los primeros nueve meses de 2025 a un resultado positivo de S/ 13.59 millones en el mismo periodo de 2026. La mejora fue de S/ 16.79 millones, impulsada por el crecimiento del margen financiero y la reducción de los gastos relacionados con los servicios financieros.
El resultado de operación también mostró una recuperación importante: pasó de una pérdida de S/ 4.78 millones a una ganancia de S/ 12.76 millones. A ello se sumó el incremento del saldo neto de otros ingresos y gastos, que pasó de S/ 809,460 a S/ 1.68 millones.
De esta manera, el resultado antes del impuesto a la renta pasó de una pérdida de S/ 3.97 millones a una ganancia de S/ 14.44 millones. Finalmente, la financiera cerró setiembre con una utilidad neta de S/ 9.88 millones. El rubro del impuesto a la renta figura con un saldo de S/ -4.56 millones en el reporte de 2026, por lo que sería necesario verificar su presentación contable antes de atribuirle una explicación específica.
Los créditos vigentes crecen 3.17% y la morosidad baja a 9.36%
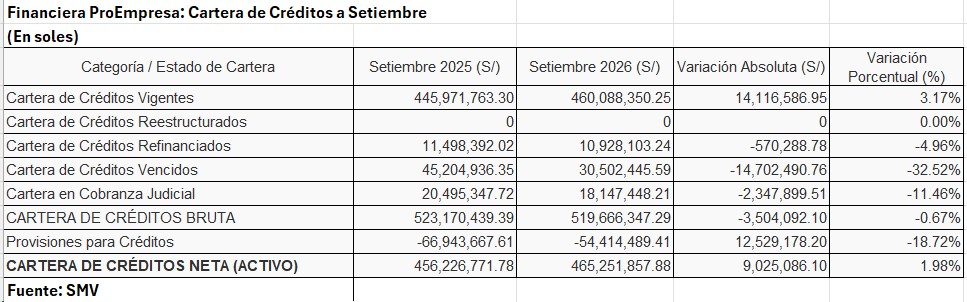
Al cierre de setiembre de 2026, la cartera bruta de créditos de ProEmpresa alcanzó S/ 519.67 millones, una ligera disminución de 0.67% frente a los S/ 523.17 millones registrados en setiembre de 2025. Sin embargo, la composición de la cartera mostró avances en el segmento de créditos vigentes y una reducción de los préstamos atrasados.
Los créditos vigentes aumentaron 3.17%, al pasar de S/ 445.97 millones a S/ 460.09 millones. Este saldo representó el 88.53% de la cartera bruta, lo que refleja que una mayor proporción de los préstamos se encontraba al día en sus pagos respecto del año anterior.
En paralelo, los créditos vencidos disminuyeron 32.52%, de S/ 45.20 millones a S/ 30.50 millones, una reducción de S/ 14.70 millones. Los préstamos en cobranza judicial también retrocedieron 11.46%, al pasar de S/ 20.50 millones a S/ 18.15 millones. A su vez, los créditos refinanciados se redujeron 4.96%, desde S/ 11.50 millones hasta S/ 10.93 millones.
Esta evolución se reflejó en el indicador de morosidad, que bajó de 12.56% en setiembre de 2025 a 9.36% en setiembre de 2026, una disminución de 3.20 puntos porcentuales. El resultado muestra que los créditos atrasados representaron una menor proporción del total de la cartera.
Aunque la cartera bruta registró una ligera contracción, el aumento de los créditos vigentes y la reducción de la morosidad constituyen señales favorables sobre la evolución de la calidad de los préstamos. La continuidad de esta tendencia será relevante para evaluar si la financiera logra combinar la recuperación de su rentabilidad con una expansión sostenida de sus colocaciones.
La cobertura de provisiones aumenta y la cartera neta crece
Otro indicador favorable fue el incremento de la cobertura de provisiones respecto de la cartera atrasada. Al cierre de setiembre de 2026, las provisiones acumuladas para créditos sumaron S/ 54.41 millones, frente a los S/ 66.94 millones de un año antes, una disminución de 18.72%.
Pese a esta reducción, el ratio de cobertura de provisiones sobre la cartera atrasada aumentó de 101.89% a 111.85%, una mejora de 9.96 puntos porcentuales. Esto significa que las provisiones equivalían a una proporción mayor de los créditos vencidos y en cobranza judicial al cierre del periodo.
La cartera de créditos neta, luego de descontar las provisiones, creció 1.98%, al pasar de S/ 456.23 millones a S/ 465.25 millones. El incremento fue de S/ 9.03 millones, aun cuando el saldo bruto de préstamos mostró una leve reducción.
En conjunto, los indicadores reflejan una menor participación de los créditos atrasados y una mayor cobertura relativa de las provisiones, factores que acompañaron la recuperación de los resultados financieros de ProEmpresa.
Cambios en la composición de los activos
Al 30 de setiembre de 2026, los activos totales de ProEmpresa ascendieron a S/ 596.66 millones, una reducción de 1.32% frente a los S/ 604.65 millones registrados en el mismo mes de 2025.
Uno de los principales movimientos se produjo en el disponible, que comprende el efectivo y los equivalentes de efectivo. Este rubro disminuyó 20.24%, de S/ 106.69 millones a S/ 85.09 millones, una caída de S/ 21.60 millones.
En contraste, las inversiones a vencimiento aumentaron 85.92%, desde S/ 12.74 millones hasta S/ 23.69 millones, con un incremento de S/ 10.95 millones. Este movimiento modificó la composición de los activos de la financiera, aunque los datos disponibles no permiten determinar si el aumento de las inversiones estuvo directamente relacionado con la reducción del disponible.
Pese a estos cambios, el activo total registró una contracción moderada frente al año anterior. Su evolución será un aspecto importante para observar junto con el comportamiento de las colocaciones, la liquidez y las fuentes de financiamiento de la entidad.
Menores adeudos y mayor patrimonio fortalecen la posición financiera
Por el lado de los pasivos, las obligaciones con el público alcanzaron S/ 497.17 millones en setiembre de 2026, una disminución de 3.42% respecto del mismo mes de 2025. En términos absolutos, se redujeron en S/ 17.63 millones.
Dentro de este rubro, los depósitos a plazo descendieron 2.83%, hasta S/ 477.32 millones, mientras que los depósitos de ahorro disminuyeron 18.56%, a S/ 15.57 millones.
Los adeudos y obligaciones financieras registraron una reducción más pronunciada, de 48.91%, al pasar de S/ 13.33 millones a S/ 6.81 millones. La disminución de S/ 6.52 millones estuvo acompañada por la reducción de los gastos por intereses asociados a este tipo de financiamiento, contribuyendo a aliviar el costo financiero de la entidad.
En contraste, el patrimonio neto aumentó 20.93%, al pasar de S/ 66.91 millones a S/ 80.91 millones. El incremento fue de S/ 14.01 millones y estuvo respaldado por la generación de utilidades durante el periodo y el aumento del capital adicional, que llegó a S/ 5.12 millones.
El crecimiento patrimonial constituye otro de los avances relevantes de ProEmpresa a setiembre de 2026, pues coincidió con la recuperación de la rentabilidad y la reducción de la morosidad. Para evaluar de manera integral la solidez financiera de la entidad, no obstante, también sería necesario revisar sus indicadores regulatorios de solvencia y liquidez.
En balance, ProEmpresa cerró los primeros nueve meses de 2026 con una mejora significativa de sus resultados: volvió a generar utilidades, amplió su margen financiero neto, incrementó los créditos vigentes y redujo la morosidad. El crecimiento del patrimonio refuerza esta evolución favorable, aunque la ligera disminución de la cartera bruta y el aumento de los gastos administrativos serán aspectos relevantes para seguir la trayectoria de la financiera en los próximos periodos.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
31 Oct, 2026 / 9:00 am
ProEmpresa alcanza utilidad de S/ 9.88 millones tras mejorar sus márgenes financieros
Mipymes
31 Oct, 2026 / 8:15 am
Fondo CRECER respaldará con hasta S/ 2,000 millones los créditos a MYPE afectadas por El Niño
Negocios
30 Oct, 2026 / 5:23 pm
Movistar mejora sus resultados operativos con un crecimiento de 19% en EBITDA
Educación
30 Oct, 2026 / 12:10 pm
Escolar arequipeña de 14 años gana medalla de plata en Olimpiada Panamericana de Matemática
Economía
30 Oct, 2026 / 8:13 am
MEF fija sueldos de hasta S/ 9,569 para docentes de universidades públicas e institutos superiores
Finanzas
29 Oct, 2026 / 2:21 pm
Financieras aumentan sus utilidades 29.9% a setiembre, hasta S/ 158.5 millones
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
31 Oct, 2026 / 9:00 am
ProEmpresa alcanza utilidad de S/ 9.88 millones tras mejorar sus márgenes financieros
Mipymes
31 Oct, 2026 / 8:15 am
Fondo CRECER respaldará con hasta S/ 2,000 millones los créditos a MYPE afectadas por El Niño
Negocios
30 Oct, 2026 / 5:23 pm
Movistar mejora sus resultados operativos con un crecimiento de 19% en EBITDA
Educación
30 Oct, 2026 / 12:10 pm
Escolar arequipeña de 14 años gana medalla de plata en Olimpiada Panamericana de Matemática
Economía
30 Oct, 2026 / 8:13 am
MEF fija sueldos de hasta S/ 9,569 para docentes de universidades públicas e institutos superiores
Finanzas
29 Oct, 2026 / 2:21 pm
Financieras aumentan sus utilidades 29.9% a setiembre, hasta S/ 158.5 millones
Economía
29 Oct, 2026 / 11:44 am
Interbank estima que más de 200,000 clientes podrían requerir apoyo financiero por El Niño
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.