Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
El MEF establece los requisitos para acceder al beneficio, entre ellos acreditar la discapacidad severa, destinar el inmueble a vivienda y no superar ingresos brutos de una UIT mensual.

29 octubre, 2026 / 8:50 am
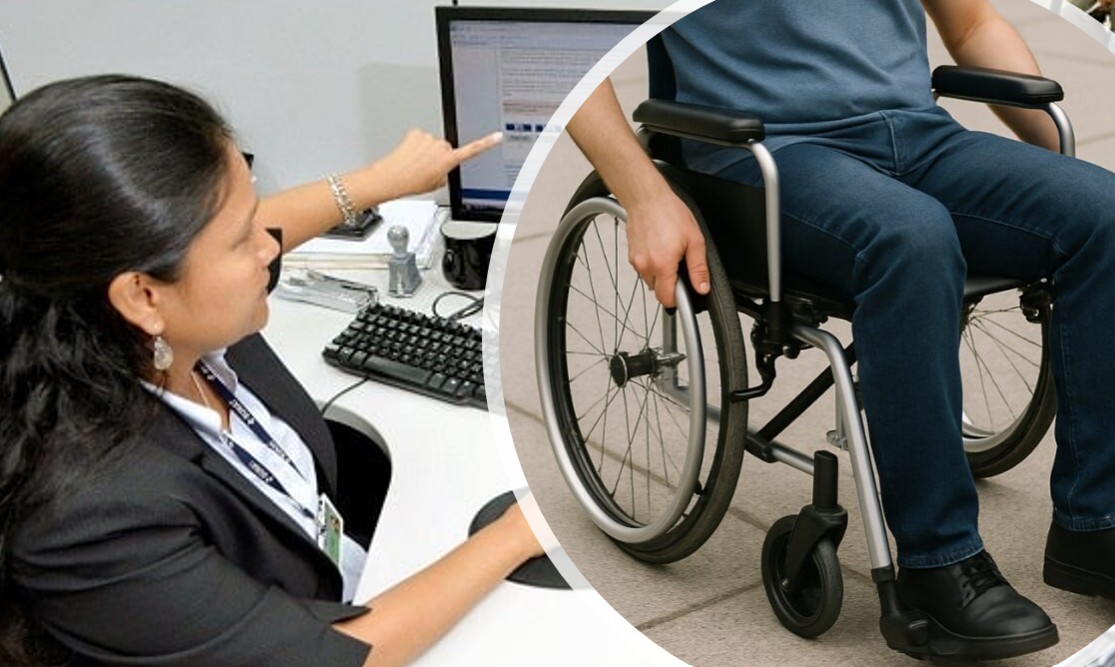
El Ministerio de Economía y Finanzas (MEF) estableció las disposiciones para aplicar la deducción de 50 unidades impositivas tributarias (UIT) de la base imponible del impuesto predial a favor de las personas con discapacidad severa. La medida, aprobada mediante decreto supremo publicado el jueves 29 de octubre en el diario oficial El Peruano, entrará en vigencia el 1 de enero de 2027.
La norma desarrolla las condiciones para acceder al beneficio previsto en la Ley N.° 32701, que modifica la Ley de Tributación Municipal y la Ley General de la Persona con Discapacidad, con el propósito de establecer esta deducción tributaria para las personas que cumplan los requisitos correspondientes.
La disposición precisa los criterios que deberán considerar las administraciones tributarias municipales para evaluar las solicitudes, incluyendo la acreditación de la discapacidad, la titularidad de los inmuebles, el destino de la propiedad y los ingresos del beneficiario o de la sociedad conyugal.
¿En qué consiste la deducción de 50 UIT?
El beneficio consiste en descontar 50 UIT de la base imponible sobre la cual se calcula el impuesto predial. Es importante precisar que no se trata de una devolución de dinero ni de una deducción directa de 50 UIT del impuesto por pagar, sino de una reducción del valor considerado para determinar este tributo municipal.
El valor monetario del beneficio dependerá de la UIT vigente al 1 de enero de cada ejercicio gravable. Para acceder a él, el contribuyente deberá acreditar que cumple las condiciones establecidas en la normativa.
En consecuencia, la deducción no implica necesariamente que el beneficiario quede exonerado del impuesto predial en todos los casos. El efecto tributario dependerá del valor de la base imponible del predio y de la aplicación de las reglas correspondientes.
Certificado de discapacidad severa será obligatorio
Uno de los principales requisitos es contar con un certificado de discapacidad que establezca expresamente como nivel de gravedad la categoría de “discapacidad severa”.
El documento deberá ser emitido por establecimientos de salud autorizados, entre ellos los del Ministerio de Salud (Minsa), los gobiernos regionales, el Seguro Social de Salud (EsSalud), las sanidades de las Fuerzas Armadas y de la Policía Nacional, los gobiernos locales, el Instituto Nacional Penitenciario (INPE) y los establecimientos privados autorizados, conforme a la normativa sanitaria vigente.
El decreto define a una persona con discapacidad severa como aquella que presenta dificultades graves o completas para realizar sus actividades cotidianas y que requiere apoyo o cuidados de una tercera persona durante la mayor parte del tiempo o de manera permanente.
Esta condición deberá estar acreditada mediante el certificado correspondiente. Por tanto, no basta con tener una discapacidad reconocida si el documento no consigna el nivel de gravedad exigido para acceder a la deducción.
Se permitirá tener una cochera adicional
La norma también precisa el alcance del requisito de contar con una única propiedad. Para efectos de acceder al beneficio, se considera cumplida esta condición cuando la persona con discapacidad severa posee, además de su vivienda, otra unidad inmobiliaria constituida por una cochera.
Esta precisión permite que la propiedad adicional correspondiente a un estacionamiento no impida, por sí sola, el acceso a la deducción de 50 UIT.
El inmueble beneficiado, sin embargo, debe estar destinado a vivienda de la persona con discapacidad severa. La norma establece una excepción para los casos en que una parte de la propiedad se utilice con fines productivos, comerciales o profesionales, siempre que dicho uso cuente con la aprobación de la municipalidad correspondiente.
De esta manera, el uso parcial del inmueble para desarrollar una actividad económica o profesional no elimina automáticamente el beneficio, siempre que se cumplan las condiciones previstas en la disposición.
Ingresos brutos no deberán superar una UIT mensual
Otro requisito fundamental es que los ingresos brutos mensuales de la persona con discapacidad severa o de la sociedad conyugal, según corresponda, no excedan una UIT mensual.
El decreto no limita el origen de los ingresos a una actividad específica. El formato de declaración jurada publicado como anexo contempla ingresos provenientes de trabajo dependiente, trabajo independiente y otras fuentes, que deberán ser especificadas por el solicitante.
El formulario también prevé la presentación de documentos que sustenten la información declarada, como boletas de pago, recibos por honorarios u otros comprobantes pertinentes.
Este límite de ingresos constituye una condición para acceder al beneficio, por lo que no basta con acreditar la discapacidad severa y cumplir los requisitos relativos a la propiedad y al uso del inmueble.
Declaración jurada y fiscalización municipal
Para solicitar la deducción, el beneficiario o su representante deberá presentar una declaración jurada en la que manifieste que cumple las condiciones establecidas por la Ley N.° 32701 y su reglamentación.
El anexo del decreto supremo contiene un modelo de formulario que podrán utilizar las administraciones tributarias municipales. Este documento contempla la identificación del contribuyente, los datos del cónyuge o representante legal, la información del inmueble y las declaraciones relacionadas con la discapacidad, la propiedad y los ingresos.
La declaración deberá ser veraz y estar respaldada por la documentación correspondiente. Asimismo, el contribuyente se compromete a informar de inmediato cualquier cambio en las circunstancias declaradas.
La presentación de este documento no limita las facultades de fiscalización de la administración tributaria municipal. Según el artículo 4 del decreto, las municipalidades podrán verificar la información proporcionada conforme al artículo 62 del Texto Único Ordenado del Código Tributario.
Por tanto, la declaración jurada no impide que las autoridades comprueben posteriormente el cumplimiento de los requisitos ni que adopten las medidas que correspondan si detectan información falsa o inexacta.
Modifican el reglamento de la Ley General de la Persona con Discapacidad
Como parte de la implementación del beneficio, el decreto supremo incorpora el artículo 66-B al Reglamento de la Ley N.° 29973, Ley General de la Persona con Discapacidad, aprobado mediante el Decreto Supremo N.° 002-2014-MIMP.
La nueva disposición reproduce los requisitos para aplicar la deducción de 50 UIT de la base imponible del impuesto predial, incluyendo la acreditación de la discapacidad severa, la condición relativa a la propiedad, el destino habitacional del inmueble y el límite de ingresos brutos mensuales.
El decreto es refrendado por los titulares de los sectores de Economía y Finanzas, Salud y Mujer y Poblaciones Vulnerables. Su entrada en vigencia está prevista para el 1 de enero de 2027, fecha desde la cual se aplicarán las disposiciones aprobadas para hacer efectivo el beneficio tributario.
Vea Tambien:
Más leídas
Últimas Noticias
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
Negocios
28 Oct, 2026 / 7:58 am
Cementos Pacasmayo: Directorio deja en manos de accionistas decisión sobre OPA de Holcim
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
29 Oct, 2026 / 9:06 am
SBS incorpora seguros agrícolas al régimen simplificado de conocimiento del cliente
Economía
29 Oct, 2026 / 8:50 am
Personas con discapacidad severa podrán deducir 50 UIT del impuesto predial desde 2027
Microfinanzas
28 Oct, 2026 / 5:06 pm
Caja Arequipa supera los S/ 11,000 millones en colocaciones
Mipymes
28 Oct, 2026 / 12:18 pm
Mipymes y startups regionales accederán a más de S/ 4 millones para impulsar sus innovaciones
Negocios
28 Oct, 2026 / 9:48 am
Cerro Verde eleva su utilidad a US$ 1,535.7 millones, con un alza de 80.46%
Negocios
28 Oct, 2026 / 9:25 am
Andahuasi continúa en pérdidas a setiembre, aunque reduce su resultado negativo en 11.15%
Negocios
28 Oct, 2026 / 9:15 am
Pluz Energía destinará S/1,050 millones a ampliar y modernizar sus redes eléctricas
Negocios
28 Oct, 2026 / 7:58 am
Cementos Pacasmayo: Directorio deja en manos de accionistas decisión sobre OPA de Holcim
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.