Caja Huancayo tiene S/ 2,080 millones de cartera expuesta al Fenómeno El Niño
JCR Latam señala que un escenario catastrófico implicaría un deterioro de S/ 343 millones y provisiones adicionales por S/ 244 millones, mientras la entidad activa medidas preventivas y reprogramaciones especiales.

5 octubre, 2026 / 7:00 am
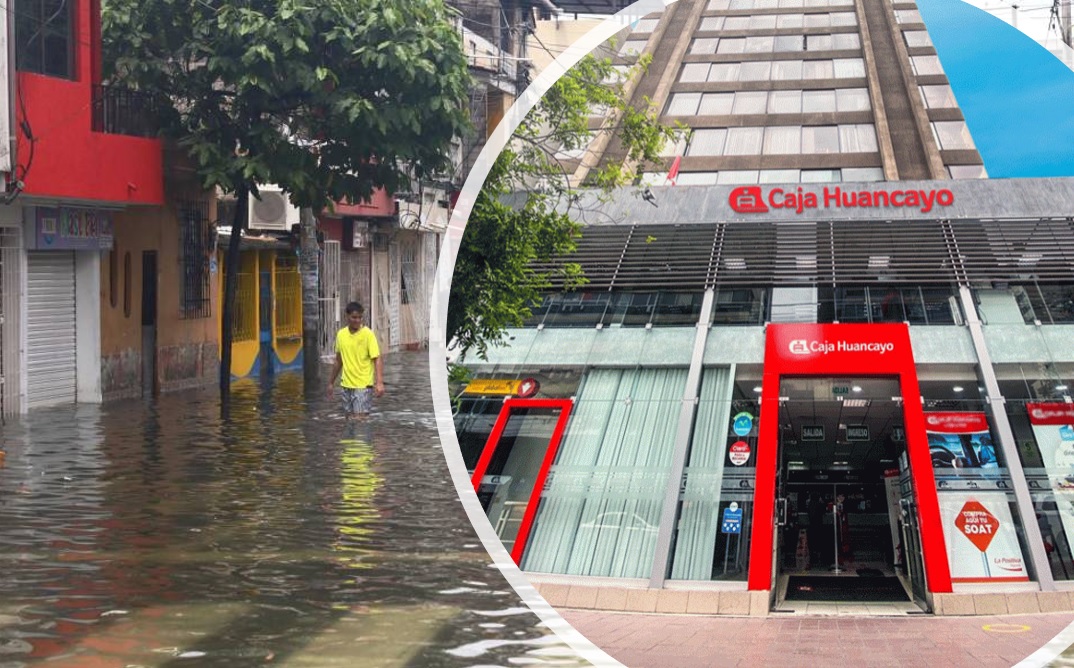
De acuerdo con el informe de clasificación de JCR Latam, con información al cierre de julio de 2026, la exposición de la cartera de créditos directos de CMAC Huancayo al Fenómeno El Niño (FEN) asciende a S/2,079.69 millones. Esta cartera se encuentra concentrada principalmente en los sectores de Comercio, Transporte y Agropecuario, actividades particularmente sensibles a eventuales interrupciones de la actividad económica, daños en infraestructura, problemas de transporte y afectaciones productivas derivadas de eventos climáticos.
Desde el punto de vista geográfico, Lima concentra la mayor proporción de la cartera expuesta al FEN, con 44.39%. Le siguen Junín, con 11.10%; La Libertad, con 6.50%; Huancavelica, con 6.46%; y Piura, con 6.20%.
En conjunto, estos cinco departamentos concentran el 74.66% de la cartera expuesta, equivalente a S/1,641.07 millones. Esta concentración constituye uno de los principales elementos considerados por la entidad dentro de sus mecanismos de prevención y seguimiento frente a un eventual deterioro de las condiciones climáticas.
Caja Huancayo activa medidas preventivas y reprogramaciones especiales
Frente a este nivel de exposición, la Caja viene implementando evaluaciones tempranas de aquellos clientes considerados en situación crítica, además de un seguimiento continuo durante el periodo identificado como de mayor riesgo.
Como parte de esta estrategia, el Comité de Riesgos aprobó los términos para la aplicación de reprogramaciones especiales asociadas a factores climáticos del FEN 2026. El esquema contempla un periodo de gracia de hasta 180 días, contado desde la ejecución de la reprogramación, siempre que exista el sustento correspondiente y la validación del administrador de agencia.
Uno de los aspectos centrales del mecanismo es que las reprogramaciones deberán efectuarse de manera individual. La entidad exige una evaluación técnica de la viabilidad de la fuente de ingresos de cada cliente y establece expresamente que no se realizarán reprogramaciones masivas.
El modelo también incorpora controles adicionales. El jefe de negocios regionales deberá verificar el 100% de las operaciones reprogramadas bajo los parámetros establecidos en la normativa. A nivel operativo, la ejecución estará a cargo del área de operaciones, con responsabilidad compartida entre el administrador de agencia, el jefe de operaciones de agencia y el asesor de negocios.
De esta manera, la estrategia busca evitar que una eventual afectación climática se traduzca automáticamente en un deterioro generalizado de la cartera, priorizando la identificación temprana de los clientes afectados y una evaluación individual de su capacidad de recuperación.
Cuatro escenarios muestran el potencial impacto sobre la cartera
JCR Latam detalla las simulaciones realizadas por Caja Huancayo para medir el posible impacto del FEN sobre la calidad de sus activos. El ejercicio contempla cuatro escenarios: leve, moderado, severo y catastrófico.
En el escenario leve, se considera un deterioro equivalente al 3% de la cartera expuesta, lo que representaría S/62.39 millones. Bajo este supuesto, la entidad requeriría S/44.40 millones de provisiones adicionales y el ratio de mora se elevaría hasta 5.24%.
En el escenario moderado, el deterioro ascendería al 5.50% de la cartera expuesta, equivalente a S/114.38 millones. El requerimiento de provisiones adicionales alcanzaría S/79.81 millones y la mora subiría hasta 5.67%.
El escenario severo contempla un deterioro de 11.50%, equivalente a S/239.16 millones. En este caso, las provisiones adicionales requeridas llegarían a S/166.55 millones y el ratio de mora alcanzaría 6.71%.
Finalmente, el escenario catastrófico considera una afectación de 16.50% de la cartera expuesta. Esto implicaría un deterioro de S/343.15 millones y un requerimiento de provisiones adicionales de S/243.71 millones. Bajo este supuesto, el ratio de mora se elevaría hasta 7.62%.
Estas simulaciones muestran que la magnitud del impacto dependerá principalmente del nivel de deterioro que finalmente registre la cartera vinculada a las zonas y actividades expuestas al FEN.
Menor crecimiento de cartera como mecanismo de protección del capital
En relación con el impacto potencial sobre la solvencia, CMAC Huancayo señala que el efecto patrimonial podría ser mitigado mediante la compensación entre las provisiones específicas y las provisiones voluntarias ya constituidas.
Esta posición permitiría reducir la presión sobre el Patrimonio Efectivo y, consecuentemente, sobre el Ratio de Capital Global (RCG). Adicionalmente, la entidad contempla adoptar una postura conservadora, principalmente a través de un menor ritmo de crecimiento de la cartera de créditos, como mecanismo para gestionar el efecto final sobre el indicador de capital.
Sin embargo, JCR Latam advierte una limitación en la información disponible para evaluar integralmente los escenarios de estrés. Las simulaciones proporcionadas por la entidad se concentran en el deterioro de la cartera, el requerimiento de provisiones y sus efectos sobre los ratios de mora y capital, pero no incluyen un análisis cuantitativo completo sobre el impacto en el estado de resultados, la utilidad neta, el patrimonio ni la evolución proyectada de los depósitos.
Por ello, el ejercicio permite dimensionar el potencial efecto del FEN sobre la calidad de los activos y las necesidades de provisiones, pero no determina por sí solo el impacto final que un evento climático tendría sobre los resultados financieros de Caja Huancayo.
Cartera crece 3.9% y alcanza S/9,755 millones
En paralelo a la gestión del riesgo climático, la cartera de créditos directos de CMAC Huancayo mantiene una trayectoria de crecimiento moderado. Al cierre del periodo analizado, alcanzó S/9,755.11 millones, un incremento de 3.9% frente a los S/9,392.77 millones registrados al cierre de 2025.
JCR Latam atribuye esta evolución a la continuidad de una estrategia de crecimiento cauteloso, acompañada de incentivos para los asesores de negocios, mayores esfuerzos en la red comercial, incremento del número de clientes y el uso de la tasa activa de desembolso (TAPD) como herramienta para elevar el ticket y optimizar las tasas dentro del rango considerado core para la entidad.
También forman parte de esta estrategia la segmentación de clientes y el seguimiento y monitoreo de los créditos.
El principal impulso provino de los créditos a pequeñas empresas, cuyo saldo aumentó en S/319.89 millones, equivalente a un crecimiento de 5.3%. Este segmento representa la mayor parte de la cartera de la Caja.
Los créditos de consumo también registraron un incremento, de S/60.25 millones, mientras que los préstamos a microempresas aumentaron en S/10.22 millones. Estos avances fueron parcialmente compensados por reducciones en los créditos a medianas empresas, que disminuyeron S/5.10 millones; hipotecarios, con una caída de S/6.58 millones; y grandes empresas, con una reducción de S/16.34 millones.
Pequeñas empresas concentran casi dos tercios de la cartera
La estructura de los créditos directos evidencia el marcado enfoque de Caja Huancayo hacia los segmentos minoristas. Los préstamos a pequeñas empresas representan el 64.7% de la cartera, mientras que los créditos de consumo alcanzan el 19.8% y los dirigidos a microempresas representan el 10.8%.
Esta composición responde al posicionamiento estratégico de la entidad en segmentos minoristas, que presentan un mayor nivel de riesgo, pero también ofrecen mayores niveles potenciales de rentabilidad.
En contraste, la cartera hipotecaria mantiene una tendencia descendente, asociada principalmente a las cancelaciones anticipadas observadas por la entidad.
La concentración en pequeñas empresas adquiere especial relevancia frente al escenario del FEN, debido a que una parte importante de estas actividades puede estar vinculada a sectores como comercio, transporte y actividades productivas, precisamente entre los segmentos identificados con mayor exposición al evento climático.

Cartera vigente representa 94.4% del total
En cuanto a la calidad de la cartera, al cierre de junio de 2026 los créditos vigentes representaban el 94.4% de las colocaciones, equivalentes a S/9,213.10 millones. Si bien continúa siendo la parte ampliamente mayoritaria de la cartera, esta participación muestra una ligera reducción respecto al 95.0% registrado en diciembre de 2025.
Los créditos vencidos representaban el 2.3% de la cartera, con un saldo de S/222.76 millones, mientras que los créditos en cobranza judicial alcanzaban el 2.2%, equivalentes a S/210.70 millones.
Por su parte, los créditos reestructurados y refinanciados representaban el 1.1%, con un saldo de S/108.54 millones.
En conjunto, estas cifras muestran que la mayor parte de la cartera mantiene condición vigente, aunque se observa un ligero desplazamiento hacia categorías de mayor riesgo respecto al cierre de 2025. Este comportamiento constituye un elemento relevante dentro del monitoreo que realiza la entidad ante la posibilidad de que un eventual deterioro climático incremente la morosidad.
El principal desafío será contener el deterioro de la cartera expuesta
El escenario planteado por JCR Latam coloca al FEN como uno de los riesgos que Caja Huancayo debe administrar con especial atención, considerando tanto el volumen de cartera expuesta como su concentración sectorial y geográfica.
La entidad cuenta con mecanismos preventivos, seguimiento de clientes, reprogramaciones individuales y provisiones que buscan amortiguar un eventual deterioro. Además, la posibilidad de moderar el crecimiento de las colocaciones constituye una herramienta adicional para preservar los niveles de capital.
No obstante, la amplitud de los escenarios de estrés revela que el impacto podría ser significativo si una proporción elevada de la cartera expuesta terminara deteriorándose. En el escenario más extremo, el deterioro estimado de S/343.15 millones y las provisiones adicionales por S/243.71 millones muestran la magnitud del colchón que sería necesario para absorber un evento de alta severidad.
Por ello, más allá del volumen de cartera actualmente expuesta, la evolución efectiva de la calidad crediticia de los clientes afectados, la capacidad de recuperación de sus fuentes de ingresos y la efectividad de las medidas de seguimiento y reprogramación serán determinantes para establecer el impacto final del FEN sobre la calidad de activos, los resultados y la posición de capital de Caja Huancayo.
Vea Tambien:
Más leídas

Últimas Noticias

Finanzas
5 Oct, 2026 / 9:00 am
SBS propone las reglas que marcarán el desarrollo de las Finanzas Abiertas en Perú
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Trujillo aumenta 8.5% su número de deudores mientras el crédito promedio baja a S/13,611

Finanzas
5 Oct, 2026 / 7:00 am
Caja Cencosud Scotia eleva 6.6% sus tarjetas activas y alcanza 354 mil al primer semestre
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Huancayo tiene S/ 2,080 millones de cartera expuesta al Fenómeno El Niño

Economía
4 Oct, 2026 / 12:21 pm
Expectativas de inflación para 2026 suben hasta 4,20% y superan el rango meta del BCRP

Comercio exterior
4 Oct, 2026 / 9:31 am
Exportaciones generan 1.51 millones de empleos, pero 73.1% se concentra en la costa
Educación
3 Oct, 2026 / 8:19 am
Así funcionarán las nuevas reglas para el uso de celulares en los colegios
Negocios
3 Oct, 2026 / 8:00 am
Nuevas reglas del BCRP obligan a transparentar tarifas y acelerar pagos a comercios
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
5 Oct, 2026 / 9:00 am
SBS propone las reglas que marcarán el desarrollo de las Finanzas Abiertas en Perú
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Trujillo aumenta 8.5% su número de deudores mientras el crédito promedio baja a S/13,611
Finanzas
5 Oct, 2026 / 7:00 am
Caja Cencosud Scotia eleva 6.6% sus tarjetas activas y alcanza 354 mil al primer semestre
Microfinanzas
5 Oct, 2026 / 7:00 am
Caja Huancayo tiene S/ 2,080 millones de cartera expuesta al Fenómeno El Niño
Economía
4 Oct, 2026 / 12:21 pm
Expectativas de inflación para 2026 suben hasta 4,20% y superan el rango meta del BCRP
Comercio exterior
4 Oct, 2026 / 9:31 am
Exportaciones generan 1.51 millones de empleos, pero 73.1% se concentra en la costa
Educación
3 Oct, 2026 / 8:19 am
Así funcionarán las nuevas reglas para el uso de celulares en los colegios
Negocios
3 Oct, 2026 / 8:00 am
Nuevas reglas del BCRP obligan a transparentar tarifas y acelerar pagos a comercios
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.