Radiografía de las cajas municipales: utilidades se duplican y rozan los S/ 1,000 millones
A agosto de 2026, el sistema alcanzó S/ 993.7 millones en ganancias, impulsado por menores provisiones y costos de fondeo contenidos; Huancayo, Arequipa, Piura y Cusco concentran el 85.9% de la utilidad.

29 septiembre, 2026 / 1:54 pm
Las cajas municipales de ahorro y crédito cerraron agosto de 2026 con una utilidad neta acumulada de S/ 993.7 millones, frente a los S/ 490.8 millones del mismo periodo de 2025. Es un aumento de 102.5%, es decir, el sistema ganó algo más del doble que un año atrás. El dato surge del Estado de Ganancias y Pérdidas por Caja Municipal que publica la Superintendencia de Banca, Seguros y AFP, e incluye a las diez CMAC y a la Caja Municipal de Crédito Popular de Lima.
El salto es todavía más llamativo por su origen. Los ingresos financieros del sistema crecieron 10.7%, de S/ 5,081.2 millones a S/ 5,624.3 millones, un avance sano pero moderado. La utilidad, en cambio, se multiplicó por dos. La explicación no está en vender mucho más, sino en gastar mucho menos en lo que más pesaba en 2025: las provisiones por créditos que podrían no cobrarse, que bajaron 25.0% y liberaron cerca de S/ 279.0 millones. A ello se suma un cambio de signo en la partida de otros ingresos y gastos, que pasó de una pérdida de S/ 95.0 millones a una ganancia de S/ 15.3 millones.
Utilidades por caja y del sistema
El siguiente cuadro reúne la utilidad neta de cada entidad a agosto de 2025 y de 2026. Las cajas están ordenadas según su utilidad de 2026. Las once entidades ganaron más que un año atrás, y ninguna cerró en pérdida en ninguno de los dos periodos.
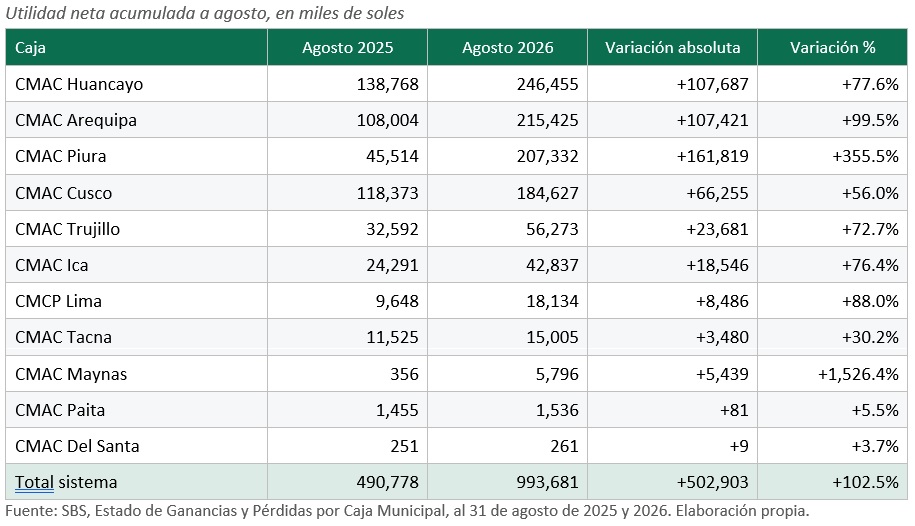
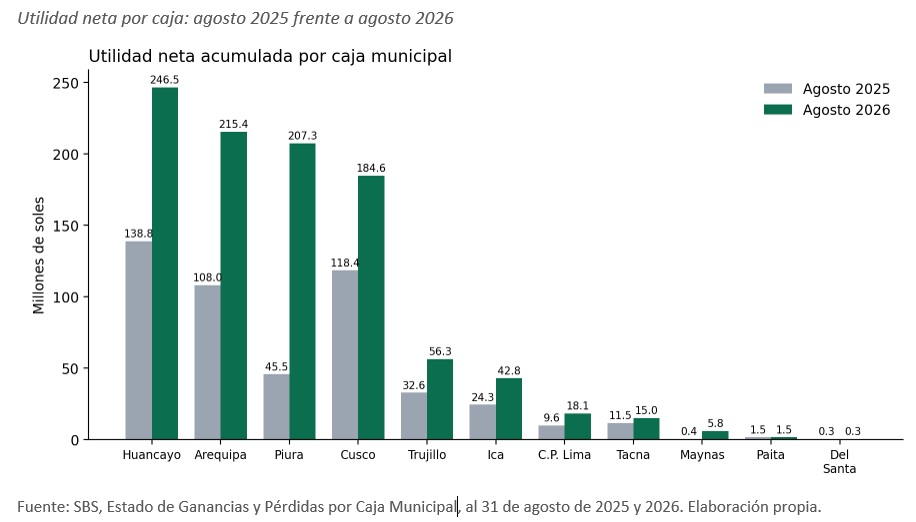
Lo primero que muestra el cuadro es la magnitud del avance de las cajas más grandes. Huancayo, Arequipa, Piura y Cusco concentran 85.9% de la utilidad del sistema. Lo segundo es que el crecimiento de Piura distorsiona el promedio: si se excluyera a esa caja, la utilidad del resto del sistema habría pasado de S/ 445.3 millones a S/ 786.3 millones, un alza de 76.6%. Sigue siendo un avance muy fuerte, pero unos veintiséis puntos porcentuales menor que el del total.
El ranking: Huancayo mantiene el trono y Piura se cuela al podio
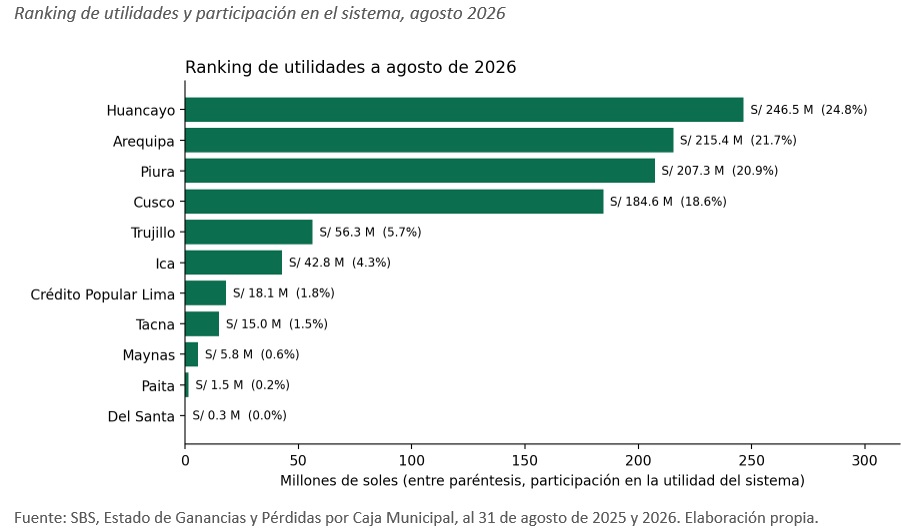
Huancayo terminó primera en ambos periodos, con S/ 246.5 millones en 2026 y una participación de 24.8% en la utilidad del sistema. Detrás vienen Arequipa, con S/ 215.4 millones, y Piura, con S/ 207.3 millones. Este es el movimiento más significativo de la tabla: Piura escaló del cuarto al tercer lugar y desplazó a Cusco, que de segunda pasó a cuarta pese a haber ganado S/ 184.6 millones, un 56.0% más que en 2025. Cusco no ganó menos: ganó menos rápido que sus rivales.
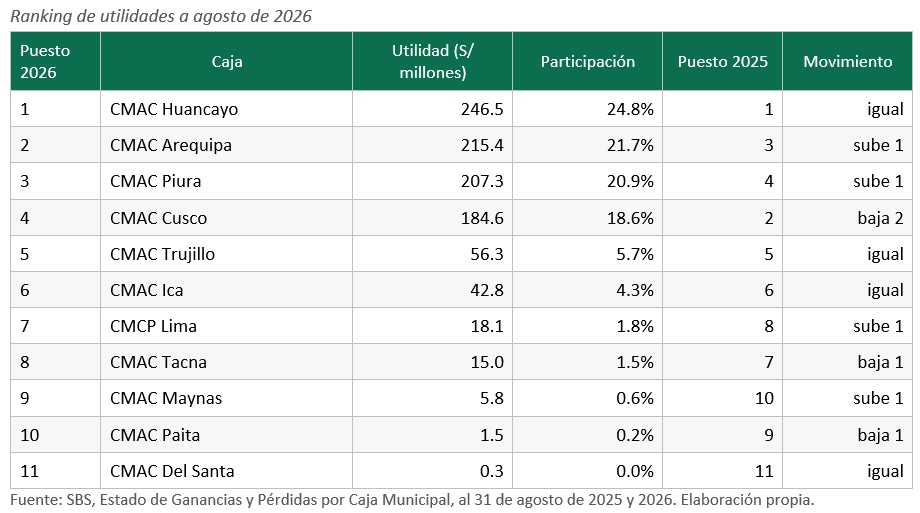
Más abajo, los cambios son menores pero reveladores. Caja Metropolitana de Lima subió del octavo al séptimo puesto y superó a Tacna; Maynas ascendió del décimo al noveno y desplazó a Paita, que pasó a ocupar el penúltimo lugar; Del Santa cierra la tabla en ambos periodos. Los seis primeros puestos, en cambio, se mantienen dentro del mismo grupo: Huancayo, Arequipa, Piura, Cusco, Trujillo e Ica.
El reparto del pastel cambió con claridad. Piura más que duplicó su peso, de 9.3% a 20.9% del total, mientras que Cusco cedió más de cinco puntos, de 24.1% a 18.6%. Huancayo, la líder, también perdió participación, de 28.3% a 24.8%, aunque su utilidad absoluta creció casi 78%.
Quién explica el aumento
De los S/ 502.9 millones adicionales que ganó el sistema, Piura aporta S/ 161.8 millones, un 32.2% del incremento, la mayor contribución individual. Le siguen Huancayo con S/ 107.7 millones, Arequipa con S/ 107.4 millones y Cusco con S/ 66.3 millones. Estas cuatro cajas explican 88.1% del alza total. Las tres cajas más pequeñas del ranking apenas suman S/ 5.5 millones entre las tres.
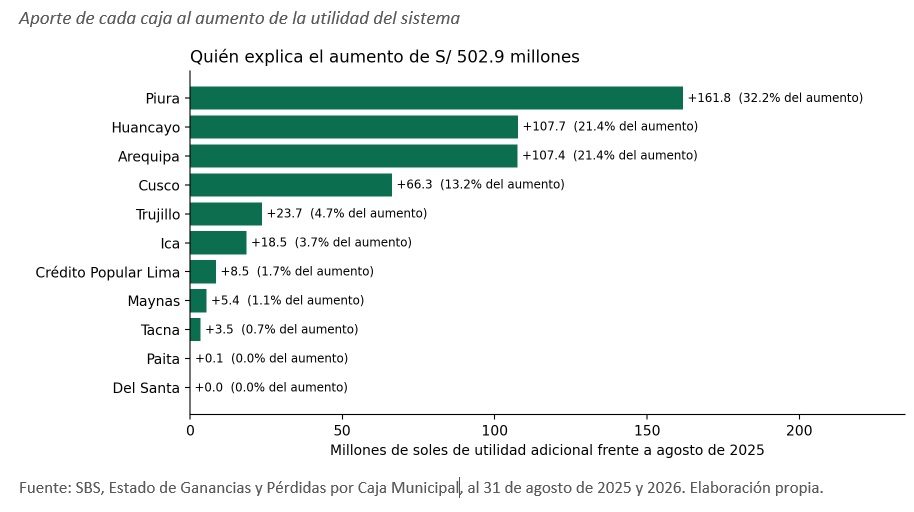
Medido en porcentaje, el podio es distinto. Maynas registra el mayor avance relativo, 1,526.4%, pero parte de una base minúscula: pasó de 356 mil soles a 5,796 mil. Piura, con 355.5%, es el caso relevante por tamaño. Arequipa, con 99.5%, roza el promedio del sistema, que fue de 102.5%. En el extremo opuesto, Del Santa y Paita prácticamente no se movieron, con alzas de 3.7% y 5.5%.
Cómo se construyó el salto: el estado de resultados por dentro
Para entender el resultado conviene seguir el estado de ganancias y pérdidas de arriba hacia abajo. El primer paso es el margen financiero bruto, que es la diferencia entre lo que las cajas cobran por sus créditos e inversiones y lo que pagan por captar dinero. Subió 13.7%, de S/ 3,849.5 millones a S/ 4,376.3 millones, porque los ingresos financieros crecieron 10.7% mientras los gastos financieros solo avanzaron 1.3%. Las obligaciones con el público, la principal fuente de fondeo, costaron apenas 1.0% más, y los adeudos con otras entidades incluso bajaron 2.0%. Fondearse resultó más barato en relación con lo que rinde colocar.
El segundo paso es el que más pesa: las provisiones por créditos directos. En 2025 se llevaron 29.0% del margen bruto; en 2026, solo 19.1%. Con ello, el margen financiero neto avanzó 29.5% y superó los S/ 3,540.1 millones. Es la palanca principal del año y, a la vez, la que exige más atención: si el costo del riesgo de crédito volviera a subir, buena parte de esta mejora podría revertirse.
Los ingresos por servicios financieros, como comisiones y otros cobros distintos del interés, aportaron un impulso adicional: crecieron 30.6%, con Arequipa (58.5%) y Huancayo (36.5%) como protagonistas. Del otro lado, los gastos administrativos subieron 13.8%, hasta S/ 2,249.6 millones. El grueso de ese incremento es personal: ese rubro creció 18.2%, mientras que los servicios recibidos de terceros solo avanzaron 4.0%.
De los S/ 714.8 millones adicionales antes de impuestos, S/ 526.9 millones vienen del margen bruto, S/ 279.0 millones de las menores provisiones, S/ 77.8 millones de los servicios financieros netos y S/ 110.3 millones del giro en otros ingresos y gastos. Los gastos administrativos restan S/ 272.4 millones. La utilidad antes de impuestos se ubicó en S/ 1,400.8 millones; el impuesto a la renta se llevó S/ 407.1 millones, equivalente a 29.1% de ese resultado, y quedó la utilidad neta de S/ 993.7 millones.
El cambio de Caja Piura
Ninguna caja cambió tanto como Piura. Su utilidad neta pasó de S/ 45.5 millones a S/ 207.3 millones, un salto de 355.5%. Su margen neto, medido como utilidad sobre ingresos financieros, pasó de 5.2% a 22.2%, el más alto de todo el sistema. Los ingresos financieros de Piura crecieron apenas 7.5%, por debajo del promedio, así que la mejora no proviene de vender más.
Tres factores explican el cambio. Primero, las provisiones por créditos directos cayeron 65.4%, de S/ 152.1 millones a S/ 52.7 millones, lo que aportó S/ 99.4 millones. Segundo, el margen financiero bruto sumó S/ 79.4 millones, en parte por menores gastos de fondeo: los gastos financieros bajaron 7.0% mientras los ingresos subían. Tercero, la partida de otros ingresos y gastos pasó de una pérdida de S/ 96.8 millones en 2025 a una ganancia de S/ 6.2 millones en 2026, un giro de S/ 103.0 millones.
Esa última cifra es la letra chica. El reporte no detalla qué compone esa partida, pero el tamaño de la pérdida de 2025 sugiere que fue un resultado fuera de lo habitual, y su ausencia en 2026 explica por sí sola una parte considerable del salto. Con todo, incluso sin ese efecto, la caja mejora con claridad: sus provisiones equivalen hoy a 7.1% del margen bruto, la proporción más baja del sistema, frente a 23.0% un año atrás. Sus gastos administrativos subieron 13.2% y el impuesto a la renta se multiplicó por 3.7, de S/ 24.7 millones a S/ 90.7 millones.
Riesgo, eficiencia y rentabilidad: tres indicadores para leer el año
Tres razones simples permiten comparar a las cajas más allá de su tamaño. La primera mide cuánto del margen financiero bruto se consume en provisiones por créditos. La segunda relaciona los gastos administrativos con el margen operacional, y sirve como medida de eficiencia: cuanto más bajo, mejor. La tercera calcula cuántos soles de utilidad neta deja cada cien soles de ingresos financieros.
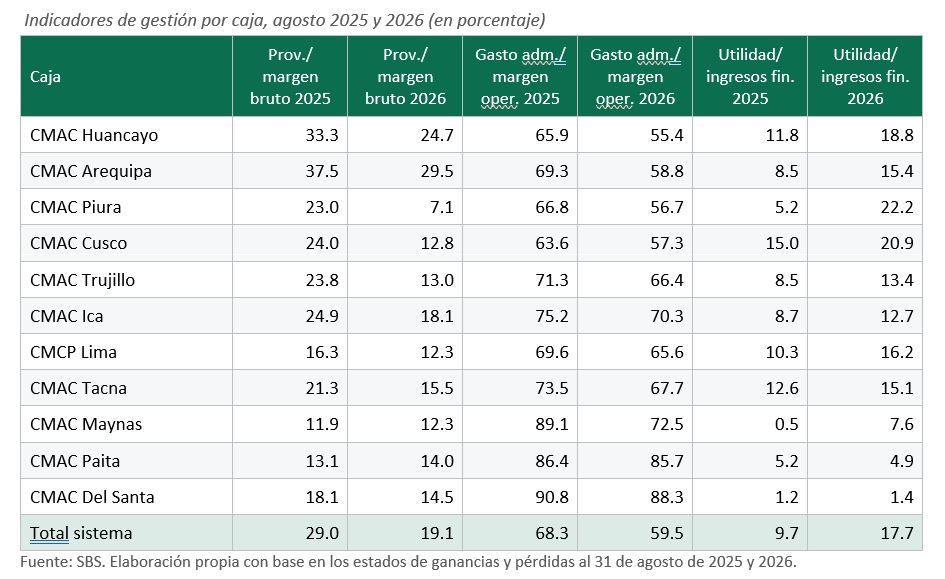
En provisiones, el sistema bajó de 29.0% a 19.1%. La mejora fue casi general: Piura (de 23.0% a 7.1%) y Cusco (de 24.0% a 12.8%) lideran el alivio. Arequipa sigue siendo la caja que más margen destina a cubrir riesgo, con 29.5%, aunque venía de 37.5%. Solo Maynas y Paita, dos de las cajas más pequeñas, registraron provisiones más altas que el año pasado (+14.0% y +22.7% en soles).
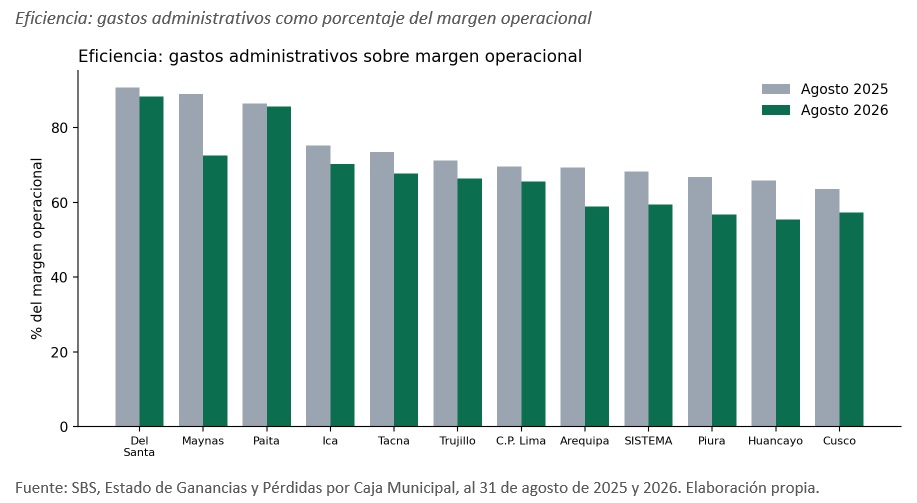
En eficiencia, el sistema pasó de 68.3% a 59.5%, casi nueve puntos de mejora. Huancayo es la más eficiente, con 55.4%, seguida de Piura (56.7%), Cusco (57.3%) y Arequipa (58.8%). En la cola están Del Santa (88.3%) y Paita (85.7%), donde casi todo lo que la caja genera se va en gastos de operación y queda un margen mínimo para ganar.
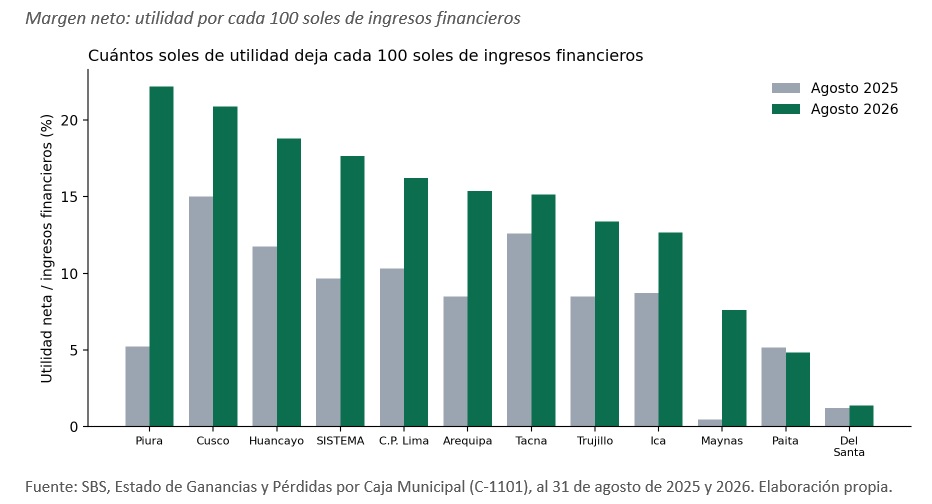
El sistema deja hoy 17.7 soles de utilidad por cada cien de ingresos financieros, frente a 9.7 soles en 2025. Piura (22.2), Cusco (20.9) y Huancayo (18.8) encabezan la lista. Del Santa (1.4) y Paita (4.9) cierran con márgenes mínimos.
Radiografía caja por caja
CMAC Huancayo: puesto 1 (antes, 1)
Mantiene el liderazgo con S/ 246.5 millones, frente a S/ 138.8 millones de 2025 (+77.6%). Sus ingresos financieros llegaron a S/ 1,310.4 millones (+11.0%). Es la caja más eficiente del sistema: sus gastos administrativos crecieron solo 9.5%, y la razón de eficiencia bajó de 65.9% a 55.4%. Redujo sus provisiones 15.7% y elevó sus ingresos por servicios 36.5%. Perdió, sin embargo, algo de participación: pasó de 28.3% a 24.8% del sistema.
CMAC Arequipa: puesto 2 (antes, 3)
Sube un puesto y consolida el segundo lugar con S/ 215.4 millones, casi el doble de los S/ 108.0 millones de 2025 (+99.5%). Es la mayor generadora de ingresos financieros (S/ 1,400.0 millones) y la que más creció en servicios financieros (58.5%). Sus provisiones bajaron 12.0%, pero siguen siendo las más altas del sistema, con S/ 318.1 millones. Su eficiencia mejoró de 69.3% a 58.8%. El propio reporte advierte que la caja incorpora de forma gradual el bloque patrimonial adjudicado de Financiera Credinka, lo que exige cautela al comparar sus cifras entre periodos.
CMAC Piura: puesto 3 (antes, 4)
Es la historia del año: pasó de S/ 45.5 millones a S/ 207.3 millones, +355.5%, y escaló al tercer puesto. Su mejora combina menores provisiones, menores costos de fondeo y el giro de una pérdida a una ganancia en otros ingresos y gastos, como se detalló antes. Ahora encabeza el sistema en margen neto y en menor peso de provisiones sobre el margen bruto. Su reto es demostrar que esa rentabilidad es sostenible cuando el efecto extraordinario desaparezca.
CMAC Cusco: puesto 4 (antes, 2)
Cae al cuarto lugar aun con un buen resultado: S/ 184.6 millones frente a S/ 118.4 millones (+56.0%). Sus ingresos financieros subieron 12.1% y sus provisiones cayeron 38.9%, pero sus gastos administrativos crecieron 18.3%, más que el promedio del sistema, con el rubro de personal en +20.7%. Su margen neto de 20.9% es de los mejores del sistema; su problema es de ritmo, no de nivel.

CMAC Trujillo: puesto 5 (antes, 5)
Mantiene el quinto puesto con S/ 56.3 millones, +72.7% frente a 2025. Recortó sus provisiones 37.1% y sus gastos financieros 8.5%. En contra, sus gastos administrativos subieron 22.2%, con personal en +26.8%. Su partida de otros ingresos y gastos sigue en negativo, con S/ 7.4 millones de pérdida, aunque menor que la de 2025.
CMAC Ica: puesto 6 (antes, 6)
Se sostiene en el sexto lugar con S/ 42.8 millones, +76.4%. Es la caja intermedia con mejor dinamismo comercial: sus ingresos financieros crecieron 21.2%, el mayor ritmo entre las cajas no pequeñas. Ese crecimiento vino acompañado de mayores costos: sus gastos financieros subieron 17.5% y los administrativos 24.7%. Aun así, su eficiencia mejoró de 75.2% a 70.3%.
CMCP Lima: puesto 7 (antes, 8)
Sube al séptimo lugar con S/ 18.1 millones, +88.0% respecto de 2025, y supera a Tacna. Sus ingresos financieros crecieron 19.4%, el segundo mejor ritmo del sistema entre las cajas con actividad relevante, y su margen financiero bruto avanzó 23.7%. Ayudó además una caída de 46.8% en provisiones, depreciación y amortización. Sus gastos administrativos, sin embargo, crecieron 22.2%.
CMAC Tacna: puesto 8 (antes, 7)
Baja al octavo lugar con S/ 15.0 millones, +30.2%. Su resultado antes de impuestos subió 49.3%, pero el impuesto a la renta se elevó 130.1%: la tasa efectiva pasó de 19.1% a 29.4%, lo que recortó el avance de la utilidad neta.
CMAC Maynas: puesto 9 (antes, 10)
Es la mayor sorpresa proporcional: de 356 mil a 5,796 mil soles, es decir, más de dieciséis veces lo de 2025, lo que la lleva del décimo al noveno puesto. El resultado viene sobre todo de la contención de costos: sus gastos administrativos bajaron 10.7% y sus gastos financieros 18.6%, con ingresos financieros casi planos (+2.2%). Su eficiencia pasó de 89.1% a 72.5%. Parte de una base tan baja que cualquier mejora se ve espectacular; lo importante será sostenerla.
CMAC Paita: puesto 10 (antes, 9)
Cae al décimo puesto con S/ 1.5 millones, prácticamente igual a los S/ 1.5 millones de 2025 (+5.5%). Sus ingresos financieros crecieron 12.4%, pero sus provisiones aumentaron 22.7% y absorbieron el avance. Además, el resultado antes de impuestos subió 34.4%, pero el impuesto a la renta pasó de S/ 0.2 millones a S/ 0.6 millones, con lo que la utilidad neta quedó casi sin cambio. Opera con una eficiencia de 85.7%, una de las más débiles.
CMAC Del Santa: puesto 11 (antes, 11)
Cierra el ranking en ambos periodos con 261 mil soles, frente a 251 mil de 2025 (+3.7%). Es la única caja cuyos ingresos financieros cayeron (-6.9%), aunque compensó con un recorte de 33.7% en gastos financieros. Su razón de eficiencia, de 88.3%, muestra que casi toda su generación operativa se consume en gastos y que apenas gana lo suficiente para no perder. No registra impuesto a la renta en ninguno de los dos periodos.
Lo que conviene mirar hacia adelante
Los datos permiten una lectura positiva, pero no exenta de matices. La primera advertencia es de calidad de la utilidad: una parte importante de la mejora descansa en menores provisiones y en un giro favorable en otros ingresos y gastos, dos rubros más volátiles que el margen financiero. Si el gasto en provisiones retornara a los niveles de 2025, el resultado se vería directamente afectado.
La segunda es la concentración. Cuatro cajas generan 85.9% de la utilidad del sistema, mientras que tres cajas pequeñas apenas alcanzan, en conjunto, 0.8%. El buen momento del sistema no se reparte de forma pareja. La tercera es la presión de costos: los gastos de personal crecieron 18.2%, más que los ingresos financieros, y las cajas que mejor los contengan tendrán ventaja cuando el efecto favorable de las provisiones se agote.
Vea Tambien:
Más leídas
Últimas Noticias
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
Microfinanzas
29 Sep, 2026 / 1:54 pm
Radiografía de las cajas municipales: utilidades se duplican y rozan los S/ 1,000 millones
Finanzas
29 Sep, 2026 / 11:55 am
SBS propone nuevas reglas para que entidades financieras cubran mejor sus riesgos
Finanzas
29 Sep, 2026 / 11:54 am
BBVA Perú coloca S/ 350 millones en bonos subordinados, récord desde 2020
Finanzas
29 Sep, 2026 / 9:29 am
BTG Pactual entra al mercado bancario peruano tras recibir autorización de la SBS
Economía
29 Sep, 2026 / 8:09 am
ANA podrá utilizar maquinaria pública y privada para acelerar intervenciones ante El Niño
Emprendimientos
28 Sep, 2026 / 5:19 pm
Caja Arequipa selecciona a 60 semifinalistas del Premio Orgullo Emprendedor 2026
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
Microfinanzas
29 Sep, 2026 / 1:54 pm
Radiografía de las cajas municipales: utilidades se duplican y rozan los S/ 1,000 millones
Finanzas
29 Sep, 2026 / 11:55 am
SBS propone nuevas reglas para que entidades financieras cubran mejor sus riesgos
Finanzas
29 Sep, 2026 / 11:54 am
BBVA Perú coloca S/ 350 millones en bonos subordinados, récord desde 2020
Finanzas
29 Sep, 2026 / 9:29 am
BTG Pactual entra al mercado bancario peruano tras recibir autorización de la SBS
Economía
29 Sep, 2026 / 8:09 am
ANA podrá utilizar maquinaria pública y privada para acelerar intervenciones ante El Niño
Emprendimientos
28 Sep, 2026 / 5:19 pm
Caja Arequipa selecciona a 60 semifinalistas del Premio Orgullo Emprendedor 2026
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.