CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales
Lima lidera entre los departamentos con S/ 7,263 millones de cartera a julio de 2026, mientras todo el sistema alcanzó S/ 41,755 millones en colocaciones y creció 10.3% en un año.

28 septiembre, 2026 / 7:00 am
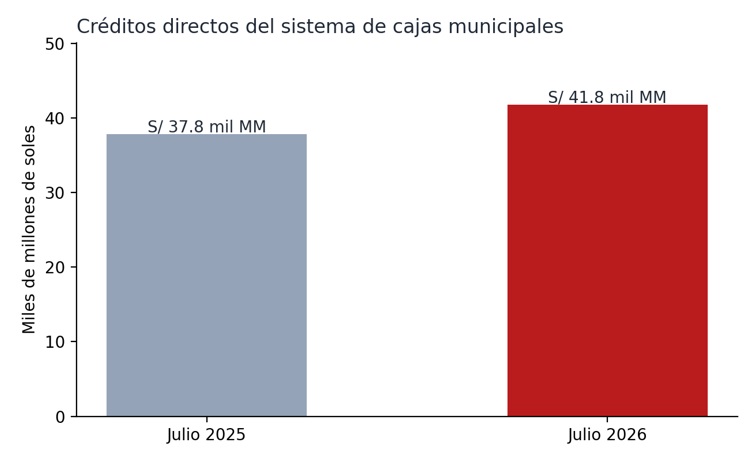
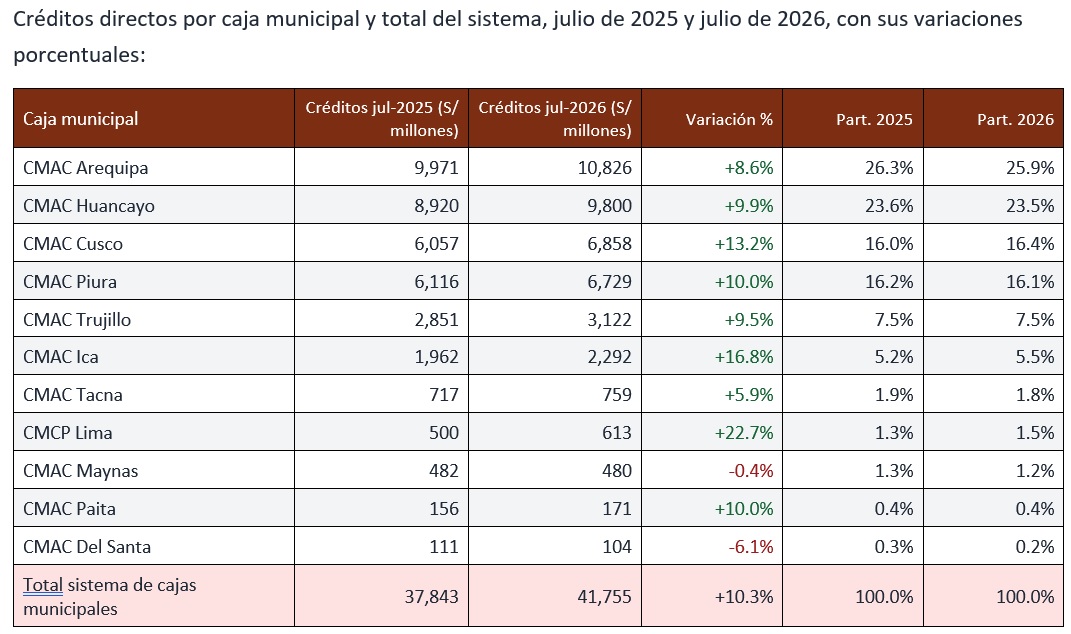
Al cierre de julio de 2026, las once cajas municipales que operan en el país —diez cajas de ahorro y crédito (CMAC) más la Caja Municipal de Crédito Popular de Lima (CMCP Lima)— mantenían un saldo conjunto de créditos directos de S/ 41,755 millones. La cifra representa un incremento de 10.3% frente a los S/ 37,843 millones registrados en el mismo mes de 2025, según la información remitida por las propias entidades y sistematizada por la SBS.
El crecimiento de doble dígito confirma que las cajas municipales continúan ganando terreno en el financiamiento de hogares y pequeños negocios, especialmente fuera de Lima, donde estas entidades nacieron y todavía concentran su identidad institucional. Sin embargo, el detalle por departamento y por caja muestra una fotografía lejos de ser homogénea: hay plazas que crecen a tasas de dos dígitos altos y otras que prácticamente se estancan, cajas que ganan participación de mercado y otras que la pierden año tras año.
El sur, motor y principal bolsón de la cartera
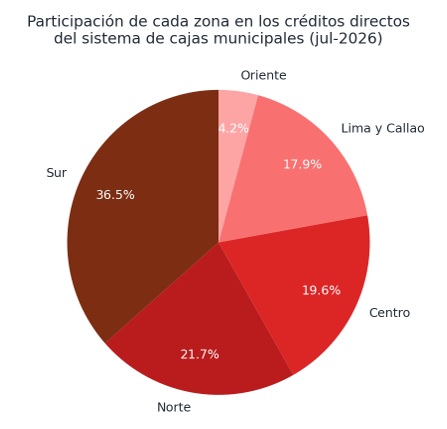
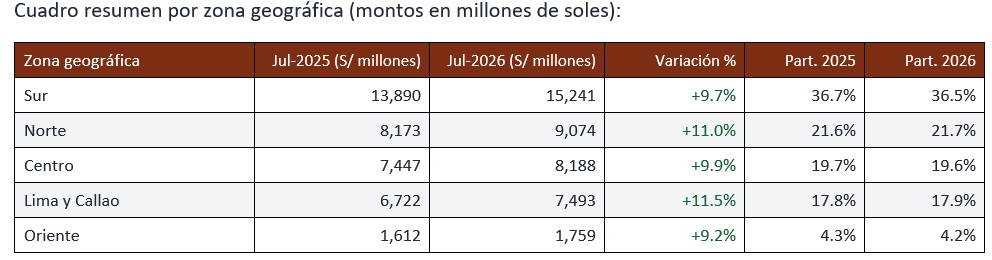
Al ordenar los veinticinco departamentos en cinco grandes zonas del país, el sur —Apurímac, Arequipa, Ayacucho, Cusco, Moquegua, Puno y Tacna— aparece como la región con mayor peso: reúne S/ 15,241 millones, equivalentes a 36.5% del total colocado por el sistema en julio de 2026. Le siguen el norte, con 21.7%; el centro, con 19.6%; Lima y Callao, con 17.9%; y el oriente, que a pesar de su enorme extensión territorial apenas representa 4.2% de la cartera, la porción más pequeña de todas.
La composición no es estática. Lima y Callao es, de hecho, la zona que más rápido crece en términos porcentuales, seguida de cerca por el norte, mientras que el oriente amazónico —Loreto, Madre de Dios y Ucayali— exhibe el ritmo de expansión más lento del país. Esa combinación, mayor crecimiento relativo en la capital y freno en la selva, insinúa un cambio gradual en el mapa de las microfinanzas municipales que conviene observar en los próximos trimestres.
Radiografía por departamentos: Lima, Arequipa y Cusco a la cabeza
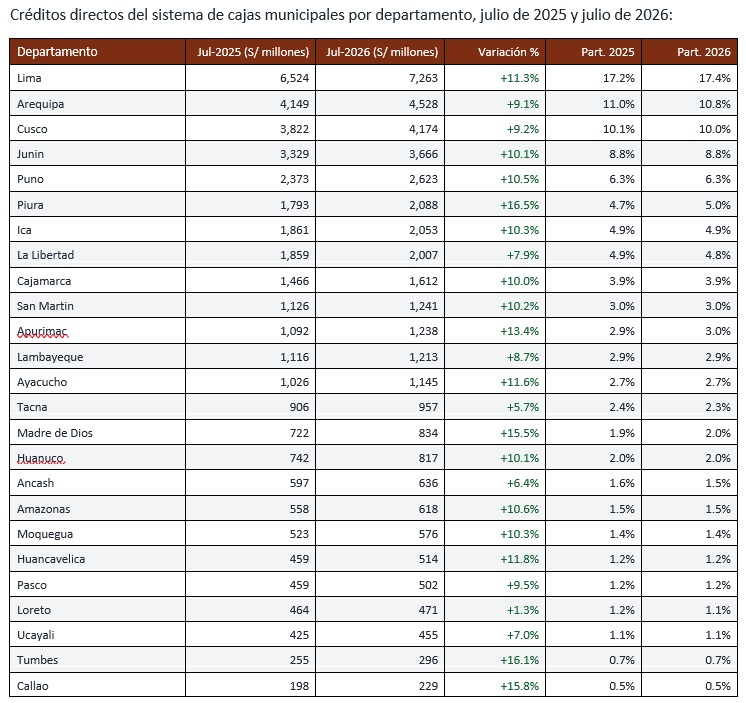
Lima concentra el mayor saldo de créditos directos del sistema, con S/ 7,263 millones y una participación de 17.4%, seguido de Arequipa (S/ 4,528 millones) y Cusco (S/ 4,174 millones). Completan el podio de las diez plazas más grandes Junín, Puno, Piura, Ica, La Libertad, Cajamarca y San Martín, un grupo que en conjunto explica más de dos tercios de toda la cartera del sistema.
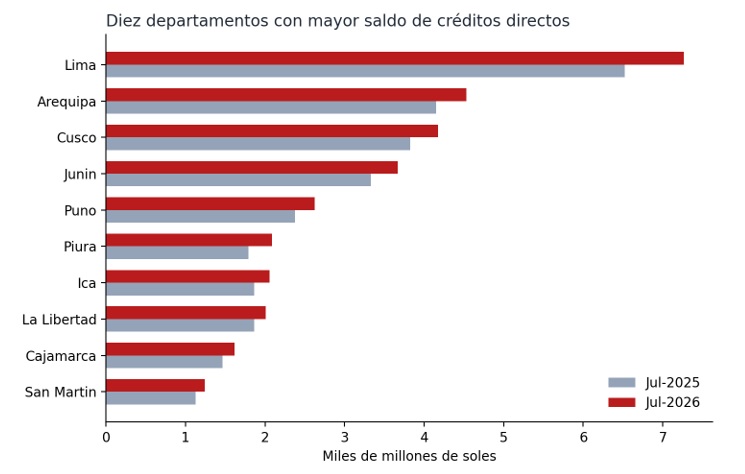
Diez departamentos con mayor saldo de créditos directos de las cajas municipales, comparando julio de 2025 y julio de 2026.
El crecimiento, sin embargo, no premia solo a los departamentos más grandes. Piura lidera el ranking de expansión interanual con un avance de 16.5%, seguido por Tumbes (16.1%), Callao (15.8%) y Madre de Dios (15.5%). En el extremo opuesto, Loreto prácticamente no creció (1.3%), y Tacna, Áncash, Ucayali y La Libertad avanzaron por debajo del promedio nacional, lo que sugiere una desaceleración puntual del crédito en varias plazas del sur y del norte chico.
Cuadro completo por departamento
Arequipa y Huancayo, los pesos pesados del sistema
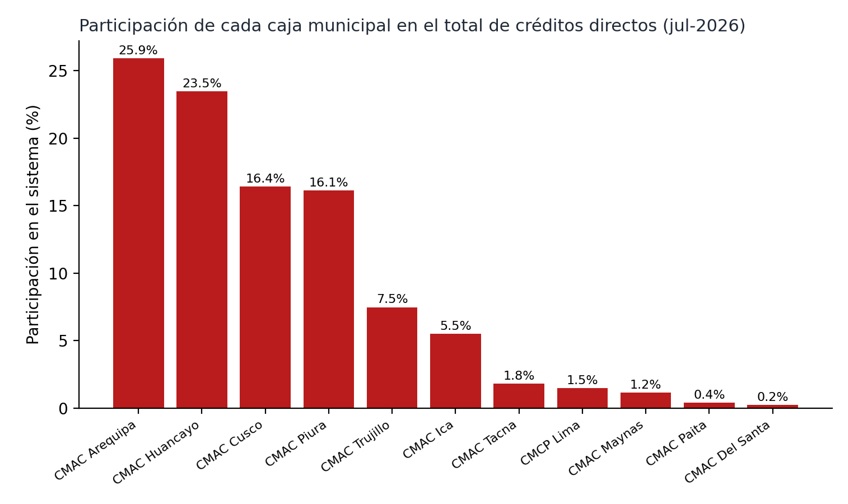
Entre las once cajas municipales, dos concentran prácticamente la mitad del negocio: CMAC Arequipa, con S/ 10,826 millones y una participación de 25.9%, y CMAC Huancayo, con S/ 9,800 millones y 23.5% del mercado. Detrás se ubican CMAC Cusco y CMAC Piura, ambas con una participación cercana a 16.4%, y CMAC Trujillo, con 7.5%. El resto de entidades —Ica, Tacna, CMCP Lima, Maynas, Paita y Del Santa— reúne, en conjunto, menos de una décima parte de la cartera total del sistema.
Quién crece más rápido y quién se contrae
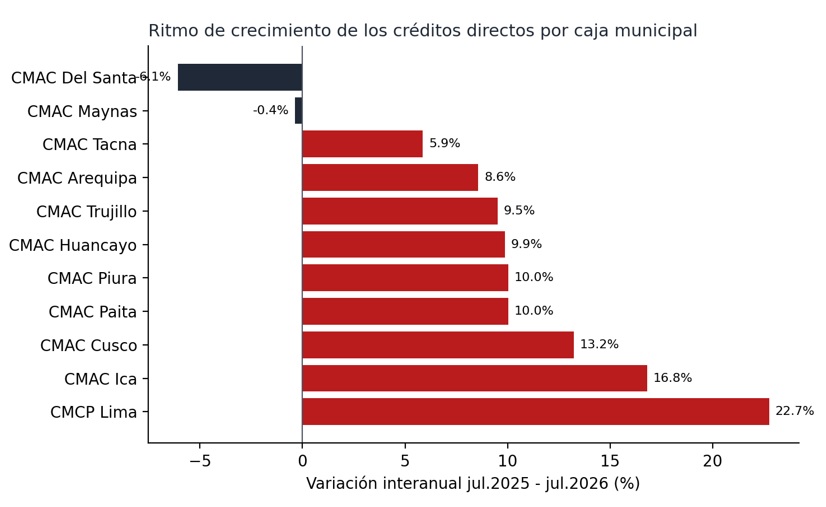
La fotografía de participación de mercado esconde ritmos de crecimiento muy distintos. CMCP Lima es la entidad que más rápido crece, con un alza interanual de 22.7%, aunque partiendo de una base pequeña. Le siguen CMAC Ica (16.8%) y CMAC Cusco (13.2%), ambas por encima del promedio del sistema. En el otro extremo, CMAC Maynas y CMAC Del Santa son las únicas dos cajas cuya cartera se contrajo en el último año, con variaciones de -0.4% y -6.1%, respectivamente, una señal de que la competencia y las condiciones económicas locales están golpeando de forma más dura a las cajas más pequeñas y menos diversificadas geográficamente.
El mapa de poder: quién manda en cada plaza
Más allá de los totales nacionales, el dato que mejor explica la naturaleza de las cajas municipales es su fuerte concentración geográfica: cada una nació para atender a su departamento de origen y, aunque muchas se han expandido a otras regiones, casi siempre conservan un dominio abrumador en su plaza natal o en las colindantes.
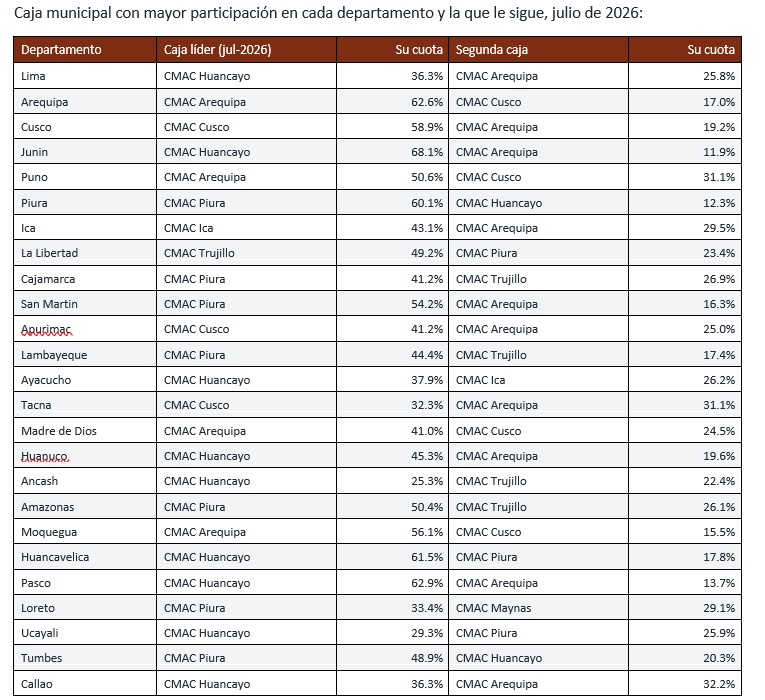
CMAC Arequipa controla 62.6% de todo el crédito colocado en su departamento de origen y también lidera en Moquegua (56.1%) y Puno (50.6%). CMAC Cusco, por su parte, es dueña de 58.9% del mercado cusqueño y también manda en Apurímac (41.2%). En el centro del país, CMAC Huancayo es la entidad más dominante de todo el sistema: controla 68.1% del crédito en Junín, su región de origen, y superó el 60% en Pasco y Huancavelica.
El hallazgo más llamativo, sin embargo, aparece en Lima: la plaza más grande del sistema no está dominada por CMCP Lima, la única caja que nació en la capital, sino por CMAC Huancayo, que coloca allí 36.3% de todo el crédito otorgado en el departamento, casi tanto como lo que coloca en su propio Junín. Se trata de una señal clara de que la migración interna y la expansión de oficinas de las cajas provincianas hacia la capital ya está cambiando la geografía del negocio: Lima ha dejado de ser terreno exclusivo de la única caja limeña para convertirse en el principal campo de batalla de las cajas del interior.
En el norte, CMAC Piura es la entidad con la huella territorial más amplia: además de liderar en su departamento de origen (60.1%), es la caja dominante en San Martín, Amazonas, Lambayeque, Loreto y Tumbes, una expansión que contrasta con la de CMAC Trujillo, cuyo dominio se limita casi exclusivamente a La Libertad (49.2%). Un caso particular es Tacna: pese a tener una caja municipal con su mismo nombre, ninguna entidad logra ni siquiera un tercio del mercado local, y CMAC Tacna ni siquiera es la primera opción en su propio departamento, superada por CMAC Cusco y CMAC Arequipa. Es, junto con Ica, una de las plazas más disputadas del país.
Liderazgo de mercado por departamento
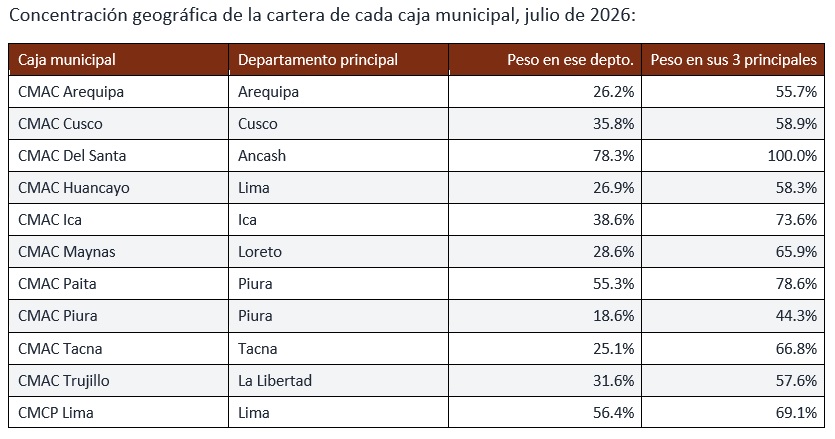
Cuán concentrada está cada caja en su propio territorio
La otra cara de la moneda es qué tan dependiente es cada caja de un puñado de departamentos. CMAC Del Santa es el caso extremo: coloca el 78.3% de toda su cartera en Áncash, su región de origen, y el 100% de sus créditos se reparte entre solo tres departamentos (Áncash, Junín y Lambayeque), sin ninguna presencia relevante en el resto del país. Le siguen, en nivel de concentración, CMAC Paita (78.6% de su cartera en sus tres principales plazas) y CMAC Ica (73.6%).
En el extremo opuesto se ubica CMAC Piura, la caja con la cartera más diversificada geográficamente: ni siquiera en su departamento de origen supera el 18.6% de su cartera, y sus tres plazas principales apenas reúnen 44.3% del total, lo que confirma su estrategia de expansión hacia múltiples departamentos del norte y el oriente. CMAC Arequipa y CMAC Huancayo, pese a ser las dos cajas más grandes del sistema, también muestran una diversificación relativamente alta, con poco más de la mitad de su cartera concentrada en sus tres principales departamentos.
Lo que dejan las cifras
El sistema de cajas municipales llega a julio de 2026 en una fase de crecimiento sostenido, con una cartera que ya supera los S/ 41,000 millones y que avanza a un ritmo de dos dígitos. Pero el crecimiento agregado convive con una geografía muy desigual: el sur sigue siendo, por lejos, la región con mayor peso; el norte y Lima son los que más rápido ganan terreno; y la Amazonía continúa rezagada, tanto en tamaño como en velocidad de expansión.
A nivel institucional, la concentración es todavía mayor: dos cajas, Arequipa y Huancayo, controlan cerca de la mitad del mercado, mientras que cuatro entidades pequeñas apenas suman una décima parte del negocio. Y el dato quizás más relevante para el futuro del sistema es la creciente disputa por Lima, donde las cajas del interior —encabezadas por Huancayo— ya superan en presencia a la única caja nacida en la capital, evidencia de que la competencia entre las microfinanzas municipales se libra cada vez menos dentro de sus fronteras históricas.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales

Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019

Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización

Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
28 Sep, 2026 / 7:01 am
Las pérdidas de Pacífico y Ábaco llevan a las COOPAC Nivel 3 a números rojos
Microfinanzas
28 Sep, 2026 / 7:00 am
Caja Rural Incasur reduce su cartera problema y mejora sus indicadores de morosidad
Microfinanzas
28 Sep, 2026 / 7:00 am
Moody’s cambia a negativa la perspectiva de Caja Maynas por riesgos de gestión y control interno
Microfinanzas
28 Sep, 2026 / 7:00 am
CMAC Arequipa y Huancayo concentran casi la mitad del crédito de las cajas municipales
Empresa
27 Sep, 2026 / 12:31 pm
Alicorp distribuirá S/ 215 millones en dividendos con cargo a utilidades de 2019
Microfinanzas
26 Sep, 2026 / 8:38 am
SBS interviene a Coopac Financoop por pérdida total de capital y patrimonio negativo
Mipymes
25 Sep, 2026 / 5:54 pm
Más del 81% de MIPYME aumentó sus ventas tras acceder a financiamiento para digitalización
Microfinanzas
25 Sep, 2026 / 9:00 am
SBS cambia las reglas de liquidez para las Coopac y establece un límite no menor de 10%
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.