Caja Cusco mejora clasificación de sus depósitos y bonos por mayor fortaleza financiera
JCR Latam destacó la mejora de la calidad de cartera, las altas coberturas y el fortalecimiento patrimonial.

24 septiembre, 2026 / 1:40 pm
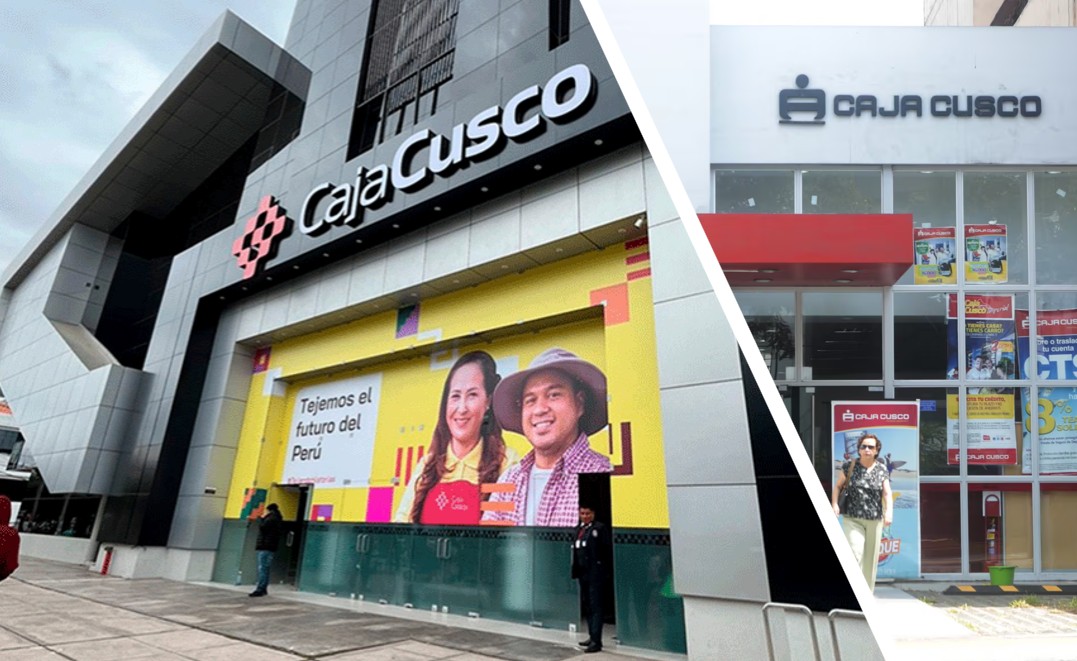
JCR Latino América Empresa Clasificadora de Riesgo (JCR Latam) mejoró las clasificaciones de diversos instrumentos financieros de Caja Municipal de Ahorro y Crédito Cusco, respaldada por la evolución favorable de su calidad de cartera, una mayor capacidad para generar resultados y el progresivo fortalecimiento de su posición patrimonial.
En su informe de clasificación correspondiente a junio de 2026, la clasificadora elevó de “A” a “AA-” la calificación de los depósitos de mediano y largo plazo de Caja Cusco. Asimismo, incrementó de “A-” a “A+” la clasificación de su Primer Programa de Bonos Subordinados y de “A” a “AA-” la correspondiente al Primer Programa de Bonos Corporativos.
A la vez, JCR Latam ratificó en “A-” la clasificación de Fortaleza Financiera, con perspectiva “Estable”, así como la categoría “CP1” para los depósitos de corto plazo y la Tercera Emisión del Primer Programa de Certificados de Depósitos Negociables.
Mejora capacidad para cumplir sus obligaciones
La revisión al alza de las clasificaciones de mediano y largo plazo responde, según JCR Latam, a una mejora de la capacidad financiera de Caja Cusco para atender sus obligaciones.
Entre los principales factores que sustentan esta evaluación se encuentran la evolución favorable de la calidad de su cartera, los elevados niveles de cobertura de provisiones, la mayor generación de resultados y el fortalecimiento progresivo de su patrimonio.
La clasificadora señala que una cartera de mejor calidad y mayores coberturas reducen la exposición de los resultados y del patrimonio ante eventuales pérdidas crediticias. A ello se suma una rentabilidad que permite incrementar la generación interna de recursos.
Otro elemento considerado es el fortalecimiento de la base patrimonial y de la estructura de fondeo mediante la capitalización de utilidades y la incorporación de instrumentos subordinados, manteniendo niveles de solvencia superiores a las exigencias regulatorias.
Cartera crece en S/ 452.8 millones
Uno de los aspectos destacados por el informe es la expansión de las colocaciones. A junio de 2026, Caja Cusco alcanzó S/ 6,805.9 millones en créditos directos, luego de aumentar su cartera en S/ 452.8 millones durante el primer semestre, equivalente a un crecimiento de 7.13%.
Según JCR Latam, este fue el mayor crecimiento de cartera por volumen entre las cajas municipales durante ese período.
Con estos resultados, Caja Cusco pasó a ocupar la tercera posición del sistema de cajas municipales por créditos directos, superando a Caja Piura y alcanzando una participación de mercado de 16.40%.
La expansión se produjo pese a que la institución opera con 155 oficinas, una red menor a la de sus principales competidores.
La entidad conserva, además, una marcada orientación hacia las micro y pequeñas empresas. El segmento MYPE representa el 77.1% de sus créditos directos. Geográficamente, aunque Caja Cusco tiene presencia nacional, continúa existiendo una concentración relevante de sus colocaciones en el sur del país.
En paralelo, la institución continúa desarrollando su estrategia de transformación digital mediante sus servicios de banca por internet, Wayki App y proyectos orientados a fortalecer la multicanalidad. Su aplicación permite, entre otras operaciones, realizar transferencias, pagos con QR y desembolsos de créditos en línea.
Mejoran indicadores de calidad de cartera
El crecimiento de las colocaciones estuvo acompañado por una mejora de los indicadores de calidad crediticia.
La Cartera de Alto Riesgo (CAR) disminuyó de 5.22% en diciembre de 2025 a 4.91% en junio de 2026, situándose por debajo del promedio de 6.6% registrado por las cajas municipales.
La Cartera Pesada también mejoró, al pasar de 6.14% a 5.72%, frente al promedio de 7.2% del sistema de cajas municipales.
Al incorporar los castigos realizados durante los últimos 12 meses, la CAR ajustada se redujo de 7.13% a 6.29%. JCR Latam señala que este nivel es el más bajo entre las entidades especializadas en microfinanzas.
Por su parte, la Cartera Pesada ajustada pasó de 8.03% en diciembre de 2025 a 7.09% en junio de este año.
Los castigos de cartera de los últimos 12 meses alcanzaron S/ 100.03 millones, equivalentes al 1.5% de los créditos directos, por debajo de los S/ 130.50 millones y 2.1% registrados al cierre de 2025.
Asimismo, los créditos reprogramados representaron apenas el 0.5% de la cartera directa, equivalente a S/ 33.56 millones, mientras que la caja no realizó ventas de cartera durante el período.
Coberturas se mantienen entre las más altas del sistema
Otro de los puntos que respalda la evaluación de la clasificadora es el nivel de provisiones constituido por Caja Cusco.
A junio, el stock de provisiones alcanzó S/ 560.07 millones, un incremento de 3% frente a los S/ 543.99 millones registrados en diciembre de 2025. La institución presentó además un superávit de provisiones de S/ 191.36 millones.
La cobertura de la cartera atrasada llegó a 201%, mientras que la cobertura de la Cartera de Alto Riesgo se situó en 167.5% y la correspondiente a la Cartera Pesada alcanzó 143.8%.
Según JCR Latam, estos indicadores colocan a Caja Cusco en el primer lugar entre las entidades microfinancieras en materia de cobertura.
En particular, el 201% de cobertura de cartera atrasada supera ampliamente el promedio de 161.1% registrado por las cajas municipales y el 157.1% correspondiente al conjunto de empresas especializadas en microfinanzas.
Utilidad aumenta 58% y llega a S/ 138.9 millones
La mejora de la rentabilidad constituye otro de los factores relevantes de la evaluación.
Caja Cusco obtuvo una utilidad neta de S/ 138.90 millones al cierre de junio de 2026, lo que representó un crecimiento interanual de 58% frente a los S/ 87.91 millones obtenidos en similar período del año anterior.
El resultado estuvo explicado principalmente por el crecimiento de los ingresos financieros, impulsados a su vez por las mayores colocaciones.
Los gastos financieros aumentaron 7.3% y alcanzaron S/ 148.22 millones, debido principalmente a mayores gastos relacionados con adeudos y obligaciones con el sistema financiero. Este efecto fue parcialmente compensado por menores gastos vinculados con las obligaciones con el público y por una mayor participación de depósitos de ahorro, que tienen un menor costo financiero.
La reducción de la carga de provisiones, asociada al mejor comportamiento de la cartera, también favoreció los resultados.
Como consecuencia, el retorno sobre patrimonio promedio (ROAE) aumentó de 21.4% en junio de 2025 a 24.6% en junio de 2026, superando tanto el promedio de las cajas municipales, de 23.2%, como el 23% registrado por las empresas especializadas en MYPE.
El retorno sobre activos promedio (ROAA), por su parte, avanzó de 2.3% a 2.8%, ligeramente por encima del promedio de 2.7% de las cajas municipales.
Depósitos superan los S/ 5,882 millones
Las captaciones del público continúan siendo la principal fuente de financiamiento de Caja Cusco.
Al cierre de junio, las obligaciones con el público alcanzaron S/ 5,882.41 millones, equivalentes al 74.2% de los activos de la entidad. Frente a diciembre de 2025, aumentaron 4.8%.
La composición de los depósitos también presentó cambios importantes. Los depósitos de ahorro crecieron 29.9%, mientras que los depósitos a plazo disminuyeron 8.1%.
Por su parte, los adeudos sumaron S/ 928.50 millones y representaron 11.7% de los activos. Las obligaciones con COFIDE, BID Invest y AFD concentraron conjuntamente el 64.4% de estas obligaciones financieras.
La caja también ha diversificado su fondeo mediante el mercado de capitales. Tras realizar emisiones de certificados de depósito negociables por S/ 80 millones durante 2025, en junio de este año efectuó una nueva emisión por S/ 50 millones correspondiente a la Serie C, con vencimiento en mayo de 2027.
Fortalecimiento patrimonial avanza en tres frentes
La entidad registró un patrimonio de S/ 927.46 millones a junio, frente a S/ 853.28 millones en diciembre de 2025.
Su Ratio de Capital Global se ubicó en 14.57%, por encima del mínimo regulatorio de 10%, aunque ligeramente por debajo del 14.90% registrado al cierre del año pasado. Esta reducción respondió a que los activos ponderados por riesgo aumentaron 8.2%, un ritmo superior al crecimiento de 5.9% del patrimonio efectivo, que alcanzó S/ 1,276.19 millones.
Frente a esta evolución, Caja Cusco desarrolla una estrategia de fortalecimiento patrimonial sustentada en tres componentes: la incorporación de BID Invest como socio estratégico, la capitalización progresiva de utilidades y la emisión de deuda subordinada sostenible.
En abril de 2026, la Junta General de Accionistas aprobó el ingreso de BID Invest con una participación de hasta 7.5% del capital social y un aporte de hasta S/ 65 millones. Posteriormente, en agosto, el Directorio aprobó las modificaciones estatutarias y los contratos relacionados con la incorporación del nuevo accionista. Según el informe, la operación se encontraba sujeta a la aprobación definitiva de la SBS.
A ello se suma el compromiso de capitalizar el 55% de las utilidades correspondientes a 2025, el 65% de las ganancias de 2026 y el 75% de las utilidades generadas entre 2027 y 2029.
El 55% correspondiente a los resultados de 2025 representa S/ 79.48 millones y fue registrado en julio de este año.
Más deuda subordinada sostenible
La estrategia patrimonial también contempla nuevas operaciones de deuda subordinada.
Caja Cusco ya había fortalecido su patrimonio mediante financiamiento subordinado de COFIDE por S/ 50 millones en abril y S/ 20 millones en diciembre de 2025, además de cuatro emisiones correspondientes a su Primer Programa de Bonos Subordinados por un total de S/ 120.50 millones.
Entre ellas destacan dos emisiones de bonos subordinados sostenibles efectuadas en diciembre de 2025 y adjudicadas a IFC por S/ 50.50 millones y a LAGREEN por S/ 49.50 millones.
Adicionalmente, al momento del informe se encontraba en proceso un segundo tramo de bonos subordinados sostenibles con IFC y otros coinversionistas por hasta US$ 20 millones, o su equivalente en moneda nacional, cuyos desembolsos estaban previstos entre septiembre y noviembre de 2026.
De acuerdo con JCR Latam, la combinación de la capitalización de utilidades, el eventual ingreso del nuevo accionista y los nuevos desembolsos de deuda subordinada permitiría sostener el Ratio de Capital Global por encima de 15% conforme estas operaciones se materialicen.
Vea Tambien:

Más leídas

Últimas Noticias
Regionales
24 Sep, 2026 / 4:56 pm
PROINVERSIÓN firma convenio que impulsa la ejecución del Terminal Portuario de San Juan de Marcona
Microfinanzas
24 Sep, 2026 / 1:40 pm
Caja Cusco mejora clasificación de sus depósitos y bonos por mayor fortaleza financiera
Empresa
24 Sep, 2026 / 1:02 pm
Nace GM2, una plataforma para integrar el conocimiento de la industria de crédito y cobranzas en Latam

Finanzas
24 Sep, 2026 / 12:57 pm
Mibanco coloca S/ 120 millones en certificados de depósito y demanda supera en 49% la oferta
Actualidad
24 Sep, 2026 / 11:43 am
¿Qué evaluar antes de elegir un bróker para operar online?
Economía
24 Sep, 2026 / 11:07 am
Teletrabajadores tienen derecho a desconectarse al terminar su jornada laboral
Actualidad
24 Sep, 2026 / 8:17 am
Gobierno cambia las reglas de Pronabec para acceder a becas y créditos educativos
Actualidad
23 Sep, 2026 / 11:00 am
Sunarp plantea simplificar trámites registrales con mayor uso de tecnología e IA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Regionales
24 Sep, 2026 / 4:56 pm
PROINVERSIÓN firma convenio que impulsa la ejecución del Terminal Portuario de San Juan de Marcona
Microfinanzas
24 Sep, 2026 / 1:40 pm
Caja Cusco mejora clasificación de sus depósitos y bonos por mayor fortaleza financiera
Empresa
24 Sep, 2026 / 1:02 pm
Nace GM2, una plataforma para integrar el conocimiento de la industria de crédito y cobranzas en Latam
Finanzas
24 Sep, 2026 / 12:57 pm
Mibanco coloca S/ 120 millones en certificados de depósito y demanda supera en 49% la oferta
Actualidad
24 Sep, 2026 / 11:43 am
¿Qué evaluar antes de elegir un bróker para operar online?
Economía
24 Sep, 2026 / 11:07 am
Teletrabajadores tienen derecho a desconectarse al terminar su jornada laboral
Actualidad
24 Sep, 2026 / 8:17 am
Gobierno cambia las reglas de Pronabec para acceder a becas y créditos educativos
Actualidad
23 Sep, 2026 / 11:00 am
Sunarp plantea simplificar trámites registrales con mayor uso de tecnología e IA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.