SBS proyecta primeros intercambios de datos financieros en 2028 bajo nuevo modelo de finanzas abiertas
Claudia Cánepa detalló un despliegue progresivo que comenzará con los grandes bancos, incluirá regulación obligatoria y estándares técnicos estrictos, y apunta a ampliar el acceso al crédito en un país donde solo el 33% de adultos tiene financiamiento formal.

25 febrero, 2026 / 10:26 am
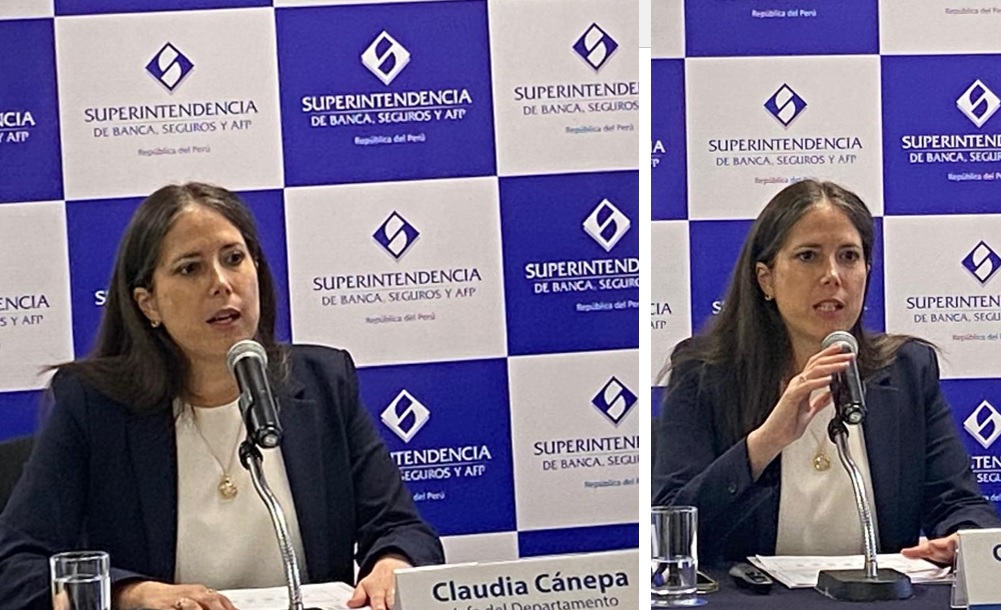
La Superintendencia de Banca, Seguros y AFP (SBS) avanza en la implementación del modelo de finanzas abiertas con una hoja de ruta que contempla un despliegue progresivo, regulado y con altos estándares de seguridad. Así lo detalló Claudia Cánepa Silva, jefa del Departamento de Finanzas Abiertas de la entidad, quien explicó los alcances técnicos, regulatorios y estratégicos del proyecto.
Durante su presentación, Cánepa subrayó que el intercambio de información entre instituciones financieras solo se realizará con autorización expresa del usuario y bajo estrictos mecanismos de protección. “La información siempre está protegida”, enfatizó, al destacar que el sistema tiene como eje central el consentimiento del cliente.

Qué información podrá compartirse
Uno de los puntos centrales del nuevo esquema es el tipo de datos que podrán circular entre entidades. Según explicó la funcionaria, el abanico es amplio y puede incluir desde información de identificación hasta datos financieros más específicos, siempre bajo reglas claras.
SBS lanza hoja de ruta de finanzas abiertas para impulsar la inclusión financiera en el Perú
Puso como ejemplo el caso de un usuario que solicita un producto financiero en una institución y entrega documentación para su evaluación. Si semanas después decide contratar un servicio similar en otra entidad, actualmente debe repetir todo el proceso. En un modelo de finanzas abiertas, podría autorizar que la primera institución comparta esa información con la segunda, reduciendo tiempos, costos y fricciones.
La lógica detrás del sistema es que, mientras más información relevante y validada tenga una entidad —con permiso del cliente—, mejores productos podrá diseñar y ofrecer, ajustados al perfil y necesidades específicas de cada persona.
Beneficios para usuarios y sistema financiero
Cánepa explicó que el modelo genera ventajas para todos los actores. Para los usuarios, significa mayor oferta de productos, mejores tasas, plazos más competitivos y condiciones más acordes con su perfil financiero. También abre la puerta a productos más personalizados conforme se amplíe el acceso a información.

Para las empresas del sistema financiero, el esquema puede convertirse en una nueva fuente de ingresos y en una herramienta para fortalecer la evaluación y gestión del riesgo crediticio. Con información más completa, las entidades podrán mitigar mejor sus riesgos y optimizar sus decisiones.
A nivel macroeconómico, un sistema financiero más dinámico y con mayor acceso al crédito contribuye al desarrollo del país y mejora su atractivo como destino de inversión. Todo ello, remarcó, se traduce en mayores niveles de inclusión financiera.
Los pilares del sistema
La funcionaria detalló que el diseño del modelo se apoya en cuatro grandes pilares. El primero es el esquema de gobierno, que definirá roles, responsabilidades y reglas de funcionamiento para todos los participantes.
El segundo pilar es la definición de los participantes. No todas las empresas podrán formar parte del sistema: deberán cumplir requisitos regulatorios, de gestión y, especialmente, tecnológicos. La seguridad será un criterio determinante.
El tercer eje es el alcance de los datos, es decir, qué información se compartirá, en qué formato y bajo qué estándares técnicos. Finalmente, el cuarto pilar es el marco de seguridad, considerado esencial para garantizar la confianza del usuario en el intercambio de información.

Lecciones internacionales y enfoque progresivo
Cánepa señaló que la experiencia internacional deja dos grandes lecciones. La primera es que la implementación debe ser progresiva: en el perfil de participantes, en el número de entidades y en el tipo de datos que se habiliten.
La segunda es que los esquemas puramente voluntarios no han mostrado resultados satisfactorios en otros países. Los modelos más exitosos han incorporado algún grado de obligatoriedad para determinados actores.
En el caso peruano, sostuvo que existe una base favorable para avanzar. El 94% de los hogares cuenta con al menos un dispositivo móvil con acceso a internet y las transacciones digitales crecieron 61% entre 2024 y 2025. Además, el 67% de los adultos ya tiene una cuenta de ahorros o billetera digital.
Sin embargo, persisten brechas importantes: solo el 33% de adultos accede a crédito formal y en el caso de micro y pequeñas empresas la proporción es de 28%. Estas cifras, afirmó, reflejan una oportunidad estratégica para ampliar el acceso financiero.

Etapas de implementación y cronograma
La hoja de ruta contempla varias fases. La primera es de diagnóstico y ya está en marcha. Incluye reuniones bilaterales con bancos, fintech, expertos y otros actores, así como mesas técnicas que comenzarán en marzo para definir aspectos clave del modelo.
La segunda etapa será el desarrollo regulatorio. La primera norma abordará el esquema conocido como Banking as a Service, una modalidad específica dentro del concepto de finanzas abiertas. La regulación incluirá también las especificaciones técnicas para el intercambio de información.
Cánepa indicó que la primera norma tendrá un periodo de adecuación de aproximadamente seis meses. Hacia finales de este año se espera contar con la regulación marco del sistema y con las especificaciones técnicas del primer grupo de datos, que aún está en proceso de definición.
A partir de ese momento, las empresas tendrían alrededor de un año para realizar los ajustes tecnológicos y de gestión necesarios. El objetivo es que a inicios de 2028 se produzcan los primeros intercambios formales de información bajo el modelo de finanzas abiertas.
Durante 2028 se prevé una etapa de estabilización. Desde 2029, el sistema comenzaría a incorporar a otros sectores como seguros, pensiones, cooperativas y fintech.
Participación gradual y enfoque regulatorio
La implementación comenzará con los bancos de mayor participación en el mercado y con aquellas entidades que voluntariamente deseen sumarse y cumplan los requisitos establecidos. En el caso de las fintech, muchas de las cuales hoy no están bajo el perímetro regulatorio, la SBS evaluará durante la segunda fase la mejor forma de incorporarlas al ecosistema, otorgándoles tiempo para adecuarse antes de su ingreso formal en etapas posteriores.
Con esta hoja de ruta, la SBS busca consolidar un sistema financiero más inclusivo, competitivo, innovador y seguro, habilitando el intercambio de datos bajo un marco normativo y tecnológico que sitúe al usuario en el centro de las decisiones y refuerce la confianza en el entorno digital.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.