MEF publica proyecto del reglamento para modernizar el sistema previsional peruano
La propuesta normativa incorpora cambios clave como incentivar el ahorro previsional a través del consumo de bienes y servicios, la afiliación obligatoria desde los 18 años, la migración de comisiones en las AFP y la aplicación de rentabilidad mínima.

28 mayo, 2025 / 9:04 am
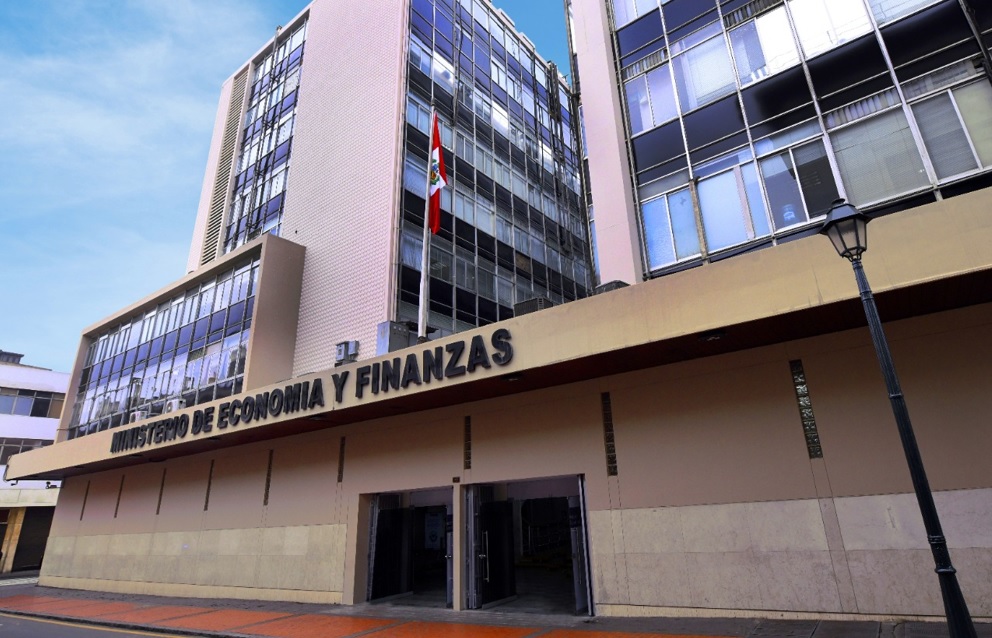
El Ministerio de Economía y Finanzas (MEF) publicó el proyecto de reglamento de la Ley N° 32123, Ley de Modernización del Sistema Previsional Peruano, con el fin de recoger opiniones y sugerencias de la ciudadanía por un periodo de quince días calendario. La iniciativa busca consolidar en un solo marco legal el Sistema Nacional de Pensiones (SNP) y el Sistema Privado de Pensiones (SPP), bajo una estructura multipilar que garantice una pensión mínima para todos los afiliados, incluyendo aquellos sin vínculo laboral.
La ley aprobada en septiembre de 2024 tiene como propósito crear un sistema previsional único, administrado de manera pública y privada, con estándares de equidad y sostenibilidad. El reglamento establece los lineamientos técnicos para su implementación y, como parte de la transparencia en la elaboración normativa, se somete a consulta pública a través de la página web del MEF.
La Resolución Ministerial N° 252-2025-EF/65 dispone que los comentarios pueden ser enviados a través del formulario digital habilitado o presentados físicamente en la Mesa de Partes del ministerio. La Dirección General de Mercados Financieros y Previsional Privado será la encargada de analizar las sugerencias recibidas.

Cambios clave en el Sistema Privado de Pensiones
Entre las disposiciones del reglamento, destaca que la Superintendencia de Banca, Seguros y AFP (SBS) será responsable de supervisar a las entidades administradoras del SPP, que incluyen tanto a las AFP como a las entidades del sistema financiero (EAF), bajo criterios prudenciales como la separación patrimonial y la fortaleza financiera.
Además, se establece la posibilidad de migrar del esquema de comisiones por flujo a uno por saldo o productividad, siempre que el afiliado tenga al menos 24 meses en el sistema. La SBS será la encargada de definir los plazos y mecanismos para este proceso, asegurando que los afiliados cuenten con información clara para tomar decisiones adecuadas.
Rentabilidad mínima y compensación a los fondos
Otro punto central es la obligación de las EAF de compensar a los fondos cuya rentabilidad esté por debajo del portafolio de referencia o benchmark, dentro de márgenes permitidos y límites definidos por la SBS. Esta medida busca alinear los intereses de los gestores con los resultados de los afiliados, particularmente en los fondos destinados a jubilados o en fase de retiro.

Afiliación obligatoria desde los 18 años
El reglamento introduce un cambio estructural en la incorporación de nuevos afiliados. A partir del 1 de junio de 2027, toda persona que cumpla 18 años y esté domiciliada en el país deberá afiliarse obligatoriamente al sistema previsional, eligiendo entre el SNP o el SPP. Si no se hace la elección en un plazo de 12 meses, la afiliación se hará automáticamente al SNP.
Una vez afiliado, no se podrá cambiar entre sistemas, y cualquier traslado posterior será considerado un movimiento interno dentro del Sistema Integral Previsional. La implementación de este proceso estará a cargo del RENIEC, la SBS y la ONP, mediante procedimientos de intercambio de información.
Aportes obligatorios para trabajadores dependientes e independientes
El reglamento reafirma la obligatoriedad del aporte previsional tanto para trabajadores dependientes como para independientes con ingresos de cuarta categoría. En el caso del SNP, el aporte será del 13 % de la remuneración mensual asegurable (RMA), mientras que en el SPP se mantendrá el 10 %, además de los aportes destinados a seguros y comisiones según lo establecido por la normativa vigente.
Los aportes deberán realizarse mensualmente desde el inicio de la relación laboral, aplicándose tanto en el sector público como en el privado.

El aporte por consumo: nuevo impulso al ahorro previsional
El reglamento también desarrolla el mecanismo del Aporte por Consumo en el Sistema Previsional, en cumplimiento de la Ley de Pensión por Consumo. Este aporte equivale al 1% del consumo de los afiliados en establecimientos que emiten boletas de venta electrónicas, y se destina exclusivamente a incrementar los fondos previsionales de quienes aún no acceden a una pensión.
Este beneficio se aplica a afiliados menores de 65 años que no hayan accedido a una jubilación, y cesa automáticamente cuando el afiliado obtiene una pensión, alcanza los 65 años o fallece. Cabe destacar que si una persona retira sus fondos bajo el esquema del 95.5%, el saldo acumulado por aportes por consumo se transfiere al Fondo Consolidado de Reservas (FCR) del Sistema Privado de Pensiones (SPP).
El Aporte por Consumo se financia con recursos del Tesoro Público y su monto debe consignarse en las Leyes Anuales de Presupuesto del Sector Público del año siguiente al gasto. La SUNAT estima los montos a considerar en coordinación con el MEF, y tiene como fecha límite el 30 de abril para remitir su proyección.
En caso de fallecimiento del afiliado sin haber accedido a una pensión, los saldos no forman parte de la herencia. Si no hay beneficiarios con derecho a pensión de sobrevivencia, los fondos se transfieren al FCR del régimen correspondiente.
Una cuenta especial e intangible para cada afiliado
El reglamento establece que las entidades administradoras de fondos (EAF) deberán abrir una cuenta especial de aportes por consumo, distinta de las cuentas de aportes obligatorios o voluntarios. Esta cuenta es intangible e inembargable, no puede ser usada para otros fines ni afectada por medidas judiciales o administrativas.
La apertura es automática para los afiliados al SPP en la EAF donde cotizan. En el caso del SNP, los afiliados deben elegir una EAF, y si no lo hacen en el plazo establecido, se les asignará una automáticamente considerando la menor comisión. La ONP y la SBS coordinarán este proceso.
La SBS informará mensualmente a la ONP sobre los afiliados del SNP que abren sus cuentas especiales. Las EAF podrán cobrar una comisión porcentual por administrar estos fondos y se evalúa la realización de licitaciones periódicas para optimizar la administración de las cuentas.
Los aportes por consumo se invierten en el fondo tipo 2 por defecto, pero el afiliado puede optar por otro tipo de fondo según las normas de la SBS. Asimismo, se permite el traslado de estos aportes entre distintas EAF.
Si en el futuro se implementan fondos generacionales, los aportes por consumo se deberán mantener en el fondo correspondiente a la edad del afiliado.
Un cálculo anual con múltiples filtros y topes
La base del cálculo es la suma de los importes contenidos en las boletas de venta electrónicas emitidas a nombre del afiliado entre el 1 de enero y el 31 de diciembre de cada año. El monto máximo que se puede considerar es de 8 UIT anuales, y no se incluirán boletas por montos superiores a S/ 700, ni las emitidas por contribuyentes con problemas de inscripción o capacidad operativa.
Tampoco se computarán boletas ya utilizadas para otras deducciones tributarias. Solo se aceptan boletas y notas de crédito o débito que consignen nombres, apellidos y número de DNI del afiliado, tal como figuran en su documento de identidad.
Si el afiliado accede a una pensión, cumple 65 años o fallece, se considerarán solo las boletas emitidas hasta el mes anterior al hecho. El cálculo final se realizará sobre el 1% de la base válida, y la SUNAT se encargará de revisar y validar los montos por cada afiliado.
Finalmente, la SBS deberá proporcionar a la SUNAT toda la información relevante sobre los afiliados con cuentas especiales por consumo, incluyendo nombres, apellidos y DNI verificados con RENIEC, para facilitar el control y cálculo de los aportes. Esta articulación institucional será fundamental para asegurar la correcta implementación del nuevo esquema previsional.
La publicación del proyecto reglamentario marca un paso importante en el proceso de reforma previsional. Se trata de una propuesta ambiciosa que busca ordenar y modernizar el sistema de pensiones, ampliar la cobertura y fortalecer la sostenibilidad financiera. La consulta pública es clave para ajustar los detalles técnicos y asegurar una implementación exitosa con respaldo social.
El texto completo del proyecto, su exposición de motivos y los mecanismos de participación están disponibles en el portal del Ministerio de Economía y Finanzas.
Vea Tambien:




Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.