Central Ciderural eleva su solvencia a 28.8% pese a caída en cartera y rentabilidad
JCR LATAM ratificó a la Coopac la clasificación de fortaleza financiera en categoría “C” con perspectiva estable, resaltando el incremento del Ratio de Capital Global y la contención de riesgos.

21 abril, 2025 / 7:00 am
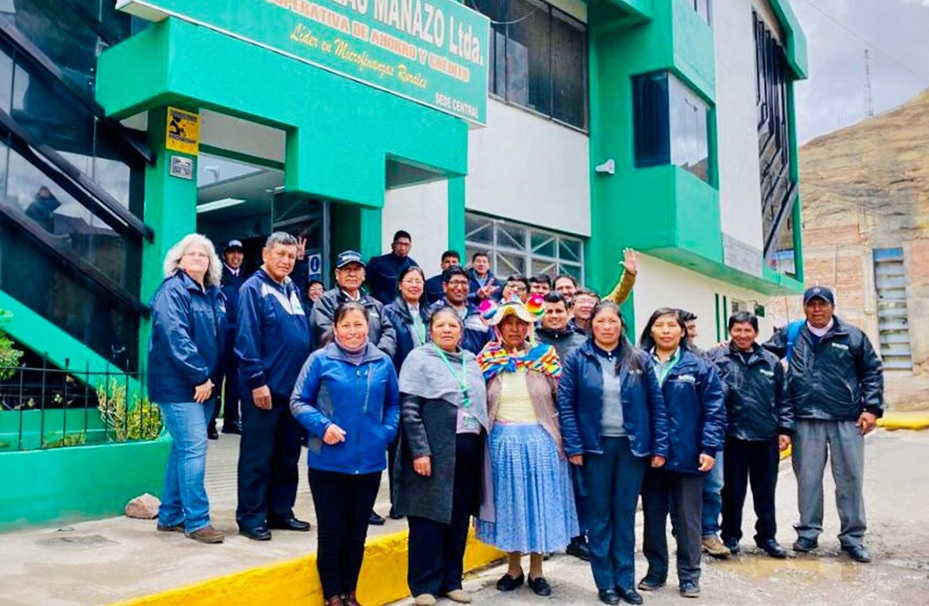
La clasificadora JCR LATAM ratificó la categoría “C” con perspectiva “Estable” para la Fortaleza Financiera de la Central de Cooperativas de Ahorro y Crédito para la Integración y Desarrollo Rural – Central Ciderural, con información no auditada al 31 de diciembre de 2024. Esta calificación indica que la entidad presenta una estructura económica-financiera moderada respecto al promedio del sector, aunque con sensibilidad a cambios del entorno y posibles deficiencias en el cumplimiento de obligaciones.
Uno de los principales fundamentos de la clasificación fue el retroceso significativo en la Cartera de Créditos, que disminuyó 44.6% en el último año, al pasar de S/ 11.49 millones en diciembre de 2023 a S/ 6.36 millones al cierre de 2024. Esta caída repercutió directamente en los indicadores de riesgo, los cuales se deterioraron de manera importante.

La Cartera Atrasada (CA) aumentó a 19.0% (desde 10.5%), mientras que la Cartera de Alto Riesgo (CAR) llegó a 20.0%. Ajustando los indicadores, la CAR se ubicó en 27.4% y la cartera crítica (CP) en 26.4%, niveles considerablemente altos. Además, la Central registró castigos por S/ 0.64 millones en los últimos 12 meses. Las provisiones cayeron a S/ 0.76 millones y los niveles de cobertura también se redujeron: el ratio de cobertura de CAR fue 59.7% (vs. 76.0% el año previo), y el de CP, 63.1% (también desde 76.0%).
Un dato preocupante es que el número de deudores se redujo a solo 14 personas, lo que evidencia una alta concentración y limita la diversificación del riesgo crediticio.
Solvencia mejora por reducción de activos ponderados por riesgo
Pese al deterioro en la cartera, la Central Coopac logró mejorar su indicador de solvencia. El Ratio de Capital Global (RCG) subió de 19.3% a 28.8%, principalmente debido a la reducción en los activos ponderados por riesgo (APR) y en los pasivos exigibles. El compromiso patrimonial neto también se incrementó, alcanzando 19.3% frente al 10.8% del año anterior.
El fondeo continúa siendo mayoritariamente proporcionado por los depósitos de las COOPAC afiliadas (78.6%), seguidos por el patrimonio (14.6%).

En cuanto a la liquidez, la entidad muestra resultados mixtos. El ratio de liquidez en moneda nacional (MN) mejoró a 11.3%, superando el límite legal, pero el ratio en moneda extranjera (ME) es de 0.0%, lo que evidencia un deterioro sostenido. Todos los créditos están denominados en soles, lo que mitiga en parte el riesgo cambiario. Sin embargo, los altos niveles de concentración de depósitos —los 10 y 20 principales depositantes representan más del 20% y 40%, respectivamente— implican vulnerabilidad ante retiros de grandes montos.
Rentabilidad en descenso y márgenes estrechos
En el frente de rentabilidad, los resultados continúan debilitándose. Los ingresos por intereses cayeron 19.5%, sumando S/ 0.96 millones al cierre del 2024. El resultado neto se redujo a apenas S/ 0.03 millones, frente a los S/ 0.15 millones del año anterior, representando un margen de solo 2.9% del total de ingresos.

El ROA descendió a 0.3% y el ROE a 1.1%, afectados por la disminución de ingresos financieros, menor volumen de colocaciones, y cambios en el patrimonio y reservas. A pesar de una ligera mejora en el control de gastos operativos, la rentabilidad se mantiene en niveles bajos.
En cuanto a prácticas de gestión institucional, la Central Coopac obtuvo una calificación BGC3 en Gobierno Corporativo, lo que implica un cumplimiento “satisfactorio” pero con espacio para mejoras. La gestión integral de riesgos (GIR3) y el sistema de control interno (SCI3) también fueron evaluados como moderados, lo que sugiere que la entidad necesita reforzar sus procesos para enfrentar escenarios económicos adversos.
JCR LATAM advirtió que la clasificación está condicionada a la capacidad de la Central Coopac para sostener mejoras en indicadores clave como la liquidez, solvencia y rentabilidad. En caso de que se materialicen escenarios negativos que afecten significativamente la calidad de la cartera o la posición financiera de la entidad, la clasificadora podría revisar la calificación asignada.
Vea Tambien:







Más leídas



Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.