SBS: Microfinancieras acumulan un colchón de capital de S/ 4,224 millones para enfrentar pérdidas no esperadas
A pesar de las recientes dos intervenciones a entidades microfinancieras, la SBS resalta que estos casos no generaron efectos negativos ni afectaron la confianza de los ahorristas.

10 diciembre, 2024 / 11:16 am

El sistema microfinanciero peruano, integrado por 22 entidades con distintas licencias y escalas operativas, ha demostrado una notable solidez y sostenibilidad a pesar de las múltiples crisis enfrentadas en los últimos años, incluyendo la pandemia del COVID-19, fenómenos naturales y conflictos sociales. Según un informe reciente de la Superintendencia de Banca, Seguros y AFP (SBS), este sector ha mantenido su capacidad de respuesta gracias a su robusto capital y reservas, consolidándose como un pilar clave para la inclusión financiera y el desarrollo económico del país.

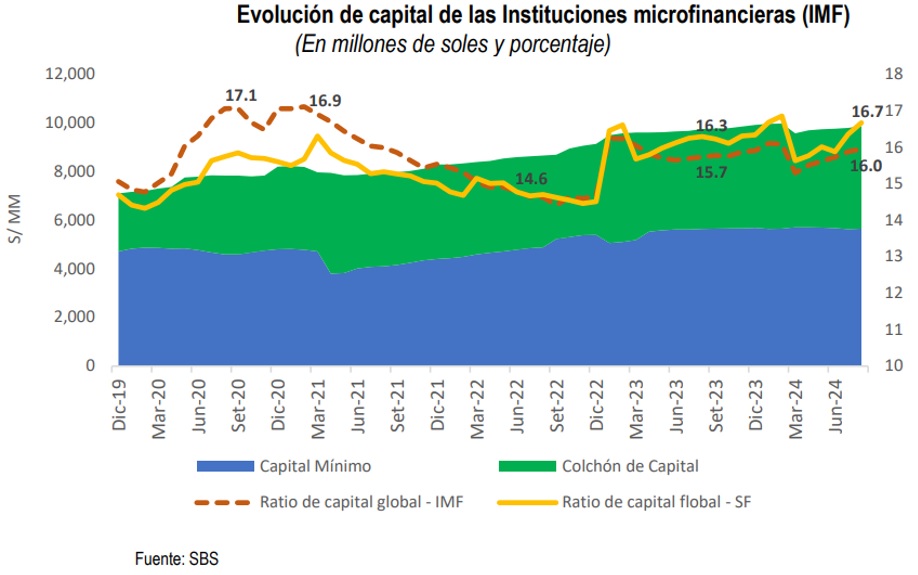
A agosto de 2024, las instituciones microfinancieras (IMF) acumulan un colchón de capital de S/ 4,224 millones para cubrir pérdidas no esperadas, además de S/ 602 millones en provisiones adicionales. Estas cifras reflejan la capacidad del sistema para mitigar riesgos y garantizar su sostenibilidad a largo plazo. Actualmente, las IMF concentran el 14% de las colocaciones totales del sistema financiero y atienden al 52% de los deudores únicos, lo que evidencia su rol crucial en el acceso al crédito y la inclusión financiera en el Perú.
Resiliencia ante intervenciones y manejo de riesgos
A pesar de las recientes intervenciones de dos IMF durante 2024 (Caja Sullana y Credinka), la SBS destacó que estos casos no generaron un efecto de contagio en el sistema ni afectaron la confianza de los millones de ahorristas. Las intervenciones respondieron al marco de los Programas de Fortalecimiento Patrimonial (PFP), implementados mediante los Decretos de Urgencia N° 037-2021 y N° 013-2023. Estos programas, diseñados para fortalecer la solvencia de las IMF, incluyen medidas como la capitalización de utilidades, restricciones en dietas y remuneraciones, y el uso de recursos del Estado a través de acciones preferentes o bonos subordinados.

En situaciones de insolvencia, los PFP han permitido la transferencia de bloques patrimoniales (activos y pasivos) mediante concursos dirigidos a empresas elegibles. Este enfoque ha facilitado la rápida atención de depósitos y una gestión más eficiente de los activos transferidos, garantizando la estabilidad del sistema.
Las IMF continúan desempeñando un papel esencial en el cierre de brechas financieras y el impulso del desarrollo social y económico del país. Su capacidad de adaptación y resiliencia refuerzan su importancia como motor de crecimiento para las micro y pequeñas empresas (MYPE) y los sectores más vulnerables.
En este sentido, el sistema microfinanciero peruano sigue demostrando su solidez y capacidad para enfrentar desafíos, respaldado por la supervisión efectiva de la SBS y programas como los PFP. Este modelo no solo asegura la estabilidad del sector, sino que también contribuye significativamente al desarrollo económico inclusivo del Perú.
Vea Tambien:







Más leídas



Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa

Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
19 Sep, 2026 / 8:56 am
BCRP advierte que gran parte de obras de prevención de un Niño Costero severo sigue inconclusa
Actualidad
19 Sep, 2026 / 8:42 am
SBS plantea nuevas reglas para la licitación del seguro de invalidez y sobrevivencia
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.