SBS alerta sobre el posible riesgo de sobreendeudamiento de los hogares peruanos
La SBS advierte sobre el aumento del ratio cuota-ingreso y la urgencia de monitorear el nivel de deudas e ingresos de los hogares para preservar la estabilidad financiera.

29 mayo, 2024 / 2:07 pm
El reciente informe de Estabilidad Financiera Mayo 2024 de la Superintendencia de Banca, Seguros y AFP (SBS) ha puesto de manifiesto los riesgos asociados al elevado endeudamiento de los hogares peruanos y sus posibles implicancias en la estabilidad del sistema financiero. Aunque el acceso al crédito es esencial para la inclusión financiera y puede ayudar a las personas a manejar descalces temporales entre ingresos y gastos, un alto nivel de endeudamiento expone a los prestatarios a mayores riesgos ante un choque negativo en sus ingresos. Esto podría deteriorar la calidad de las carteras de crédito de las instituciones financieras.

El contexto económico desfavorable y las altas tasas de interés actuales incrementan las vulnerabilidades en los segmentos de créditos de consumo e hipotecarios. La contracción económica registrada en 2023, junto con la alta inflación de los últimos tres años, ha afectado negativamente la capacidad de pago de los prestatarios, especialmente aquellos con ingresos inestables y limitada capacidad de ahorro. Aunque las tasas de interés en moneda nacional comenzaron a disminuir hacia fines del año pasado, aún permanecen altas, lo que implica un elevado costo de financiamiento para los nuevos deudores y aquellos que buscan nuevos créditos, señala el informe de la SBS.
Indicadores Clave: RCI y RA
Para supervisar el nivel de endeudamiento de los hogares, la SBS utiliza el ratio cuota-ingreso (RCI) y el ratio de apalancamiento (RA). El RCI mide la proporción de ingresos mensuales de los prestatarios destinada al pago de créditos, mientras que el RA mide la relación entre el tamaño total de la deuda y los ingresos mensuales de los deudores. A diciembre de 2023, la deuda de consumo e hipotecaria en el sistema financiero ascendió a S/ 151,834 millones, con el 58.8% correspondiente a créditos de consumo y el 41.2% a créditos hipotecarios.

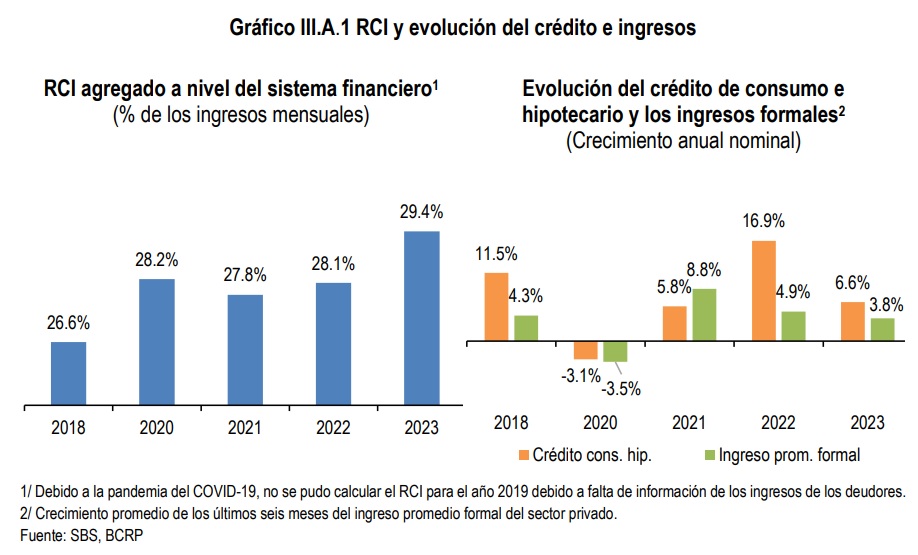
El RCI promedio fue de 29.4% a diciembre de 2023, superando el 28.1% de diciembre 2022. Este incremento se debe principalmente a un crecimiento de la cuota significativamente superior al de los ingresos. El RCI es un indicador crítico, ya que un nivel superior al 30% se considera elevado y sugiere que un hogar está sobreendeudado. En 2023, el incremento del RCI indica un crecimiento del crédito en un contexto de tasas de interés más elevadas y recuperación lenta de ingresos.
Riesgos concentrados en grupos vulnerables
El informe de la SBS destaca que una cuarta parte de los prestatarios con créditos de consumo e hipotecarios muestran un RCI superior al 45%, lo que representa un potencial riesgo de incumplimiento de obligaciones financieras. Además, el 36% de todos los prestatarios tiene un RCI superior al 30%. Particularmente preocupante es el hecho de que casi un tercio de los deudores de bajos ingresos (quintiles 1, 2 y 3) presentan un RCI que excede el 30%, lo que requiere un seguimiento cercano.

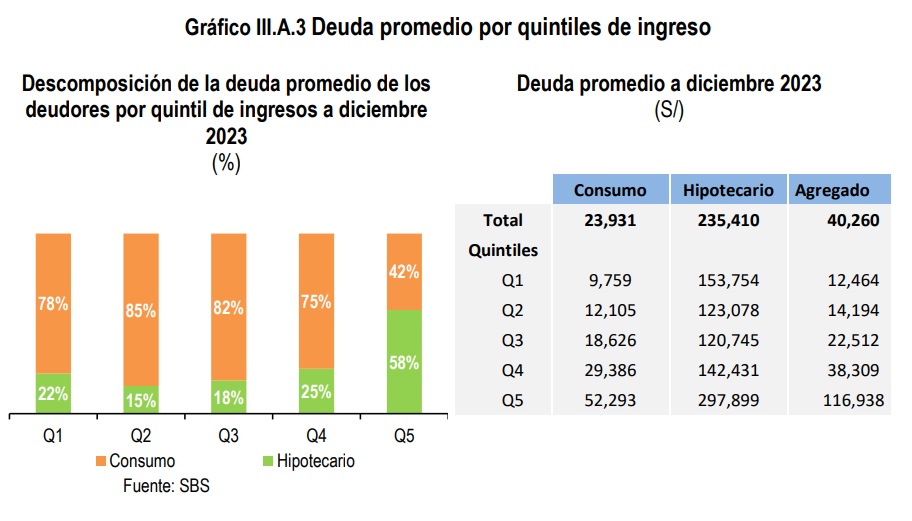
La deuda promedio varía significativamente según los ingresos de los prestatarios. Los quintiles de ingresos más bajos (1, 2 y 3) tienen una deuda promedio de S/ 16,348, mientras que los quintiles 4 y 5 tienen una deuda promedio de S/ 76,967. Esto refleja la capacidad de repago de los deudores, directamente relacionada con la estabilidad de sus ingresos.
Resiliencia del sistema financiero
Pese a los riesgos, el sistema financiero peruano muestra resiliencia. La SBS señala que el ratio de capital del sistema financiero es adecuado, con un promedio del 16.8%, y un importante colchón de provisiones de S/ 4,108 millones. Esto proporciona un nivel de cobertura de cartera de alto riesgo del 100.9% a febrero 2024, lo que asegura una robusta capacidad de respuesta ante potenciales incumplimientos.
El informe subraya que el endeudamiento de los hogares peruanos representa un desafío significativo en un contexto de altas tasas de interés y una economía en recuperación lenta. La supervisión continua y el uso de indicadores como el RCI y RA son esenciales para identificar y mitigar los riesgos. A pesar de los desafíos, el sistema financiero peruano mantiene una solidez que le permite enfrentar escenarios adversos, gracias a sus niveles de capital y provisiones. La capacidad de respuesta y la robustez del sistema financiero son cruciales para asegurar su estabilidad y resiliencia en el futuro.
Vea Tambien:
Más leídas
Últimas Noticias
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
Entrevistas
8 Oct, 2026 / 10:21 am
El crédito por sí solo es insuficiente para que las familias salgan de la pobreza
Entrevistas
8 Oct, 2026 / 10:19 am
Si el CEO no entiende la IA, la organización tampoco se transformará
Entrevistas
8 Oct, 2026 / 10:17 am
El talento debe aprender y adaptarse continuamente
Entrevistas
8 Oct, 2026 / 10:13 am
Produce apuesta por una Mype más formal, digital y conectada al mercado
Entrevistas
8 Oct, 2026 / 10:10 am
SMV prepara nuevas reglas para acompañar la innovación en el mercado de capitales
Entrevistas
8 Oct, 2026 / 10:08 am
La evolución de la banca digital es hacerla mucho más conversacional
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Microfinanzas
9 Oct, 2026 / 5:28 pm
Caja Ica refuerza su compromiso ambiental con limpieza del Santuario de Yauca
Ambiente
9 Oct, 2026 / 8:17 am
Midagri pone foco en la economía circular para el manejo de residuos del agro
Entrevistas
8 Oct, 2026 / 10:21 am
El crédito por sí solo es insuficiente para que las familias salgan de la pobreza
Entrevistas
8 Oct, 2026 / 10:19 am
Si el CEO no entiende la IA, la organización tampoco se transformará
Entrevistas
8 Oct, 2026 / 10:17 am
El talento debe aprender y adaptarse continuamente
Entrevistas
8 Oct, 2026 / 10:13 am
Produce apuesta por una Mype más formal, digital y conectada al mercado
Entrevistas
8 Oct, 2026 / 10:10 am
SMV prepara nuevas reglas para acompañar la innovación en el mercado de capitales
Entrevistas
8 Oct, 2026 / 10:08 am
La evolución de la banca digital es hacerla mucho más conversacional
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.