Utilidades de las empresas financieras crecen 42,8% y alcanzan S/ 135,2 millones a mayo
La reducción de provisiones por riesgo crediticio impulsó los resultados de las siete entidades comparables, aunque el aumento de 23,9% en los gastos administrativos comienza a presionar la rentabilidad.

25 junio, 2026 / 3:35 pm
El sistema de empresas financieras supervisadas por la Superintendencia de Banca, Seguros y AFP (SBS) atraviesa un período de transformación institucional que obliga a analizar sus resultados bajo una nueva configuración del mercado. Entre enero y mayo de 2026, las siete entidades comparables registraron una utilidad neta conjunta de S/ 135,2 millones, resultado que representa un incremento del 42,8% frente al total obtenido un año antes debido principalmente en una reducción de provisiones por riesgo crediticio.
El análisis cobra especial relevancia debido a que el sector experimentó importantes cambios estructurales durante el último año. Financiera Santander Consumer dejó de formar parte del sistema al convertirse en banco comercial, por lo que sus cifras fueron excluidas del análisis comparativo para evitar distorsiones estadísticas. Asimismo, Financiera Oh! cambió de nombre a InFinance XP, aunque mantiene la misma licencia y operaciones, mientras que Financiera Efectiva a mayo aún formaba parte del sistema financiero analizado, pese a que recientemente también obtuvo autorización para convertirse en banco.
Con esta nueva composición, el sistema administra una cartera neta de créditos cercana a los S/ 8.000 millones, consolidando un crecimiento de 10,6% respecto al mismo período del año anterior y mostrando una recuperación sostenida de la actividad crediticia.

Menores provisiones impulsan la recuperación de las utilidades
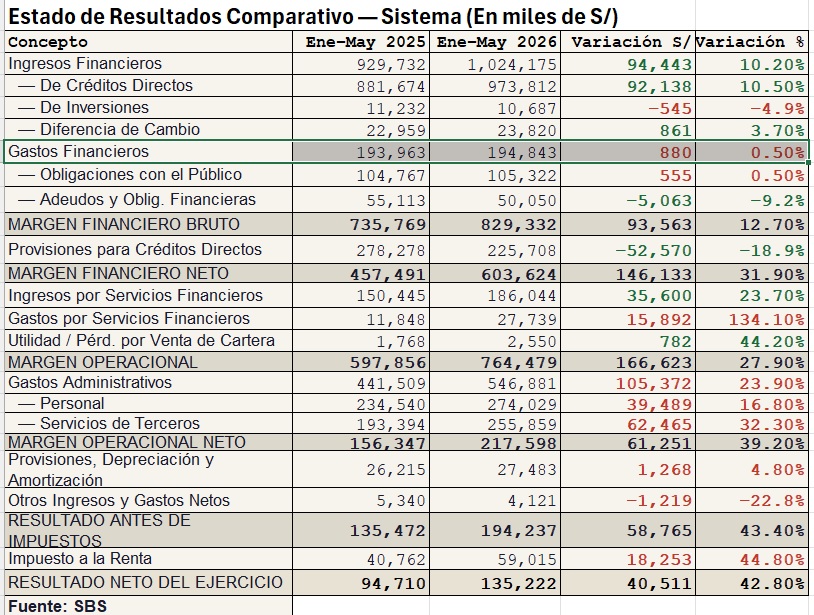
Los resultados financieros muestran que la principal fortaleza del sistema provino de la mejora en la calidad de la cartera de créditos. Los ingresos financieros aumentaron 10,2%, al pasar de S/ 929,7 millones a S/ 1.024,2 millones, impulsados principalmente por el crecimiento de los créditos directos.
Al mismo tiempo, los gastos financieros prácticamente permanecieron estables, con un ligero incremento de apenas 0,5%, permitiendo que el margen financiero bruto creciera 12,7%.
Sin embargo, el factor que más fortaleció la rentabilidad fue la significativa reducción de las provisiones para créditos directos. Estas descendieron de S/ 278,3 millones a S/ 225,7 millones, una disminución de 18,9%, reflejando una menor necesidad de cobertura frente a posibles incumplimientos de pago.
Como consecuencia, el margen financiero neto aumentó 31,9%, alcanzando S/ 603,6 millones, constituyéndose en uno de los indicadores más sólidos del período.
El incremento de los gastos administrativos limita el mayor crecimiento
Pese al buen comportamiento del negocio financiero, la expansión de los gastos operativos redujo parte del beneficio obtenido por la menor carga de provisiones.
Los gastos administrativos crecieron 23,9%, pasando de S/ 441,5 millones a S/ 546,9 millones. El mayor incremento provino de los servicios prestados por terceros, cuyo gasto aumentó 32,3%, mientras que los gastos de personal crecieron 16,8%.
Este comportamiento estuvo influenciado principalmente por los procesos de reorganización y crecimiento emprendidos por algunas entidades, especialmente InFinance XP y Financiera Confianza.
Como resultado, aunque el resultado antes de impuestos aumentó 43,4%, el mayor pago por Impuesto a la Renta redujo parcialmente ese avance, llevando la utilidad neta consolidada a S/ 135,2 millones.

Confianza lidera el crecimiento y Efectiva mantiene el mayor nivel de ganancias
El desempeño entre las entidades fue heterogéneo.
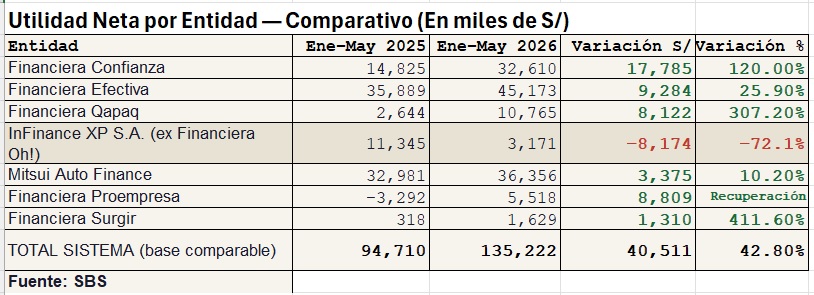
Financiera Efectiva obtuvo la mayor utilidad absoluta del sistema con S/ 45,2 millones, cifra superior en 25,9% respecto al mismo período de 2025. La entidad mantuvo un crecimiento equilibrado de ingresos y controló adecuadamente el costo del riesgo crediticio.
Por su parte, Financiera Confianza fue la institución con mayor incremento absoluto de utilidades. Sus ganancias más que se duplicaron, pasando de S/ 14,8 millones a S/ 32,6 millones, favorecidas por una reducción de casi 33% en las provisiones y un crecimiento de 12,5% en su cartera de créditos.
Mitsui Auto Finance también mostró un desempeño estable, elevando su utilidad en 10,2%, mientras que Financiera Qapaq registró el mayor crecimiento porcentual del sistema al incrementar sus ganancias en más de 300%, aunque sobre una base relativamente pequeña.
Uno de los casos más destacados fue Financiera Proempresa, que logró revertir las pérdidas registradas un año atrás para obtener utilidades superiores a S/ 5,5 millones gracias a una fuerte reducción de provisiones.
Asimismo, Financiera Surgir multiplicó por más de cinco su utilidad neta, alcanzando S/ 1,6 millones, impulsada por el crecimiento de sus ingresos financieros y su expansión crediticia.
InFinance XP enfrenta el mayor retroceso por mayores costos de transformación
La principal excepción al desempeño positivo del sector fue InFinance XP, anteriormente Financiera Oh!.
Aunque la entidad incrementó sus ingresos financieros 9,5% y expandió su cartera de créditos en 15%, su utilidad neta cayó 72,1%, reduciéndose desde S/ 11,3 millones hasta S/ 3,2 millones.
El principal factor detrás de este retroceso fue el fuerte aumento de 37,6% en sus gastos administrativos, equivalente a S/ 48,5 millones adicionales, asociados al proceso de transformación corporativa y fortalecimiento de su plataforma operativa.
Pese a ello, la entidad continúa siendo una de las mayores financieras del sistema, con una cartera superior a S/ 1.670 millones.
La cartera de créditos mantiene un crecimiento saludable
El crecimiento del crédito continuó siendo uno de los principales motores del sistema.
La cartera neta aumentó 10,6%, pasando de S/ 7.211 millones a S/ 7.978 millones, impulsada principalmente por Financiera Confianza, InFinance XP y Mitsui Auto Finance.
Lo más relevante es que este crecimiento estuvo acompañado por una mejora significativa en la calidad de los préstamos.
Los créditos atrasados disminuyeron 14,3%, reduciéndose en más de S/ 70 millones, mientras que los créditos refinanciados y reestructurados también descendieron 14,4%.
Las mayores reducciones de mora se observaron en Surgir (-35,1%), Qapaq (-29,0%) e InFinance XP (-22,2%), evidenciando un fortalecimiento de los procesos de recuperación y evaluación crediticia.
Proempresa fue la única entidad cuya cartera neta mostró una ligera contracción de 2%, reflejando una política más conservadora en la originación de nuevos créditos.

Activos y patrimonio continúan expandiéndose
Sobre una base comparable, los activos totales del sistema crecieron 14,8%, alcanzando S/ 10.987 millones.
El incremento estuvo explicado principalmente por el crecimiento de la cartera de créditos, las inversiones financieras y la mayor disponibilidad de efectivo.
Las inversiones netas aumentaron 58,5%, reflejando una gestión más activa de liquidez y una mayor participación en instrumentos financieros, especialmente por parte de Financiera Efectiva e InFinance XP.
Asimismo, las obligaciones con el público crecieron 16,2%, impulsadas tanto por depósitos de ahorro como por depósitos a plazo, mientras que el patrimonio aumentó 15,4%, fortaleciendo la solvencia del sistema.
Un sector más sólido, pero con nuevos desafíos
Los resultados de los primeros cinco meses del año muestran que las empresas financieras han dejado atrás la etapa de mayor deterioro crediticio registrada en años anteriores y comienzan a consolidar una recuperación sustentada en una mejor calidad de cartera y menores provisiones.
No obstante, el principal desafío para el resto de 2026 será contener el crecimiento de los gastos administrativos, que vienen aumentando a un ritmo muy superior al de los ingresos en varias entidades. Si bien parte de este incremento responde a procesos de transformación e inversión tecnológica, la sostenibilidad de la rentabilidad dependerá de que dichas inversiones se traduzcan en mayores niveles de eficiencia y productividad.
En un contexto de cambios estructurales —marcado por la conversión de financieras en bancos y la reconfiguración del sector—, el desempeño operativo y el control de costos serán determinantes para consolidar la recuperación observada durante el primer semestre del año.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.