Utilidades de cajas rurales se recuperan al inicio de 2026
El sistema elevó su utilidad neta en 66,5% gracias al menor gasto en provisiones y a una gestión más eficiente del costo de fondeo.

5 marzo, 2026 / 7:00 am

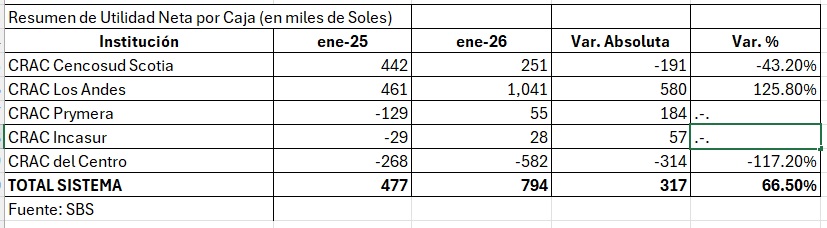
El sistema de Cajas Rurales de Ahorro y Crédito (CRAC) inició el 2026 con una mejora relevante en su resultado final, apoyada principalmente en una reducción significativa del gasto en provisiones. Al cierre de enero, la utilidad neta consolidada ascendió a 794 mil soles, lo que representa un crecimiento de 66,5% frente a los 477 mil soles registrados en el mismo mes de 2025.
Si bien el volumen de negocio mostró un desempeño moderado, la optimización del costo de riesgo permitió fortalecer el margen operativo y sostener una recuperación del sector en un contexto aún desafiante para las microfinanzas rurales.

Ingresos estables y menor costo de fondeo
Los ingresos financieros del sistema se mantuvieron prácticamente estables, al pasar de 35.402 mil soles en enero de 2025 a 35.557 mil soles en enero de 2026, con un ligero crecimiento de 0,4%. Esta dinámica refleja que el incremento de la rentabilidad no provino de una expansión significativa de colocaciones, sino de una mejora en otros componentes del estado de resultados.
En paralelo, los gastos financieros se redujeron 4,4%, al descender de 7.327 mil soles a 7.008 mil soles. Esta disminución contribuyó a sostener el margen financiero bruto en un entorno de limitada expansión de ingresos.
El margen financiero neto alcanzó los 21.878 mil soles, mostrando un crecimiento de 20,1%, explicado en gran medida por la menor carga de provisiones.

Reducción de provisiones impulsa la utilidad
El factor determinante en la mejora del resultado fue la caída de 32,4% en las provisiones para créditos directos, que pasaron de 9.866 mil soles en enero de 2025 a 6.671 mil soles en enero de 2026. La liberación de más de 3,1 millones de soles en provisiones permitió compensar el ligero incremento de los gastos administrativos y mejorar de forma directa la última línea del balance.
El margen operacional neto se elevó 47,7%, al pasar de 2.130 mil soles a 3.145 mil soles, lo que evidencia una mayor eficiencia operativa a nivel agregado.
Gastos administrativos bajo control relativo
Los gastos administrativos del sistema aumentaron 2,9%, al pasar de 19.993 mil soles a 20.578 mil soles. El incremento estuvo vinculado principalmente a mayores gastos de personal y servicios de terceros, aunque el ritmo de crecimiento fue moderado en comparación con otros periodos.
Esta contención permitió que la mejora en provisiones tuviera un efecto neto positivo sobre la rentabilidad.

Desempeño heterogéneo entre entidades
El crecimiento del sistema no fue uniforme. CRAC Los Andes destacó como la entidad con mejor desempeño absoluto, al incrementar su utilidad neta de 461 mil soles a 1.041 mil soles, un crecimiento de 125,8%. La reducción de 27% en provisiones fue clave para absorber el aumento de sus gastos administrativos y consolidarse como la caja rural más rentable del periodo.
CRAC Prymera logró revertir pérdidas y pasar de un resultado negativo de 129 mil soles a una utilidad de 55 mil soles, apoyada en una mejora del margen financiero y una reducción del costo de fondeo. De manera similar, CRAC Incasur pasó de una pérdida de 29 mil soles a una utilidad de 28 mil soles, gracias a un crecimiento de 24,8% en sus ingresos financieros.
En contraste, CRAC Cencosud Scotia registró una caída de 43,2% en su utilidad neta, que pasó de 442 mil soles a 251 mil soles. Aunque redujo significativamente sus provisiones, el incremento en gastos por servicios financieros, especialmente en moneda extranjera, presionó su resultado final.
El caso más crítico fue el de CRAC del Centro, que profundizó sus pérdidas al pasar de -268 mil soles a -582 mil soles. El deterioro se explica por un incremento de 131,3% en provisiones, lo que refleja un mayor deterioro de cartera pese a los esfuerzos por reducir gastos administrativos.
Impacto cambiario y desafíos hacia adelante
El periodo también estuvo marcado por la apreciación del sol frente al dólar, lo que generó un impacto negativo en el rubro de diferencia de cambio. A nivel sistema, la pérdida por este concepto se amplió de 201 mil soles en enero de 2025 a 646 mil soles en enero de 2026, afectando especialmente a las entidades con posiciones en moneda extranjera.
En conjunto, el sistema de cajas rurales muestra señales de recuperación apoyadas en el saneamiento de cartera más que en un crecimiento expansivo del crédito. El reto hacia adelante será reactivar el dinamismo de los ingresos financieros y sostener la disciplina en la gestión de riesgos, considerando que el beneficio derivado de la reducción de provisiones no es permanente.
La sostenibilidad del sector dependerá de su capacidad para equilibrar crecimiento, control del riesgo y eficiencia operativa en un entorno competitivo y con sensibilidad a factores macroeconómicos como el tipo de cambio.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.