Sunat amplía hasta el 28 de febrero del 2025 el plazo para fraccionar deudas tributarias
Contribuyentes podrán regularizar deudas con descuentos en intereses y multas, accediendo a modalidades de pago flexible según la Ley N° 32220.

3 enero, 2025 / 4:08 pm
La Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) informó que el plazo para acogerse al Fraccionamiento Especial de deudas tributarias vencerá el próximo 28 de febrero del 2025. Este beneficio se encuentra regulado por la Segunda Disposición Complementaria Final de la Ley N° 32220, vigente desde el 30 de diciembre de 2024.
Modalidades de pago disponibles
La Sunat detalló que los contribuyentes podrán optar por tres modalidades de pago:
Pago al contado: Permite cancelar la totalidad de la deuda acogida, menos el bono de descuento. En caso de que el contribuyente solo tenga deudas por intereses y multas con sus respectivos intereses, y estas sean extinguidas por el bono de descuento (hasta el 100%), no será necesario realizar ningún pago.

Pago sumario: Consiste en el abono de una cuota inicial no menor al 25% del monto de la deuda acogida menos el bono de descuento. El saldo restante se paga en hasta tres cuotas mensuales.
Pago fraccionado: Requiere una cuota inicial no menor al 10% de la deuda. El saldo se divide en hasta 72 cuotas mensuales, con una cuota mínima de 260 soles, salvo la última cuota.
Cabe destacar que el pago al contado o la cuota de acogimiento deben efectuarse el mismo día en que se presente la solicitud de Fraccionamiento Especial, según informó la Agencia Andina.
Deudas que pueden acogerse al fraccionamiento
Podrán acogerse a este beneficio las deudas tributarias administradas por la Sunat que constituyen ingresos del Tesoro Público, como el Impuesto a la Renta, IGV, ISC y derechos arancelarios, exigibles al 31 de diciembre de 2023. Estas deudas deben estar contenidas en órdenes de pago, liquidaciones aduaneras y resoluciones, independientemente de si están impugnadas o en cobranza coactiva.
Asimismo, los contribuyentes también podrán incluir los saldos de aplazamientos y fraccionamientos vigentes o no.

Procedimiento y beneficios del acogimiento
Una vez aprobada la solicitud de Fraccionamiento Especial, se suspenderá la cobranza coactiva y se levantarán las medidas cautelares adoptadas en dicho procedimiento. Para acogerse a este beneficio, los contribuyentes deben utilizar el Formulario Virtual Nº 1707, disponible en el portal de la Sunat.
Entre los beneficios destacados se encuentra el bono de descuento, que se aplica exclusivamente sobre los intereses y las multas con sus respectivos intereses, sin afectar el monto del tributo no pagado.
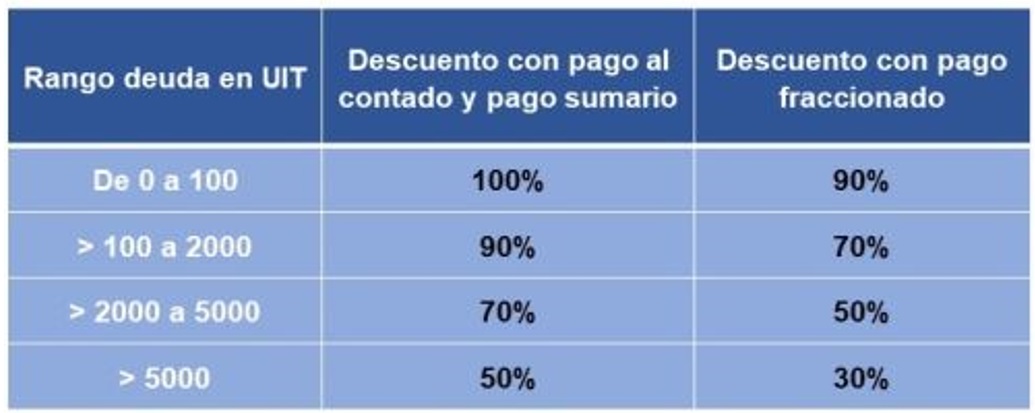
Además, la tasa de interés aplicable al fraccionamiento en las modalidades de pago sumario y fraccionado corresponde al 60% de la Tasa de Interés Moratorio (TIM).
Garantías y supuestos especiales
La presentación de garantías solo es necesaria cuando el saldo de la deuda, actualizado a la fecha de la solicitud y deducida la cuota de acogimiento, supera las 200 Unidades Impositivas Tributarias (UIT).
Para obtener más detalles sobre el Fraccionamiento Especial y sus beneficios, los contribuyentes pueden visitar el micrositio especializado en la página web de la Sunat: https://emprender.sunat.gob.pe/.
Vea Tambien:



Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.