S&P mantiene la perspectiva estable de Alicorp en su gestión operativa y financiera
S&P Global Ratings le asigna calificación crediticia 'BBB-' a la empresa peruana de productos de consumo, que destaca por su diversificación y posición en el mercado, a pesar de los desafíos económicos y operativos.

13 junio, 2024 / 11:04 am
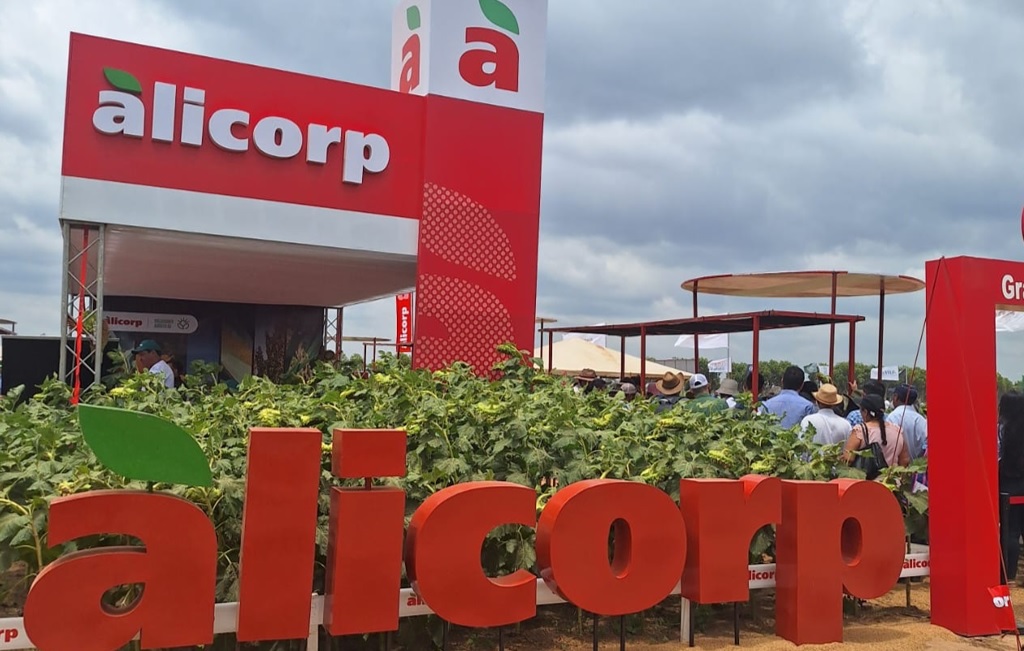
En una actualización reciente, S&P Global Ratings asignó una calificación crediticia de emisor a largo plazo de ‘BBB-’ a Alicorp S.A.A., la empresa peruana de productos de consumo con marcas reconocidas. La perspectiva de esta calificación se ha considerado estable.
La calificación otorgada a Alicorp S.A.A. refleja su variada oferta de productos de consumo, su posición de liderazgo en el mercado peruano y su significativa cuota de mercado en otros países de América Latina. La empresa cuenta con una extensa red de distribución multicanal y una política financiera prudente, manteniendo un apalancamiento ajustado por debajo de 3x en todo momento. Sin embargo, factores como la escala de operaciones relativamente menor en comparación con otras empresas globales de productos de consumo, y su exposición a economías con alto riesgo operativo y a su línea de negocio de trituración, que puede presentar márgenes más volátiles, también influyen en la calificación, señala el reciente informe de la Clasificadora de Riesgo.

Perspectiva estable
La perspectiva estable de Alicorp refleja la expectativa de que la empresa mantendrá un desempeño operativo y financiero sólido en los próximos dos años. Se espera que Alicorp logre mantener su margen EBITDA por encima del 10%, gracias a mercados de consumo básico resilientes y a medidas internas efectivas. Además, se anticipa que la política financiera prudente de la empresa en cuanto a inversiones, recompensas a los accionistas y manejo de la deuda resultará en un apalancamiento de deuda ajustado de 2.0x a 3.0x en los próximos 12 a 24 meses, junto con una liquidez adecuada.
Alicorp ha demostrado una capacidad notable para gestionar una cartera diversificada de productos, con alrededor de 90 categorías y 150 marcas al final de 2023. Esta diversidad permite a la empresa ajustar sus volúmenes de mezcla de productos según los ciclos económicos y responder a las necesidades de diferentes segmentos socioeconómicos. Durante la pandemia de COVID-19, esta diversificación ayudó a mantener el crecimiento de los ingresos y el flujo de efectivo.

Además, la inversión continua en investigación y desarrollo (I+D) permite a Alicorp desarrollar nuevos productos que satisfacen las tendencias y necesidades de los consumidores. La amplia red de distribución multicanal de la empresa, que incluye 110,000 puntos de venta en el canal tradicional y 815 puntos de venta a través de minoristas modernos, junto con su capacidad industrial y posición de liderazgo en el mercado, ofrece barreras significativas a la entrada de nuevos competidores.
Desafíos y proyecciones
A pesar de estos puntos fuertes, Alicorp enfrenta desafíos como una menor escala de operaciones y una diversificación geográfica limitada en comparación con sus pares globales. Además, la empresa tiene exposición a la volatilidad de los precios de las materias primas y la fluctuación de divisas, así como a economías con alto riesgo operativo como Bolivia y Ecuador, que en conjunto representaron cerca del 30% de los ingresos totales en 2023, refiere el informe.
Sin embargo, se espera que el margen EBITDA de Alicorp continúe recuperándose hacia un rango del 10%-11% debido a la estrategia de reorientación hacia categorías de productos más rentables y la disminución de la inflación de costos de insumos. La estructura de costos estable y las iniciativas de precios dinámicas también deberían mejorar la rentabilidad de Alicorp en el futuro.
Escenarios Futuro
Escenario a la baja: S&P podría bajar la calificación si Alicorp adopta una política financiera más agresiva o si su rentabilidad disminuye sustancialmente, resultando en un apalancamiento sostenido por encima de 3.5x. Una disminución significativa en la liquidez también podría presionar la calificación.
Escenario al alza: Aunque improbable en los próximos 12-24 meses, S&P podría aumentar la calificación si Alicorp expande sustancialmente su escala operativa y diversifica aún más su presencia geográfica, manteniendo o mejorando sus métricas operativas y financieras, resultando en un apalancamiento neto consistentemente por debajo de 2.0x.
Alicorp, perteneciente al Grupo Romero, es la principal empresa de productos de consumo con marcas en Perú y una de las más grandes en Sudamérica. Fundada en 1956 y con sede en Perú, produce, distribuye y comercializa productos bajo cuatro segmentos de negocio: bienes de consumo, alimentos para acuicultura, productos de negocio a negocio, y trituración.
Vea Tambien:



Más leídas





Últimas Noticias

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.