SBS: Open Finance podría favorecer más a microfinancieras que a grandes bancos
Claudia Cánepa subraya que la implementación arrancará de manera obligatoria con los cuatro principales bancos, con opción de la adhesión voluntaria para otras entidades.

30 abril, 2026 / 11:10 am
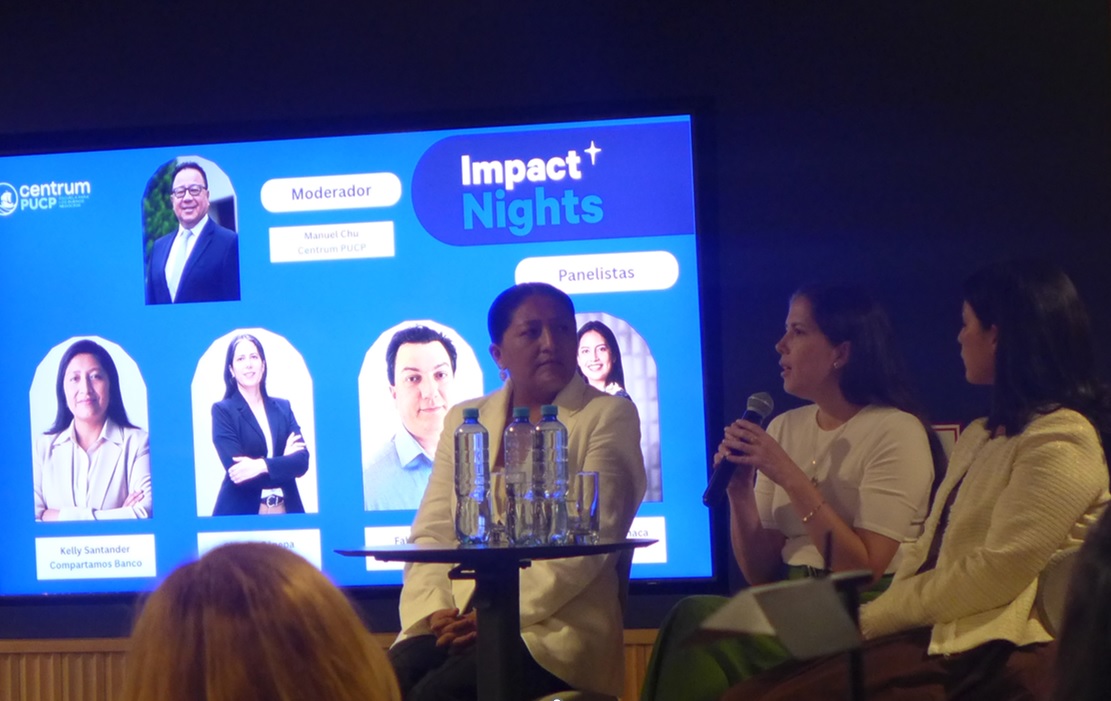
En el marco del 1er Impact Night 2026: Open Banking en Perú, organizado por CENTRUM PUCP, Claudia Cánepa Silva, jefa del Departamento de Finanzas Abiertas de la Superintendencia de Banca, Seguros y AFP (SBS), expuso la visión regulatoria y los próximos pasos para la implementación del modelo de Open Banking en el país. Con más de 18 años de experiencia en supervisión del sistema financiero, Cánepa delineó los principales desafíos, oportunidades y decisiones estratégicas que marcarán el desarrollo de este nuevo ecosistema.
Durante su presentación, Cánepa enfatizó que el Open Banking no es simplemente un avance tecnológico, sino la construcción de un sistema completamente nuevo que transformará la forma en que usuarios, entidades financieras y empresas interactúan. En ese sentido, destacó que el diseño del esquema de gobierno será la pieza central sobre la cual se estructure todo el modelo.

Explicó que este marco definirá aspectos clave como quiénes podrán participar en el ecosistema, bajo qué condiciones, cuáles serán sus roles y responsabilidades, así como los estándares de seguridad y los protocolos para el intercambio de información. Además, permitirá establecer cómo se gestionará el consentimiento de los usuarios, elemento esencial para garantizar el control sobre sus datos financieros.
La funcionaria subrayó que el objetivo final es generar mayor competencia, mejorar la oferta de servicios y empoderar al usuario, quien pasará a tener un rol activo en la gestión de su información.
Regulación e innovación: un equilibrio delicado
Uno de los puntos centrales abordados fue el riesgo de que una regulación excesiva limite la innovación. Frente a ello, Cánepa reconoció que encontrar el balance adecuado es uno de los mayores retos para los reguladores.
Señaló que la regulación debe garantizar un desarrollo ordenado y seguro del sistema, sin frenar la creatividad ni el dinamismo del mercado. En ese proceso, destacó la importancia de aprender de experiencias internacionales, como las de Brasil y otros países que ya han avanzado en la implementación de finanzas abiertas, para evitar errores y adaptar buenas prácticas al contexto peruano.

Hoja de ruta y plazos del Open Banking
En cuanto a los tiempos, la representante de la SBS indicó que, según la hoja de ruta publicada en febrero de 2026, los primeros intercambios de información en el marco del Open Banking se iniciarían a comienzos de 2028.
Aunque el plazo podría parecer lejano, advirtió que la implementación de este sistema requiere un proceso complejo de preparación, tanto a nivel tecnológico como institucional. Por ello, recomendó iniciar cuanto antes las acciones de capacitación, difusión y adecuación, incluso antes de que existan soluciones visibles para el usuario final.
Seguridad, confianza y educación financiera
Cánepa remarcó que la confianza será un pilar fundamental para el éxito del Open Banking. En esa línea, identificó dos elementos críticos: la seguridad en la transmisión de datos y una adecuada gestión del consentimiento del usuario.
Explicó que, si bien el intercambio de información financiera no es una práctica nueva, el Open Banking permitirá hacerlo de manera más segura, trazable y eficiente, evitando riesgos asociados a mecanismos tradicionales menos controlados.
Asimismo, destacó que la educación financiera será clave para lograr la adopción del sistema. Indicó que los usuarios deben comprender que son dueños de su información y que pueden utilizarla para acceder a mejores productos y servicios.
Respuestas a los desafíos: inclusión, competencia y brechas
Durante la ronda de preguntas, Cánepa abordó diversos temas planteados por los asistentes. Sobre la brecha de educación financiera y digital, señaló que se trata de un reto complejo que requiere un esfuerzo conjunto entre reguladores, academia y sector privado.
Indicó que, si bien el país ha avanzado en inclusión financiera —con un 67% de adultos que cuentan con una cuenta o billetera electrónica—, solo el 33% accede a créditos formales, lo que evidencia una importante oportunidad de desarrollo.
Respecto al impacto del Open Finance en la competencia, reconoció que podría contribuir a reducir la concentración del sistema financiero, actualmente dominado por pocas entidades. No obstante, precisó que este efecto sería una consecuencia indirecta de un ecosistema más dinámico, inclusivo y competitivo.

Impacto en microfinancieras: de potencial riesgo a oportunidad estratégica
En relación con las preocupaciones de las microfinancieras, que podrían perder clientes frente a grandes bancos, Cánepa señaló que, si bien existe esa preocupación, la evidencia internacional —particularmente el caso de Brasil— muestra que las microfinancieras pueden terminar siendo de las más beneficiadas dentro del nuevo ecosistema.
Explicó que el Open Finance no solo permite que los grandes bancos accedan a información de clientes de entidades más pequeñas, sino que también habilita el flujo inverso de datos. Es decir, las microfinancieras podrán acceder a información financiera de usuarios que hoy operan principalmente con bancos grandes o que, incluso, no han sido sujetos de crédito pese a tener ingresos recurrentes.
Este acceso ampliado a datos —como historiales de ingresos, transacciones o comportamiento financiero— puede fortalecer significativamente los modelos de evaluación crediticia (scoring) de las microfinancieras. En lugar de depender únicamente de evaluaciones presenciales o información limitada, podrán tomar decisiones más precisas, reducir riesgos y ofrecer productos mejor adaptados a cada cliente.
Además, este nuevo entorno abre la posibilidad de identificar segmentos desatendidos o subatendidos del mercado, lo que podría traducirse en una mayor colocación de créditos y en el desarrollo de productos más inclusivos.
Cánepa enfatizó que la clave estará en la capacidad de estas entidades para adaptar su estrategia, invertir en capacidades tecnológicas y aprovechar el valor de los datos. En ese sentido, el Open Finance no debe verse solo como una amenaza competitiva, sino como una herramienta que, bien utilizada, puede nivelar el campo de juego y potenciar el rol de las microfinancieras en la inclusión financiera.
Modelo de implementación y participación del sistema
Sobre el diseño del modelo peruano, explicó que la evidencia internacional muestra que los esquemas voluntarios han tenido resultados limitados. Por ello, la hoja de ruta contempla iniciar con un esquema obligatorio para las principales entidades del sistema financiero, particularmente los cuatro grandes bancos.
Sin embargo, también se permitirá la participación voluntaria de otras empresas desde etapas tempranas, siempre que cumplan con los requisitos técnicos y de seguridad establecidos. Este enfoque busca un desarrollo progresivo que tome en cuenta las distintas capacidades tecnológicas del sistema financiero peruano.
La exposición de la SBS montró que el Open Banking representa un cambio estructural en el sistema financiero peruano. Más allá de la tecnología, implica redefinir la relación entre usuarios y entidades, promover mayor competencia y avanzar hacia una inclusión financiera más profunda. El desafío, según lo planteado por Cánepa, será lograr un equilibrio entre regulación, innovación y confianza, en un proceso que requerirá coordinación entre todos los actores del ecosistema y un esfuerzo sostenido en educación y adaptación.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.