Mibanco inicia 2026 con una utilidad de S/ 61.7 millones y mejora su calidad de cartera
El banco elevó su ganancia en casi 79% frente a enero de 2025, impulsado por un mayor margen financiero y una fuerte reducción de la morosidad.

20 febrero, 2026 / 7:00 am
El desempeño financiero de Mibanco al cierre de enero de 2026 muestra una consolidación de su estrategia de crecimiento rentable y control de riesgos, en comparación con el mismo periodo del año anterior. El banco inició el 2026 con indicadores que reflejan una mejora sustancial en su margen financiero, una reducción significativa de la morosidad y una expansión ordenada de su cartera de créditos.
Este resultado mensual se suma a un desempeño anual robusto. Al cierre de 2025, Mibanco registró una utilidad neta de S/ 550.1 millones, muy por encima de los S/ 312 millones obtenidos en 2024, consolidando una trayectoria de recuperación sostenida tras los años más complejos para el sistema microfinanciero.

Evolución del estado de resultados: mayor margen y eficiencia operativa
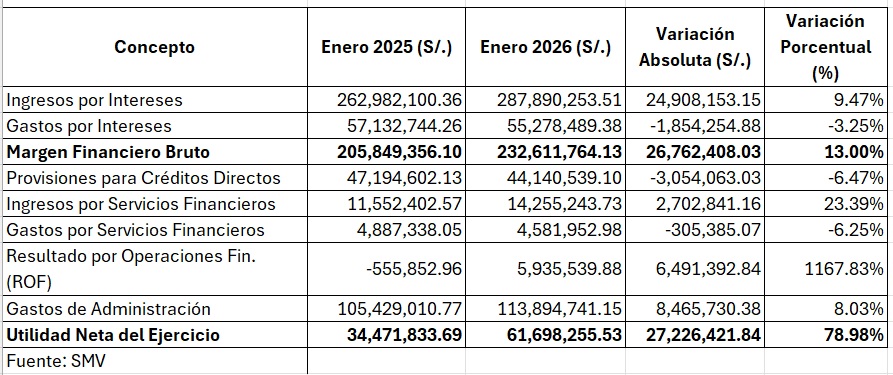
Durante enero de 2026, los ingresos por intereses alcanzaron los S/ 287.9 millones, lo que representa un crecimiento de 9.47% frente a enero de 2025. Este avance estuvo acompañado por una reducción de 3.25% en los gastos por intereses, que descendieron a S/ 55.3 millones. Como resultado, el margen financiero bruto se expandió 13%, hasta situarse en S/ 232.6 millones.
Este comportamiento evidencia una mejora en la estructura de fondeo y una mayor eficiencia en la administración del balance, factores clave para una entidad intensiva en colocaciones como Mibanco.
En paralelo, los ingresos por servicios financieros crecieron 23.39%, alcanzando los S/ 14.3 millones, mientras que los gastos asociados a estos servicios se redujeron en 6.25%. Este resultado reforzó la diversificación de fuentes de ingreso y contribuyó positivamente al desempeño operativo.

Utilidad neta: un salto significativo al inicio del año
La utilidad neta del ejercicio mostró un crecimiento excepcional de 78.98%, al pasar de S/ 34.5 millones en enero de 2025 a S/ 61.7 millones en enero de 2026. Este resultado no responde únicamente a un mayor volumen de negocio, sino a una combinación de factores estructurales: expansión del margen financiero, reducción de provisiones y una mejora sustancial del resultado por operaciones financieras.
El desempeño mensual refuerza la tendencia observada a nivel anual, considerando que Mibanco cerró 2025 con una utilidad neta récord de S/ 550.1 millones, consolidando un crecimiento significativo frente a 2024.
Uno de los cambios más relevantes del periodo fue la recuperación del resultado por operaciones financieras. Este rubro pasó de una pérdida de S/ 555 mil en enero de 2025 a una ganancia de S/ 5.9 millones en enero de 2026.
Si bien los ingresos por derivados de negociación se redujeron, el factor decisivo fue la fuerte disminución de las pérdidas por diferencia de cambio, que se contrajeron desde S/ 5.7 millones negativos a menos de S/ 1 millón. Este comportamiento refleja una menor volatilidad cambiaria y una gestión de tesorería más conservadora y eficiente.
Menor provisión pese al crecimiento de la cartera
Un elemento clave del desempeño financiero fue la reducción de 6.47% en las provisiones para créditos directos, que se ubicaron en S/ 44.1 millones. Este resultado es especialmente relevante si se considera que la cartera de créditos continuó expandiéndose de manera significativa.
La menor necesidad de provisiones sugiere una mejora en la calidad de las nuevas colocaciones y una gestión de cobranza más efectiva, especialmente en las etapas tempranas del ciclo crediticio.

Expansión de la cartera y mejora de la calidad de activos
Al cierre de enero de 2026, la cartera bruta de Mibanco alcanzó los S/ 13,729.5 millones, lo que representa un crecimiento de 12.17% frente a enero de 2025. Este aumento estuvo impulsado principalmente por la cartera de créditos vigentes, que se incrementó 14.47%, hasta los S/ 13,040 millones.
En contraste, la cartera vencida registró una reducción significativa de 27.5%, pasando de S/ 668 millones a S/ 484.2 millones. La cartera en cobranza judicial se mantuvo prácticamente estable, mientras que los créditos refinanciados mostraron un aumento moderado.
Desde una perspectiva de riesgo, el dato más relevante es la reducción del ratio de morosidad, que descendió de 5.45% a 3.52% en un año. Esta mejora de casi 200 puntos básicos, en un contexto de expansión del crédito, evidencia un fortalecimiento claro de la salud financiera de la institución.
Los resultados de enero de 2026 confirman que Mibanco ha logrado consolidar un efecto positivo de crecimiento y depuración de su balance. La expansión de la cartera vigente se ha dado en paralelo a una reducción de los activos de mayor riesgo, lo que se traduce en menores provisiones y mayor rentabilidad.
Este desempeño mensual se alinea con los resultados anuales obtenidos en 2025, año en el que la entidad más que duplicó la utilidad registrada en 2024. En conjunto, las cifras reflejan una institución que ha fortalecido su estructura financiera y que inicia el 2026 con una posición sólida para sostener su crecimiento en el segmento de microfinanzas.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.