Los pagos digitales ganan terreno en Perú, pero el efectivo sigue siendo protagonista
El CEO de Niubiz destacó el rápido crecimiento de las billeteras digitales y la expansión de la interoperabilidad, aunque persisten desafíos en la inclusión financiera y la reducción del uso de efectivo en zonas alejadas del país.

24 junio, 2025 / 1:42 pm
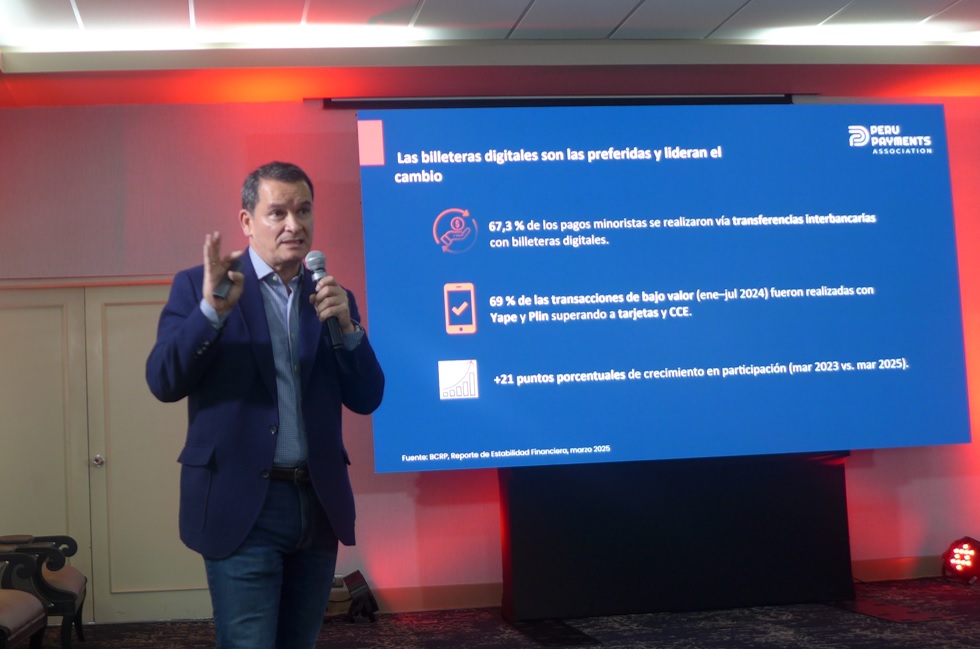
Gustavo Leaño, CEO de Niubiz.
Durante la conferencia de prensa en la que Perú Payments Association (PPA) presentó oficialmente su Programa de Certificación para las fintech de pagos, Gustavo Leaño, CEO de Niubiz —una de las empresas fundadoras del gremio— ofreció una visión amplia sobre la evolución del ecosistema de pagos digitales en el país, resaltando los logros obtenidos en la última década y los desafíos que aún persisten.
Según Leaño, el Perú ha experimentado un crecimiento acelerado en el uso de medios de pago digitales. En 2024, el país registra 442 pagos digitales por adulto, una cifra significativamente mayor frente al único pago digital por adulto que se registraba hace apenas diez años. Este avance representa un crecimiento de 884% frente a 2019 y de 73% respecto al año anterior.

El mercado ya alcanza un volumen mensual de 819 millones de transacciones digitales, con un crecimiento interanual del 74%. En términos de peso económico, los pagos digitales representan 3.5 veces el valor del Producto Bruto Interno del país, lo que evidencia su consolidación como canal preferido para las transacciones.
Interoperabilidad e innovación, claves del crecimiento
Leaño destacó el papel de la interoperabilidad como uno de los principales catalizadores del desarrollo del ecosistema. En apenas un año, las transacciones interoperables pasaron de 12.7 millones a 26.7 millones mensuales. Actualmente, 29 entidades están conectadas, y solo Niubiz procesó más de 1,200 millones de transacciones de este tipo en 2023.

Además, las billeteras digitales como Yape y Plin concentran el 70% de las operaciones de bajo valor entre enero y julio de 2024, superando el volumen operado por tarjetas bancarias y otros mecanismos. Entre marzo de 2023 y marzo de 2025, las billeteras digitales han ganado 21 puntos porcentuales de participación en los pagos minoristas.
El efectivo retrocede, pero aún domina fuera de Lima
Uno de los puntos de análisis presentados por Leaño fue el uso persistente del efectivo, sobre todo en regiones alejadas y sectores de bajos ingresos. Según un estudio realizado junto con Apoyo Consultoría, el efectivo aún representa el 44% del total de pagos en el país, siendo más prevalente en los niveles socioeconómicos D y E, y en regiones como la Amazonía. Además, se estima que los billetes de 10 y 20 soles, que en 2014 representaban el 35% del total en circulación, ahora solo equivalen al 25%.

Gran parte del uso del efectivo se concentra en gastos cotidianos como alimentos, cuidado del hogar y transporte. Aunque la adopción digital ha crecido significativamente, aún existe una clara brecha digital y de infraestructura en varias zonas del país.
Inclusión financiera en ascenso, pero aún insuficiente
En cuanto a inclusión financiera, Leaño señaló que actualmente el 67% de los adultos en Perú están conectados al sistema financiero si se considera también a quienes usan billeteras digitales. Esta cifra representa un avance importante frente a años anteriores, pero todavía queda un 33% de la población por incluir.
Para cerrar esa brecha, el CEO de Niubiz subrayó la importancia de ampliar la infraestructura digital, facilitar el acceso a internet en zonas rurales y lograr que más fintechs y actores del ecosistema se integren al sistema nacional de pagos. El objetivo es consolidar un ecosistema interoperable, confiable e inclusivo, que se convierta en un motor de desarrollo económico.
Leaño enfatizó que Perú ha logrado avances significativos que lo colocan en el radar regional como un ejemplo a seguir, especialmente por el rol que ha tenido la interoperabilidad. No obstante, instó a continuar trabajando para alcanzar niveles de madurez similares a los de Brasil, donde el uso del efectivo como medio de pago se ha reducido a entre 14% y 17%, y donde la digitalización de pagos ha generado un ecosistema más equitativo y competitivo.
El directivo cerró su presentación recordando que el reto de construir un ecosistema digital más robusto no es exclusivo de los bancos, sino que requiere del compromiso activo de fintechs, autoridades, operadores de pagos, empresas tecnológicas y la sociedad en su conjunto.
Vea Tambien:






Más leídas





Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026

Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025

Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac

Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Negocios
18 Sep, 2026 / 3:26 pm
Más conciertos y festivales llevan al sector entretenimiento a proyectar hasta 8% de crecimiento en 2026
Economía
18 Sep, 2026 / 11:04 am
Brecha salarial entre hombres y mujeres llega a 25.5% en Perú: Ellas ganaron S/ 557 menos en 2025
Microfinanzas
18 Sep, 2026 / 8:30 am
SBS endurece control al sobreendeudamiento de socios de las Coopac
Regionales
18 Sep, 2026 / 8:09 am
Gobierno crea subsidio de hasta S/100 mensuales para mototaxistas de tres regiones amazónicas
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.