Huancayo, Piura, Arequipa y Cusco concentran el 86% de las utilidades de las cajas municipales
Las cuatro microfinancieras se mantienen al frente del ranking a mayo de 2026 gracias a una mayor eficiencia, menores provisiones, el crecimiento del crédito y los beneficios derivados de recientes procesos de integración.

2 julio, 2026 / 3:52 pm

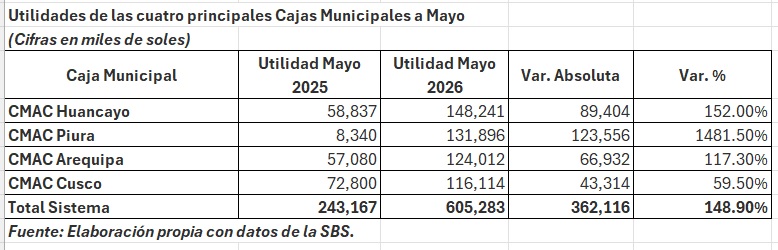
Las cajas municipales de Huancayo, Piura, Arequipa y Cusco continúan consolidándose como las líderes del sistema microfinanciero peruano. Al cierre de mayo de 2026, estas cuatro entidades no solo conservaron las primeras posiciones del ranking de utilidades que ya mostraban en abril, sino que ampliaron su distancia respecto al resto del sector al concentrar el 86% de las ganancias generadas por las once cajas municipales del país.
En conjunto, las cuatro entidades obtuvieron utilidades por S/ 520,3 millones, de un total de S/ 605,3 millones registrado por todo el sistema, confirmando que el crecimiento de la rentabilidad continúa concentrándose en las instituciones con mayor tamaño, capacidad operativa y eficiencia financiera.
Cajas municipales alcanzan utilidades récord de S/ 605 millones a mayo de 2026
Los resultados también muestran que el liderazgo ya no depende únicamente del volumen de créditos colocados, sino de estrategias diferenciadas que incluyen una mejor gestión del riesgo, reducción de provisiones, mayor eficiencia operativa y el aprovechamiento de las economías de escala derivadas de recientes procesos de integración empresarial.

El liderazgo se fortalece frente al crecimiento del sistema
El sistema de cajas municipales registró un incremento de 148,9% en sus utilidades respecto a mayo de 2025. Sin embargo, las cuatro entidades líderes fueron las principales responsables de ese desempeño.
Caja Huancayo se mantiene como la institución más rentable del sistema, con utilidades por S/ 148,2 millones, seguida por Caja Piura con S/ 131,9 millones, Caja Arequipa con S/ 124 millones y Caja Cusco con S/ 116,1 millones.
La permanencia de estas entidades en los primeros lugares confirma una tendencia que ya se observaba meses atrás y que responde a modelos de negocio cada vez más eficientes y con mayor capacidad para enfrentar un entorno competitivo.
Mientras algunas cajas continúan enfocadas en estabilizar sus operaciones, las líderes han logrado convertir el crecimiento del crédito en mayores utilidades mediante un mejor control de sus costos y riesgos.
Caja Huancayo mantiene el liderazgo gracias a una gestión eficiente del riesgo
Por segundo mes consecutivo, Caja Huancayo encabeza el ranking de utilidades del sistema.
La entidad alcanzó ganancias por S/ 148,2 millones, un incremento de 152% respecto a mayo del año anterior, consolidando su posición como la caja municipal más rentable del país.
Uno de los principales factores detrás de este desempeño ha sido la importante reducción del gasto por provisiones para créditos directos, que descendió de S/ 210,9 millones a S/ 154,7 millones. Esta mejora permitió liberar recursos que se trasladaron directamente a los resultados del ejercicio.
A ello se suma una mayor diversificación de sus ingresos. La entidad lidera el sistema en ingresos provenientes de servicios financieros, comisiones y otras operaciones complementarias, que alcanzaron S/ 50,9 millones, reduciendo su dependencia exclusiva del negocio crediticio.
No obstante, su principal desafío continúa siendo el elevado nivel de gastos administrativos. La expansión de su operación implica mantener una estructura de costos importante, con gastos administrativos por S/ 286,9 millones, de los cuales más de S/ 207 millones corresponden a gastos de personal.

Caja Piura consolida el impacto positivo de la integración con CMAC Sullana
Si existe una entidad que ha transformado el panorama del sistema durante el último año, esa es Caja Piura.
Sus utilidades crecieron de S/ 8,3 millones a S/ 131,9 millones, equivalente a un incremento de 1.481,5%, el mayor registrado entre todas las cajas municipales.
Detrás de este resultado se encuentra la integración del bloque patrimonial de la extinta CMAC Sullana, cuyos efectos comienzan a reflejarse plenamente en los estados financieros.
Además del aumento del volumen de operaciones, la entidad ha mostrado una importante mejora en su eficiencia financiera.
Caja Piura presenta actualmente uno de los menores costos de fondeo del sistema, lo que significa que paga relativamente menos intereses para captar recursos que luego transforma en créditos.
Otro elemento decisivo ha sido el fuerte saneamiento de su cartera crediticia. Las provisiones disminuyeron de S/ 105,4 millones a apenas S/ 25,9 millones, permitiendo ampliar significativamente el margen de rentabilidad.
Sin embargo, el reto para la institución será mantener este ritmo de crecimiento una vez culminado el proceso de integración y desaparezcan los efectos extraordinarios asociados a la absorción de Sullana.

Caja Arequipa mantiene su fortaleza en escala y capacidad de generación de ingresos
Caja Arequipa continúa destacándose por su enorme capacidad para generar ingresos financieros.
Al cierre de mayo acumuló ingresos financieros por S/ 856,5 millones, el nivel más alto entre todas las cajas municipales del país.
Este liderazgo responde tanto al crecimiento de su cartera de créditos como al proceso de integración del bloque patrimonial de Financiera Credinka, que le permitió ampliar rápidamente su presencia geográfica y su base de clientes.
La institución obtuvo utilidades por S/ 124 millones, un incremento de 117,3% respecto al mismo periodo del año anterior.
No obstante, el crecimiento también ha significado mayores exigencias operativas.
Los gastos administrativos ascendieron a S/ 302,2 millones, los más elevados del sistema, reflejando los costos asociados a la integración tecnológica, operativa y administrativa de la operación adquirida.
El desafío para la entidad será capturar plenamente las sinergias derivadas de esta integración y transformar esos mayores costos en ganancias sostenibles durante los próximos ejercicios.
Caja Cusco apuesta por la estabilidad y la calidad de su cartera
A diferencia de sus principales competidores, Caja Cusco ha seguido una estrategia de crecimiento más conservadora.
La entidad alcanzó utilidades por S/ 116,1 millones, con un incremento de 59,5% respecto a mayo de 2025, el menor crecimiento entre las cuatro líderes, aunque suficiente para mantenerse cómodamente dentro del grupo de mayor rentabilidad.
Su principal fortaleza radica en la calidad de su cartera crediticia.
Pese a registrar un margen financiero bruto de S/ 411,4 millones, solo requirió provisiones por S/ 44,8 millones, uno de los niveles más bajos del sistema en relación con el tamaño de sus operaciones.
Asimismo, mantiene una estructura administrativa relativamente eficiente, con gastos por S/ 222,4 millones, inferiores a los registrados por Huancayo y Arequipa.
Su principal limitación es que no ha contado con el impulso extraordinario derivado de adquisiciones recientes, por lo que su crecimiento depende principalmente del desarrollo orgánico de su negocio.

Cuatro factores explican el liderazgo de las entidades
El predominio de Huancayo, Piura, Arequipa y Cusco responde a varios factores comunes que explican por qué siguen ampliando la brecha frente al resto del sistema.
El primero ha sido la reducción de las provisiones para créditos, favorecida por una mejora en la calidad de la cartera y por un entorno económico más favorable. Al disminuir los recursos destinados a cubrir posibles pérdidas, las entidades lograron trasladar una mayor parte de sus ingresos hacia las utilidades.
El segundo factor corresponde a las economías de escala. Su mayor tamaño les permite distribuir mejor los costos fijos, acceder a mejores condiciones de fondeo y aprovechar de manera más eficiente su infraestructura tecnológica y comercial.
Un tercer elemento ha sido la consolidación de los procesos de integración. Tanto Caja Piura como Caja Arequipa empiezan a obtener beneficios concretos de las adquisiciones realizadas durante 2024, luego de superar la etapa inicial de mayores costos operativos.
Finalmente, destaca la capacidad de gestión de estas entidades para mantener márgenes financieros sólidos, equilibrando el crecimiento de las colocaciones con una adecuada administración del riesgo y de los gastos.
Un liderazgo que redefine el mapa de las microfinanzas
Los resultados de mayo muestran que el sistema de cajas municipales avanza hacia una mayor concentración de la rentabilidad en un grupo reducido de entidades con mayor capacidad financiera y operativa.
Si bien el resto de cajas también registra mejoras importantes en sus resultados, la distancia respecto a las cuatro líderes continúa ampliándose gracias a modelos de negocio más eficientes y una mayor capacidad para generar ingresos sostenibles.
El principal desafío para Huancayo, Piura, Arequipa y Cusco será mantener este liderazgo una vez que desaparezcan los efectos extraordinarios derivados de las recientes integraciones y el crecimiento dependa principalmente de la expansión orgánica de sus operaciones. Para ello, será determinante conservar la calidad de la cartera, controlar los costos administrativos y sostener la eficiencia que hoy las distingue como las principales referentes del sistema microfinanciero peruano.
Vea Tambien:







Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.