Gobierno establece nueva Ley Tributaria para empresas extranjeras de juegos y apuestas en línea
El Decreto Legislativo Nº 1644 introduce modificaciones al IGV y al ISC, regulando la tributación de plataformas extranjeras y estableciendo mecanismos de control y verificación para adaptarse al crecimiento del mercado digital.

13 septiembre, 2024 / 10:54 am
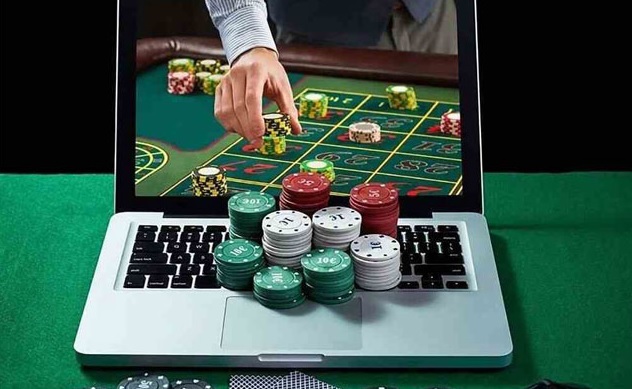
El Poder Ejecutivo ha emitido el Decreto Legislativo Nº 1644, con el objetivo de modificar la Ley del Impuesto General a las Ventas (IGV) y el Impuesto Selectivo al Consumo (ISC), además de fortalecer la Ley Nº 31557 que regula los juegos a distancia y apuestas deportivas a distancia. La nueva normativa busca asegurar una aplicación efectiva de los impuestos en estas actividades, realizadas a través de plataformas tecnológicas.
La Presidenta de la República y el Consejo de Ministros aprobaron el decreto que establece un marco tributario para los juegos y apuestas en línea, específicamente cuando son operados por empresas extranjeras. La medida responde a la necesidad de adaptar la legislación vigente al creciente uso de medios digitales para estas actividades, que anteriormente no estaban adecuadamente reguladas en cuanto a su tributación.

Modificaciones en la Ley de Impuestos
El decreto introduce cambios en los artículos relacionados con el IGV y el ISC. En particular, se modifica el artículo 53 de la Ley del IGV, estableciendo que los jugadores, en el caso de apuestas o juegos desarrollados por plataformas extranjeras, serán los sujetos del impuesto. Asimismo, la normativa establece nuevas reglas para la declaración y pago de estos tributos, con la participación de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) como ente regulador.
Una de las principales innovaciones de esta ley es la incorporación de los juegos a distancia y las apuestas deportivas a distancia dentro del ámbito del Impuesto Selectivo al Consumo. El Decreto establece que los jugadores deberán tributar un 1% por estas actividades, cuando se realicen en plataformas extranjeras. Además, se fija un rango mínimo y máximo para las tasas de tributación, que oscila entre el 0.3% y el 50%.

El decreto también regula cómo se determinará la residencia de los jugadores, un aspecto clave para aplicar estos impuestos. El lugar donde se realice la apuesta se considerará el Perú si el jugador utiliza una dirección IP peruana, un dispositivo con una SIM de código país peruano o tarjetas bancarias emitidas por entidades financieras peruanas.
Plazos de Implementación
Se concede un plazo adicional para que las empresas extranjeras que ya operan o inicien operaciones antes del 30 de septiembre de 2024 implementen los sistemas necesarios para cumplir con las nuevas obligaciones tributarias. Estas empresas deberán empezar a cumplir con la retención del IGV a partir del 1 de octubre de 2024, aunque se ha otorgado una prórroga para asegurar la correcta aplicación de la normativa.
Tipo de cambio para determinar base imponible
El artículo 41-A establece que los tipos de cambio para calcular la base imponible del Impuesto serán regulados mediante decreto supremo. Para ello, se tomarán en cuenta los valores publicados por la Superintendencia de Banca, Seguros y AFP (SBS) o entidades financieras similares, incluyendo bancos centrales cuando corresponda. Esta disposición garantiza la uniformidad en el cálculo del impuesto, brindando claridad a las empresas que realizan operaciones en divisas.

El artículo 42-A establece que las personas jurídicas extranjeras que no presenten la declaración o no paguen el Impuesto en los plazos indicados, serán objeto de retención por parte de los agentes de retención designados. Entre las entidades responsables se encuentran empresas de operaciones múltiples, emisoras de dinero electrónico, y el Banco de la Nación.
Estas retenciones tienen carácter de pago a cuenta del Impuesto y se aplican sobre el total de los abonos realizados a las cuentas de juego. El porcentaje de retención oscila entre el 0.5% y 4.6%, y será fijado mediante decreto supremo.
Mecanismo de verificación y exclusión
La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) será responsable de realizar verificaciones periódicas a fin de identificar a las entidades extranjeras incumplidoras. La lista de estas empresas será remitida al Ministerio de Economía y Finanzas (MEF), quien a su vez publicará un listado oficial de entidades sujetas a retención.
Asimismo, se contempla la posibilidad de que una persona jurídica sea excluida del listado si cumple con subsanar las omisiones y realiza el pago de las multas e intereses correspondientes. El objetivo es promover el cumplimiento tributario y asegurar que las obligaciones fiscales se cumplan oportunamente.
Los agentes de retención deberán emitir un certificado mensual de retenciones a las entidades extranjeras, especificando el monto retenido y el importe abonado. Estos certificados serán clave para la transparencia fiscal y el control del cumplimiento de las obligaciones tributarias. Además, las retenciones no aplicadas podrán ser arrastradas a meses siguientes o, de ser necesario, solicitar su devolución mediante abono en cuentas nacionales o internacionales, asumiendo las comisiones que estas transacciones generen.
Entrada en vigencia y disposiciones complementarias
El decreto entrará en vigencia al día siguiente de su publicación, mientras que algunos artículos, como el 42-A y el 45-A, esperarán la reglamentación correspondiente mediante decreto supremo para su ejecución. La SUNAT y el MEF tendrán un rol activo en la regulación de estas disposiciones, estableciendo cronogramas de verificación y fijando los tipos de cambio aplicables para la conversión de divisas en operaciones de retención.
Este decreto busca fortalecer el control y recaudación tributaria sobre actividades realizadas en el ecosistema digital, alineándose con las recomendaciones de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y contribuyendo a la regulación de modelos de negocio basados en la economía digital.
Vea Tambien:



Más leídas





Últimas Noticias

Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros

Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes

Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Economía
17 Sep, 2026 / 9:37 am
Aeropuertos de la Comunidad Andina movilizan 145,7 millones de pasajeros
Finanzas
17 Sep, 2026 / 9:26 am
SBS plantea que entidades financieras garanticen canales gratuitos para sus clientes
Ambiente
17 Sep, 2026 / 9:00 am
Gobierno inicia reorganización integral del sector ambiental por 120 días
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.