Financiera Qapaq triplica sus utilidades en el primer trimestre del 2026
El desempeño responde al crecimiento de la cartera de créditos y a ingresos extraordinarios, en un contexto de mejora de la morosidad.

24 abril, 2026 / 9:34 am
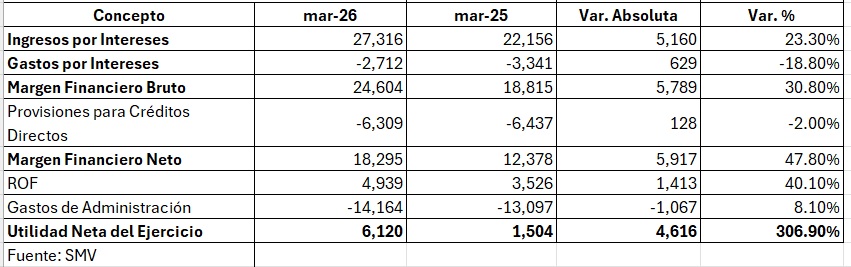
Financiera Qapaq registró un desempeño destacado al cierre del primer trimestre de 2026, impulsado por una mejora significativa en sus ingresos financieros y una gestión más eficiente de sus costos. La utilidad neta alcanzó los S/ 6.1 millones, lo que representa un crecimiento de 306.9% frente al mismo periodo del 2025, cuando obtuvo S/ 1.5 millones.
Este resultado marca un punto de recuperación importante para la entidad; sin embargo, el análisis detallado revela que parte relevante de este crecimiento responde a factores extraordinarios, lo que plantea retos sobre la sostenibilidad de la rentabilidad en los próximos meses.

Ingresos crecen y mejora el margen financiero
El principal motor del desempeño operativo fue el incremento de los ingresos por intereses, que crecieron 23.3%, impulsados por el dinamismo de la cartera de créditos directos, la cual aumentó 24.5% interanual. Este crecimiento refleja una mayor actividad en colocaciones, especialmente en el segmento core de la financiera.
A ello se suma una reducción de 18.8% en los gastos por intereses, lo que permitió mejorar el margen financiero bruto en 30.8%. En términos netos, luego de provisiones, el margen financiero aumentó 47.8%, evidenciando una combinación positiva entre expansión de ingresos y optimización del costo de fondeo.
Resultado impulsado por factores no recurrentes
Pese al buen desempeño operativo, el resultado final estuvo fuertemente influenciado por el Resultado por Operaciones Financieras (ROF), que ascendió a S/ 4.9 millones, con un peso determinante de las ganancias por diferencia de cambio (S/ 3.9 millones).
Este componente representó cerca del 64% de la utilidad neta total, lo que evidencia una alta dependencia de factores externos y volátiles. En ese sentido, si bien el resultado es positivo, su sostenibilidad dependerá de la capacidad de la financiera para consolidar ingresos recurrentes provenientes de su actividad principal.
En paralelo, los gastos administrativos crecieron alrededor de 8%, lo que podría presionar la eficiencia operativa si no se acompaña de un mayor crecimiento de ingresos en los siguientes trimestres.

Mejora en la calidad de la cartera de créditos
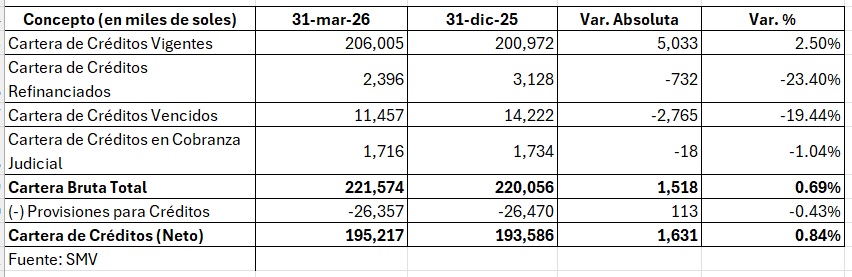
En cuanto a la gestión de riesgos, la financiera mostró una evolución favorable en la calidad de su cartera. La cartera vencida se redujo en 19.4%, mientras que la cartera refinanciada cayó 23.4%, reflejando una estrategia efectiva de recuperación y saneamiento.
Al mismo tiempo, la cartera vigente creció 2.5%, alcanzando los S/ 206 millones, lo que evidencia una expansión moderada pero con mejor composición hacia créditos de menor riesgo.
En conjunto, la cartera total registró un ligero crecimiento de 0.7%, pero con una mejora clara en su estructura, lo que fortalece la posición crediticia de la entidad.
Provisiones y cobertura bajo observación
Un elemento que requiere seguimiento es la evolución de las provisiones, que se redujeron ligeramente en 0.4%, en contraste con el crecimiento de la cartera vigente. Si bien esta caída está alineada con la reducción de créditos problemáticos, podría generar interrogantes sobre el nivel de cobertura ante un eventual deterioro futuro de la cartera.
Este aspecto será clave en un contexto donde la expansión del crédito debe ir acompañada de políticas prudenciales sólidas.

Liquidez y fortalecimiento patrimonial
En el balance general, destaca el incremento de los activos totales en 4.8%, alcanzando los S/ 328.8 millones. Asimismo, la financiera fortaleció su posición de liquidez, con un aumento significativo en el disponible, que pasó de S/ 76 millones a S/ 92 millones.
Por el lado del fondeo, las obligaciones con el público continúan siendo la principal fuente de financiamiento, representando más del 97% del total de pasivos.
En términos patrimoniales, se observa un fortalecimiento relevante, impulsado tanto por la utilidad del periodo como por la acumulación de resultados de ejercicios anteriores y la constitución de reservas, lo que mejora la solvencia de la institución.
Flujo de caja y capacidad operativa
Otro aspecto positivo es la generación de flujo de efectivo. Las actividades operativas registraron un flujo positivo de S/ 16.4 millones, revirtiendo resultados negativos del año previo. Este desempeño estuvo respaldado por una mayor generación interna de recursos y por el manejo del fondeo.
Este flujo permitió sostener el crecimiento de las colocaciones sin comprometer la liquidez, lo que refuerza la capacidad operativa de la entidad.
En conjunto, Financiera Qapaq muestra un primer trimestre con resultados sólidos en términos de rentabilidad, eficiencia financiera y mejora en la calidad de cartera. No obstante, el análisis revela que una parte significativa de las utilidades proviene de ingresos no recurrentes, particularmente asociados al tipo de cambio.
Vea Tambien:







Más leídas





Últimas Noticias

Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA

Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona

Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 6:06 pm
BCP obtiene luz verde de Florida para adquirir el 100% de Helm Bank USA
Ambiente
16 Sep, 2026 / 3:04 pm
Caja Ica fortalece su apuesta por la sostenibilidad con jornada de arborización en Parcona
Actualidad
16 Sep, 2026 / 2:56 pm
Día del Shopping y cómo organizar mejor las compras
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.